自動車ローンにおける頭金と返済期間のバランスはどう取るべきか?
このページを共有する
車両ローンにおける頭金と返済期間のバランスは、車両の価格帯に応じてローンでいくらを賄うか、何か月で返済するか、月々いくらの支払いをするかを決める三つの方程式です.基本の考え方はシンプルで、車両価格が上がるほど返済期間は短くなり、ローン比率は下がり、頭金の割合は上がります.この三つの要素は独立して考えることはできず、どれを優先するかによって、月々の家計にもローンの総コストにも直接影響します.
注目ポイント
- 内燃機関車では価格帯に応じたローン比率は 20%から70% の間で変動し、上位価格帯ではローンが組めません.
- 電気自動車では2025年3月6日の規制により価格帯の基準が改善されました. 750万TL を超える車両ではローンが利用できません.
- 中古車ではローン期間と車齢の合計が最大 10年 までですが、多くの銀行はこの上限を8年としています.
- 2026年10月時点で自動車ローンの平均金利は月あたり 3.60% 前後です.
- 月々の支払い × 返済回数 = 総返済額の計算式は、ローンの実質的な利息コストを数分で明らかにします.
BDDKの価格帯区分制度は頭金と返済期間をどのように決めているのか?
トルコでは自動車ローンの返済期間とローン比率は消費者の意思ではなく、規制当局の段階別表に従って決定されます.基準となる金額は、車両のKVN(付加価値税)およびÖTV(特別消費税)込みの最終請求価格です.2022年2月21日の規制以来、内燃機関車に適用される表は次のとおりです.40万TLまでの車両では48か月の返済期間と最大70%のローン.40万1TLから80万TLまでの車両では36か月と50%.80万1TLから120万TLまでの車両では24か月と30%.120万1TLから200万TLまでの車両では12か月と最大20%のローンが利用可能です.200万TLを超える車両ではローンの扉は完全に閉ざされ、全額現金払いとなります.
電気自動車は別の基準表に基づいてローンが組まれます.2025年3月6日の規制により、このセグメントの閾値は引き上げられました.250万TL未満の車両では48か月の返済期間と70%のローン.250万TLから500万TLまでは36か月と50%.500万TLから650万TLまでは24か月と30%.650万TLから750万TLまでは12か月と20%.750万TLを超える車両ではローンを利用できません.この規制によりプレミアム電気自動車セグメントにおける現金販売の割合が増加しました.2026年時点で内燃機関車の表に新たな変更は行われていません.
具体的な例を挙げましょう.200万TLの電気自動車の場合、最大140万TLのローンと60万TLの頭金が想定され、返済期間は48か月です.90万TLの内燃機関車では、上限は27万TLのローンで、返済期間は24か月です.30万TLの車両になると、21万TLのローンを48か月にわたって組みことができます.つまり、この表の論理は一言で要約できます. 車が高くなるほど銀行のリスクは減らされ、より多くの頭金とより短い返済期間が求められるのです.
返済期間が長くなると総返済額はどう変わるのか?
ここには誰もが陥りがちな古典的な落とし穴があります:月々の返済額が低ければローンは安いと思い込むこと.実際には、毎回の返済で残っている元金に対して利息が計算されます.返済期間が長くなるほど元金の減りが遅くなるため、支払う利息の総額は膨らみます.月々の返済は下がり、総負債は増えます.これは銀行の計算ツールにもはっきりと示されている事実であり、誰に尋ねることもなく自分自身でできる最も誠実な計算は、総返済額を算出することです.
計算式は家庭の算数レベルです:月々の返済額に期間を掛けて総返済額を出し、そこからローン金額を引けば、それが残りの総利息コストです.2026年10月時点で、一般的な金利の平均は月利3.60%程度.直近1年間では最低2.31%、最高3.54%で推移していました.同じローン金額でも金利の差が何をもたらすか、表を見てみましょう:
| 金利 (月利) | 月々の返済額 | 総返済額 |
|---|---|---|
| 3.14% | 9,566 TL | 460,447 TL |
| 3.29% | 9,877 TL | 475,386 TL |
| 4.29% | 12,044 TL | 579,405 TL |
| 4.72% | 13,019 TL | 626,186 TL |
これらの例はすべて200,000 TLのローン、48ヶ月の返済期間のケースです.最も低い金利から最も高い金利に変わるだけで、同じ車を購入するために約165,000 TL余分に支払うことになります.もう一つの例:100,000 TLのローンを年利2.89%で36ヶ月で完済する場合、月々4,510 TLの返済、総返済額は162,360 TLとなります.元金に上乗せして支払う金額こそがローンの本当の値段です.入口で提示される金利ではなく、総支払額に目を向けるべきです.
諸費用も計算に含めましょう
利息だけがローンのコストではありません.ローン手数料(融資手数料)の法定上限は、借入額の0.5%にKVKK(消費税)15%を加えた額.500,000 TLのローンなら2,500 TLプラス消費税となります.さらに、車両に対して銀行のために抵当権を設定する登録免許料も支払います.年間費用率(APR)はこれらすべての項目を一つのパーセンテージにまとめたもので、市場の自動車ローンでは62.19%から185.94%の間で計測されています.金利の2倍に見えることに驚かないでください.諸費用と複利効果の差がそこに現れるのです.
中古車の車齢制限がなぜローン申込時に壁として立ちはだかるのか?
中古車ローンは車の年齢に関して厳しいルールで制限されています:ローン期間と車齢の合計は最大10年までとされています.つまり、6歳の車には最大4ヶ月ではなく、論理上は最大48ヶ月の返済期間しか設定できず、この表でも段階的制限が働きます.10年の上限を適用する銀行もある一方で、多くの銀行はこの上限を8年、あるいは5〜7年まで引き下げています.この数値は銀行によって異なるため、申込前に確認すべき最初の質問の一つです.
実務上、この制限が意味するのはこういうことです:2016年式の車が2026年時点で10歳になっていれば、銀行によってはローンを組める可能性が非常に狭まります.そのため中古車の融資は、車両の任意保険価値に基づいて行われます.この価値は保険業界の任意保険評価リストから決定されます.また、銀行は通常1,000 TLから400,000〜500,000 TLの範囲でローンを利用でき、多くの銀行でローン金額の上限が設定されています.一般的に求められる共通の条件は以下の通りです:
- 証明可能な収入(SGK明細または納税証明書)と、返済を賄える安定した収入.
- 車の年式が銀行の上限年式を超えないこと.
- 車にすでに登記されている担保(仮差押え等)がないこと.
- 信用スコアがリスク区分に該当しないこと.
中古車ローンにおける鑑定、トラメル記録および担保の確認
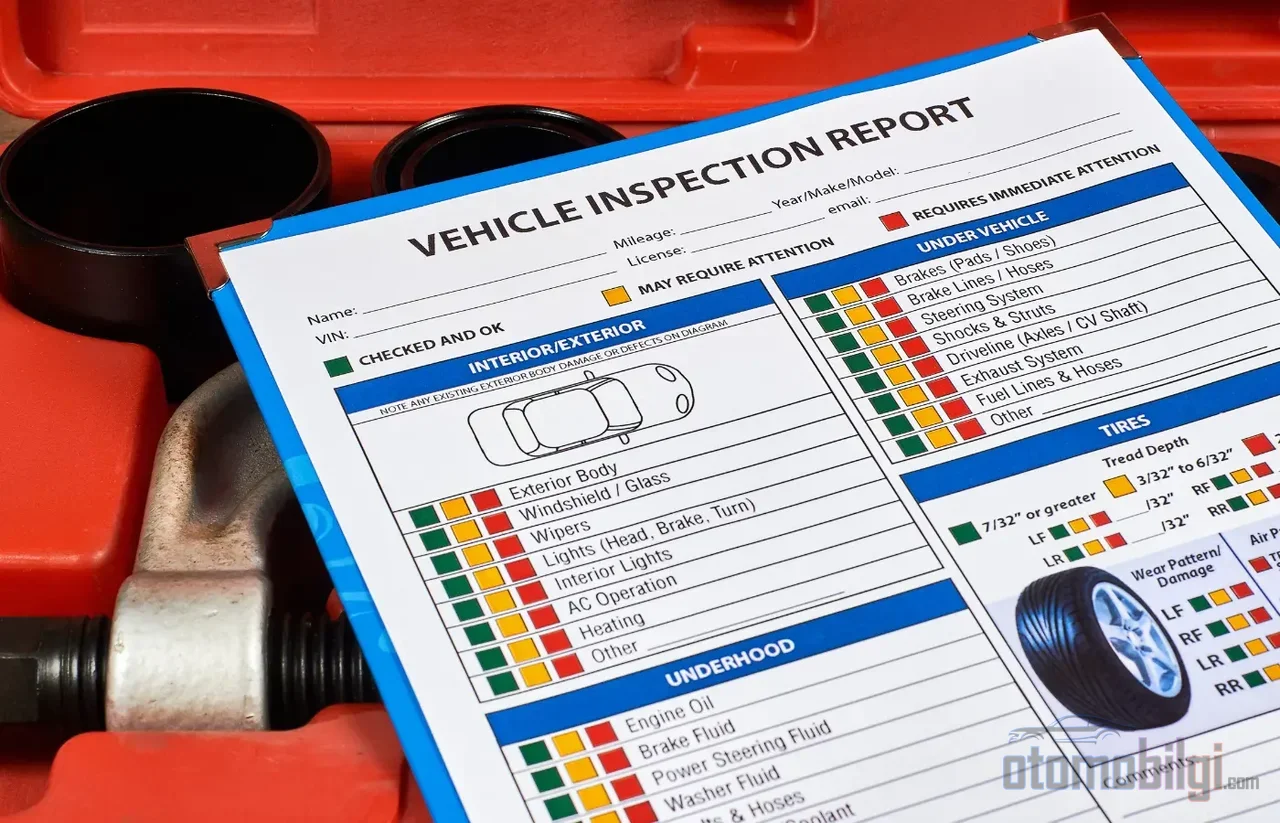
ローンの審査プロセスは、車の歴状を無視しません.申請時にはTSE認定の鑑定レポートが求められます.信頼性の不明なレポートに基づくことは、購入における最大のリスクの一つです.鑑定では、車の無塗装・現状の状態、機関全般の状態、そして事故歴が標準的な枠組みで明らかにされます.銀行側も独自に事故履歴の照会を行い、ローンが承認されれば車はローンを受けた人の名義で登録され、銀行のために担保が設定されます.
車の事故歴を調べるには、Tramer(SBM)の照会を利用できます.この照会では、過去の損害記録、その金額、初回登録日、任意保険の有無などが表示されます.照会はSMS、e-Devlet(電子政府)、またはシャーシ番号で行うことができます.差押えや担保の登記確認も、e-Devletや公証人を通じて可能です.これら3つの確認は、頭金を集める前に行いましょう.後になって取り返しのつかない段階に達する必要はありません.
手形による車の購入とローンの違いとは?
銀行ローンを組めない人々の選択肢には、常に手形での購入がありました.この方式では銀行の金利や事務手数料がないように見えますが、ディーラー側で中〜高程度の残価(期間差)が上乗せされることがあります.ローンの場合は事務手数料と自賠責・任意保険(強制Join加入)が必要ですが、手形ではこれらの費用が見えない代わりに、残価差として支払い計画に組み込まれています.つまり、どちらにもコストが存在し、一方は値札に、もう一方は手形に隠れているのです.
現在、ディーラーでは頭金20%、最長48回払いの手形による中古車販売が広く行われています.しかし手形取引は多くの場合、残価差、不明瞭なコスト、引き渡しリスクを伴います.そのため手形での購入は、銀行ローンを組めない人にとっての代替手段として検討され、その代替性のコストを算定した上で判断されるべきです.さらに付け加えると、ローンでは車はすぐに購入者へ引き渡されますが、銀行の担保として担保登記された状態になります.一方リースでは、契約期間中は所有権が会社側に留まります.この2つの仕組みは、上述の手形の不透明性とは異なる次元で機能します.
月々の支払い負担を測るための簡単な家計テストのやり方は?
ローンを申請する前に家計計画を立てましょう.車両価格、頭金、返済期間、金利、月々の支払額をこの計画の項目とします.次に諸経費の項目を加えます.強制任意保険、車検、保険、ローンの融資手数料はこの表から外してはいけません.支払いを滞納すると信用スコアが直接低下します.今日あなたを苦しめる一回の支払い遅延は、将来のすべてのローン申請に打撃を与えます.
実践的なテストをおすすめします.月収のうち、ローン返済後に保険・メンテナンス・燃料にどれだけ回せるかを紙に書き出してみてください.もしこれらの項目が返済と合わせて収入の大部分を食いつぶしてしまうなら、返済期間を延ばすのではなく、より低い融資額、つまりより高い頭金を検討すべきです.期間を延ばすと月々の負担は楽になりますが、トータルではより多く支払うことになります.頭金を増やすと短期的には財布に余裕がなくなりますが、ローンの実質コストを下げることができます.銀行が提供するシミュレーションツールに借入額・期間・金利を入力すれば、完全な返済スケジュールを作成してくれます.同じ金額を複数の銀行で試算して総返済額を比較することは、板金職人から職人技を学ぶのと同じくらい簡単でありながら、それだけ効果的な方法です.
結論:求めている答えは、バランスそのものの中に
頭金・返済期間・月々の支払いのバランスを取ることは、3つの数字を表に当てはめることではなく、自分自身に正直に問いかけることです.この車を完済するまでにトータルでいくら支払うことになり、その支払いは私を息切れさせるものになるのか? 規制の段階的引き上げはあなたに枠組みを示してくれます.その枠内の空間を、総費用を考慮した計算で埋めてください.中古車の場合は車両の年式、鑑定(エキスパート)調査、抵当の確認を省略しないでください.約束手形による購入は一つの扉を開きますが、開いた扉の上の看板を読まずに通り抜けてはいけません.30年間の売買を観察してきた私が明確にしたたった一つの原則があります.ローンの価格とは、わかりやすく、しかし確実に支払われるお金であり、あなたを苦しめるのは、忘れ去られた後に請求書が届く項目なのです.
出典
- 自動車ローン期間上限と頭金比率 2026 | Hesap Defteri
- 自動車ローンシミュレーションツール - Garanti BBVA
- 車両ローンシミュレーション 2026 - Toyota Türkiye
- 自動車ローンシミュレーションと申込 - HesapKurdu
- 最もお得な自動車ローン 2026 & 車両ローン条件 - DenizBank
- 中古車ローンシミュレーション、2026年最新金利
- 中古車ローンシミュレーションツール
- Tramerによる照会 - SBM
- 中古車ローン - Koç Finans
- 約束手形かローンか? 車両資金調達の比較
- 自動車ローン条件 2026 - Araclo
- 車両ローンシミュレーション 2026 - ihtiyackredisi.com
- ローン比較シミュレーション - KOBİ Pratik
- 車両鑑定レポート - otokredibul
- リースかローンか - Autoline