वाहन ऋण में अग्रिम भुगतान और अवधि का संतुलन कैसे स्थापित करें?
इस पेज को साझा करें
वाहन ऋण में अग्रिम भुगतान और अवधि का संतुलन एक तीन-सूत्रीय समीकरण है, जो वाहन के मूल्य वर्ग के अनुसार यह तय करता है कि आप कितनी राशि ऋण से कवर करेंगे, कितने महीनों में चुकाएंगे और हर महीने कितनी किश्त देंगे। मूल तर्क सरल है: जैसे-जैसे वाहन की कीमत बढ़ती है, अवधि घटती है, ऋण अनुपात कम होता है और अग्रिम भुगतान का अनुपात बढ़ जाता है। इन तीन तत्वों को एक-दूसरे से अलग नहीं सोचा जा सकता; कौन-सा तत्व आगे बढ़ाया जाता है, यह आपके मासिक बजट और ऋण की कुल लागत दोनों को सीधे बदल देता है।
मुख्य बातें
- आंतरिक दहन वाले वाहनों में मूल्य वर्ग के अनुसार ऋण अनुपात 20% से 70% के बीच होता है, उच्चतम वर्गों में ऋण दिया नहीं जाता।
- बिजली से चलने वाले वाहनों में 6 मार्च 2025 के नियमन के साथ वर्गों में सुधार किया गया; 75 लाख TL से ऊपर के वाहनों पर ऋण नहीं मिलता।
- पुराने वाहनों में ऋण अवधि और वाहन की आयु का योग अधिकतम 10 वर्ष हो सकता है; कई बैंक इस सीमा को 8 वर्ष तक ले आए हैं।
- अक्टूबर 2026 तक वाहन ऋण की औसत ब्याज दर मासिक 3.60% के आसपास है।
- किश्त × अवधि = कुल पुनर्भुगतान सूत्र, कुछ ही मिनटों में ऋण की वास्तविक ब्याज लागत सामने ला देता है।
BDDK वर्गीकरण प्रणाली अग्रिम भुगतान और अवधि कैसे तय करती है?
Türkiye में वाहन ऋण की अवधि और ऋण अनुपात हमारे नहीं, बल्कि नियामक की वर्गीकृत तालिका के अनुसार तय होते हैं। आधारभूत राशि, वाहन की KDV और ÖTV सहित अंतिम बीजक मूल्य है। 21 फरवरी 2022 के नियमन के बाद से आंतरिक दहन वाले वाहनों में लागू तालिका इस प्रकार है: 400,000 TL तक के वाहनों पर 48 महीने की अवधि और अधिकतम 70% ऋण; 400,001 से 800,000 TL के बीच के वाहनों पर 36 महीने और 50%; 800,001 से 1,200,000 TL के बीच के वाहनों पर 24 महीने और 30%; 1,200,001 से 2,000,000 TL के बीच के वाहनों पर 12 महीने और 20% ऋण लिया जा सकता है। 2,000,000 TL से ऊपर के वाहनों पर ऋण का दरवाजा पूरी तरह बंद है, पूरी राशि अग्रिम है।
बिजली से चलने वाले वाहनों का ऋण एक अलग तालिका के अनुसार होता है। 6 मार्च 2025 के नियमन के साथ इस खंड की सीमाएँ ऊपर खींच दी गईं: 25 लाख TL से कम के वाहनों पर 48 महीने की अवधि और 70% ऋण; 25 लाख से 50 लाख TL के बीच 36 महीने और 50%; 50 लाख से 65 लाख TL के बीच 24 महीने और 30%; 65 लाख से 75 लाख TL के बीच 12 महीने और 20%। 75 लाख TL से ऊपर के वाहनों पर ऋण नहीं लिया जा सकता। इस नियमन ने प्रीमियम बिजली वाले वाहनों के खंड में नकद बिक्री की हिस्सेदारी बढ़ाई; 2026 तक आंतरिक दहन की तालिका में कोई नया बदलाव नहीं किया गया है।
एक ठोस उदाहरण लेते हैं। 20 लाख TL के एक बिजली से चलने वाले वाहन के लिए अधिकतम 1,400,000 TL ऋण और 600,000 TL अग्रिम भुगतान प्रत्याशित है, अवधि 48 महीने। 900,000 TL के एक आंतरिक दहन वाले वाहन में सीमा 270,000 TL ऋण, अवधि 24 महीने है। 300,000 TL के वाहन की बात करें, तो 210,000 TL ऋण 48 महीनों तक फैल सकता है। यानी तालिका का तर्क एक ही वाक्य में सारांशित किया जा सकता है: जैसे-जैसे कार महंगी होती है, बैंक का जोखिम कम किया जाता है, आपसे अधिक अग्रिम भुगतान और छोटी अवधि मांगी जाती है।
अवधि बढ़ने पर कुल पुनर्भुगतान कैसे बदलता है?
यहाँ हम सबकी एक क्लासिक गलती होती है: मासिक किस्त कम हो तो कर्ज सस्ता समझ लेना। असल में हर किस्त पर बाकी बची मूल राशि पर ब्याज लगता है; जैसे-जैसे अवधि बढ़ती है, मूल राशि धीरे-धीरे कम होती है, इसलिए कुल चुकाया गया ब्याज बढ़ता है। किस्त घटती है, कुल कर्ज बढ़ता है। यह तथ्य बैंकों के कैलकुलेटर टूल्स में भी स्पष्ट दिखता है और किसी से पूछे बिना आप खुद कर सकते हैं सबसे ईमानदार हिसाब: कुल चुकौती राशि निकालना।
सूत्र बहुत आसान है: मासिक किस्त को अवधि से गुणा करें, कुल चुकौती निकालें; उसमें से कर्ज राशि घटाएँ, जो बचा वही आपकी कुल ब्याज लागत है। अक्टूबर 2026 तक औसत ब्याज दर मासिक लगभग %3,60 है; पिछले एक साल में न्यूनतम %2,31 और अधिकतम %3,54 रही है। एक ही कर्ज राशि पर ब्याज का अंतर क्या करता है, आइए एक तालिका देखें:
| ब्याज (मासिक) | मासिक किस्त | कुल चुकौती |
|---|---|---|
| %3,14 | 9.566 TL | 460.447 TL |
| %3,29 | 9.877 TL | 475.386 TL |
| %4,29 | 12.044 TL | 579.405 TL |
| %4,72 | 13.019 TL | 626.186 TL |
ये सभी उदाहरण 200.000 TL कर्ज और 48 महीने की अवधि के लिए हैं। सबसे कम दर से सबसे ज्यादा दर पर जाने का मतलब है उसी कार को फाइनेंस करने के लिए लगभग 165.000 TL ज्यादा चुकाना। एक और माप: 100.000 TL कर्ज को %2,89 ब्याज पर 36 महीनों में चुकाने का मतलब है 4.510 TL मासिक किस्त और 162.360 TL कुल चुकौती। मूल राशि के ऊपर चुकाई गई राशि ही कर्ज की असली कीमत है; दरवाजे से आने वाली ब्याज दर को नहीं, कुल भुगतान को देखना चाहिए।
शुल्कों को भी हिसाब में लें
ब्याज ही कर्ज की एकमात्र लागत नहीं है। कर्ज आवंटन शुल्क की कानूनी सीमा, लिए गए कर्ज का 5 प्रति हजार जमा %15 BSMV है; 500.000 TL के कर्ज में यह 2.500 TL plus BSMV होता है। इसके अलावा वाहन पर बैंक के पक्ष में गिरवी (हाइपोथिक) स्थापित करने का शुल्क भी देना पड़ता है। वार्षिक लागत दर इन सभी मदों को एक प्रतिशत में बदल देती है; बाजार में वाहन कर्जों में यह दर %62,19 से %185,94 के बीच मापी जाती है। ब्याज दर से दोगुना दिखना अजीब न लगे, शुल्क और चक्रवृद्धि प्रभाव का अंतर वहीं है।
इस्तेमाल की गई कार में वाहन आयु सीमा कर्ज लेते समय क्यों सामने आती है?
इस्तेमाल की गई कार के कर्ज में वाहन की उम्र से जुड़ा एक सख्त नियम है: कर्ज अवधि और वाहन आयु का योग अधिकतम 10 वर्ष हो सकता है। यानी 6 साल पुरानी कार को 4 महीने नहीं, बल्कि तर्क से अधिकतम 48 महीने की अवधि दी जा सकती है, और इसी तालिका में आयु सीमा लागू होती है। कुछ बैंक 10 साल की सीमा लागू करते हैं, जबकि कई बैंक इस सीमा को 8 साल और कुछ में 5-7 साल तक घटा देते हैं; यह आंकड़ा बैंक दर बैंक बदलता है, आवेदन से पहले पूछे जाने वाले पहले सवालों में से एक है।
व्यवहार में इस सीमा का मतलब यह है: अगर 2016 मॉडल कार 2026 तक 10 साल की हो गई है, तो आपके कर्ज पाने की संभावना बैंक के अनुसार बहुत सीमित हो जाती है। इसीलिए इस्तेमाल की गई कार के लिए कर्ज वाहन की कैस्को वैल्यू के आधार पर दिया जाता है; यह मूल्य बीमा क्षेत्र की कैस्को मूल्य सूची से तय होता है। इसके अलावा बैंक आमतौर पर 1.000 TL से 400.000-500.000 TL के बीच कर्ज दे सकते हैं; कर्ज राशि की सीमा ज्यादातर बैंकों में तय है। प्रत्याशित सामान्य शर्तें इस प्रकार हैं:
- दस्तावेज़ के साथ आय (SGK विवरण या कर प्रमाणपत्र) और किश्तों को चुकाने के योग्य नियमित आय।
- गाड़ी की आयु बैंक की अधिकतम सीमा से अधिक न हो।
- गाड़ी पर पहले से कोई गिरवी (rehin) दर्ज न हो।
- क्रेडिट स्कोर जोखिम वाली श्रेणी में न हो।
पुरानी गाड़ी के ऋण में एक्सपर्टाइज़, ट्रैमर और गिरवी जांच
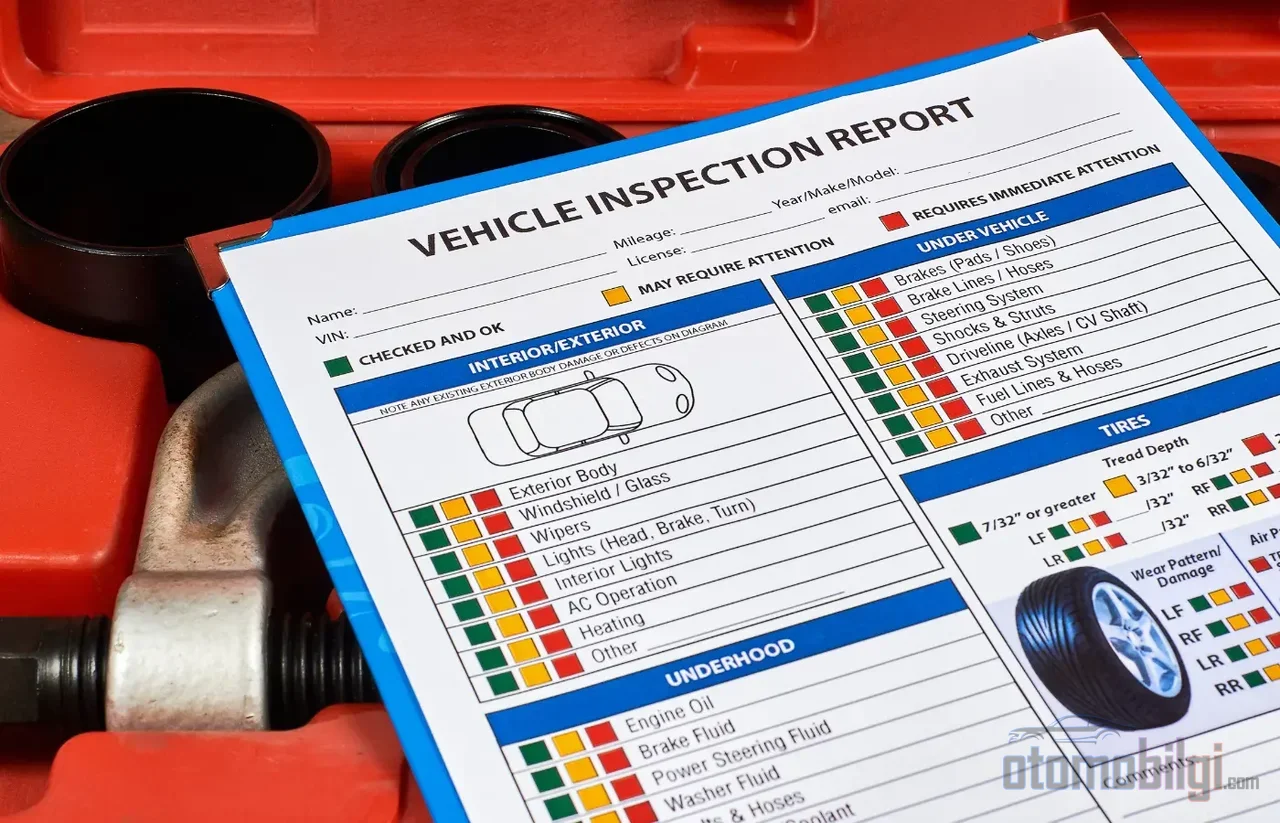
ऋण प्रक्रिया गाड़ी के इतिहास को नजरअंदाज नहीं करती। आवेदन में TSE प्रमाणित एक्सपर्टाइज़ रिपोर्ट मांगी जाती है; किसी अविश्वसनीय रिपोर्ट पर भरोसा करना खरीद के सबसे बड़े जोखिमों में से एक है। एक्सपर्टाइज़ गाड़ी की बिना पेंट-लोकल स्थिति, सामान्य मैकेनिकल हालत और क्षति के इतिहास को एक मानक ढांचे में सामने लाती है। बैंक भी अपनी ओर से क्षति की जांच करता है; ऋण स्वीकृत होने पर गाड़ी ऋण लेने वाले व्यक्ति के नाम पंजीकृत होती है और बैंक के पक्ष में गिरवी लगाई जाती है।
गाड़ी के दुर्घटना इतिहास को जानने के लिए Tramer (SBM) क्वेरी का उपयोग किया जा सकता है; यह क्वेरी पिछले क्षति रिकॉर्ड, उनकी राशि, पहला पंजीकरण तिथि और बीमा के साथ-बिना की स्थिति दिखाती है। क्वेरी SMS, e-Devlet या शेसी नंबर से की जा सकती है। जब्ती और गिरवी रिकॉर्ड की जांच भी e-Devlet और नोटरी के माध्यम से संभव है। इन तीनों जांचों को डाउन पेमेंट जमा करने से पहले करें; बाद में किसी अपरिवर्तनीय बिंदु पर पहुंचने की जरूरत नहीं है।
सनद के माध्यम से गाड़ी खरीदने और ऋण के बीच अंतर क्या है?
बैंक ऋण न ले पाने वालों के रोडमैप में सनद के माध्यम से खरीद हमेशा शामिल रही है। इस मॉडल में बैंक ब्याज और फाइल खर्च न होने जैसा दिखता है, लेकिन गैलरी की ओर से मध्यम-उच्च अवधि अंतर उत्पन्न हो सकता है। ऋण में फाइल खर्च और अनिवार्य बीमा होता है; सनद में ये खर्च अदृश्य दिखते हैं लेकिन अवधि अंतर के रूप में भुगतान योजना में शामिल हो जाते हैं। यानी दोनों की एक कीमत है; एक लेबल पर, दूसरा सनद में छिपा है।
गैलरियों में 20% डाउन पेमेंट और 48 महीने तक की अवधि के साथ सनद वाली पुरानी गाड़ियों की बिक्री आजकल आम हो गई है। हालांकि सनद वाले लेनदेन में अक्सर अवधि अंतर, अस्पष्ट लागत और डिलीवरी जोखिम होता है; इसलिए सनद के माध्यम से खरीद को बैंक ऋण न ले पाने वालों के लिए एक विकल्प माना जाना चाहिए और इस विकल्प की कीमत की गणना करके निर्णय लिया जाना चाहिए। यह भी याद दिला दें: ऋण में गाड़ी तुरंत खरीदार को चली जाती है लेकिन बैंक संपार्श्विक के रूप में गिरवी के साथ दर्ज रहती है; लीजिंग में स्वामित्व अनुबंध की अवधि तक कंपनी के पास रहता है। दोनों संरचनाएं उपरोक्त अस्पष्टता से अलग स्तर पर काम करती हैं।
किस्त का बोझ मापने के लिए एक सरल बजट परीक्षण कैसे करें?
ऋण के लिए आवेदन करने से पहले एक बजट योजना बनाएं: गाड़ी की कीमत, डाउन पेमेंट, अवधि, ब्याज और मासिक किस्त इस योजना के कॉलम हों। फिर खर्च की मदों को जोड़ें; अनिवार्य बीमा, निरीक्षण, बीमा और ऋण का आवंटन शुल्क इस तालिका से बाहर नहीं छोड़ा जाना चाहिए। किस्तों का नियमित भुगतान न करना क्रेडिट स्कोर को सीधे गिराता है; आज आपको दबाव में डालने वाली एक किस्त भविष्य के हर ऋण आवेदन पर प्रहार करती है।
एक व्यावहारिक परीक्षण सुझाते हैं: मासिक आय का कितना हिस्सा किस्त के बाद बीमा, रखरखाव और ईंधन के लिए अलग रख सकते हैं, इसे कागज़ पर लिखें। यदि ये मदें किस्त के साथ मिलकर आपकी आय का बड़ा हिस्सा निगल जाती हैं, तो अवधि बढ़ाने के बजाय कम ऋण राशि, यानी अधिक अग्रिम भुगतान पर विचार करना चाहिए। अवधि बढ़ाना मासिक बोझ हल्का करता है लेकिन कुल मिलाकर आपसे अधिक पैसा लेता है; अग्रिम भुगतान बढ़ाना अल्पावधि में आपकी जेब पर दबाव डालता है लेकिन ऋण की वास्तविक लागत को घटाता है। बैंकों के अपने गणना उपकरण, ऋण राशि, अवधि और ब्याज दर्ज करके एक पूरी भुगतान योजना तैयार करते हैं; एक ही राशि को कई बैंकों में चलाकर कुल चुकौती की तुलना करना उतना ही आसान है जितना बॉडी शॉप से काम सीखना, लेकिन उतना ही अभ्यस्त बनाने वाली एक विधि भी है।
निष्कर्ष: संतुलन ही वह उत्तर है जिसकी आपको तलाश है
अग्रिम भुगतान, अवधि और किस्त के बीच संतुलन बनाना तीन आंकड़ों को एक तालिका में समाना नहीं, बल्कि खुद से एक ईमानदार सवाल पूछना है: इस वाहन को पूरा करने में मैं कुल मिलाकर कितना भुगतान करूंगा और क्या यह भुगतान मुझे हांफने पर मजबूर कर देगा? नियामक के चरण आपके लिए एक ढांचा बनाते हैं; उसके भीतर के क्षेत्र को कुल लागत पर विचार करने वाली गणना से भरें। दूसरे हाथ के वाहन में उम्र, विशेषज्ञ निरीक्षण और गिरवी जांच को न भूलें। बिल ऑफ सेल से खरीद एक दरवाज़ा खोलती है, लेकिन खुले दरवाज़े पर लगी पट्टिका को पढ़े बिना उसमें से न गुजरें। मेरी तीस वर्षों की खरीद-बिक्री टिप्पणियों ने जिस एक सिद्धांत को स्पष्ट किया है, वह यह है: ऋण की कीमत स्पष्ट होती है लेकिन चुकाया गया पैसा; जो आपको दुखी करेगा, वे वे मदें हैं जो भूल जाने पर बाद में बिल बनकर आती हैं।
स्रोत
- वाहन ऋण अवधि सीमा और अग्रिम राशि दरें 2026 | हिसाब बही
- वाहन ऋण कैलकुलेटर टूल - Garanti BBVA
- वाहन ऋण कैलकुलेशन 2026 - Toyota Türkiye
- वाहन ऋण कैलकुलेशन और आवेदन - HesapKurdu
- 2026 की सबसे उपयुक्त वाहन ऋण & वाहन ऋण शर्तें - DenizBank
- पुराने वाहन ऋण कैलकुलेशन, 2026 की वर्तमान ब्याज दरें
- पुराने वाहन ऋण कैलकुलेटर टूल
- Tramer से जांच - SBM
- पुराने वाहन ऋण - Koç Finans
- हुंडिया या ऋण? वाहन वित्तपोषण की तुलना
- वाहन ऋण शर्तें 2026 - Araclo
- वाहन ऋण कैलकुलेशन 2026 - ihtiyackredisi.com
- ऋण तुलना कैलकुलेशन - KOBİ Pratik
- वाहन निरीक्षण रिपोर्ट - otokredibul
- लीज़िंग या ऋण - Autoline