Asuransi all risk: Orisinil Tohundan atau Tohu Tandingan?
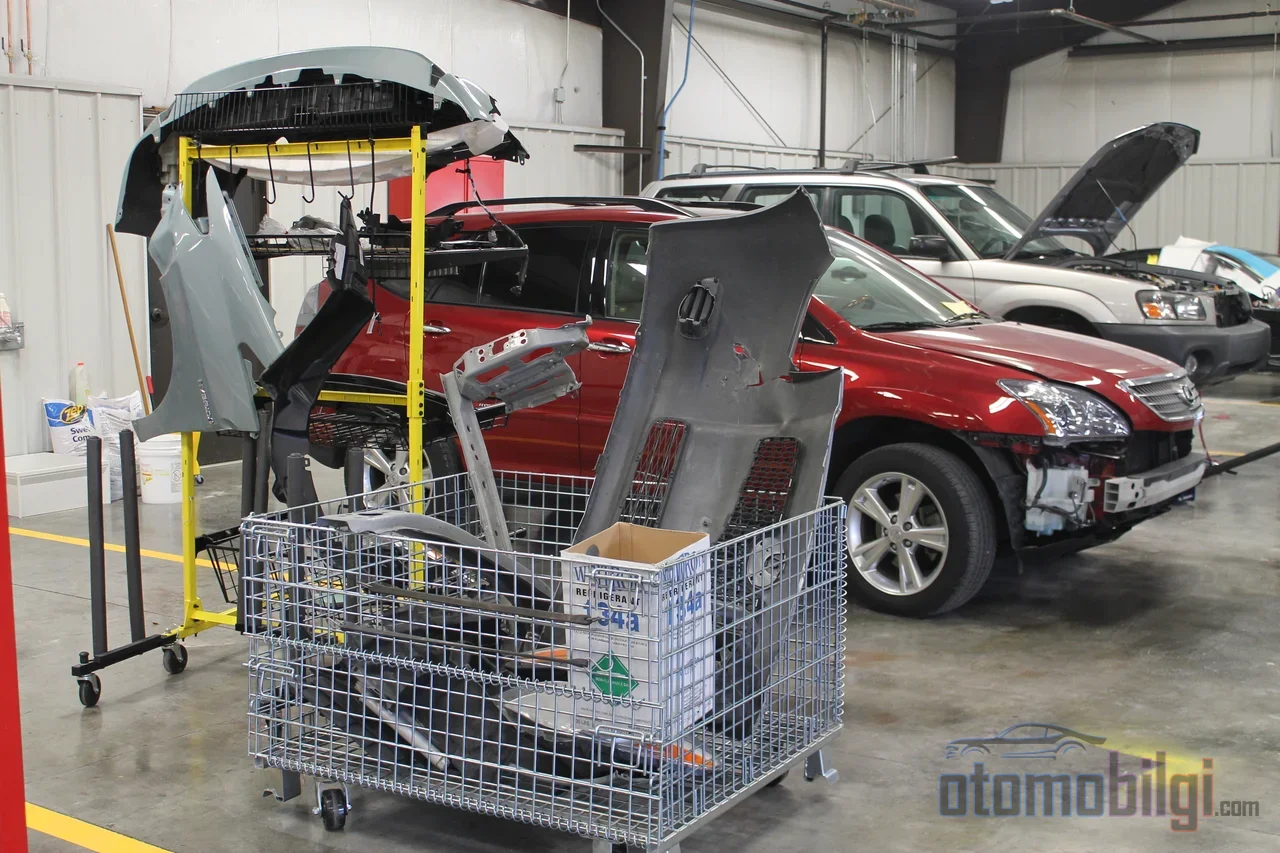
Saat mengumpulkan penawaran untuk memperbarui polis asuransi kendaraan komprehensif Anda, dua harga akan muncul di hadapan Anda: satu jelas lebih murah, yang lain jelas lebih mahal. Sebagian besar perbedaan di antara keduanya biasanya tersembunyi di satu baris saja: jenis suku cadang apa yang akan digunakan dalam perbaikan kerusakan. Baris ini menentukan apakah suku cadang asli atau suku cadang ekuivalen akan dipasang pada kendaraan Anda saat kecelakaan terjadi, dan berdampak langsung pada kemungkinan Anda harus membayar tagihan dari kantong sendiri. Di halaman ini, kami menjelaskan langkah demi langkah apa arti baris tersebut, kaitannya dengan premi, dan pertanyaan yang harus Anda ajukan sebelum memperpanjang polis agar tidak kehilangan hak Anda.
Apa Sebenarnya Suku Cadang Asli dan Suku Cadang Ekuivalen Itu?
Agar semua orang berbicara dalam bahasa yang sama dalam diskusi ini, pertama-tama definisi perlu diperjelas. Suku cadang asli adalah suku cadang pengganti yang diproduksi dengan kualitas yang sama dengan suku cadang yang digunakan dalam produksi atau perakitan kendaraan dan sesuai dengan standar pabrikan; dalam istilah industri, ini disebut OEM, yaitu produk yang keluar dari rantai pasokan pabrikan itu sendiri. Sementara suku cadang ekuivalen adalah suku cadang yang diproduksi oleh perusahaan selain pabrikan asli, tetapi telah dibandingkan dengan suku cadang asli dalam hal massa, dimensi, material, dan fungsionalitas, serta perbandingan tersebut telah disertifikasi oleh lembaga terakreditasi. Poin kritisnya adalah: suku cadang pasar liar tanpa sertifikat tidak dianggap sebagai ekuivalen. Suku cadang ekuivalen adalah kategori yang berdiri atas sertifikasinya sendiri; tidak semua produk serupa yang beredar di pasar masuk ke dalam definisi ini.
Ada dua konsep lagi yang turut berperan. Suku cadang asli tanpa logo adalah produk yang diproduksi dengan standar yang sama dengan suku cadang pengganti kendaraan tetapi tidak membawa logo merek; harganya lebih mahal dibandingkan suku cadang ekuivalen. Suku cadang bekas yang dapat digunakan kembali adalah suku cadang bekas yang dikodekan dalam lingkup Peraturan tentang Pemeriksaan Kendaraan Akhir Masa Pakai, bebas dari kerusakan, dan dapat dilacak. Artinya, pertanyaan "asli atau ekuivalen" mencakup rentang yang lebih luas daripada yang terlihat.
Sorotan Utama
- Suku cadang ekuivalen adalah produk yang disertifikasi oleh lembaga terakreditasi; suku cadang aftermarket tanpa sertifikat tidak dianggap sebagai ekuivalen.
- Dalam asuransi lalu lintas, jika suku cadang asli dipasang pada kendaraan, penggantian juga secara aturan dilakukan dengan suku cadang asli; beban pembuktian ada pada pihak penanggung.
- Dalam asuransi komprehensif, untuk kendaraan di bawah usia 3 tahun prioritasnya adalah suku cadang asli, sedangkan untuk kendaraan yang lebih tua adalah suku cadang ekuivalen.
- Yang menentukan aturan yang berlaku bukanlah tanggal kecelakaan, melainkan tanggal penerbitan polis.
- Jika jenis suku cadang tidak tertulis dengan jelas dalam polis, penawaran yang tampak murah akan menimbulkan masalah saat kerusakan terjadi.
Bagaimana Aturan Bekerja di Setiap Jenis Asuransi: Pemisahan antara Asuransi Komprehensif dan Asuransi Lalu Lintas
Kesalahan yang paling sering dilakukan di sini adalah menganggap asuransi lalu lintas dan asuransi komprehensif tunduk pada aturan yang sama. Keduanya adalah dunia yang terpisah. Asuransi lalu lintas wajib menutupi kerusakan pihak lawan dan harganya diawasi oleh negara; sementara asuransi komprehensif menjamin kerugian kendaraan Anda sendiri, yaitu peristiwa seperti tabrakan, pencurian, dan kebakaran, serta harganya ditentukan di pasar bebas. Aturannya juga berbeda dalam hal suku cadang.
Aturan yang berlaku dalam asuransi lalu lintas
Ketentuan Umum Asuransi Lalu Lintas pada butir 2.2.1 yang berlaku saat ini mulai berlaku dengan perubahan yang diterbitkan dalam Berita Resmi Negara tertanggal 4 Desember 2021. Menurut ketentuan tersebut, jika bagian yang rusak masih orisinal dan tidak dapat diperbaiki, bagian tersebut diganti dengan bagian orisinal. Untuk beralih ke bagian ekuivalen atau bagian bekas pakai, diperlukan persetujuan pemilik hak atau kondisi penggantian dengan bagian orisinal yang secara faktual tidak mungkin dilakukan; beban pembuktian berada pada penanggung asuransi. Jika bagian yang rusak memang bukan orisinal, maka digunakan bagian ekuivalen atau bagian bekas pakai; jika perbaikan dilakukan dengan bagian orisinal padahal tersedia pilihan bagian ekuivalen, tanggung jawab penanggung asuransi dibatasi sebesar harga bagian ekuivalen tersebut. Dalam kedua kasus tersebut, meskipun terjadi peningkatan nilai pada kendaraan setelah perbaikan, selisih tersebut tidak dapat dikurangkan dari ganti rugi; ketentuan umum secara tegas melarang hal itu.
Yang menentukan dalam asuransi kendaraan menyeluruh adalah klausul-klausulnya
Asuransi all risk adalah asuransi kontrak, sehingga aturan umum dalam lalu lintas tidak berlaku sepenuhnya di sini. Dalam asuransi all risk, aturan usia kendaraan berlaku: jika kendaraan di bawah usia 3 tahun mengalami kecelakaan dan perbaikan bagian yang rusak tidak mungkin dilakukan, prioritas tetap pada bagian orisinal; jika bagian orisinal tidak ditemukan, digunakan bagian ekuivalen atau bagian orisinal yang diperoleh dari kendaraan yang telah mengakhiri masa pakainya. Sedangkan untuk kendaraan yang berusia di atas tiga tahun, prioritas beralih ke bagian ekuivalen. Di luar itu, yang menentukan adalah klausul yang tercantum dalam polis Anda: jika bagian ekuivalen telah disepakati secara tegas dalam polis, persetujuan tambahan dari tertanggung tidak diperlukan; jika tidak disebutkan atau tertanggung mengajukan keberatan, penggunaan bagian orisinal dapat diwajibkan. Ada satu kehalusan lain yang berkaitan dengan perhitungan waktu: yang menentukan aturan yang berlaku bukanlah tanggal kecelakaan, melainkan tanggal penerbitan polis kendaraan yang menimbulkan kerugian. Pada polis yang dibuat sebelum 4 Desember 2021 berlaku naskah sebelumnya.
Mengapa Premi Berbeda: Bagaimana Butir Bagian Dicantumkan dalam Polis?
Penggunaan bagian ekuivalen umumnya memberikan keunggulan premi; di balik tawaran dengan premi lebih rendah sering kali terdapat pilihan ini. Dengan pengamatan selama tiga puluh tahun, saya dapat mengatakan bahwa industri ini tidak pernah memberikan diskon gratis: setiap pengurangan premi berarti pembelian satu fleksibilitas dari Anda pada saat terjadi kerugian. Yang penting adalah membelinya dengan menyadari fleksibilitas tersebut.
Salah satu hal yang membingungkan adalah bahwa tempat perbaikan dilakukan dan jenis bagian yang digunakan merupakan dua butir yang terpisah. Pada penawaran asuransi all risk, baris bengkel dan baris bagian harus dibaca secara terpisah; polis yang menjamin bengkel resmi belum tentu memberikan komitmen bagian orisinal. Jenis bagian harus dinyatakan secara tegas dalam polis. Jika tidak dinyatakan, tawaran yang tampak murah hari ini akan menjadi mahal esok hari di meja penanganan kerugian.
Pertanyaan yang harus diajukan sebelum memperpanjang polis hanya satu kalimat dan jelas: dalam perbaikan kerugian, jenis bagian seperti apa yang akan dipasang pada kendaraan saya dalam kondisi seperti apa, dan pada tahap mana persetujuan saya akan diminta? Jawaban tertulis atas pertanyaan ini merupakan landasan terkuat untuk sengketa yang mungkin timbul di kemudian hari.
Apa Kata Peradilan: Kerangka Dewan Negara dan Mahkamah Kasasi
Landasan hukum di bidang ini sebagian besar dibentuk oleh lembaga peradilan. Syarat umum tahun 2015 sebelumnya mengutamakan suku cadang ekuivalen; Danish Tay 15. tanggal 27 Juni 2018 menjadi final melalui keputusan Majelis Perkara Administrasi Negara Danistay tanggal 16 Maret 2020. Perubahan tahun 2020 yang memuat konsep "suku cadang yang dapat digunakan kembali" juga dibatalkan. Majelis Danistay Livu ke-8 dalam keputusannya tanggal 23 November 2022, saat membatalkan aturan yang mengutamakan penggantian dengan suku cadang ekuivalen dalam segala kondisi, menyatakan bahwa tidak ada dasar hukum bagi pemasangan suku cadang bekas pada kendaraan pihak ketiga tanpa persetujuan mereka, dan hal itu merupakan pembatasan hak kepemilikan yang tidak berdasarkan undang-undang. Selain itu, Majelis Perkara Administrasi Negara menghentikan pelaksanaan ketentuan suku cadang yang dapat digunakan kembali dalam syarat umum. Akibatnya, sejak tahun 2021 perusahaan asuransi wajib memperoleh persetujuan pemilik kendaraan mengenai suku cadang yang akan dipasang.
Yurisprudensi Majelis Perdata ke-4 Mahkamah Agung juga searah dengan hal tersebut. Dalam keputusan tanggal 17 Februari 2025, ditekankan bahwa penanggung asuransi harus membuktikan bahwa suku cadang tersebut bukan orisinal atau bahwa ada padanan yang sesuai peraturan perundang-undangan; jika tidak dapat dibuktikan, kerusakan akan ditanggung dengan suku cadang orisinal; pencantuman suku cadang sebagai ekuivalen dalam laporan ahli saja tidak berlaku sebagai persetujuan. Dalam sebuah keputusan tahun 2017, majelis menyatakan bahwa kerugian nyata hanya dapat dijamin dengan menggunakan suku cadang sepenuhnya orisinal dalam perbaikan kendaraan; dalam keputusan lain tahun 2022, bahwa jika penyediaan suku cadang ekuivalen telah disepakati dalam polis, harga ekuivalen akan dipakai dalam perhitungan nilai, namun untuk suku cadang yang tidak memiliki padanan bersertifikat, harga orisinal akan digunakan sebagai acuan. Sementara dalam keputusan Januari 2025, dikenang bahwa dalam asuransi kendaraan penuh, klausul tempat perbaikan bersifat menentukan; jika perbaikan dilakukan di bengkel yang tidak memiliki perjanjian, selisihnya ditanggung oleh tertanggung.
Rem dan Suspensi: Sisi Keamanan dari Persoalan Suku Cadang
Persoalan suku cadang bukan sekadar persoalan uang; beberapa suku cadang merupakan bagian langsung dari keselamatan berkendara. Sistem rem, airbag, sabuk pengaman, kemudi, dan suspensi termasuk kategori ini, dan produk palsu tanpa kendali dan tanpa dokumen di area tersebut menimbulkan risiko serius. Kampas rem berkualitas rendah saat panas dapat mengalami penurunan daya cengkeraman; pengereman yang tidak seimbang, keausan cepat, dan kerusakan cakram rem menyusul setelahnya. Saran para ahli jelas: untuk suku cadang yang krusial dari sisi keselamatan, sebaiknya memilih OEM atau padanan kelas atas yang bersertifikat. Pada bagian bodi, suku cadang ekuivalen bisa menjadi pilihan yang dapat didiskusikan; pada jalur rem, tidak untuk didiskusikan.
Daftar Periksa Langkah demi Langkah agar Tidak Kehilangan Hak Saat Terjadi Kerusakan
Beberapa langkah yang diambil sebelum proses perbaikan dimulai akan menyelesaikan sebagian besar sengketa yang mungkin timbul di kemudian hari. Urutannya penting:
- Dokumentasikan keaslian suku cadang yang rusak dengan foto dan catatan servis.
- Periksa laporan ahli baris demi baris; perhatikan apa yang tertulis dalam daftar suku cadang.
- Jika Anda tidak menyetujui penggunaan suku cadang ekuivalen, sampaikan secara tertulis.
- Jangan menandatangani formulir persetujuan yang disodorkan kepada Anda sebelum membacanya.
- Pada berkas yang melibatkan kendaraan pihak lawan, ketahui tanggal awal polis; aturan yang berlaku ditentukan oleh tanggal tersebut.
- Ajukan biaya perbaikan dan penurunan nilai sebagai butir terpisah; kedua konsep ini berbeda satu sama lain.
Pada jalur keberatan pun urutannya jelas: terlebih dahulu diajukan permohonan tertulis kepada perusahaan asuransi, ini merupakan syarat gugatan. Jika hasilnya negatif, Komisi Arbitrase Asuransi masuk ke dalam proses; untuk transaksi di luar arbitrase seperti pemasangan suku cadang tanpa izin, diajukan ke Badan Penyelesaian Sengketa Konsumen, untuk tahun 2025 batas jalur ini adalah 149.000 TL; keberatan terhadap keputusan badan diajukan di Pengadilan Konsumen. Adapun perpanjangan asuransi kendaraan menyeluruh: perpanjangan dapat dilakukan dalam rentang 15-30 hari sebelum polis berakhir; jika Anda memperpanjang sebelum tanggal berakhir, diskon bebas klaim Anda tetap terjaga.
Jawaban Singkat: Pada Asuransi Kendaraan Menyeluruh, Apakah yang Dipasang Orijinal atau Ekuivalen?
Mari kita masuk ke inti persoalan: polis Anda sangat menentukan suku cadang apa yang akan dipasang pada kendaraan Anda dalam asuransi kendaraan menyeluruh. Pada kendaraan di bawah usia tiga tahun, ganti utama suku cadang yang tidak dapat diperbaiki adalah suku cadang orijinal; pada kendaraan di atas tiga tahun, prioritas berpindah ke suku cadang ekuivalen. Jika di polis Anda tertulis secara jelas suku cadang ekuivalen, Anda dianggap telah menyetujuinya; jika tidak tertulis dan Anda keberatan, maka dijalankan jalur suku cadang orijinal. Pembuktian persetujuan Anda menjadi tanggung jawab penanggung, dan sebuah daftar dalam laporan ahli tidak menggantikan pembuktian tersebut. Dengan regulasi baru yang berlaku pada 1 Juli 2026, proses klaim kerusakan dan penurunan nilai mulai berjalan melalui sistem EKSIST; perhitungan penurunan nilai memasuki tahap yang diotomatisasi oleh ahli. Itulah aturannya; sisanya, tergantung pada mengajukan satu pertanyaan itu sebelum Anda menandatangani polis Anda.
Sumber
- Bagaimana Cara Mendapatkan Selisih Biaya Suku Cadang Orijinal? Syarat Suku Cadang Ekuivalen
- Apa Saja Penerapan dan Syarat Suku Cadang Ekuivalen?
- Apa Penerapan dan Syarat Suku Cadang Ekuivalen?
- Perbedaan Suku Cadang Orijinal dan Ekuivalen dalam Asuransi Kendaraan Menyeluruh
- Suku Cadang Orijinal atau Ekuivalen? Aturan Baru Pasca 2026
- Penerapan Suku Cadang Ekuivalen dan Syaratnya
- Bagaimana Cara Mendapatkan Selisih Biaya Suku Cadang Orijinal (Selisih Kerusakan)? 2026
- Apa Itu Penerapan Suku Cadang Ekuivalen pada Asuransi Kendaraan Menyeluruh?
- Apa yang Berubah pada Kerusakan dan Penurunan Nilai Kendaraan pada 1 Juli 2026