Originalteil oder gleichwertiges Teil bei der Kaskoversicherung?
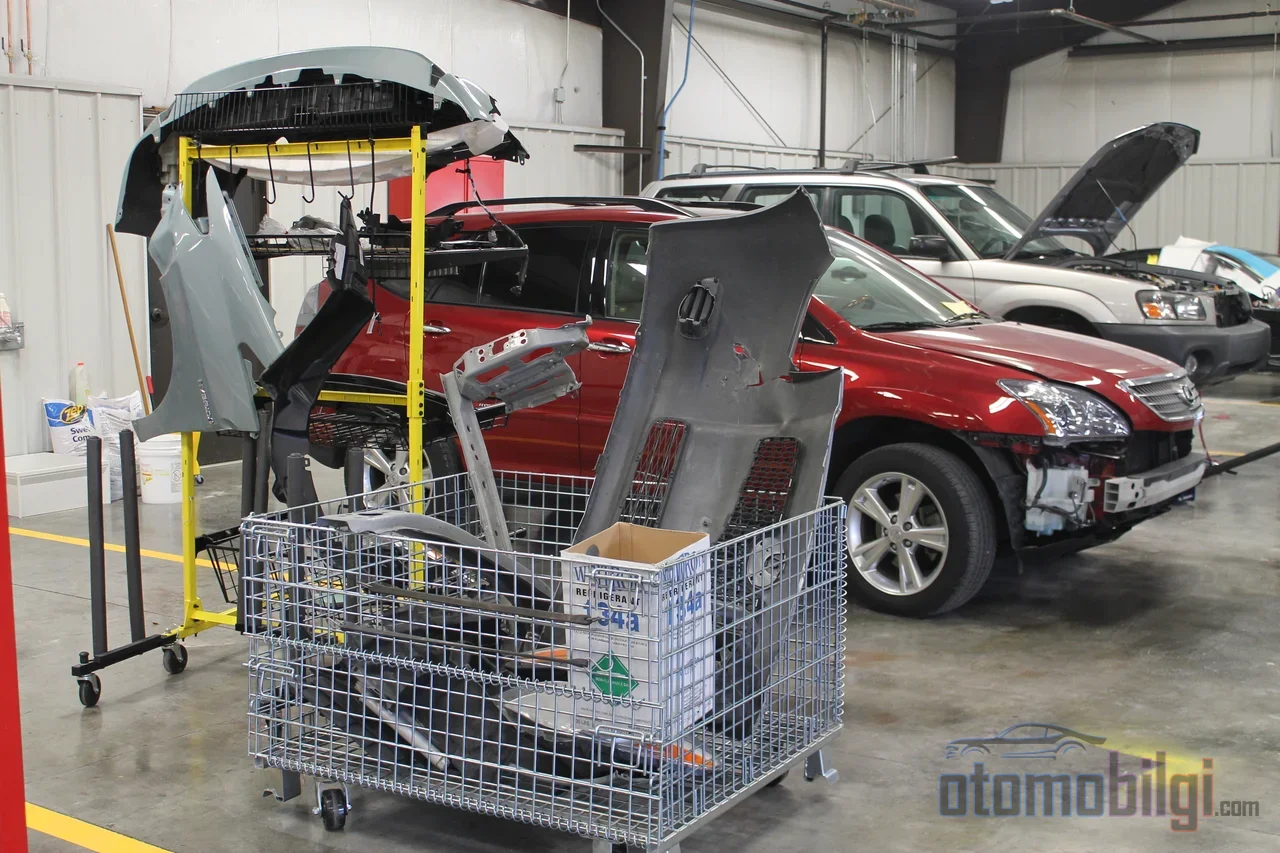
Wenn Sie Angebote für die Verlängerung Ihrer Kaskoversicherung einholen, erhalten Sie zwei Preise: einer deutlich günstig, der andere deutlich teurer. Der Großteil des Unterschieds steckt meist in einer einzigen Zeile: welches Teil bei der Schadensreparatur verwendet wird. Diese Zeile bestimmt, ob bei einem Unfall ein Originalteil oder ein gleichwertiges Teil in Ihr Fahrzeug eingebaut wird, und beeinflusst unmittelbar die Wahrscheinlichkeit, dass die Rechnung aus Ihrer Tasche kommt. Auf dieser Seite erklären wir Schritt für Schritt, was diese Zeile bedeutet, wie sie mit der Prämie zusammenhängt und welche Frage Sie vor der Verlängerung der Police stellen sollten, um keine Ansprüche zu verlieren.
Was sind Originalteile und gleichwertige Teile wirklich?
Damit in dieser Diskussion alle dieselbe Sprache sprechen, müssen zunächst die Definitionen geklärt werden. Ein Originalteil ist ein Ersatzteil, das in derselben Qualität wie die bei der Herstellung oder Montage des Fahrzeugs verwendeten Teile produziert wird und den Vorgaben des Herstellers entspricht; im Branchenjargon OEM genannt, also ein Produkt aus der eigenen Lieferkette des Herstellers. Ein gleichwertiges Teil hingegen ist ein Teil, das von einem anderen Unternehmen als dem Originalhersteller gefertigt, aber in Bezug auf Masse, Abmessungen, Material und Funktionalität mit dem Originalteil verglichen und dieser Vergleich von einer akkreditierten Stelle zertifiziert wurde. Der entscheidende Punkt ist: Ein Nachbauteil ohne Zertifikat gilt nicht als gleichwertig. Das gleichwertige Teil ist eine Kategorie, die allein durch sein Zertifikat besteht; nicht jedes auf dem Markt umlaufende Ersatzprodukt fällt unter diese Definition.
Zwei weitere Begriffe kommen ins Spiel. Das Originalersatzteil ohne Logo ist ein Produkt, das nach denselben Standards wie die Ersatzteile des Fahrzeugs hergestellt, aber ohne Markenlogo versehen ist; es ist teurer als das gleichwertige Teil. Ein wiederverwendbares Teil dagegen ist ein kodifiziertes, unbeschädigtes und rückverfolgbares gebrauchtes Teil im Rahmen der Verordnung über die Prüfung von Fahrzeugen, die ihre Lebensdauer erreicht haben. Die Frage "Original oder gleichwertig" umfasst also ein breiteres Spektrum, als es scheint.
Die wichtigsten Punkte
- Ein gleichwertiges Teil ist ein von einer akkreditierten Stelle zertifiziertes Produkt; ein Nachbauteil ohne Zertifikat gilt nicht als gleichwertig.
- In der Verkehrshaftpflichtversicherung gilt: Wenn ein Originalteil ins Fahrzeug eingebaut wurde, erfolgt der Austausch grundsätzlich ebenfalls mit einem Originalteil; die Beweislast liegt beim Versicherer.
- In der Kaskoversicherung haben bei Fahrzeugen unter 3 Jahren Originalteile Vorrang, bei älteren Fahrzeugen gleichwertige Teile.
- Nicht das Unfalldatum, sondern das Ausstellungsdatum der Police bestimmt die anzuwendende Regel.
- Wenn die Teileposition in der Police nicht klar angegeben ist, verursacht das scheinbar günstige Angebot im Schadensfall Probleme.
Wie die Regel in welcher Versicherung gilt: Die Trennung von Kasko- und Verkehrshaftpflichtversicherung
Der häufigste Fehler hierbei ist, die Verkehrshaftpflichtversicherung und die Kaskoversicherung denselben Regeln unterworfen zu sehen. Beides sind unterschiedliche Welten. Die obligatorische Verkehrshaftpflichtversicherung deckt die Schäden der Gegenseite ab und ihre Preise unterliegen der staatlichen Kontrolle; die Kaskoversicherung hingegen sichert die eigenen Schäden Ihres Fahrzeugs ab, also Ereignisse wie Zusammenstoß, Diebstahl oder Brand, und wird auf dem freien Markt bepreist. Auch bei den Teilen gelten unterschiedliche Regeln.
Die in der Verkehrshaftpflichtversicherung geltende Regel
Die bestehende Regelung in Artikel 2.2.1 der Allgemeinen Versicherungsbedingungen der Verkehrshaftpflichtversicherung trat durch die im Amtsblatt vom 4. Dezember 2021 veröffentlichte Änderung in Kraft. Demnach wird ein beschädigtes Originalteil, wenn eine Reparatur nicht möglich ist, durch ein Originalteil ersetzt. Für den Übergang zu einem gleichwertigen oder wiederverwendbaren Teil ist entweder die Zustimmung des Anspruchsberechtigten oder die tatsächliche Unmöglichkeit des Austauschs gegen ein Originalteil erforderlich; die Beweislast liegt beim Versicherer. Ist das beschädigte Teil bereits kein Originalteil, wird ein gleichwertiges oder wiederverwendbares Teil verwendet; wird trotz bestehender Möglichkeit eines gleichwertigen Teils mit einem Originalteil repariert, ist die Haftung des Versicherers auf den Preis des gleichwertigen Teils beschränkt. Selbst wenn die Reparatur in beiden Fällen zu einer Wertsteigerung des Fahrzeugs führt, darf dieser Unterschied nicht von der Entschädigung abgezogen werden; die allgemeinen Bedingungen verbieten dies ausdrücklich.
Maßgeblich für die Kaskoversicherung sind die Klauseln.
Die Kaskoversicherung ist eine Vertragsversicherung, und die allgemeine Regel im Straßenverkehr gilt hier nicht eins zu eins. In der Kaskoversicherung greift die Altersregel: Wenn bei einem Unfall die Reparatur des beschädigten Teils bei einem Fahrzeug unter 3 Jahren nicht möglich ist, hat das Originalteil Vorrang; ist kein Originalteil auffindbar, wird ein gleichwertiges Teil oder ein aus Fahrzeugen am Ende ihrer Lebensdauer stammendes Originalteil verwendet. Bei Fahrzeugen über drei Jahre gilt der Vorrang des gleichwertigen Teils. Darüber hinaus maßgeblich ist die Klausel, die in Ihrer Police vermerkt ist: Ist die Verwendung gleichwertiger Teile in der Police ausdrücklich vereinbart, ist keine gesonderte Zustimmung des Versicherungsnehmers erforderlich; ist dies nicht angegeben oder widerspricht der Versicherungsnehmer, kann die Verwendung eines Originalteils verpflichtend sein. Eine weitere Feinheit liegt im Zeitpunkt: Maßgeblich für die anzuwendende Regel ist nicht das Unfalldatum, sondern das Datum der Ausstellung der Police des Fahrzeugs, das den Schaden verursacht hat. Auf vor dem 4. Dezember 2021 abgeschlossene Policen ist der frühere Wortlaut anzuwenden.
Warum die Prämie unterschiedlich ist: Wie wird die Teileklausel in der Police angegeben?
Die Verwendung gleichwertiger Teile bietet in der Regel einen Prämienvorteil; hinter günstigeren Angeboten steckt meist genau diese Wahl. Ich kann nach dreißig Jahren Beobachtung sagen: Die Branche gibt nie kostenlose Rabatte: jede Prämienermäßigung bedeutet, dass Ihnen im Schadensfall eine Flexibilität abgekauft wird. Entscheidend ist, diese Flexibilität bewusst zu kaufen.
Einer der verwirrenden Punkte ist, dass die Frage, in welcher Werkstatt die Reparatur erfolgt, und die Frage, welches Teil verwendet wird, zwei getrennte Posten sind. Im Kaskoangebot müssen die Zeile für die Werkstatt und die Zeile für die Teile getrennt gelesen werden; eine Police mit Vertragswerkstattgarantie muss nicht zwangsläufig auch das Versprechen von Originalteilen enthalten. Die Teilart muss in der Police ausdrücklich angegeben sein. Fehlt diese Angabe, wird das heute günstig erscheinende Angebot morgen am Schadentisch teuer.
Die Frage, die vor der Verlängerung der Police gestellt werden muss, ist ein Satz und eindeutig: Welche Art von Teil wird unter welchen Bedingungen bei der Schadenreparatur in mein Fahrzeug eingebaut und in welchem Stadium werde ich um meine Zustimmung gebeten? Die schriftliche Antwort auf diese Frage ist die solideste Grundlage für einen späteren Streitfall.
Was die Rechtsprechung sagt: Der Rahmen von Verwaltungsgerichtshof und Kassationsgerichtshof
Die rechtliche Grundlage dieses Bereichs wurde weitgehend durch die Rechtsprechung geprägt. Die allgemeinen Bedingungen von 2015 gaben dem Ersatzteil ursprünglich Vorrang; Die Aufhebung des Beschlusses der 15. Kammer des Danistay vom 27. Juni 2018 wurde mit dem Beschluss des Verwaltungsgerichtssenats des Danistay vom 16. März 2020 rechtskräftig. Auch die im Jahr 2020 eingefügte Änderung mit dem Begriff "wiederverwendbares Teil" wurde aufgehoben. Im Beschluss der 8. Kammer des Danistay vom 23. November 2022 wurde die Regelung, die den Wechselvorrang unter allen Umständen dem Ersatzteil einräumte, aufgehoben; dabei wurde festgestellt, dass es keine rechtliche Grundlage dafür gibt, ohne Zustimmung der Fahrzeughalter Teile an Fahrzeuge Dritter anzubauen, und dass dies eine gesetzlose Einschränkung des Eigentumsrechts darstellt. Außerdem setzte der Verwaltungsgerichtssenat die Durchführung der Klausel über wiederverwendbare Teile in den allgemeinen Bedingungen aus. Infolgedessen müssen Versicherungsunternehmen seit 2021 die Zustimmung des Fahrzeughalters einholen, wenn es um die Frage geht, welches Teil verbaut wird.
Die Rechtsprechung der 4. Zivilkammer des Kassationsgerichts geht in dieselbe Richtung. Im Beschluss vom 17. Februar 2025 wurde betont, dass der Versicherer nachweisen muss, dass die Teile keine Originalteile sind oder dass entsprechende Ersatzteile den Vorschriften entsprechen; ist dies nicht nachweisbar, wird der Schaden mit dem Originalteil behoben; die bloße Auführung der Teile als Ersatzteile im Gutachterbericht gilt nicht als Zustimmung. In einem Beschluss der Kammer aus dem Jahr 2017 hieß es, dass der tatsächliche Schaden nur dadurch ausgeglichen werden kann, dass bei der Reparatur des Fahrzeugs vollständig Originalteile verwendet werden; in einem anderen Beschluss aus dem Jahr 2022 wurde festgestellt, dass, wenn in der Police die Bereitstellung von Ersatzteilen vereinbart ist, bei der Abrechnung des Betrags der Ersatzteilpreis maßgeblich ist, bei Teilen jedoch, für die es kein zertifiziertes Ersatzteil gibt, die Originalpreise zugrunde gelegt werden. Im Beschluss vom Januar 2025 wurde darauf hingewiesen, dass bei der Kaskoversicherung die Klausel über den Reparaturort maßgeblich ist und dass, wenn die Reparatur in einer nicht gebundenen Werkstatt durchgeführt wird, die Differenz zu Lasten des Versicherten bleibt.
Bremse und Fahrwerk: Die Sicherheitsfront der Teildebatte
Die Teilefrage ist nicht nur eine Frage des Geldes; manche Teile sind direkt Teil der Fahrzeugsicherheit. Bremsanlage, Airbag, Sicherheitsgurt, Lenkung und Fahrwerk gehören zu dieser Kategorie, und unkontrollierte, nicht dokumentierte Nachbauten in diesen Bereichen bergen ein ernstes Risiko. Eine minderwertige Bremsbelagmatte kann beim Erhitzen zu Haftverlust führen; ungleichmäßiges Bremsen, schneller Verschleiß und Bremsscheibenschäden folgen darauf. Die Expertenempfehlung ist eindeutig: Bei sicherheitskritischen Teilen sollten OEM-Teile oder zertifizierte Premium-Ersatzteile bevorzugt werden. Ersatzteile an der Karosserie können eine diskutierbare Wahl sein; an der Bremsleitung sind sie nicht verhandelbar.
Schritt-für-Schritt-Checkliste, um im Schadensfall keine Ansprüche zu verlieren
Einige Schritte, die vor Beginn des Reparaturprozesses unternommen werden, lösen einen Großteil eines späteren Streits von vornherein. Die Reihenfolge ist wichtig:
- Dokumentieren Sie die Originalität der beschädigten Teile mit Fotos und Serviceunterlagen.
- Prüfen Sie den Gutachterbericht Zeile für Zeile; achten Sie darauf, was in der Teileliste steht.
- Wenn Sie der Verwendung von Ersatzteilen nicht zustimmen, teilen Sie dies schriftlich mit.
- Unterschreiben Sie das Ihnen vorgelegte Zustimmungsformular nicht, ohne es gelesen zu haben.
- Erfahren Sie bei Fällen, in denen ein entgegenkommendes Fahrzeug beteiligt ist, das Beginndatum der Police; dieses Datum bestimmt die anzuwendende Regel.
- Fordern Sie Reparaturkosten und Wertverlust als getrennte Posten ein; diese beiden Begriffe unterscheiden sich voneinander.
Auch beim Einspruchsverfahren ist die Reihenfolge klar: zuerst wird ein schriftlicher Antrag bei der Versicherung gestellt, dies ist eine Klagevoraussetzung. Fällt das Ergebnis negativ aus, tritt die Schiedskommission für Versicherungen in Aktion; bei schiedsgerichtsfreien Vorgängen wie dem Einbau nicht autorisierter Teile wenden Sie sich an die Verbraucherschlichtungsstelle, die Grenze für diesen Weg beträgt für 2025 149.000 TL; Einspruch gegen den Beschluss der Schlichtungsstelle wird bei den Verbrauchergerichten eingelegt. Was die Kasko-Verlängerung betrifft: die Verlängerung kann im Zeitraum von 15-30 Tagen vor Ablauf der Police erfolgen; wenn Sie vor dem Ablaufdatum verlängern, bleibt Ihr schadenfreier Rabatt erhalten.
Kurze Antwort: Wird bei der Kasko ein Original- oder ein gleichwertiges Teil eingebaut?
Kommen wir zum Kern der Frage: Welches Teil in Ihr Fahrzeug eingebaut wird, bestimmt bei der Kasko im Wesentlichen Ihre Police. Bei Fahrzeugen unter drei Jahren ist die vorrangige Entsprechung eines nicht reparablen Teils das Originalteil; bei Fahrzeugen über drei Jahren geht der Vorrang auf das gleichwertige Teil über. Steht in Ihrer Police ausdrücklich ein gleichwertiges Teil, gelten Sie als damit einverstanden; steht es nicht darin und Sie widersprechen, wird der Weg des Originalteils beschritten. Den Nachweis Ihrer Zustimmung muss der Versicherer erbringen, und eine Liste im Gutachten des Sachverständigen ersetzt diesen Nachweis nicht. Mit den am 1. Juli 2026 in Kraft getretenen neuen Regelungen laufen Schadens- und Wertverlustprozesse über das EKSIST-System; die Wertverlustberechnung ging in eine vom Sachverständigen automatisierte Phase über. Das ist die Regel; der Rest hängt davon ab, dass Sie vor der Unterzeichnung Ihrer Police diese eine einzige Frage stellen.
Quellen
- Wie erhält man die Differenzkosten für Originalteile? Die Bedingung des gleichwertigen Teils
- Was ist die Anwendung gleichwertiger Teile und ihre Bedingungen?
- Was bedeutet die Anwendung gleichwertiger Teile und welche Bedingungen gelten?
- Der Unterschied zwischen Original- und gleichwertigen Teilen in der Kaskoversicherung
- Originalteil oder gleichwertiges Teil? Die neue Regel nach 2026
- Anwendung gleichwertiger Teile und ihre Bedingungen
- Wie erhält man die Differenzkosten für Originalteile (Schadensdifferenz)? 2026
- Was ist die Anwendung gleichwertiger Teile in der Kasko?
- Was ändert sich am 1. Juli 2026 bei Fahrzeugschäden und Wertverlust