Trasloco originale o parte equivalente?
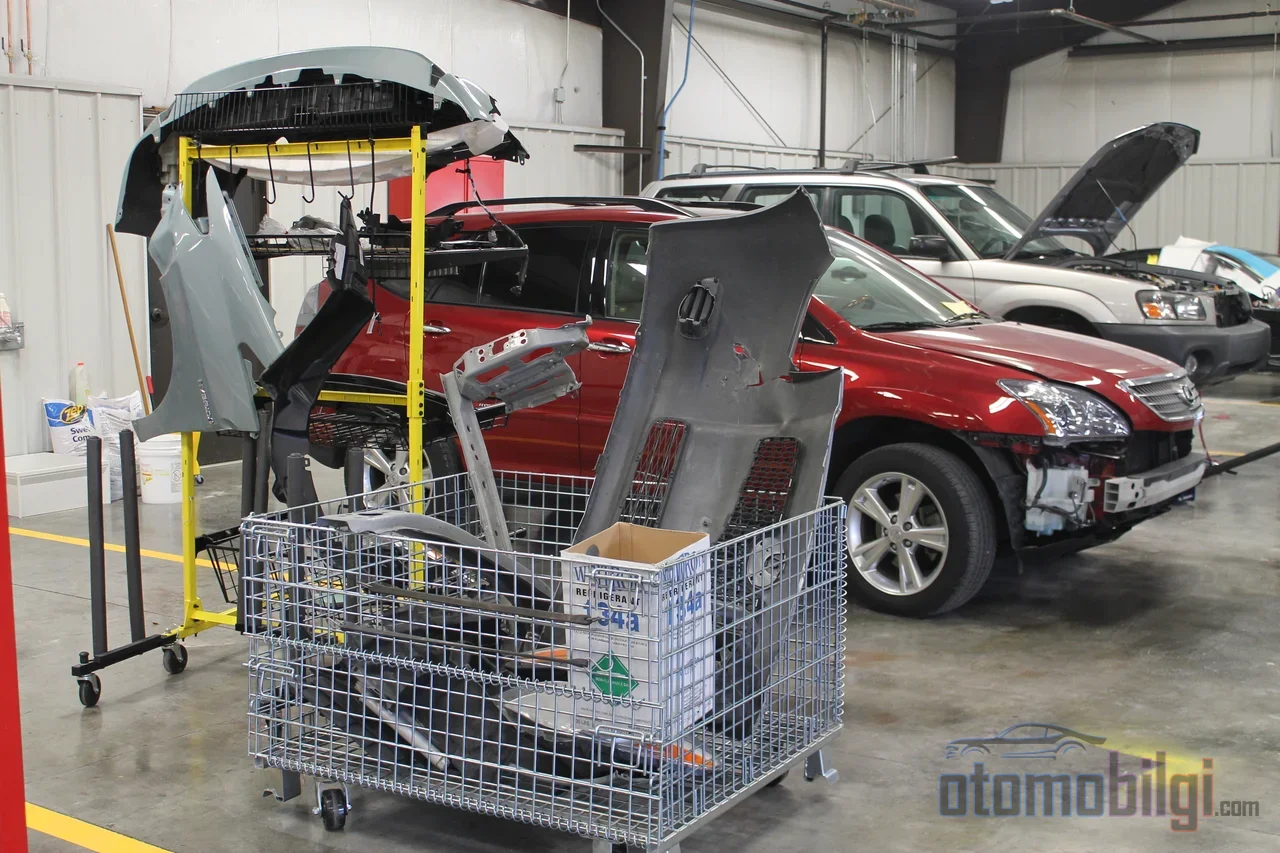
Quando raccogli preventivi per rinnovare la tua polizza RCA, ti vengono presentati due prezzi: uno visibilmente economico, l'altro visibilmente costoso. La maggior parte della differenza spesso è nascosta in una sola riga: quale pezzo verrà utilizzato nella riparazione dei danni. Questa riga determina se, in caso di incidente, sulla tua auto verrà montato un pezzo originale o un pezzo equivalente e incide direttamente sulla possibilità che la fattura venga pagata dal tuo pocket. In questa pagina spieghiamo passo dopo passo cosa significa quella riga, quale è la sua relazione con il premio e la domanda che devi porre prima di rinnovare la polizza per non perdere i tuoi diritti.
Cosa sono in realtà il Pezzo Originale e il Pezzo Equivalente?
Affinché in questa discussione tutti parlino la stessa lingua, è prima necessario chiarire le definizioni. Il pezzo originale è il ricambio prodotto con la stessa qualità dei pezzi utilizzati nella produzione o nel montaggio del veicolo e secondo gli standard del produttore; con il nome comune nel settore è OEM, cioè il prodotto che esce dalla stessa filiera del produttore. Il pezzo equivalente invece è un pezzo fabbricato da un'azienda diversa dal produttore originale, ma paragonato all'originale per massa, dimensioni, materiali e funzionalità, e tale confronto documentato da un organismo accreditato. Il punto critico è questo: un pezzo aftermarket senza documentazione non è considerato equivalente. Il pezzo equivalente è una categoria che si regge in piedi grazie alla sua certificazione; non ogni prodotto equivalente in circolazione sul mercato rientra in questa definizione.
Altri due concetti entrano in gioco. Il ricambio originale senza logo è un prodotto prodotto con gli stessi standard dei ricambi del veicolo ma che non porta il logo del marchio; è più costoso rispetto al pezzo equivalente. Il pezzo riutilizzabile invece è un pezzo usato codificato nell'ambito del Regolamento sul Controllo dei Veicoli a Fine Vita, senza danni e tracciabile. Quindi la domanda "originale o equivalente" copre uno spettro più ampio di quanto sembri.
Punti Salienti
- Il pezzo equivalente è un prodotto documentato da un organismo accreditato; il pezzo aftermarket senza documentazione non è considerato equivalente.
- Nell'assicurazione RC auto, se sul veicolo è stato montato un pezzo originale, anche la sostituzione viene di regola effettuata con l'originale; l'onere della prova è a carico dell'assicuratore.
- Nella RCA, per i veicoli di età inferiore a 3 anni la priorità è al pezzo originale, per i veicoli più vecchi al pezzo equivalente.
- Non è la data dell'incidente a determinare la regola da applicare, ma la data di emissione della polizza.
- Se nella polizza la voce relativa ai pezzi non è scritta chiaramente, il preventivo che sembra economico crea problemi al momento del sinistro.
Come Funziona la Regola in Ciascuna Assicurazione: La Distinzione tra RCA e Assicurazione Obbligatoria
L'errore più frequente in questo contesto è considerare l'assicurazione RC auto e la RCA soggette alle stesse regole. Sono due mondi separati. L'assicurazione obbligatoria RC auto copre i danni della controparte e i suoi prezzi sono soggetti a controllo statale; la RCA invece copre i danni del tuo veicolo, cioè eventi come urti, furti e incendi, e viene prezzata sul libero mercato. Anche per quanto riguarda i pezzi le regole sono diverse.
Nell'assicurazione RC auto la regola in vigore
La disposizione vigente dell'articolo 2.2.1 delle Condizioni Generali dell'Assicurazione Circolazione è entrata in vigore con la modifica pubblicata nella Gazzetta Ufficiale del 4 dicembre 2021. Secondo questa disposizione, se il pezzo danneggiato è originale e la sua riparazione non è possibile, il pezzo viene sostituito con uno originale. Per passare a un pezzo equivalente o riutilizzabile è necessarioeither il consenso del avente diritto o l'impossibilità materiale di sostituirlo con uno originale; l'onere della prova spetta all'assicuratore. Se il pezzo danneggiato non è già originale, viene utilizzato un pezzo equivalente o riutilizzabile; se la riparazione viene effettuata con un pezzo originale quando è disponibile l'opzione equivalente, la responsabilità dell'assicuratore resta limitata al costo del pezzo equivalente. In entrambi i casi, anche se dalla riparazione risulta un aumento di valore del veicolo, questa differenza non può essere dedotta dall'indennizzo; le condizioni generali lo vietano esplicitamente.
Nella kasko (assicurazione danni completa) determinanti sono le clausole
La kasko è un'assicurazione contrattuale e la regola generale della circolazione non si applica qui alla lettera. Nella kasko entra in gioco la regola dell'età: in caso di incidente, se la riparazione del pezzo danneggiato non è possibile su un veicolo di età inferiore a 3 anni, la priorità va al pezzo originale; se l'originale non si trova, viene utilizzato un pezzo equivalente o un pezzo originale proveniente da veicoli a fine vita. Per i veicoli di età superiore a tre anni la priorità passa al pezzo equivalente. Oltre a ciò, determinante è la clausola scritta nella vostra polizza: se nella polizza è concordato esplicitamente il pezzo equivalente, non è richiesto un ulteriore consenso dell'assicurato; se non è indicato o se l'assicurato si oppone, si può essere obbligati a utilizzare il pezzo originale. Un'altra finezza riguarda la tempistica: la regola applicabile è determinata non dalla data dell'incidente, ma dalla data di stipula della polizza del veicolo che ha causato il danno. Alle polizze stipulate prima del 4 dicembre 2021 si applica il testo precedente.
Perché il Premio È Diverso: Come Si Indica la Voce dei Pezzi nella Polizza?
L'uso di pezzi equivalenti generalmente offre un vantaggio sul premio; dietro le offerte con premio più basso spesso c'è proprio questa preferenza. Qui posso dire con trent'anni di osservazione che il settore non fa mai sconti gratis: ogni sconto sul premio significa comprare da voi una flessibilità al momento del sinistro. L'importante è acquistare consapevoli di questa flessibilità.
Uno dei punti fuorvianti è che il servizio in cui avviene la riparazione e il pezzo da utilizzare sono due voci distinte. Nell'offerta kasko la riga del servizio e la riga dei pezzi vanno lette separatamente; una polizza che garantisce l'assistenza in officina autorizzata potrebbe non impegnarsi anche sul pezzo originale. Il tipo di pezzo deve essere indicato chiaramente nella polizza. Se non è indicato, l'offerta che oggi sembra economica domani si rivela costosa al banco del sinistro.
La domanda da porre prima di rinnovare la polizza è di una sola frase ed è chiara: in caso di riparazione del sinistro, in quali condizioni verrà montato sul mio veicolo quale tipo di pezzo e in quale fase verrà richiesto il mio consenso? La risposta scritta a questa domanda è il fondamento più solido di un'eventuale futura controversia.
Cosa Dice la Giurisprudenza: Il Quadro del Consiglio di Stato e della Corte di Cassazione
Il fondamento giuridico di questo ambito è stato in gran parte plasmato dalla giurisprudenza. Le condizioni generali del 2015 davano inizialmente priorità al pezzo equivalente; Il Consiglio di Stato 15. L'annullamento della decisione del 27 giugno 2018 della 15a Sezione è divenuto definitivo con la decisione del 16 marzo 2020 dell'Assemblea Plenaria delle Sezioni Giurisdizionali del Consiglio di Stato. È stato annullato anche la modifica del 2020 che includeva il concetto di "pezzo riutilizzabile". Il Consiglio di Stato 8. La decisione della 15a Sezione del Consiglio di Stato del 23 novembre 2022, annullando la normativa che dava priorità alla sostituzione con il pezzo equivalente in ogni caso, ha dichiarato che non esisteva base giuridica per installare pezzi di ricambio usati nei veicoli di terzi senza il loro consenso, e che ciò rappresentava una limitazione illegittima del diritto di proprietà. Inoltre, l'Assemblea delle Sezioni Giurisdizionali Amministrative ha sospeso l'esecuzione della dicitura "pezzo riutilizzabile" nelle condizioni generali. Di conseguenza, dal 2021 in poi le compagnie assicurative sono tenute a ottenere il consenso del proprietario del veicolo riguardo a quale pezzo installare.
La giurisprudenza della 4ª Sezione Civile della Cassazione va nella stessa direzione. Con la decisione del 17 febbraio 2025 è stato sottolineato che l'assicuratore deve dimostrare che i pezzi non sono originali o che ne esistono equivalenti conformi alla normativa e, in caso contrario, il danno verrà risarcito con pezzi originali; la semplice indicazione dei pezzi come equivalenti nella relazione del perito non equivale da sola a un consenso. Con una decisione del 2017 la Sezione ha precisato che il danno reale può essere compensato solo riparando completamente il veicolo con pezzi originali, mentre con un'altra decisione del 2022 ha indicato che, se la polizza prevede la fornitura di pezzi equivalenti, nel calcolo dell'importo verrà considerato il prezzo equivalente, ma per i pezzi privi di equivalente certificato verranno presi come base i prezzi originali. Con la decisione di gennaio 2025 si è invece ricordato che, nella polizza kasko, la clausola sul luogo di riparazione è determinante e che, se la riparazione viene effettuata in un'officina non convenzionata, la differenza rimane a carico dell'assicurato.
Freni e Sospensioni: Il Fronte della Sicurezza nella Discussione sui Ricambi
La questione dei pezzi non è solo una questione di denaro; alcuni componenti sono parte diretta della sicurezza di guida. L'impianto frenante, gli airbag, le cinture di sicurezza, lo sterzo e le sospensioni rientrano in questa categoria, e in queste aree un ricambio non certificato e privo di documentazione installato senza controlli crea rischi seri. Un pastiglia dei freni di scarsa qualità, quando si surriscalda, può causare una perdita di mordenza; ne seguono frenate instabili, usura rapida e danni al disco. Il consiglio degli esperti è chiaro: per i componenti critici per la sicurezza bisogna preferire pezzi OEM o equivalenti certificati di fascia alta. Sulla carrozzeria il pezzo equivalente può essere una scelta discutibile; sull'impianto frenante non lo è affatto.
Checklist Passo a Passo per Non Perdere i Propri Diritti in Caso di Sinistro
Alcuni passi da compiere prima che inizi il processo di riparazione risolvono in anticipo gran parte dell'eventuale futura controversia. L'ordine è importante:
- Documentare l'originalità dei pezzi danneggiati con foto e registri di servizio.
- Controllare la relazione del perito riga per riga; prestare attenzione a cosa è scritto nell'elenco dei pezzi.
- Se non si acconsente all'uso di pezzi equivalenti, comunicarlo per iscritto.
- Non firmare il modulo di consenso che vi viene presentato senza leggerlo.
- Nei fascicoli in cui è coinvolto il veicolo controparte, informatevi sulla data di inizio della polizza; è quella data a determinare la regola da applicare.
- Richiedete il costo della riparazione e il deprezzamento come voci separate; questi due concetti sono diversi tra loro.
Anche nella via del reclamo l'ordine è chiaro: prima si presenta una richiesta scritta alla compagnia assicurativa, condizione necessaria per la causa. Se l'esito è negativo subentra la Commissione Arbitrale Assicurativa; per le pratiche escluse dall'arbitrato, come l'installazione di ricambi non autorizzati, ci si rivolge al Comitato di Arbitrazione dei Consumatori, il cui limite per il 2025 è di 149.000 TL; l'impugnazione della decisione del comitato avviene presso i Tribunali dei Consumatori. Quanto al rinnovo della kasko: il rinnovo può essere effettuato nell'intervallo di 15-30 giorni prima della scadenza della polizza; se rinnovate prima della data di scadenza, lo sconto per assenza di sinistri viene mantenuto.
Risposta breve: Nella kasko si montano ricambi originali o equivalenti?
Andiamo al nocciolo della questione: è soprattutto la vostra polizza a determinare quale pezzo verrà montato sul vostro veicolo nella kasko. Per un veicolo di età inferiore ai tre anni, la contropartita prioritaria del pezzo non riparabile è il ricambio originale; per un veicolo di età superiore ai tre anni, la priorità passa al ricambio equivalente. Se nella vostra polizza è chiaramente indicato il ricambio equivalente, siete considerati avere dato il vostro consenso; se non è indicato e fate opposizione, si procede con la via del ricambio originale. La prova del vostro consenso spetta all'assicuratore, e un elenco nella relazione del perito non sostituisce tale prova. Con le nuove disposizioni entrate in vigore il 1 luglio 2026, i procedimenti per danni e deprezzamento hanno iniziato a funzionare attraverso il sistema EKSIST; il calcolo del deprezzamento è entrato in una fase automatizzata dal perito. Questa è la regola; il resto dipende dal porre quella domanda di una sola frase prima di firmare la vostra polizza.
Fonti
- Come si ottiene la differenza di costo del ricambio originale? La condizione del ricambio equivalente
- Che cos'è l'applicazione e le condizioni del ricambio equivalente?
- Che cos'è l'applicazione e le condizioni del ricambio equivalente?
- La differenza tra ricambi originali ed equivalenti nell'assicurazione kasko
- Ricambio originale o equivalente? La nuova regola dopo il 2026
- Applicazione e condizioni del ricambio equivalente
- Come si ottiene la differenza di costo del ricambio originale (differenza danni)? 2026
- Che cos'è l'applicazione del ricambio equivalente nella kasko?
- Cosa cambia il 1 luglio 2026 nei danni del veicolo e nel deprezzamento