车损险理赔用原厂件还是同等品质件?
在为您的车损险保单续保收集报价时,您会看到两个价格: 一个明显便宜,另一个明显昂贵. 两者之间的差异大多隐藏在单独的一行条款中: 即在事故维修中使用哪种零件. 这一行决定了事故发生时您的车辆是安装原厂零件还是等效零件,并直接影响您是否需要自掏腰包支付账单的可能性. 本页将逐步解释这一行条款的含义、它与保费的关系,以及为了避免权益受损,在延长保单之前您应该提出的问题.
原厂零件和等效零件到底是什么?
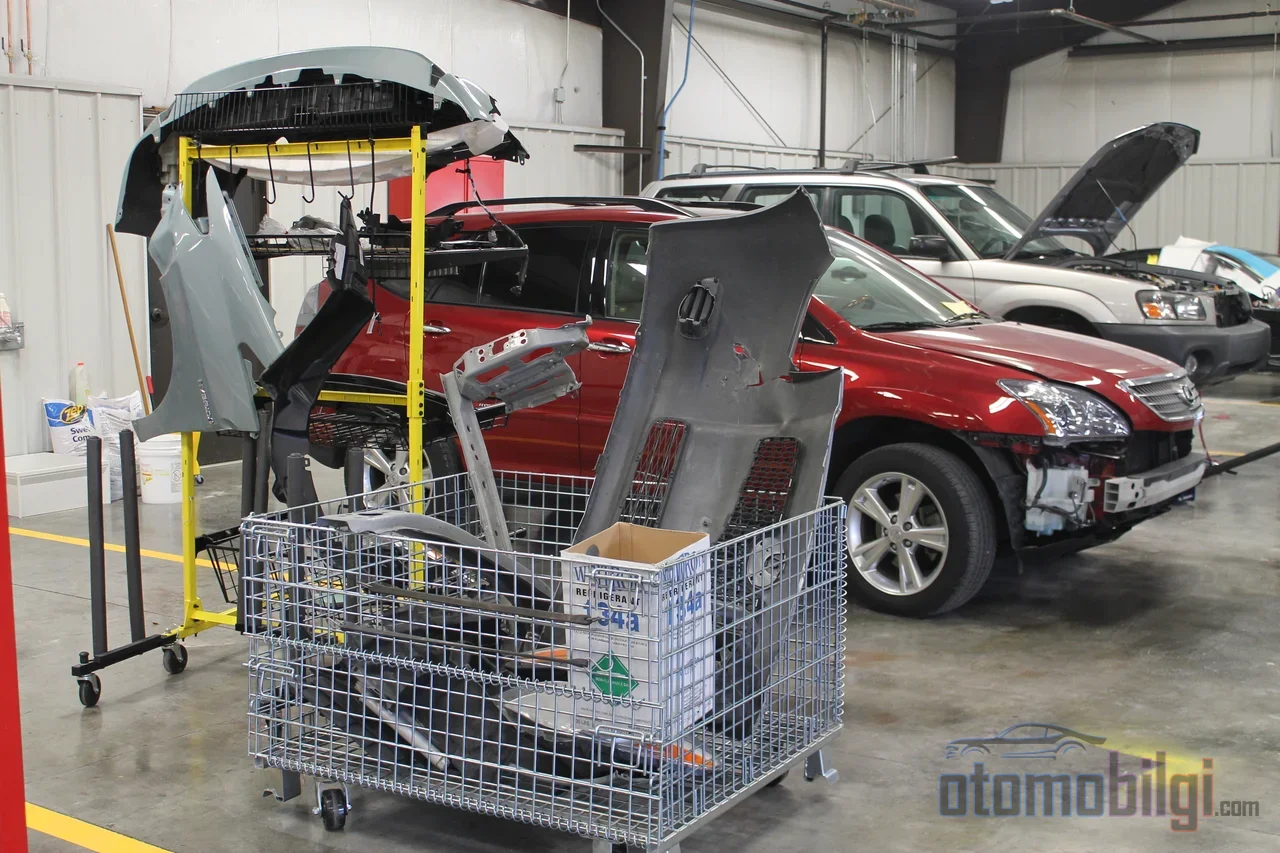
为了让所有人在这场讨论中说的是同一种语言,首先需要明确定义. 原厂件是指与车辆生产或装配中使用的零部件质量相同,并按照制造商标准生产的备件; 用行业通用的名称来说,就是OEM,即来自制造商自身供应链的产品. 等效件则是由原制造商以外的企业生产,但在质量、尺寸、材料和功能方面已与原厂件进行比对,且该比对结果经认可机构认证的零部件. 关键点在于: 没有证书的副厂零件不算等效零件. 等效件是一个凭证书而存在的类别; 市场上流通的每一款同类产品并不都属于这一定义范围.
还有两个概念也参与其中. 无标原厂备件是按照车辆备件相同标准生产但不带有品牌标志的产品; 比等效零件价格更高. 可再使用件则是根据《报废车辆检验管理条例》进行编码、无损坏且来源可追溯的拆车件. 因此,"原厂还是等效"这个问题涵盖的范围比表面上更广.
要点提示
- 等效零件是由经认可的机构认证的产品; 没有证书的副厂零件不算等效零件.
- 在交强险中,如果车辆安装了原厂零件,那么更换时原则上也应使用原厂零件; 举证责任在保险人一方.
- 在车损险中, 车龄小于3年的车辆优先使用原厂零件,较老的车辆则使用等效零件.
- 决定适用规则的不是事故发生日期,而是保单的签发日期.
- 如果保单中没有明确写明零件条款,看似便宜的报价在出险时就会带来麻烦.
规则在不同保险中如何运作: 车损险与交强险的区别
这里最常见的错误是把交强险和商业车险视为适用相同规则. 两者是完全不同的领域. 交强险承担对方的损失,其费率受政府监管; 车损险则保障您车辆自身受到的损失,即碰撞、被盗、起火等事件,并在自由市场上定价. 在零件方面,两者的规则也不同.
交强险中的现行规则
交通保险通用条款第2.2.1条的现行规定,经2021年12月4日《官方公报》公布的修订后生效. 据此,如果受损零件是原厂件且无法修复,则用原厂件更换. 要改用等效件或可再使用件,必须获得权利人的批准,或者实际上无法用原厂件更换; 举证责任在保险人一方. 如果受损部件本身不是原厂件,则使用等效件或可再使用件; 在有等效件可用的情况下若仍用原厂件维修,保险人的责任以等效件的价格为限. 在这两种情况下,即使维修后车辆价值有所增加,该差额也不得从赔偿金中扣除; 通用条款明确禁止这样做.
在车损险(怡安险)中,起决定作用的是合同条款
车损险属于合同保险,交通保险中的一般规则并不完全适用于此. 车损险适用车龄规则: 事故中,若不满3年的车辆受损零部件无法修复,则优先使用原厂件; 如果找不到原厂件,则使用等效件或从报废车辆中获得的原厂件. 对于超过3年的车辆,则优先使用等效件. 除此之外,起决定作用的是您保单中所载明的条款: 若保单中已明确约定使用等效件,则无需再征求被保险人的同意; 若未载明或被保险人提出异议,则可能被要求必须使用原厂件. 另一个细节在于时间点: 决定适用规则的依据不是事故日期,而是造成损失车辆的保单签发日期. 2021年12月4日之前订立的保单适用修订前的文本.
保费为何不同: 零部件项目在保单中如何载明?
使用等效件通常能带来保费优势; 保费较低的报价背后往往就有这一选择. 凭借三十年的观察,我可以这样说:这个行业从不提供免费的折扣: 保费上的每一分优惠,都意味着在出险时从您身上购买了一份灵活性. 重要的是,在明知这份灵活性的前提下购买.
容易混淆的一点是,维修在哪家修理厂进行与使用哪种零件是两个不同的条款. 阅读车损险报价时,维修厂条款和零部件条款应分开细读; 提供授权维修厂保证的保单,在零件方面未必也作出原厂件的承诺. 保单中应明确写明零部件类型. 若未写明,今天看似便宜的报价,明天在理赔桌上就会付出高昂代价.
续保之前要问的问题只有一句,而且非常明确: 在事故维修中,我的车辆在什么条件下会安装什么类型的零部件,又会在哪个环节征得我的同意?对这一问题的书面答复,是日后可能出现的争议最有力的依据.
司法界怎么说: 国务委员会与最高上诉法院确立的框架
这一领域的法律基础在很大程度上是由司法界塑造的. 2015年版的通用条款此前优先使用等同件; 国务委员会第15 庭于2018年6月27日所作裁定的撤销,经国务委员会行政诉讼庭全体会议2020年3月16日的裁定最终确定. 2020年加入的包含"可再利用零部件"概念的修订也被撤销. 国务委员会第8 巡回法庭2022年11月23日的裁决废止了在任何情况下优先使用等效件的规定,并指出未经第三方同意而在其车辆上安装拆车件缺乏法律依据,是对财产权的不当限制. 此外,行政案件审判庭委员会暂停了通用条款中可再使用零件条款的执行. 因此,自2021年起,保险公司必须事先获得车主对使用何种零部件的批准.
最高上诉法院第4 民事法庭的判例也持相同立场. 在2025年2月17日的裁决中强调,保险人必须证明零件不是原厂件或存在符合法规的等效件,如无法证明,损失将以原厂件修复; 评估报告中零部件被列为等效件这一事实本身不能替代批准. 该庭在2017年的一项裁定中指出,只有在对车辆维修时完全使用原厂件的情况下才能实现真实损失补偿,在2022年的另一项裁定中则指出,如保单已约定提供等同件,则在费用计算中将采用等同件价格,但对于没有认证等同件的零部件仍以原厂件价格为准. 在2025年1月的裁定中则提醒,车损险中维修地点条款具有决定性作用,如在非协议维修厂维修,差价由被保险人承担.
制动与悬挂: 零部件之争的安全面
零件问题不仅仅是钱的问题; 某些零部件直接关系到行车安全. 制动系统、安全气囊、安全带、转向和悬挂属于这一类别,在这些部位使用无认证、无质保的副厂件会带来严重风险. 劣质刹车片在受热时可能导致制动性能下降; 随之而来的还有制动不均、磨损加速和刹车盘损坏. 专家建议十分明确: 在涉及安全的关键零件上,应优先选择OEM或经认证的高端同类件. 在车身覆盖件上,等同件是可以商榷的选择; 但在制动系统上则不容商量.
避免理赔时丧失权利的分步核查清单
在维修流程开始前采取的几个步骤,可从一开始就解决日后纠纷的大部分问题. 顺序很重要:
- 请以照片和维修记录证明受损零件的原厂性.
- 逐行核查评估报告; 注意零件清单上写的是什么.
- 如果您不批准使用等效件,请以书面形式告知.
- 不要在未阅读的情况下签署摆在您面前的批准表.
- 在涉及对方车辆的案件中,请查明保单的起始日期; 适用规则由该日期决定.
- 请将修理费用和贬值损失作为单独项目提出索赔; 这两个概念彼此不同.
投诉渠道的顺序也很明确: 先向保险公司提出书面申请,这是诉讼的前提条件. 如果结果不利,则由保险仲裁委员会介入; 对于擅自安装非授权配件等仲裁范围外的事项,可向消费者仲裁委员会申请,2025年该项途径的金额上限为149,000 TL; 对委员会裁决的异议可在消费法院提出. 至于车损险续保: 可在保单到期前15-30天的区间内进行续保; 在到期日前续保,您的无赔款优惠将得到保留.
简答: 车损险中安装原厂件还是等效件?
让我们直击问题核心: 在车损险中,您的保单在很大程度上决定了车辆安装哪种配件. 车龄不足三年的车辆,无法修复的配件优先以原厂件赔付; 车龄超过三年的车辆则优先使用等效件. 如果您的保单中明确写明等效配件,则视为您已同意; 如果没有写明且您提出异议,则按原厂件处理. 证明您同意的责任在于保险人,查勘报告中的一份清单不能替代该证明. 随着2026年7月1日生效的新规定,损失和贬值流程开始通过EKSIST系统运行; 贬值损失计算已进入由保险公估人自动执行的阶段. 规则就是如此; 剩下的,就是在签署保单之前问出那句关键的问题.