Peça Original ou Peça Equivalente no Vidro?
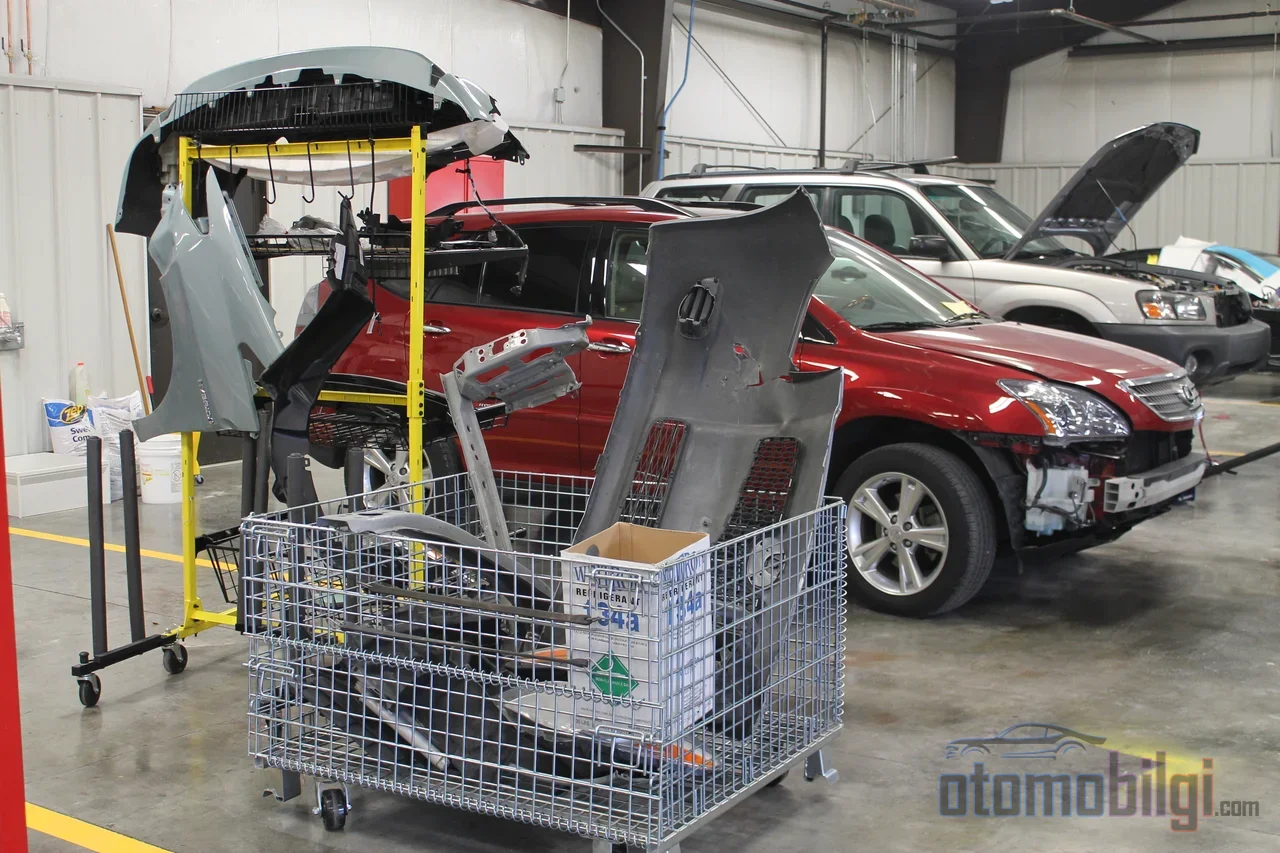
Quando você coleta cotações para renovar a sua apólice de seguro contra danos, dois preços aparecem: um visivelmente barato, outro visivelmente caro. Na maioria das vezes, a maior parte da diferença está escondida em uma única linha: qual peça será usada na reparação do dano. Essa linha determina se, no momento do acidente, será instalada uma peça original ou uma peça equivalente no seu veículo e afeta diretamente a possibilidade de você pagar a conta do próprio bolso. Nesta página, explicamos passo a passo o que significa essa linha, sua relação com o prêmio e a pergunta que você deve fazer antes de renovar a apólice para não perder seus direitos.
O que são realmente Peça Original e Peça Equivalente?
Para que todos falem a mesma língua nesta discussão, é preciso primeiro esclarecer as definições. A peça original é a peça de reposição produzida com a mesma qualidade das peças utilizadas na fabricação ou montagem do veículo e de acordo com os critérios do fabricante; com o nome comum no setor de OEM, ou seja, é o produto que sai da própria cadeia de suprimentos do fabricante. A peça equivalente, por sua vez, é a peça fabricada por uma empresa fora do fabricante original, mas comparada com a original em termos de massa, dimensões, material e funcionalidade, e com essa comparação documentada por uma entidade credenciada. O ponto crítico é o seguinte: a peça de reposição do mercado paralelo sem certificação não é considerada equivalente. A peça equivalente é uma categoria que se sustenta com seu certificado; nem todo produto similar que circula no mercado se enquadra nessa definição.
Dois conceitos entram ainda na equação. A peça de reposição original sem logo é o produto produzido com os mesmos padrões das peças de reposição do veículo, mas que não traz o logotipo da marca; é mais cara do que a peça equivalente. A peça reutilizável, por sua vez, é uma peça usada codificada no âmbito do Regulamento sobre a Verificação de Veículos com Vida Útil Encerrada, sem danos e rastreável. Ou seja, a pergunta "original ou equivalente" abrange um espectro mais amplo do que aparenta.
Destaques
- A peça equivalente é um produto documentado por entidade credenciada; a peça do mercado paralelo sem certificação não é considerada equivalente.
- No seguro obrigatório de tráfego, se uma peça original for instalada no veículo, a troca, como regra, também é feita com peça original; o ônus da prova cabe ao segurador.
- No seguro contra danos, em veículos com menos de 3 anos, a prioridade é a peça original, e em veículos mais antigos, a peça equivalente.
- O que determina a regra a ser aplicada não é a data do acidente, mas a data de emissão da apólice.
- Se o item da peça não estiver claramente especificado na apólice, a cotação que parece barata gera problemas no momento do sinistro.
Como a Regra Funciona em Cada Seguro: A Distinção entre Seguro contra Danos e Seguro de Tráfego
O erro mais comum aqui é tratar o seguro de tráfego e o seguro contra danos como sujeitos às mesmas regras. São dois mundos separados. O seguro obrigatório de tráfego cobre os danos da outra parte e seus preços são supervisionados pelo Estado; o seguro contra danos, por sua vez, cobre os prejuízos do próprio veículo, ou seja, eventos como colisão, roubo e incêndio, e tem preço formado em mercado livre. As regras também são diferentes no que diz respeito às peças.
A regra vigente no seguro de tráfego
A regulamentação vigente do artigo 2.2.1 das Condições Gerais do Seguro de Trânsito entrou em vigor com a alteração publicada no Diário Oficial de 4 de dezembro de 2021. De acordo com isso, se a peça danificada é original e seu reparo não é possível, a peça é substituída por uma original. Para a passagem a uma peça equivalente ou reutilizável, é necessário o consentimento do titular do direito ou a impossibilidade prática da substituição por uma original; o ônus da prova cabe à seguradora. Se a peça danificada já não é original, utiliza-se uma peça equivalente ou reutilizável; se o reparo é feito com peça original quando existe a possibilidade de equivalente, a responsabilidade da seguradora fica limitada ao valor da peça equivalente. Em ambos os casos, mesmo que o reparo gere uma valorização do veículo, essa diferença não pode ser deduzida da indenização; as condições gerais proíbem isso expressamente.
No seguro casco, o determinante são as cláusulas
O seguro de danos próprios é um seguro de contrato e a regra geral do trânsito não se aplica aqui de forma idêntica. No seguro de danos próprios entra em vigor a regra da idade: em caso de acidente, se o reparo da peça danificada não é possível em um veículo com menos de 3 anos, a prioridade é a peça original; se a original não for encontrada, utiliza-se uma peça equivalente ou uma peça original obtida de veículos com vida útil concluída. Em veículos com mais de três anos, a prioridade passa para a peça equivalente. Além disso, o determinante é a cláusula escrita na sua apólice: se a peça equivalente está expressamente acordada na apólice, o consentimento adicional do segurado não é exigido; se não estiver indicada ou se o segurado se opuser, pode-se ser obrigado a usar peça original. Outra sutileza está na questão do timing: a regra aplicável é determinada não pela data do acidente, mas pela data de emissão da apólice do veículo que causou o dano. Às apólices celebradas antes de 4 de dezembro de 2021 aplica-se o texto anterior.
Por Que o Prêmio Difere: Como o Item de Peças é Indicado na Apólice?
O uso de peças equivalentes geralmente proporciona vantagem no prêmio; por trás das ofertas com prêmio mais baixo, quase sempre está essa preferência. Posso dizer, com trinta anos de observação, que o setor nunca dá desconto de graça: cada desconto no prêmio significa a compra de uma flexibilidade sua no momento do sinistro. O importante é adquirir essa flexibilidade com plena consciência.
Um dos pontos que geram confusão é que a questão de em qual oficina o reparo será feito e qual peça será usada são dois artigos distintos. Na cotação do seguro de danos próprios, a linha da oficina e a linha das peças devem ser lidas separadamente; uma apólice que garante oficina autorizada pode não ter assumido o compromisso de peça original. O tipo de peça deve estar claramente indicado na apólice. Se não estiver indicada, a oferta que hoje parece barata amanhã sai cara na mesa de sinistros.
A pergunta a fazer antes de renovar a apólice é de uma única frase e clara: no reparo do sinistro, que tipo de peça será instalada no meu veículo em que condições e em que etapa meu consentimento será solicitado? A resposta escrita a essa pergunta é o fundamento mais sólido para uma eventual disputa futura.
O Que Diz a Justiça: O Marco do Conselho de Estado e do Tribunal de Cassação
O fundamento jurídico desta área foi amplamente moldado pela jurisprudência. As condições gerais de 2015 priorizavam primeiro a peça equivalente; Conselho de Estado 15. A anulação da decisão de 27 de junho de 2018 da 15a Câmara tornou-se definitiva com a decisão de 16 de março de 2020 do Pleno das Câmaras de Contencioso Administrativo do Conselho de Estado. A alteração introduzida em 2020, que incluía o conceito de "peça reutilizável", também foi anulada. A decisão de 23 de novembro de 2022 da 8. A decisão do Departamento, datada de 23 de novembro de 2022, ao anular a regulamentação que dava prioridade à troca por peça equivalente em todas as circunstâncias, indicou que não existia base legal para a instalação de peças reutilizáveis em veículos de terceiros sem o seu consentimento, constituindo uma restrição ilegítima ao direito de propriedade. Além disso, o Pleno das Câmaras de Contencioso Administrativo suspendeu a execução da cláusula de peça reutilizável das condições gerais. Como resultado, a partir de 2021, as seguradoras são obrigadas a obter a aprovação do proprietário do veículo quanto à peça a ser instalada.
A jurisprudência da 4. Câmara Civil do Tribunal de Cassação segue a mesma direção. Na decisão de 17 de fevereiro de 2025, foi enfatizado que a seguradora deve provar que as peças não são originais ou que existem equivalentes conformes à legislação; caso não seja provado, o dano será reparado com peça original; a mera listagem das peças como equivalentes no relatório do perito não substitui a aprovação. Numa decisão de 2017, a Câmara afirmou que o dano real só seria assegurado mediante a utilização de peças totalmente originais na reparação do veículo; numa outra decisão de 2022, afirmou que, se o fornecimento de peças equivalentes tiver sido previsto na apólice, o preço equivalente será considerado na conta de indenização, mas nas peças sem equivalente certificado serão adotados os preços originais. Já na decisão de janeiro de 2025, foi lembrado que, no seguro casco, a cláusula de local de reparação é determinante e que, se a reparação for feita numa oficina não conveniada, a diferença fica por conta do segurado.
Freios e Suspensão: A Face de Segurança do Debate sobre Peças
A questão das peças não é apenas uma questão de dinheiro; algumas peças são parte direta da segurança de condução. O sistema de freios, o airbag, o cinto de segurança, a direção e a suspensão pertencem a esta categoria, e produtos de reposição não controlados e sem documentação nessas áreas criam um risco sério. Uma pastilha de freio de má qualidade pode perder a eficácia quando aquecida; frenagem desequilibrada, desgaste rápido e danos ao disco vêm na sequência. A recomendação dos especialistas é clara: nas peças críticas para a segurança, deve-se preferir OEM ou um equivalente certificado de segmento superior. Na carroçaria, a peça equivalente pode ser uma escolha discutível; no sistema de freios, é indiscutível.
Lista de Verificação Passo a Passo para Não Perder Direitos no Momento do Sinistro
Alguns passos a serem tomados antes do início do processo de reparação resolvem de antemão a maior parte de uma futura disputa. A ordem é importante:
- Documente a originalidade das peças danificadas com fotos e registros de serviço.
- Verifique o relatório do perito linha por linha; preste atenção ao que está escrito na lista de peças.
- Se não aprova o uso de peças equivalentes, notifique-o por escrito.
- Não assine o formulário de aprovação colocado à sua frente sem lê-lo.
- Nos arquivos que envolvem o veículo contrário, saiba a data de início da apólice; é essa data que determina a regra a ser aplicada.
- Exija o valor do reparo e a perda de valor como rubricas separadas; esses dois conceitos são diferentes entre si.
Na via da contestação, a ordem também é clara: primeiro faz-se uma solicitação por escrito à seguradora, o que é uma condição para ação judicial. Se o resultado for negativo, a Comissão de Arbitragem de Seguros entra em cena; em procedimentos fora da arbitragem, como a instalação de peças não autorizadas, recorre-se ao Comitê de Direitos do Consumidor, e para 2025 o limite para essa via é de 149.000 TL; o recurso contra a decisão do comitê é feito nos Tribunais do Consumidor. Quanto à renovação do seguro de danos próprios: a renovação pode ser feita no intervalo de 15-30 dias anterior ao fim da apólice; se renovar antes da data de término, seu desconto por ausência de sinistros é preservado.
Resposta curta: No seguro de danos próprios, é instalada peça original ou equivalente?
Vamos ao fundo da questão: na maioria das vezes, é a sua apólice que determina qual peça será instalada no seu veículo no seguro de danos próprios. Em veículos com menos de três anos, a contrapartida prioritária de uma peça não reparável é a peça original; em veículos com mais de três anos, a prioridade passa para a peça equivalente. Se a sua apólice indicar claramente peça equivalente, considera-se que você deu consentimento; se não indicar e você contestar, segue-se a via da peça original. Compete à seguradora provar o seu consentimento, e uma lista no relatório do perito não substitui essa prova. Com as novas regulamentações em vigor desde 1º de julho de 2026, os processos de sinistro e perda de valor começaram a tramitar pelo sistema EKSIST; o cálculo da perda de valor entrou em uma etapa automatizada pelo perito. Essa é a regra; o resto depende de fazer aquela pergunta de uma única frase antes de assinar a sua apólice.
Fontes
- Como Receber a Diferença do Valor da Peça Original? Condição da Peça Equivalente
- Quais São a Aplicação e as Condições da Peça Equivalente?
- Quais São a Aplicação e as Condições da Peça Equivalente?
- Diferença entre Peça Original e Equivalente no Seguro de danos próprios
- Peça Original ou Peça Equivalente? Nova Regra após 2026
- Aplicação e Condições da Peça Equivalente
- Como Receber a Diferença do Valor da Peça Original (Diferença de Sinistro)? 2026
- O que é a Aplicação de Peça Equivalente no Seguro de danos próprios?
- O que Muda no Sinistro de Veículo e na Perda de Valor em 1º de Julho de 2026