¿Pieza original o pieza equivalente para el parabrisas?
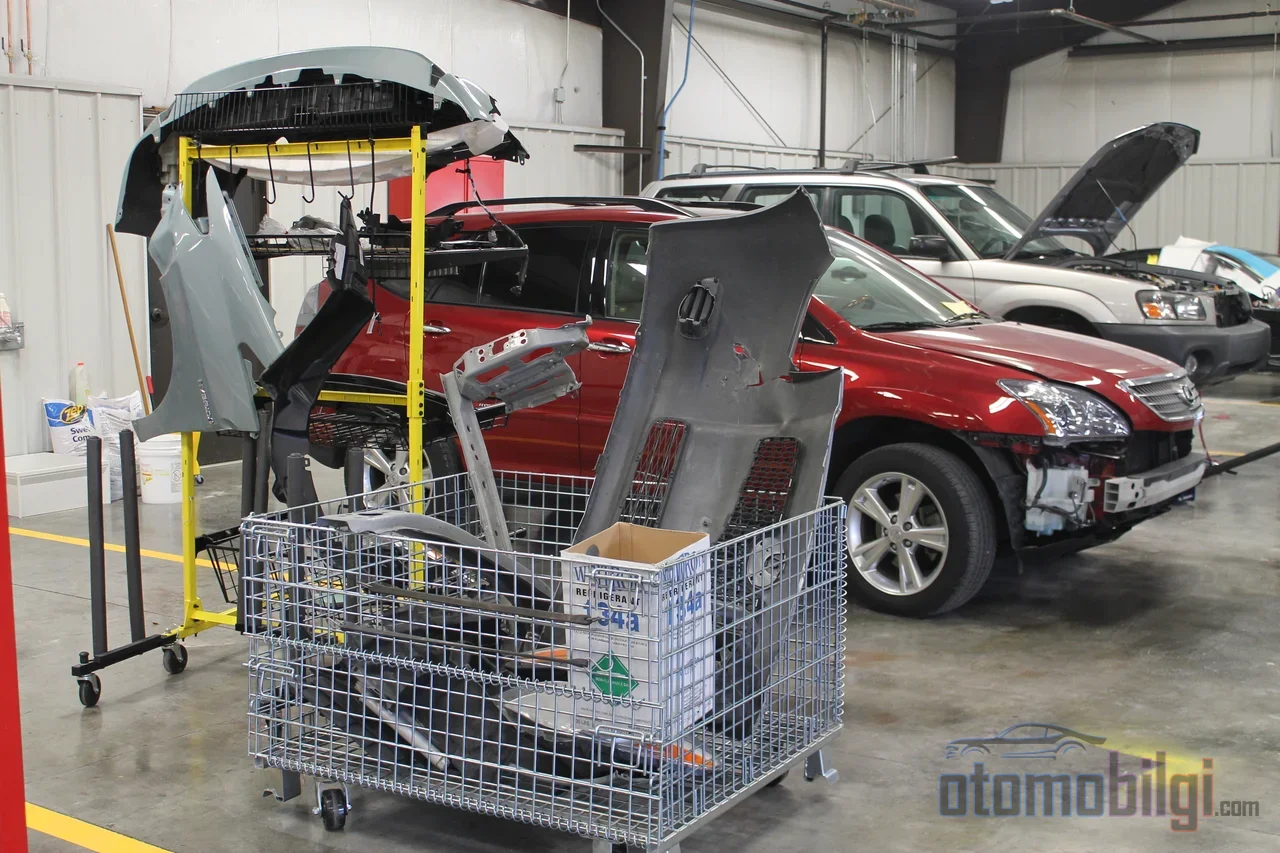
Cuando reúne presupuestos para renovar su seguro de daños propios (seguro a todo riesgo), se encuentra con dos precios: uno claramente barato y otro claramente caro. La mayor parte de la diferencia suele estar oculta en una sola línea: qué pieza se utilizará en la reparación del daño. Esta línea determina si, en caso de accidente, se instalará en su vehículo una pieza original o una pieza equivalente, y afecta directamente a la posibilidad de que la factura salga de su bolsillo. En esta página explicamos paso a paso qué significa esa línea, su relación con la prima y la pregunta que debe hacer antes de renovar la póliza para no perder sus derechos.
¿Qué son en realidad la pieza original y la pieza equivalente?
Para que en este debate todos hablen el mismo idioma, primero hay que aclarar las definiciones. La pieza original es la pieza de repuesto fabricada con la misma calidad que las piezas utilizadas en la producción o el montaje del vehículo y conforme a los criterios del fabricante; conocida en el sector como OEM, es decir, el producto que sale de la propia cadena de suministro del fabricante. La pieza equivalente, en cambio, es una pieza fabricada por una empresa distinta del fabricante original, pero comparada con la original en cuanto a masa, dimensiones, materiales y funcionalidad, y cuya comparación está certificada por una entidad acreditada. El punto crítico es el siguiente: una pieza de recambio sin certificado no se considera equivalente. La pieza equivalente es una categoría que se sostiene gracias a su certificado; no todo producto similar que circula en el mercado entra en esta definición.
Dos conceptos más entran en juego. La pieza de repuesto original sin logo es el producto fabricado con los mismos estándares que las piezas de repuesto del vehículo, pero que no lleva el logotipo de la marca; es más cara que la pieza equivalente. La pieza reutilizable, por su parte, es una pieza usada codificada en el marco del Reglamento sobre el Control de Vehículos al Final de su Vida Útil, sin daños y rastreable. Es decir, la pregunta "¿original o equivalente?" abarca un abanico más amplio de lo que parece.
Lo más destacado
- La pieza equivalente es un producto certificado por una entidad acreditada; la pieza de recambio sin certificado no se considera equivalente.
- En el seguro de tráfico, si en el vehículo se instaló una pieza original, la sustitución también se hace, por regla general, con una pieza original; la carga de la prueba recae sobre el asegurador.
- En el seguro a todo riesgo, en vehículos menores de 3 años la prioridad es la pieza original y, en los más antiguos, la pieza equivalente.
- Lo que determina la regla aplicable no es la fecha del accidente, sino la fecha de emisión de la póliza.
- Si la póliza no indica claramente el tipo de pieza, la oferta que parece barata dará problemas en el momento del siniestro.
Cómo funciona la norma según el tipo de seguro: La separación entre seguro a todo riesgo y seguro de tráfico
El error más frecuente aquí es considerar que el seguro de tráfico y el seguro a todo riesgo están sujetos a las mismas normas. Son dos mundos distintos. El seguro de tráfico obligatorio cubre los daños de la otra parte y sus precios están sujetos a control estatal; el seguro a todo riesgo, en cambio, garantiza los daños propios de su vehículo, es decir, acontecimientos como colisiones, robos o incendios, y se tasa en el mercado libre. Las normas también son diferentes en cuanto a las piezas.
La norma vigente en el seguro de tráfico
La disposición vigente del artículo 2.2.1 de las Condiciones Generales del Seguro de Tráfico entró en vigor con la modificación publicada en el Boletín Oficial de 4 de diciembre de 2021. Según esto, si la pieza dañada es original y su reparación no es posible, la pieza se sustituye por su original. Para pasar a una pieza equivalente o reutilizable se requiere la aprobación del titular del derecho o que la sustitución por el original sea materialmente imposible; la carga de la prueba recae sobre el asegurador. Si la pieza dañada ya no es original, se utiliza una pieza equivalente o reutilizable; si se repara con pieza original habiendo posibilidad de equivalente, la responsabilidad del asegurador queda limitada al precio de la pieza equivalente. En ambos casos, aunque la reparación genere un incremento de valor en el vehículo, esta diferencia no puede deducirse de la indemnización; las condiciones generales lo prohíben expresamente.
En el seguro de daños propios (seguro a todo riesgo), lo determinante son las cláusulas.
El seguro a todo riesgo es un seguro de contrato y la regla general del tráfico no se aplica aquí de forma idéntica. En el seguro a todo riesgo entra en juego la regla de los tres años: si en un accidente la reparación de la pieza dañada de un vehículo menor de 3 años no es posible, la prioridad es la pieza original; si no se encuentra el original, se utiliza una pieza equivalente o una pieza original obtenida de vehículos que han completado su vida útil. En vehículos de más de tres años, la prioridad pasa a la pieza equivalente. Más allá de esto, lo determinante es la cláusula escrita en su póliza: si en la póliza se ha acordado expresamente la pieza equivalente, no se requiere el consentimiento adicional del asegurado; si no se indica o el asegurado se opone, puede obligarse a utilizar la pieza original. Otro matiz está en el momento: la regla que se aplica la determina no la fecha del accidente, sino la fecha de emisión de la póliza del vehículo que causa el daño. A las pólizas contratadas antes del 4 de diciembre de 2021 se les aplica el texto anterior.
Por Qué la Prima Difiere: ¿Cómo se Indica la Partida de Piezas en la Póliza?
El uso de piezas equivalentes generalmente ofrece una ventaja en la prima; detrás de las ofertas con primas más bajas suele estar esta preferencia. Aquí puedo decir con treinta años de observación que el sector nunca hace descuentos gratis: cada descuento en la prima significa que se compra de usted una flexibilidad para el momento del siniestro. Lo importante es comprar siendo consciente de esa flexibilidad.
Uno de los puntos que genera confusión es que en qué taller se realiza la reparación y qué pieza se utilizará son dos partidas distintas. En la oferta del seguro a todo riesgo, la línea del taller y la línea de las piezas deben leerse por separado; una póliza que garantiza taller autorizado puede no comprometerse también a piezas originales. El tipo de pieza debe indicarse claramente en la póliza. Si no se indica, la oferta que hoy parece barata mañana resulta cara en la mesa del siniestro.
La pregunta que debe hacerse antes de renovar la póliza es de una sola frase y clara: ¿en qué condiciones y qué tipo de pieza se instalará en mi vehículo en la reparación del siniestro, y en qué momento se solicitará mi aprobación? La respuesta escrita a esta pregunta es la base más sólida de una posible disputa futura.
Qué Dice la Justicia: El Marco del Consejo de Estado y del Tribunal Supremo
El terreno legal de este ámbito lo ha configurado en gran medida la jurisprudencia. Las condiciones generales de 2015 daban prioridad a la pieza equivalente; El Consejo de Estado, 15. La anulación de la decisión de la Sala del 27 de junio de 2018 se consolidó con la decisión del Consejo de Salas de lo Contencioso-Administrativo del Consejo de Estado del 16 de marzo de 2020. La modificación introducida en 2020 que incluía el concepto de "pieza reutilizable" también fue anulada. El Consejo de Estado, 8. La decisión de la Sección del 23 de noviembre de 2022, al anular la regulación que otorgaba en todo caso la prioridad de cambio a la pieza equivalente, señaló que no existía fundamento jurídico para instalar piezas reutilizables en vehículos de terceros sin su consentimiento, y que ello imponía una restricción ilegal del derecho de propiedad. Además, el Pleno de Salas de lo Contencioso-Administrativo suspendió la ejecución de la mención de pieza reutilizable en las condiciones generales. En consecuencia, desde 2021 las compañías de seguros están obligadas a obtener la aprobación del propietario del vehículo sobre qué pieza se instalará.
La jurisprudencia de la 4.ª Sala Civil del Tribunal de Casación va en el mismo sentido. En la decisión del 17 de febrero de 2025 se subrayó que el asegurador debe probar que las piezas no son originales o que existen equivalentes conformes a la normativa; si no puede probarse, el daño se indemnizará con piezas originales; que las piezas figuren como equivalentes en el informe del perito no sustituye por sí solo a la aprobación. En una decisión de 2017, la Sala indicó que el daño real solo se garantiza reparando el vehículo utilizando completamente piezas originales, y en otra decisión de 2022 que si en la póliza se acuerda el suministro de piezas equivalentes, en la liquidación por valor se tendrá en cuenta el precio equivalente, pero en piezas sin equivalente certificado se tomarán como base los precios originales. En la decisión de enero de 2025 se recordó que en el seguro de daños propios la cláusula del lugar de reparación es determinante, y que si la reparación se realiza en un taller sin convenio, la diferencia queda a cargo del asegurado.
Frenos y suspensión: el frente de seguridad en el debate de las piezas
El asunto de las piezas no es solo una cuestión de dinero; algunas piezas son parte directa de la seguridad de conducción. El sistema de frenos, el airbag, el cinturón de seguridad, la dirección y la suspensión pertenecen a esta categoría, y en estas zonas un producto del mercado secundario sin control ni documentación crea un riesgo serio. Una pastilla de freno de mala calidad puede perder eficacia al calentarse; una frenada desequilibrada, un desgaste rápido y daños en el disco vienen a continuación. La recomendación de los expertos es clara: en las piezas críticas para la seguridad debe preferirse un equivalente OEM o certificado de gama alta. En la carrocería, la pieza equivalente puede ser una opción discutible; en el sistema de frenado, no se discute.
Lista de verificación paso a paso para no perder derechos en caso de siniestro
Algunos pasos que se den antes de iniciar el proceso de reparación resuelven de antemano la mayor parte de una futura disputa. El orden es importante:
- Documente la originalidad de las piezas dañadas con fotografías y registros del taller.
- Revise el informe del perito línea por línea; preste atención a lo que dice la lista de piezas.
- Si no aprueba el uso de piezas equivalentes, comuníquelo por escrito.
- No firme el formulario de aprobación que le presenten sin leerlo.
- En los expedientes que involucran al vehículo contrario, averigüe la fecha de inicio de la póliza; esa fecha determina la regla que se aplicará.
- Reclame el costo de reparación y la pérdida de valor como partidas separadas; estos dos conceptos son diferentes entre sí.
En la vía de reclamación también el orden es claro: primero se presenta una solicitud por escrito a la compañía de seguros, este es un requisito previo al juicio. Si se obtiene un resultado negativo, interviene la Comisión de Arbitraje de Seguros; en casos fuera del arbitraje, como la instalación de piezas no autorizadas, se acude al Comité de Arbitraje del Consumidor, para 2025 el límite de esta vía es de 149.000 TL; la impugnación de la decisión del comité se realiza en los Juzgados de lo Contencioso-Consumidor. En cuanto a la renovación del seguro a todo riesgo: la renovación puede realizarse en el intervalo de 15-30 días previos al vencimiento de la póliza; si renueva antes de la fecha de vencimiento, se conserva su descuento por ausencia de siniestros.
Respuesta breve: ¿En el seguro a todo riesgo se instalan piezas originales o equivalentes?
Vayamos al fondo de la cuestión: la póliza determina en gran medida qué pieza se instalará en su vehículo con el seguro a todo riesgo. En un vehículo menor de tres años, la respuesta prioritaria a una pieza irreparable es la pieza original; en un vehículo mayor de tres años, la prioridad pasa a la pieza equivalente. Si en su póliza figuran explícitamente las piezas equivalentes, se considera que usted lo ha consentido; si no figuran y usted se opone, se procede con la pieza original. La prueba de su consentimiento corresponde al asegurador, y una lista en el informe del perito no sustituye esa prueba. Con las nuevas regulaciones que entraron en vigor el 1 de julio de 2026, los procesos de daños y pérdida de valor comenzaron a tramitarse a través del sistema EKSIST; el cálculo de la pérdida de valor entró en una fase automatizada por el perito. Esta es la regla; lo demás consiste en hacer esa única pregunta antes de firmar su póliza.
Fuentes
- ¿Cómo se reclama la diferencia de la pieza original? Condición de la pieza equivalente
- ¿Cuál es la aplicación de la pieza equivalente y sus condiciones?
- ¿En qué consiste la aplicación de la pieza equivalente y sus condiciones?
- Diferencia entre pieza original y pieza equivalente en el seguro a todo riesgo
- ¿Pieza original o pieza equivalente? Nueva regla después de 2026
- Aplicación de la pieza equivalente y sus condiciones
- ¿Cómo se reclama la diferencia de la pieza original (diferencia de daño)? 2026
- ¿Qué es la aplicación de pieza equivalente en el seguro a todo riesgo?
- Qué cambia el 1 de julio de 2026 en daños del vehículo y pérdida de valor