Originalna część zderzaka czy część zamiennika?
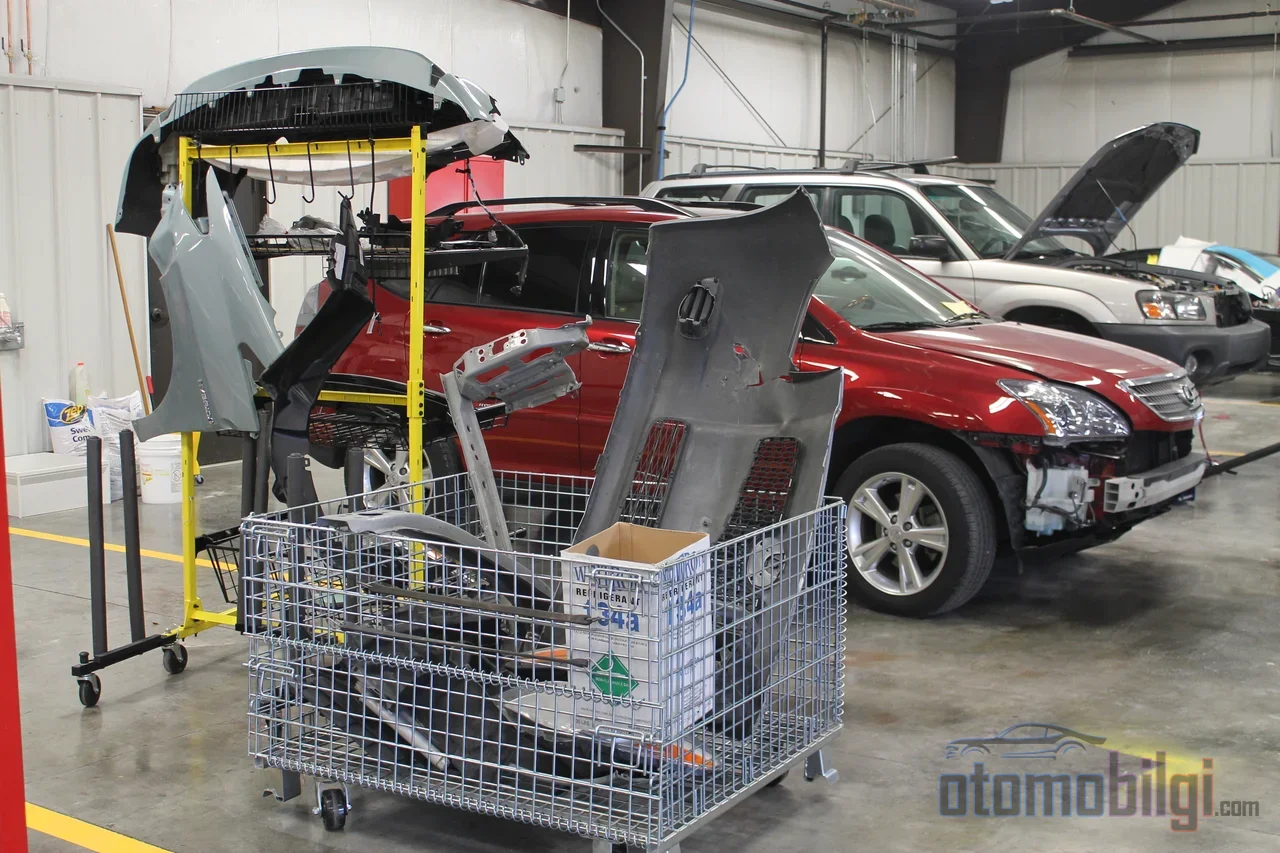
Gdy zbierasz oferty na odnowienie polisy autocasco, przed Tobą pojawiają się dwie ceny: jedna wyraźnie tańsza, druga wyraźnie droższa. Większość różnicy zwykle kryje się w jednej linijce: jakie części zostaną użyte przy naprawie szkód. Ta linijka określa, czy po kolizji w Twój samochód zostanie zamontowana część oryginalna, czy zamienna, i bezpośrednio wpływa na ryzyko, że rachunek zapłacisz z własnej kieszeni. Na tej stronie krok po kroku wyjaśniamy, co oznacza ta linijka, jaki ma związek ze składką oraz jakie pytanie warto zadać przed przedłużeniem polisy, aby nie stracić przysługujących Ci praw.
Czym naprawdę jest część oryginalna, a czym część zamienna?
Aby wszyscy w tej dyskusji mówili tym samym językiem, najpierw trzeba doprecyzować definicje. Część oryginalna to część zamienna wyprodukowana w tej samej jakości co części użyte do produkcji lub montażu pojazdu, według kryteriów producenta; w branży znana powszechnie jako OEM, czyli produkt pochodzący z własnego łańcucha dostaw producenta. Część zamienna natomiast to część wyprodukowana przez firmę inną niż producent oryginalny, ale porównaną z oryginałem pod względem masy, wymiarów, materiału i funkcjonalności, przy czym porównanie to jest dokumentowane przez jednostkę akredytowaną. Kluczowa kwestia jest następująca: część zamienna bez dokumentu nie jest uznawana za równoważną. Część zamienna to kategoria, która istnieje dzięki swojemu certyfikatowi; nie każdy zamiennik krążący na rynku mieści się w tej definicji.
Do tematu wchodzą jeszcze dwa pojęcia. Oryginalna część zamienna bez logo to produkt wyprodukowany według tych samych standardów co części pojazdu, ale nieposiadający logo marki; jest droższy od części zamiennej. Część wielokrotnego użytku natomiast to bezszkodowa i możliwa do prześledzenia część używana, zaklasyfikowana w ramach Rozporządzenia w sprawie kontroli pojazdów wycofanych z eksploatacji. Czyli pytanie "oryginał czy zamiennik" obejmuje szersze spektrum, niż się wydaje.
Najważniejsze informacje
- Część zamienna to produkt udokumentowany przez jednostkę akredytowaną; część zamiennikowa bez dokumentu nie jest uznawana za równoważną.
- W ubezpieczeniu OC, jeśli w pojazd zamontowano część oryginalną, wymiana co do zasady również odbywa się na część oryginalną; ciężar dowodu spoczywa na ubezpieczycielu.
- W autocasco w pojazdach w wieku poniżej 3 lat pierwszeństwo ma część oryginalna, a w starszych pojazdach część zamienna.
- Obowiązującą zasadę określa data zawarcia polisy, a nie data wypadku.
- Jeśli w polisie pozycja dotycząca części nie jest jasno zapisana, tańsza na pierwszy rzut oka oferta sprawi problemy w momencie szkody.
Jak ta zasada działa w poszczególnych ubezpieczeniach: Rozdział między autocasco a ubezpieczeniem OC
Najczęstszy błąd popełniany w tym miejscu to traktowanie ubezpieczenia OC i autocasco według tych samych zasad. To dwa różne światy. Obowiązkowe ubezpieczenie OC pokrywa szkody strony przeciwnej, a jego ceny podlegają kontroli państwa; autocasco natomiast zabezpiecza własne straty Twojego pojazdu, czyli zdarzenia takie jak zderzenie, kradzież czy pożar, i jest wyceniane na wolnym rynku. W kwestii części zasady są również inne.
W ubezpieczeniu OC obowiązuje zasada
Obowiązujące przepisy w punkcie 2.2.1 Ogólnych Warunków Ubezpieczenia Od Odpowiedzialności Cywilnej Posiadaczy Pojazdów Silnikowych weszły w życie na mocy zmiany opublikowanej w Dzienniku Urzędowym z dnia 4 grudnia 2021 roku. Zgodnie z tym, jeśli uszkodzona część jest oryginalna i nie da się jej naprawić, wymienia się ją na część oryginalną. Aby przejść na część równoważną lub używaną ponownie, wymagana jest albo zgoda uprawnionego, albo faktyczna niemożność wymiany na część oryginalną; ciężar dowodu spoczywa na ubezpieczycielu. Jeśli uszkodzona część nie jest już oryginalna, stosuje się część równoważną lub używaną ponownie; jeśli mimo możliwości użycia części równoważnej naprawa zostanie wykonana częścią oryginalną, odpowiedzialność ubezpieczyciela pozostaje ograniczona do wartości części równoważnej. W obu przypadkach, nawet jeśli w wyniku naprawy nastąpił wzrost wartości pojazdu, ta różnica nie może zostać odjęta od odszkodowania; warunki ogólne wyraźnie tego zabraniają.
W ubezpieczeniu kasowym decydujące znaczenie mają klauzule
Ubezpieczenie kasowe jest ubezpieczeniem umownym i ogólna zasada obowiązująca w ruchu drogowym nie działa tutaj wprost. W ubezpieczeniu kasowym stosuje się regułę wieku pojazdu: jeśli w wypadku pojazd w wieku poniżej 3 lat nie da się naprawić uszkodzonej części, pierwszeństwo ma część oryginalna; jeśli części oryginalnej nie można zdobyć, stosuje się część równoważną lub część oryginalną pozyskaną z pojazdów wycofanych z eksploatacji. W pojazdach starszych niż trzy lata pierwszeństwo przechodzi na część równoważną. Poza tym decydujący jest klauzula zapisana w Twojej polisie: jeśli w polisie wyraźnie uzgodniono część równoważną, nie wymaga się dodatkowej zgody ubezpieczonego; jeśli tego nie wskazano lub ubezpieczony wnosi sprzeciw, może być wymagane użycie części oryginalnej. Kolejny niuans dotyczy terminologii: o tym, jaka zasada zostanie zastosowana, decyduje nie data wypadku, lecz data zawarcia polisy pojazdu, który spowodował szkodę. Do polis zawartych przed 4 grudnia 2021 roku stosuje się poprzednie brzmienie.
Dlaczego składka jest różna: Jak punkt dotyczący części jest zapisany w polisie?
Stosowanie części równoważnych zwykle zapewnia korzyść w postaci niższej składki; za ofertami z niższą składką najczęściej stoi właśnie ten wybór. Mogę powiedzieć na podstawie trzydziestoletniej obserwacji, że branża nigdy nie daje darmowych zniżek: każda zniżka w składce oznacza zakupienie od Ciebie pewnej elastyczności w momencie wystąpienia szkody. Ważne jest, aby kupować świadomie tej elastyczności.
Jednym z mylących punktów jest to, że kwestia miejsca naprawy (który serwis) oraz kwestia użycia jakiej części to dwa odrębne punkty. W ofercie ubezpieczenia kasowego pozycję dotyczącą serwisu i pozycję dotyczącą części należy czytać osobno; polisa gwarantująca autoryzowany serwis może nie zawierać zobowiązania do użycia części oryginalnych. W polisie rodzaj części powinien być wyraźnie wskazany. Jeśli tego nie wskazano, oferta, która dziś wydaje się tania, jutro przy likwidacji szkody okaże się kosztowna.
Pytanie, które należy zadać przed przedłużeniem polisy, jest krótkie i jasne: jakiego rodzaju część zostanie zamontowana w moim pojeździe przy naprawie szkody i na jakim etapie uzyskam moją zgodę? Pisemna odpowiedź na to pytanie to najmocniejszy punkt wyjścia w ewentualnym przyszłym sporze.
Co mówi wymiar sprawiedliwości: Ramowe stanowisko Rady Stanu i Sądu Najwyższego
Podstawę prawną tej dziedziny w dużej mierze ukształtowała judykatura. Ogólne warunki z 2015 roku wcześniej dawały pierwszeństwo częściom równoważnym; Rada Stanu, 15. Izba - uchylenie decyzji z 27 czerwca 2018 roku stało się ostateczne decyzją Izby Spraw Administracyjnych Rady Stanu z 16 marca 2020 roku. Zmiana dodana w 2020 roku, zawierająca pojęcie "części wielokrotnego użytku", również została uchylona. Rada Stanu, 8. Izba w decyzji z 23 listopada 2022 roku uchyliła przepis przyznający pierwszeństwo wymiany w każdym przypadku częściom równoważnym, wskazując, że nie istnieje podstawa prawna do montażu części z demontażu w pojazdach osób trzecich bez ich zgody, co stanowi niezgodną z prawem ograniczenie prawa własności. Ponadto Izba Spraw Administracyjnych wstrzymała wykonywanie zapisu o częściach wielokrotnego użytku w ogólnych warunkach. W rezultacie od 2021 roku firmy ubezpieczeniowe są zobowiązane uzyskać zgodę właściciela pojazdu w kwestii montażu danej części.
Sąd Najwyższy, 4. Izba Cywilna orzeka w tym samym duchu. W decyzji z 17 lutego 2025 roku podkreślono, że ubezpieczyciel musi udowodnić, iż części nie są oryginalne lub że istnieją zgodne z przepisami części równoważne, a jeśli tego nie udowodni, szkoda zostanie usunięta częścią oryginalną; samo wymienienie części jako równoważnych w raporcie rzeczoznawcy nie zastępuje zgody. W decyzji z 2017 roku Izba wskazała, że rzeczywista szkoda może być usunięta wyłącznie poprzez naprawę pojazdu w całości oryginalnymi częściami, natomiast w innej decyzji z 2022 roku stwierdzono, że jeśli w polisie ustalono dostawę części równoważnych, przy rozliczeniu kosztów uwzględniana będzie cena części równoważnej, jednakże w przypadku części bez certyfikowanego odpowiednika podstawą będą ceny oryginalne. W decyzji z stycznia 2025 roku przypomniano, że w ubezpieczeniu autocasco decydujący jest klauzul miejsca naprawy - jeśli naprawa wykonana zostanie w serwisie poza siecią umowną, różnica pozostaje po stronie ubezpieczonego.
Hamulce i zawieszenie: Bezpieczeństwo jako front sporu o części
Kwestia części to nie tylko kwestia pieniędzy; niektóre części są bezpośrednio związane z bezpieczeństwem jazdy. Układ hamulcowy, poduszka powietrzna, pas bezpieczeństwa, układ kierowniczy i zawieszenie należą do tej kategorii, a niekontrolowane, nieudokumentowane produkty zamienników w tych obszarach stwarzają poważne ryzyko. Niskiej jakości klocki hamulcowe po nagrzaniu mogą powodować utratę przyczepności; za nimi podążają nierównomierne hamowanie, szybkie zużycie i uszkodzenie tarcz. Rekomendacja ekspertów jest jednoznaczna: w częściach krytycznych dla bezpieczeństwa należy preferować części OEM lub certyfikowane zamienniki najwyższej klasy. W karoserii część równoważna może być opcją do rozważenia; w układzie hamulcowym - nie ma o czym dyskutować.
Krok po kroku lista kontrolna, aby nie stracić praw w momencie szkody
Kilka kroków podjętych przed rozpoczęciem procesu naprawy z góry rozwiązuje większość przyszłych sporów. Kolejność jest ważna:
- Udokumentuj oryginalność uszkodzonych części zdjęciami i zapisem serwisowym.
- Sprawdź raport rzeczoznawcy wiersz po wierszu; zwróć uwagę na to, co zapisano na liście części.
- Jeśli nie wyrażasz zgody na użycie części równoważnych, powiadom o tym na piśmie.
- Nie podpisujuj formularza zgody, który Ci przedstawiono, bez jego przeczytania.
- W sprawach, w których bierze udział pojazd przeciwny, ustal datę rozpoczęcia polisy; to data określa stosowaną zasadę.
- Wnioskuj o koszt naprawy i utratę wartości jako odrębne pozycje; te dwa pojęcia różnią się od siebie.
Na drodze odwoławczej kolejność jest jasna: najpierw składa się pisemny wniosek do firmy ubezpieczeniowej, jest to warunek dochodzenia roszczeń na drodze sądowej. Jeśli wynik będzie negatywny, do akcji wchodzi Komisja Arbitrażu Ubezpieczeniowego; w sprawach wyłączonych spod arbitrażu, takich jak montaż części nieoryginalnych, zwraca się do Rady Arbitrażu Konsumenckiego, limit na rok 2025 wynosi 149.000 TL; odwołanie od decyzji rady składa się do Sądów Konsumenckich. A jeśli chodzi o odnowienie autocasco: odnowienie można przeprowadzić w okresie 15-30 dni przed wygaśnięciem polisy; jeśli odnowisz przed datą wygaśnięcia, zachowasz zniżkę za bezszkodowość.
Krótka odpowiedź: Przy autocasco montuje się części oryginalne czy zamienniki?
Przyjrzyjmy się sednu sprawy: to głównie Twoja polisa decyduje o tym, która część zostanie zamontowana w Twoim pojeździe przy autocasco. W pojeździe młodszym niż trzy lata pierwszeństwo ma część oryginalna jako odpowiednik części niepodlegającej naprawie; w pojeździe starszym niż trzy lata pierwszeństwo przechodzi na część zamiennik. Jeśli w Twojej polisie wyraźnie napisano o części zamiennikowej, uznaje się, że się na to zgodziłeś; jeśli tego nie ma i się odwołujesz, stosuje się drogę części oryginalnej. Udowodnienie Twojej zgody należy do ubezpieczyciela, a lista w raporcie rzeczoznawcy nie zastępuje tego dowodu. Dzięki nowym przepisom wchodzącym w życie 1 lipca 2026 roku procesy odszkodowań i utraty wartości zaczęły być obsługiwane przez system EKSIST; obliczanie utraty wartości weszło w etap zautomatyzowany przez rzeczoznawcę. Taka jest zasada; reszta zależy od tego, czy przed podpisaniem polisy zadasz to jednozdaniowe pytanie.
Źródła
- Jak odzyskać dopłatę za część oryginalną? Warunek części zamiennikowej
- Na czym polega stosowanie części zamiennikowych i jakie są jego warunki?
- Czym jest stosowanie części zamiennikowych i jakie są jego warunki?
- Różnica między częścią oryginalną a zamiennikiem w ubezpieczeniu autocasco
- Część oryginalna czy zamiennik? Nowa zasada po 2026 roku
- Stosowanie części zamiennikowych i jego warunki
- Jak odzyskać dopłatę za część oryginalną (różnicę w odszkodowaniu)? 2026
- Na czym polega stosowanie części zamiennikowych w autocasco?
- Co się zmienia 1 lipca 2026 roku w zakresie szkód i utraty wartości pojazdu