هل القطعة أصلية أم قطعة معادلة في التأمين الشامل؟
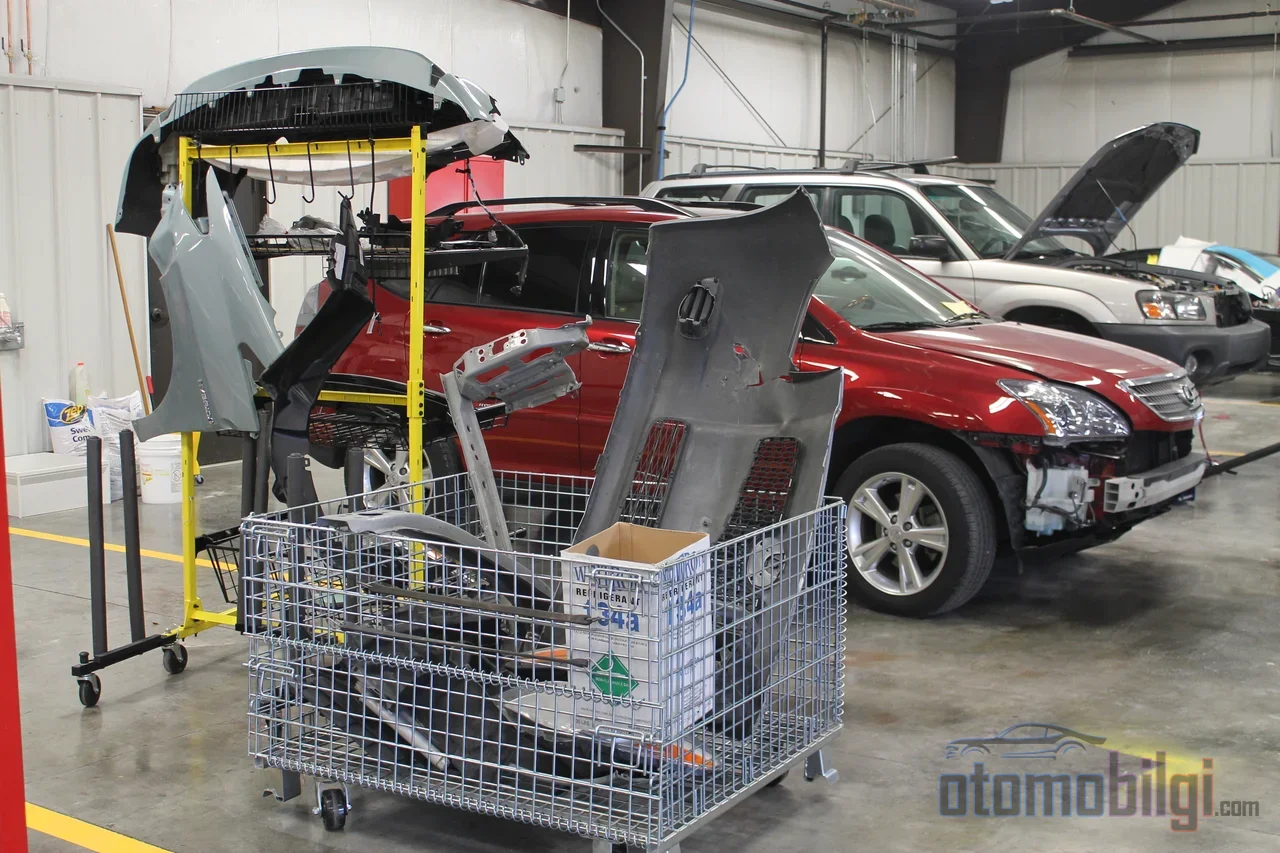
عند جمع عروض الأسعار لتجديد وثيقة التأمين الشامل، ستظهر أمامك سعران: أحدهما أرخص بوضوح، والآخر أغلى بوضوح. غالبًا ما يكمن معظم الفرق بينهما في سطر واحد: أي قطعة سيتم استخدامها في إصلاح الضرر. هذا السطر يحدد ما إذا كانت سيارتك ستُستبدل قطعها بقطعة أصلية أو بقطعة مكافئة وقت الحادث، ويؤثر مباشرة على احتمال دفع الفاتورة من جيبك. في هذه الصفحة نشرح خطوة بخطوة ما يعنيه هذا السطر، وعلاقته بقسط التأمين، والسؤال الذي يجب أن تطرحه قبل تمديد الوثيقة لتجنب فقدان حقوقك.
ما هي القطعة الأصلية والقطعة المكافئة فعليًا؟
لكي يتحدث الجميع في هذه المناقشة اللغة نفسها، يجب أولًا توضيح التعريفات. القطعة الأصلية هي قطعة غيار تُنتج بالجودة نفسها التي استُخدمت في تصنيع المركبة أو تركيبها، ووفق معايير الشركة المصنعة؛ وبالاسم الشائع في القطاع فهي OEM، أي منتج يخرج من سلسلة التوريد الخاصة بالشركة المصنعة نفسها. أما القطعة المكافئة فهي قطعة صنعتها شركة غير الشركة المصنعة الأصلية، لكنها قورنت بالأصلية من حيث الكتلة والأبعاد والمواد والوظائف، ووثّقت جهة معتمدة هذه المقارنة. النقطة الحرجة هي: قطعة السوق غير الموثقة لا تُعد مكافئة. القطعة المكافئة فئة قائمة بذاتها بفضل شهادتها؛ وليس كل منتج مشابه متداول في السوق يدخل ضمن هذا التعريف.
مفهومان آخران يدخلان في الموضوع أيضًا. قطعة الغيار الأصلية بدون شعار هي منتج أُنتج وفق المعايير نفسها الخاصة بقطع غيار المركبة لكنه لا يحمل شعار العلامة التجارية؛ وهي أغلى من القطعة المكافئة. أما القطعة القابلة لإعادة الاستخدام فهي قطعة مستعملة مرمّزة بموجب لائحة فحص المركبات التي أنجزت عمرها التشغيلي، سليمة من الضرر وقابلة للتتبع. أي أن سؤال "أصلية أم مكافئة" يشمل طيفًا أوسع مما يبدو.
النقاط البارزة
- القطعة المكافئة هي منتج موثق من جهة معتمدة؛ قطعة السوق بدون وثيقة لا تُعد مكافئة.
- في تأمين المرور، إذا رُكبت قطعة أصلية في المركبة، فالاستبدال كقاعدة عامة يتم أيضًا بقطعة أصلية؛ وعبء الإثبات يقع على شركة التأمين.
- في التأمين الشامل، الأولوية في المركبات الأصغر من 3 سنوات هي للقطعة الأصلية، وفي المركبات الأقدم منها للقطعة المكافئة.
- الذي يحدد القاعدة المطبقة هو تاريخ إصدار الوثيقة، وليس تاريخ الحادث.
- إذا لم تُكتب بند القطعة بوضوح في الوثيقة، فسيعرض العرض الرخيص مشكلات وقت وقوع الضرر.
كيف تعمل القاعدة في كل نوع تأمين: الانفصال بين التأمين الشامل وتأمين المرور
الخطأ الأكثر شيوعًا هنا هو اعتبار تأمين المرور والتأمين الشامل خاضعين للقواعد نفسها. فهما عالمان منفصلان. تأمين المرور الإلزامي يغطي أضرار الطرف الآخر وتخضع أسعاره لرقابة الدولة؛ أما التأمين الشامل فيؤمّن أضرار مركبتك نفسها، أي حوادث الاصطدام والسرقة والحراق، ويُسعّر في سوق حرة. وقواعده تختلف أيضًا في مسألة القطع.
القاعدة السارية في تأمين المرور
دخلت اللائحة السارية في البند 2.2.1 من الشروط العامة لتأمين المرور حيز التنفيذ بالتعديل المنشور في الجريدة الرسمية بتاريخ 4 ديسمبر 2021. وبناءً عليه، إذا كانت القطعة المتضررة أصلية ولم يكن إصلاحها ممكناً، فتُستبدل بأخرى أصلية. ولا يمكن الانتقال إلى قطعة مكافئة أو قابلة لإعادة الاستخدام إلا بموافقة صاحب الحق أو باستحالة الاستبدال بالقطعة الأصلية فعلياً؛ عبء الإثبات يقع على شركة التأمين. إذا لم تكن القطعة المتضررة أصلية أصلاً، فتُستخدم قطعة مكافئة أو قابلة لإعادة الاستخدام؛ إذا تم الإصلاح بقطعة أصلية رغم توفر إمكانية القطعة المكافئة، تقتصر مسؤولية شركة التأمين على قيمة القطعة المكافئة. وفي كلتا الحالتين، حتى لو نشأت زيادة في قيمة السيارة نتيجة الإصلاح، لا يمكن خصم هذا الفرق من التعويض؛ الشروط العامة تمنع هذا صراحةً.
المحدد في تأمين الكاسكو هو البنود التعاقدية
تأمين الكاسكو عقد تأمين، والقاعدة العامة السائدة في المرور لا تنطبق هنا حرفياً. في الكاسكو تدخل قاعدة العمر (عمر السيارة) حيز التنفيذ: ففي حالة حادث، إذا لم يكن إصلاح القطعة التالفة ممكناً في سيارة يقل عمرها عن 3 سنوات فالأولوية للقطعة الأصلية؛ وإذا لم تُعثر على القطعة الأصلية، فتُستخدم قطعة مكافئة أو قطعة أصلية تم توفيرها من مركبات أنهت عمرها الافتراضي. أما في السيارات التي تجاوزت عمرها ثلاث سنوات فالأولوية تنتقل إلى القطعة المكافئة. وعدا ذلك، المحدد هو البند المكتوب في وثيقتك: إذا كان استخدام القطع المكافئة متفقاً عليه صراحةً في الوثيقة، لا يُطلب موافقة المؤمَّن عليه بشكل منفصل؛ أو إذا اعترض المؤمَّن عليه، فقد يُلزم استخدام القطعة الأصلية. وهناك دقة أخرى تتعلق بالتوقيت: فالقاعدة المطبقة تحددها تاريخ إصدار وثيقة المركبة التي سببت الضرر، وليس تاريخ الحادث. وتُطبق الوثائق المبرمة قبل 4 ديسمبر 2021 وفق النص السابق.
لماذا يختلف القسط: كيف تُذكر بند القطع في وثيقة التأمين؟
يوفر استخدام القطع المكافئة عادةً ميزة في القسط؛ خلف العروض ذات الأقساط الأقل غالباً ما يوجد هذا التفضيل. وأقول بمراقبة ثلاثين عاماً إن هذا القطاع لا يمنح خصماً مجانياً أبداً: كل خصم في القسط يعني شراء مرونة منك في لحظة الخسارة. المهم هو الشراء وعيٌ كامل بهذه المرونة.
من النقاط الملبكة أن مسألة أي ورشة سيُجرى فيها الإصلاح ومسألة أي قطعة ستُستخدم هما بندان منفصلان. في عرض تأمين الكاسكو يجب قراءة سطر الورشة وسطر القطع كل على حدة؛ الوثيقة التي تضمن خدمة الوكيل المعتمد قد لا تقدم التزاماً بالقطع الأصلية أيضاً. يجب أن يُذكر نوع القطع صراحةً في الوثيقة. إذا لم يُذكر ذلك، فالعرض الذي يبدو رخيصاً اليوم قد يكلفك غالياً غداً على طاولة تسوية الخسارة.
السؤال الذي يُطرح قبل تجديد الوثيقة عبارة واحدة وواضحة: في إصلاح الضرر، أي نوع من القطع سيُركب في سيارتي وبأي شروط، وفي أي مرحلة سيُؤخذ موافقتي؟ الجواب المكتوب على هذا السؤال هو أقوى سند لأي نزاع قد ينشئ مستقبلاً.
ماذا تقول القضاء: إطار مجلس الدولة ومحكمة النقض
القضاء هو الذي شكّل إلى حد كبير الأساس القانوني لهذا المجال. الشروط العامة لعام 2015 كانت تمنح الأولوية مبدئياً للقطعة المكافئة؛ قرار مجلس الدولة الدائرة 15. بإلغاء قرار 27 يونيو 2018 أصبح نهائياً بقرار مجلس إدارات الدعاوى الإدارية بمجلس الدولة بتاريخ 16 مارس 2020. كما أُلغي التعديل المضاف عام 2020 والمتضمن مفهوم "القطعة القابلة لإعادة الاستخدام". قرار مجلس الدولة الدائرة 8. بتاريخ 23 نوفمبر 2022، عند إلغائه التنظيم الذي يمنح أولوية الاستبدال للقطعة المكافئة في كل الأحوال، أشار إلى عدم وجود سند قانوني لتركيب قطع مأخوذة من مركبات الغير دون موافقتهم، وأن ذلك يشكل قيداً غير مشروع على حق الملكية. كما أوقفت إدارات الدعاوى الإدارية تنفيذ عبارة القطعة القابلة لإعادة الاستخدام الواردة في الشروط العامة. نتيجة لذلك، أصبحت شركات التأمين منذ عام 2021 ملزمة بالحصول على موافقة مالك المركبة بشأن القطعة التي ستُركَّب.
اجتهادات محكمة النقض الدائرة 4. المدنية تسير في الاتجاه نفسه. في قرار بتاريخ 17 فبراير 2025 تم التأكيد على وجوب إثبات المؤمِّن أن القطع غير أصلية أو أن مكافئاتها متوافقة مع التشريعات، وإذا تعذر الإثبات يُعوَّض الضرر بالقطعة الأصلية؛ وإدراج القطع كمكافئة في تقرير الخبير لا يُغني عن الموافقة بمفرده. في قرار لهذه الدائرة عام 2017 أُشير إلى أن الضرر الحقيقي لا يتحقق إلا باستخدام قطع أصلية بالكامل في إصلاح المركبة، وفي قرار آخر عام 2022 أُشير إلى أنه إذا نُص على توفير قطع مكافئة في الوثيقة فيُراعى سعر القطعة المكافئة في حساب البدل، غير أنه في القطع التي لا توجد لها مكافئة معتمدة تُعتمد الأسعار الأصلية. وفي قرار بتاريخ يناير 2025 ذُكر أن شرط مكان الإصلاح في تأمين الحوادث الشخصي هو الحاسم، وأنه إذا أُجري الإصلاح في ورشة غير متعاقد معها فإن الفرق يقع على عاتق المؤمَّن عليه.
الفرامل والتعليق: الوجه المتعلق بالسلامة في جدل القطع
قضية القطع ليست مسألة مال فقط؛ بعض القطع جزء مباشر من سلامة القيادة. نظام الفرامل، الوسادة الهوائية، حزام الأمان، المقود والتعليق هي هذه الفئة، والمنتجات التجارية غير الموثقة وغير المراقبة في هذه المناطق تشكل خطراً جسيماً. وسادة فرامل رديئة عند سخونتها قد تسبب فقدان قوة التوقف؛ ويتبع ذلك فرملة غير متوازنة وتآكل سريع وتلف القرص. توصية الخبراء واضحة: في القطع الحرجة من ناحية السلامة يُفضَّل اختيار قطع OEM أو بدائل معتمدة من الفئة العليا. استخدام القطعة المكافئة في الهيكل الخارجي قد يكون خياراً قابلاً للنقاش؛ أما في منظومة الفرامل فلا مجال للنقاش.
قائمة تحقق خطوة بخطوة لعدم فقدان الحقوق عند وقوع الضرر
بضع خطوات تُتخذ قبل بدء عملية الإصلاح تحل مسبقاً معظم الخلافات التي قد تنشأ لاحقاً. الترتيب مهم:
- وثِّق أصالة القطع المتضررة بالصور وسجلات الصيانة.
- راجع تقرير الخبير سطراً بسطر؛ انتبه إلى ما هو مكتوب في قائمة القطع.
- إذا كنت لا توافق على استخدام القطع المكافئة فأبلغ بذلك كتابياً.
- لا توقّع نموذج الموافقة المعروض عليك دون قراءته.
- في الملفات التي يتورط فيها الطرف المقابل، تعرف على تاريخ بدء الوثيقة؛ فالقاعدة المطبقة يحددها ذلك التاريخ.
- اطلب مبلغ الإصلاح وفقدان القيمة كبندين منفصلين؛ فهذان المفهومان مختلفان عن بعضهما.
وفي طريق الاعتراض الترتيب واضح أيضاً: يُقدَّم أولاً طلب كتابي لشركة التأمين، وهذا شرط لدعوى قضائية. وإذا لم يتحقق نتيجة إيجابية، تدخل لجنة التحكيم التأميني؛ أما في الإجراءات الخارجة عن نطاق التحكيم مثل تركيب قطع غير مصرح بها، فيُرجع إلى لجنة حكم المستهلك، وحد هذا الطريق لعام 2025 هو 149000 ليرة تركية؛ ويتم الاعتراض على قرار اللجنة لدى المحاكم الاستهلاكية. أما عن تجديد التأمين الشامل: فيمكن التجديد في الفترة من 15 إلى 30 يوماً قبل انتهاء الوثيقة؛ فإذا جددت قبل انتهاء المدة، تُحفظ خصم عدم وجود خسائرك.
الإجابة المختصرة: هل تُركّب القطع الأصلية أم المكافئة في التأمين الشامل؟
لنصل إلى جوهر السؤال: وثيقتك هي التي تحدد إلى حد كبير القطعة التي ستُركّب في سيارتك ضمن التأمين الشامل. في المركبة الأصغر من ثلاث سنوات، المقابل الأولي للقطعة غير القابلة للإصلاح هو القطعة الأصلية؛ وفي المركبة الأكبر من ثلاث سنوات، تنتقل الأولوية إلى القطعة المكافئة. إذا كان القطع المكافئ مكتوباً بوضوح في وثيقتك، فتُعتبر موافقاً عليه؛ وإذا لم يكن مكتوباً واعترضت، يُلجأ إلى طريق القطعة الأصلية. إثبات موافقتك يعود إلى شركة التأمين، وقائمة في تقرير الخبير لا تُغني عن هذا الإثبات. مع اللوائح الجديدة التي دخلت حيز التنفيذ في 1 يوليو 2026، بدأت عمليات الخسارة وفقدان القيمة تعمل عبر نظام EKSIST؛ ووصل حساب فقدان القيمة إلى مرحلة مؤتمتة من قبل الخبير. هذه هي القاعدة؛ أما الباقي، فيتوقف على طرح ذلك السؤال المكون من جملة واحدة قبل توقيع وثيقتك.
المصادر
- كيف يُحصَّل فرق مبلغ القطعة الأصلية؟ شرط القطعة المكافئة
- ما هي تطبيق القطعة المكافئة وشروطها؟
- ما هو تطبيق القطعة المكافئة وشروطها؟
- الفرق بين القطعة الأصلية والمكافئة في التأمين الشامل
- القطعة الأصلية أم المكافئة؟ القاعدة الجديدة بعد 2026
- تطبيق القطعة المكافئة وشروطها
- كيف يُحصَّل فرق مبلغ القطعة الأصلية (فرق الخسارة)؟ 2026
- ما هو تطبيق القطعة المكافئة في التأمين الشامل؟
- ما الذي يتغير في خسارة المركبة وفقدان القيمة في 1 يوليو 2026