Pare-chocs : pièce d'origine ou pièce équivalente ?
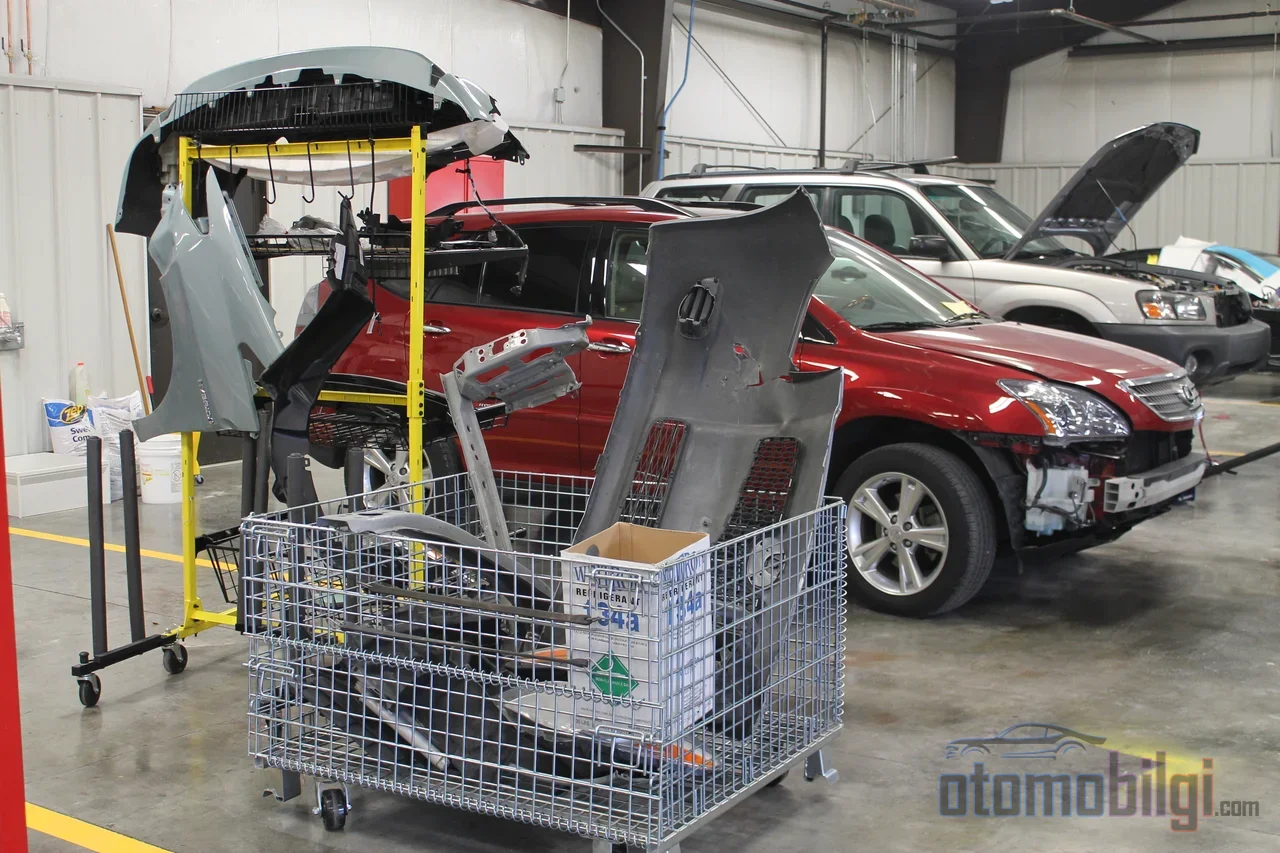
Lorsque vous demandez des devis pour renouveler votre assurance casco, deux prix se présentent à vous : l'un nettement moins cher, l'autre nettement plus cher. La plus grande partie de la différence se cache souvent dans une seule ligne : la pièce qui sera utilisée pour la réparation des dommages. Cette ligne détermine si une pièce d'origine ou une pièce équivalente sera installée sur votre véhicule en cas d'accident, et influence directement la probabilité que la facture sorte de votre poche. Sur cette page, nous expliquons étape par étape ce que signifie cette ligne, sa relation avec la prime et la question à poser avant de prolonger votre police afin de ne pas perdre vos droits.
Qu'est-ce qu'une pièce d'origine et une pièce équivalente en réalité ?
Pour que tout le monde parle la même langue dans ce débat, il faut d'abord clarifier les définitions. Une pièce d'origine est une pièce de rechange de la même qualité que celles utilisées dans la production ou l'assemblage du véhicule et fabriquée selon les critères du constructeur ; c'est ce qu'on appelle communément OEM dans le secteur, c'est-à-dire un produit issu de la propre chaîne d'approvisionnement du constructeur. Une pièce équivalente est une pièce fabriquée par une entreprise autre que le constructeur d'origine, mais comparée à l'originale en termes de masse, de dimensions, de matériaux et de fonctionnalité, cette comparaison étant certifiée par un organisme accrédité. Le point critique est le suivant : la pièce de rechange du marché secondaire sans certificat n'est pas considérée comme équivalente. La pièce équivalente est une catégorie qui repose sur son certificat ; tous les produits analogues circulant sur le marché ne rentrent pas dans cette définition.
Deux autres notions entrent en jeu. La pièce de rechange d'origine sans logo est un produit fabriqué aux mêmes normes que les pièces de rechange du véhicule mais ne portant pas le logo de la marque ; elle est plus chère que la pièce équivalente. La pièce réutilisable est une pièce de récupération, sans dommage et traçable, codifiée dans le cadre du Règlement sur le contrôle des véhicules en fin de vie. Autrement dit, la question "origine ou équivalent" couvre un éventail plus large qu'il n'y paraît.
Points essentiels
- La pièce équivalente est un produit certifié par un organisme accrédité ; une pièce de rechange sans certificat n'est pas considérée comme équivalente.
- Dans l'assurance responsabilité civile, si une pièce d'origine est installée sur le véhicule, le remplacement se fait en principe avec une pièce d'origine ; la charge de la preuve incombe à l'assureur.
- En assurance casco, la priorité va aux pièces d'origine pour les véhicules de moins de 3 ans et aux pièces équivalentes pour les véhicules plus anciens.
- Ce n'est pas la date de l'accident qui détermine la règle applicable, mais la date d'établissement de la police.
- Si la ligne relative aux pièces n'est pas clairement précisée dans la police, le devis apparemment moins cher pose problème au moment du sinistre.
Comment la règle s'applique selon l'assurance : La distinction entre assurance casco et assurance responsabilité civile
L'erreur la plus fréquente ici consiste à considérer que l'assurance responsabilité civile et l'assurance casco sont soumises aux mêmes règles. Ce sont deux mondes différents. L'assurance responsabilité civile obligatoire couvre les dommages causés à la partie adverse et ses tarifs sont soumis au contrôle de l'État ; l'assurance casco, elle, garantit les propres dommages de votre véhicule, c'est-à-dire les événements tels que collision, vol ou incendie, et ses tarifs sont fixés sur un marché libre. Les règles diffèrent également en ce qui concerne les pièces.
La règle en vigueur dans l'assurance responsabilité civile
La réglementation actuelle de l'article 2.2.1 des Conditions Générales de l'Assurance Circulation est entrée en vigueur avec la modification publiée au Journal Officiel du 4 décembre 2021. Selon cette disposition, si la pièce endommagée est d'origine et qu'elle ne peut être réparée, elle est remplacée par une pièce d'origine. Le passage à une pièce équivalente ou réutilisable nécessite soit l'approbation du bénéficiaire, soit l'impossibilité pratique de remplacer par une pièce d'origine ; la charge de la preuve incombe à l'assureur. Si la pièce endommagée n'est déjà pas d'origine, une pièce équivalente ou réutilisable est utilisée ; si la réparation est effectuée avec une pièce d'origine alors qu'une option équivalente existe, la responsabilité de l'assureur reste limitée au prix de la pièce équivalente. Dans les deux cas, même si la réparation entraîne une plus-value du véhicule, cette différence ne peut être déduite de l'indemnisation ; les conditions générales l'interdisent clairement.
En assurance dommages, ce sont les clauses qui sont déterminantes.
L'assurance dommages est une assurance contractuelle et la règle générale applicable à la circulation ne s'y applique pas à l'identique. En assurance dommages, la règle de l'âge entre en jeu : en cas d'accident, si la réparation de la pièce endommagée d'un véhicule de moins de 3 ans n'est pas possible, la priorité va à la pièce d'origine ; si la pièce d'origine est introuvable, une pièce équivalente ou une pièce d'origine provenant de véhicules en fin de vie est utilisée. Pour les véhicules de plus de trois ans, la priorité passe à la pièce équivalente. Au-delà de cela, l'élément déterminant est la clause inscrite dans votre police : si l'utilisation de pièces équivalentes est clairement convenue dans la police, le consentement supplémentaire de l'assuré n'est pas requis ; si elle n'est pas mentionnée ou si l'assuré s'y oppose, l'utilisation d'une pièce d'origine peut être imposée. Une autre subtilité réside dans le choix du moment : c'est la date d'émission de la police du véhicule ayant causé le dommage, et non la date de l'accident, qui détermine la règle applicable. Les polices conclues avant le 4 décembre 2021 sont soumises au texte antérieur.
Pourquoi la prime varie-t-elle : Comment la ligne « pièces » est-elle indiquée dans la police ?
L'utilisation de pièces équivalentes offre généralement un avantage sur la prime ; derrière les offres à prime plus basse, ce choix se cache souvent. Je peux le dire avec trente ans d'observation : le secteur ne fait jamais de remise gratuite ; chaque réduction de la prime signifie l'achat d'une flexibilité à votre dépens au moment du sinistre. Ce qui compte, c'est d'acheter en pleine conscience de cette flexibilité.
L'un des points qui prête à confusion est que le choix du garage où sera effectuée la réparation et celui de la pièce utilisée constituent deux articles distincts. Dans une proposition d'assurance dommages, la ligne « garage » et la ligne « pièces » doivent être lues séparément ; une police garantissant le garage agréé ne s'engage pas nécessairement sur des pièces d'origine. Le type de pièce doit être clairement indiqué dans la police. À défaut, l'offre qui paraît bon marché aujourd'hui deviendra coûteuse demain au moment du règlement du sinistre.
La question à poser avant de renouveler la police tient en une phrase claire : dans quelles conditions et avec quel type de pièce mon véhicule sera-t-il réparé en cas de sinistre, et à quel moment mon approbation sera-t-elle sollicitée ? La réponse écrite à cette question constitue la base la plus solide en cas de litige ultérieur.
Ce que dit la justice : Le cadre du Conseil d'État et de la Cour de cassation
Le terrain juridique de ce domaine a été largement façonné par la jurisprudence. Les conditions générales de 2015 donnaient auparavant la priorité à la pièce équivalente ; le 15e Chambre du Conseil d'État L'annulation de la décision du 27 juin 2018 de la Chambre a été confirmée par la décision du 16 mars 2020 de l'Assemblée des Chambres Administratives du Conseil d'État. La modification introduite en 2020 incluant la notion de "pièce réutilisable" a également été annulée. La décision du 23 novembre 2022 de la dans sa décision du 23 novembre 2022, tout en annulant la réglementation qui donnait la priorité au remplacement par une pièce équivalente en toutes circonstances, a indiqué qu'il n'existait aucun fondement juridique à l'installation de pièces réutilisables dans les véhicules de tiers sans leur consentement, et que cela constituait une limitation illégale du droit de propriété. Par ailleurs, l'Assemblée des Chambres contentieuses a suspendu l'application de la mention de pièce réutilisable figurant dans les conditions générales. En conséquence, depuis 2021, les compagnies d'assurance sont tenues d'obtenir l'accord du propriétaire du véhicule concernant la pièce à installer.
La jurisprudence de la 4e Chambre civile de la Cour de cassation va dans le même sens. Dans sa décision du 17 février 2025, il a été souligné que l'assureur doit prouver que les pièces ne sont pas d'origine ou que des équivalents conformes à la réglementation existent ; à défaut de preuve, le dommage sera réparé avec des pièces d'origine ; la simple mention des pièces comme équivalentes dans le rapport d'expertise ne vaut pas acceptation à elle seule. Dans une décision de 2017, la Chambre a indiqué que le préjudice réel ne peut être indemnisé qu'en utilisant entièrement des pièces d'origine lors de la réparation du véhicule, et dans une autre décision de 2022, que si la fourniture de pièces équivalentes est prévue dans la police, le prix équivalent sera pris en compte dans le calcul de l'indemnité, mais que pour les pièces sans équivalent certifié, les prix d'origine seront retenus. Dans sa décision de janvier 2025, il a été rappelé que dans l'assurance dommages, la clause relative au lieu de réparation est déterminante, et que si la réparation est effectuée dans un garage non conventionné, la différence reste à la charge de l'assuré.
Freins et suspension : le volet sécurité du débat sur les pièces
La question des pièces n'est pas seulement une question d'argent ; certaines pièces font directement partie de la sécurité de conduite. Le système de freinage, les airbags, la ceinture de sécurité, la direction et la suspension appartiennent à cette catégorie, et dans ces zones, les pièces de rechange incontrôlées et non certifiées présentent un risque sérieux. Une plaquette de frein de mauvaise qualité peut, une fois chauffée, entraîner une perte de mordant ; un freinage déséquilibré, une usure rapide et des dommages aux disques s'ensuivent. La recommandation des experts est claire : pour les pièces critiques pour la sécurité, il faut privilégier les pièces OEM ou des équivalents certifiés de qualité supérieure. Sur la carrosserie, la pièce équivalente peut être un choix discutable ; sur le circuit de freinage, elle ne se discute pas.
Liste de contrôle étape par étape pour ne pas perdre vos droits en cas de sinistre
Quelques mesures prises avant le début du processus de réparation résolvent à l'avance la majeure partie d'un futur litige. L'ordre est important :
- Documentez l'originalité des pièces endommagées par des photos et le registre d'entretien.
- Vérifiez le rapport d'expertise ligne par ligne ; faites attention à ce qui est écrit dans la liste des pièces.
- Si vous n'acceptez pas l'utilisation de pièces équivalentes, faites-le savoir par écrit.
- Ne signez pas le formulaire d'acceptation qui vous est présenté sans l'avoir lu.
- Dans les dossiers impliquant le véhicule adverse, renseignez-vous sur la date de début de la police ; c'est cette date qui détermine la règle applicable.
- Réclamez le coût de la réparation et la perte de valeur comme des postes distincts ; ces deux notions sont différentes l'une de l'autre.
La voie du recours est également claire : d'abord, une demande écrite est adressée à la compagnie d'assurance, c'est une condition préalable au procès. En cas de résultat défavorable, la Commission d'Arbitrage des Assurances intervient ; pour les opérations hors arbitrage, comme l'installation de pièces non autorisées, on s'adresse au Comité d'Arbitrage de la Consommation, dont le plafond pour 2025 est de 149.000 TL ; le recours contre la décision du comité se fait devant les Tribunaux de la Consommation. Quant au renouvellement de l'assurance casco : le renouvellement peut être effectué dans l'intervalle de 15 à 30 jours précédant l'échéance de la police ; si vous renouvelez avant la date d'expiration, votre bonus sans sinistre est préservé.
Réponse courte : En casco, monte-t-on une pièce d'origine ou une pièce équivalente ?
Allons au cœur du problème : ce qui détermine en grande partie la pièce installée sur votre véhicule en casco, c'est votre police. Pour un véhicule de moins de trois ans, la contrepartie prioritaire d'une pièce irréparable est la pièce d'origine ; pour un véhicule de plus de trois ans, la priorité passe à la pièce équivalente. Si votre police mentionne explicitement la pièce équivalente, vous êtes réputé y avoir consenti ; si elle ne le mentionne pas et que vous contestez, la voie de la pièce d'origine est retenue. Il appartient à l'assureur de prouver votre accord, et une liste figurant dans le rapport de l'expert ne tient pas lieu de cette preuve. Avec les nouvelles réglementations entrées en vigueur le 1er juillet 2026, les processus de sinistre et de perte de valeur ont commencé à être traités via le système EKSIST ; le calcul de la perte de valeur est entré dans une phase automatisée par l'expert. Voilà la règle ; pour le reste, il s'agit de poser cette question d'une seule phrase avant de signer votre police.
Sources
- Comment obtenir la différence de prix de la pièce d'origine ? La condition de la pièce équivalente
- Quels sont l'application et les conditions de la pièce équivalente ?
- Quels sont l'application et les conditions de la pièce équivalente ?
- La différence entre pièce d'origine et pièce équivalente dans l'assurance casco
- Pièce d'origine ou pièce équivalente ? La nouvelle règle après 2026
- Application et conditions de la pièce équivalente
- Comment obtenir la différence de prix de la pièce d'origine (différence de sinistre) ? 2026
- Qu'est-ce que l'application de la pièce équivalente en casco ?
- Que change le 1er juillet 2026 pour les sinistres et la perte de valeur des véhicules