کاسکودا: قطعه اصلی یا قطعه معادل؟
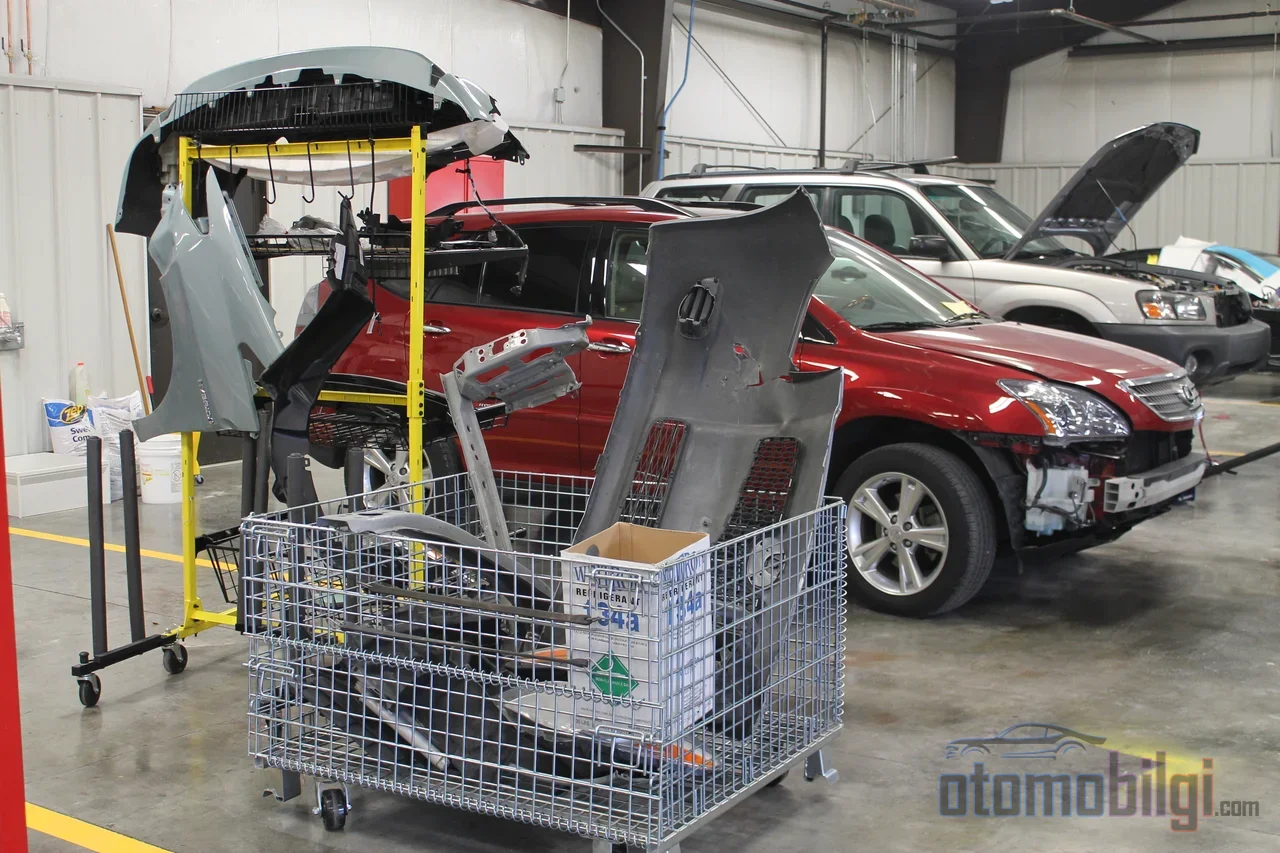
هنگام جمعآوری استعلام برای تمدید بیمهنامه بدنه، دو قیمت مقابل شما قرار میگیرد: یکی بهوضوح ارزانتر و دیگری بهوضوح گرانتر. بخش عمده این اختلاف اغلب در یک سطر پنهان است: اینکه در تعمیر خسارت از کدام قطعه استفاده خواهد شد. این سطر تعیین میکند که در لحظه تصادف قطعه اورجینال روی خودروی شما نصب میشود یا قطعه معادل، و مستقیماً بر احتمال پرداخت صورتحساب از جیب خودتان اثر میگذارد. در این صفحه توضیح میدهیم که این سطر چه معنایی دارد، چه ارتباطی با حق بیمه دارد و پیش از تمدید بیمهنامه چه سوالی باید بپرسید تا دچار از دست دادن حقوق نشوید، گام به گام.
قطعه اورجینال و قطعه معادل واقعاً چیستند؟
برای اینکه در این بحث همه یک زبان صحبت کنند، ابتدا باید تعاریف را روشن کنیم. قطعه اورجینال، قطعه یدکی است که همان کیفیتی دارد که در تولید یا مونتاژ خودرو استفاده شده و بر اساس استانداردهای سازنده تولید میشود؛ با نام رایج در صنعت، OEM، یعنی محصولی که از زنجیره تأمین خود سازنده خارج میشود. قطعه معادل اما قطعهای است که در شرکتی غیر از سازنده اصلی تولید شده، اما از نظر جرم، ابعاد، جنس و عملکرد با نمونه اورجینال مقایسه شده و این مقایسه توسط یک نهاد معتبر گواهیسازی شده است. نکته حیاتی این است: قطعه بازار آزاد بدون گواهی، معادل محسوب نمیشود. قطعه معادل مقولهای است که با گواهی خود اعتبار دارد؛ هر محصول مشابهی که در بازار وجود دارد داخل این تعریف نمیشود.
دو مفهوم دیگر هم وارد ماجرا میشوند. قطعه یدکی اورجینال بدون لوگو، محصولی است که با همان استانداردهای قطعات یدکی خودرو تولید شده اما لوگوی برند ندارد؛ و نسبت به قطعه معادل گرانتر است. قطعه قابل استفاده مجدد اما قطعهای است که در چارچوب آییننامه بررسی وسایل نقلیه پایان عمر کاری خود کدگذاری شده، بدون خسارت و قابل ردیابی است. یعنی پرسش «اورجینال یا معادل» طیف گستردهتری از آنچه به نظر میرسد را در بر میگیرد.
نکات برجسته
- قطعه معادل، محصولی است که توسط نهاد معتبر گواهیسازی شده باشد؛ قطعه بازار آزاد بدون گواهی معادل محسوب نمیشود.
- در بیمه شخص ثالث اگر قطعه اورجینال روی خودرو نصب شده باشد، جایگزینی نیز بهطور قاعده با قطعه اورجینال انجام میشود؛ و بار اثبات بر عهده بیمهگر است.
- در بیمه بدنه برای خودروهای کمتر از 3 سال اولویت با قطعه اورجینال و برای خودروهای قدیمیتر با قطعه معادل است.
- آنچه قاعده حاکم را تعیین میکند نه تاریخ تصادف، بلکه تاریخ صدور بیمهنامه است.
- اگر در بیمهنامه بند قطعه بهصورت واضح نوشته نشده باشد، استعلام ارزانتر در لحظه خسارت دردسر ایجاد میکند.
قاعده در هر بیمه چگونه اعمال میشود: تفکیک بیمه بدنه از بیمه شخص ثالث
رایجترین اشتباه در اینجا این است که بیمه شخص ثالث و بیمه بدنه را تابع قوانین یکسان بدانیم. این دو دو دنیای جدا هستند. بیمه اجباری شخص ثالث خسارتهای طرف مقابل را پوشش میدهد و بر قیمتهای آن نظارت دولتی اعمال میشود؛ اما بیمه بدنه خسارتهای خود خودروی شما، یعنی وقایعی مانند برخورد، سرقت و آتشسوزی را تحت پوشش قرار میدهد و در بازار آزاد قیمتگذاری میشود. در موضوع قطعات هم قوانینشان متفاوت است.
قاعده جاری در بیمه شخص ثالث
موجود مقرر در بند 2.2.1 شرایط عمومی بیمه مسئولیت، با تغییری که در روزنامه رسمی مورخ 4 دسامبر 2021 منتشر شد، لازمالاجرا گردید. بر اساس آن، اگر قطعه آسیبدیده اورجینال باشد و امکان تعمیر آن وجود نداشته باشد، قطعه با اورجینال آن تعویض میشود. برای استفاده از قطعه معادل یا قابل استفاده مجدد، یا رضایت ذینفع لازم است یا این که تعویض با قطعه اورجینال در عمل غیرممکن باشد؛ بار اثبات بر عهده بیمهگر است. اگر قطعه آسیبدیده از ابتدا اورجینال نباشد، از قطعه معادل یا قابل استفاده مجدد استفاده میشود؛ اگر با وجود امکان استفاده از قطعه معادل، تعمیر با قطعه اورجینال انجام شود، مسئولیت بیمهگر به بهای قطعه معادل محدود میماند. در هر دو حالت، حتی اگر در نتیجه تعمیر افزایش ارزشی در خودرو ایجاد شود، این مابهالتفاوت از خسارت کسر نمیشود؛ شرایط عمومی این را صراحتاً ممنوع میکند.
در بیمه بدنه، آنچه تعیینکننده است بندهای قرارداد است
بیمه بدنه یک بیمه قراردادی است و قاعده عمومی حاکم بر بیمه مسئولیت در اینجا عیناً اجرا نمیشود. در بیمه بدنه، قاعده عمر خودرو وارد عمل میشود: اگر در حادثه، تعمیر قطعه معیوب در خودروی کمتر از 3 سال ممکن نباشد، اولویت با قطعه اورجینال است؛ اگر اورجینال پیدا نشود، از قطعه معادل یا قطعه اورجینال تهیهشده از خودروهایی که عمر خود را کامل کردهاند استفاده میشود. در خودروهای بالای سه سال، اولویت به قطعه معادل منتقل میشود. فراتر از این، آنچه تعیینکننده است بند مندرج در بیمهنامه شماست: اگر در بیمهنامه استفاده از قطعه معادل صراحتاً توافق شده باشد، رضایت جداگانه بیمهگذار جویا نمیشود؛ اگر ذکر نشده باشد یا بیمهگذار اعتراض کند، ممکن است مجبور به استفاده از قطعه اورجینال شوند. نکته ظریف دیگر، موضوع زمانبندی است: آنچه قاعده حاکم را تعیین میکند نه تاریخ حادثه، بلکه تاریخ صدور بیمهنامه خودرویی است که باعث خسارت شده است. به بیمهنامههایی که قبل از 4 دسامبر 2021 منعقد شدهاند، متن قبلی اعمال میشود.
چرا حق بیمه متفاوت است: قلم قطعه چگونه در بیمهنامه ذکر میشود؟
استفاده از قطعه معادل معمولاً مزیت حق بیمه ایجاد میکند؛ در پس پیشنهادهای با حق بیمه پایینتر، اغلب همین انتخاب وجود دارد. با توجه به سی سال مشاهده میتوانم بگویم که این صنعت هرگز تخفیف مجانی نمیدهد: هر کاهش در حق بیمه، یعنی خریداری نوعی انعطافپذیری از شما در لحظه خسارت است. مهم این است که با آگاهی از این انعطافپذیری، خرید کنید.
یکی از نکات گیجکننده این است که موضوع تعمیر در کدام تعمیرگاه و موضوع استفاده از کدام قطعه، دو ماده جداگانه هستند. در پیشنهاد بیمه بدنه، سطر تعمیرگاه و سطر قطعه باید جداگانه خوانده شوند؛ بیمهنامهای که تضمین تعمیرگاه مجاز میدهد، لزوماً در موضوع قطعه تعهد اورجینال نداده باشد. نوع قطعه باید در بیمهنامه بهصراحت ذکر شود. اگر ذکر نشود، پیشنهادی که امروز ارزان به نظر میرسد، فردا در میز خسارت گران تمام میشود.
پرسشی که قبل از تمدید بیمهنامه باید پرسید، یک جملهای و روشن است: در تعمیر خسارت، در چه شرایطی چه نوع قطعهای روی خودروی من نصب خواهد شد و رضایت من در چه مرحلهای اخذ خواهد شد؟ پاسخ کتبی به این پرسش، مستندترین پشتوانه برای اختلاف احتمالی در آینده است.
رویه قضایی چه میگوید: چارچوب شورای دولتی و دیوان عالی
زمینسنج حقوقی این حوزه را تا حد زیادی رویه قضایی شکل داده است. شرایط عمومی مصوب 2015 در ابتدا قطعه اصلی معادل را در اولویت قرار میداد؛ ابطال تصمیم شعبه 15 دیوان شورای دولتی در تاریخ 27 ژوئن 2018، با تصمیم هیئت عمومی دعاوی اداری دیوان شورای دولتی در تاریخ 16 مارس 2020 قطعی شد. اصلاحیه افزوده شده در سال 2020 که شامل مفهوم «قطعه قابل استفاده مجدد» بود نیز باطل شد. تصمیم شعبه 8 دیوان شورای دولتی مورخ 23 نوامبر 2022 در حالی که مقررهای را که اولویت تعویض را در هر شرایطی به قطعه معادل میداد باطل کرد، تصریح کرد که مبنای قانونی برای نصب قطعات دست دوم بر خودروهای اشخاص ثالث بدون کسب رضایت آنان وجود ندارد و این امر محدودیت غیرقانونی بر حق مالکیت اعمال میکند. همچنین هیئت عمومی دعاوی اداری، اجرای عبارت قطعه قابل استفاده مجدد در شرایط عمومی را متوقف کرد. در نتیجه، از سال 2021 به بعد شرکتهای بیمه موظف به دریافت تأیید مالک خودرو در مورد اینکه کدام قطعه نصب خواهد شد هستند.
رویه قضایی شعبه 4 حقوقی دیوان عالی نیز در همان جهت است. در تصمیم مورخ 17 فوریه 2025 تأکید شد که بیمهگر باید ثابت کند که قطعات اصلی نیستند یا معادلهای منطبق با مقررات موجود هستند و در صورت عدم اثبات، خسارت با قطعه اصلی جبران خواهد شد؛ فهرست شدن قطعات به عنوان معادل در گزارش کارشناسی به تنهایی جایگزین تأیید نمیشود. در یکی از تصمیمات شعبه در سال 2017 تصریح شد که خسارت واقعی تنها از طریق استفاده کامل از قطعات اصلی در تعمیر خودرو محقق میشود، و در تصمیم دیگر در سال 2022 بیان شد که در صورت تصریح تأمین قطعات معادل در بیمهنامه، در محاسبه غرامت قیمت معادل ملاک عمل خواهد بود، اما برای قطعاتی که معادل گواهیشده ندارند، قیمتهای اصلی ملاک قرار میگیرد. در تصمیم مورخ ژانویه 2025 نیز یادآوری شد که در بیمه خسارت کلی، شرط محل تعمیر تعیینکننده است و اگر تعمیر در تعمیرگاهی غیرقراردادی انجام شود، اختلاف قیمت بر عهده بیمهگزار باقی میماند.
ترمز و جلوبندی: جبهه ایمنی بحث قطعات
مسئله قطعات صرفاً مسئله پول نیست؛ برخی قطعات بخش جداییناپذیر ایمنی رانندگی هستند. سیستم ترمز، کیسه هوا، کمربند ایمنی، فرمان و جلوبندی در این دسته قرار دارند و محصولات بازار آزاد بدون کنترل و بدون مدارک در این نواحی خطر جدی ایجاد میکنند. یک لنت ترمز بیکیفیت هنگام گرم شدن میتواند باعث کاهش چنگزنی شود؛ ترمز نامتعادل، فرسایش سریع و آسیب به دیسک در پی آن خواهد آمد. توصیه متخصصان روشن است: در قطعات بحرانی از نظر ایمنی باید OEM یا معادل گواهیشده رده بالا ترجیح داده شود. در بدنه، قطعه معادل میتواند انتخابی قابل بحث باشد؛ در خط ترمز قابل بحث نیست.
چکلیست گام به گام برای جلوگیری از از دست دادن حقوق در زمان وقوع خسارت
چند گام که پیش از شروع فرآیند تعمیر برداشته میشوند، بخش عمده اختلافات آینده را از پیش حل میکنند. ترتیب اهمیت دارد:
- اصالت قطعات آسیبدیده را با عکس و سوابق سرویس مستند کنید.
- گزارش کارشناسی را خط به خط بررسی کنید؛ به آنچه در فهرست قطعات نوشته شده توجه کنید.
- اگر با استفاده از قطعه معادل موافقت ندارید، این موضوع را به صورت کتبی اعلام کنید.
- فرم تأییدی که پیش روی شما قرار داده شده را بدون خواندن امضا نکنید.
- در پروندههایی که خودروی مقابل مطرح است، تاریخ شروع بیمهنامه را استعلام کنید؛ قاعده اجرایی را همان تاریخ تعیین میکند.
- هزینه تعمیر و کاهش ارزش را بهعنوان دو بند جداگانه مطالبه کنید؛ این دو مفهوم با یکدیگر تفاوت دارند.
در مسیر اعتراض نیز ترتیب مشخص است: ابتدا شکایت کتبی به شرکت بیمه ارائه میشود و این شرط طرح دعواست. در صورت رسیدن به نتیجه منفی، کمیته داوری بیمه وارد عمل میشود؛ در مواردی مانند نصب قطعه غیرمجاز که خارج از داوری هستند، به هیئت حل اختلاف مصرفکنندگان مراجعه میشود و برای سال 2025 سقف این مسیر 149.000 تومان (TL) است؛ اعتراض به تصمیم هیئت در دادگاههای حقوقی مصرفکننده انجام میشود. و اما تمدید بیمه بدنه: تمدید در بازه 15 تا 30 روز پیش از پایان بیمهنامه امکانپذیر است؛ اگر پیش از پایان تاریخ انقضا تمدید کنید، تخفیف بیخساری شما حفظ میشود.
پاسخ کوتاه: در بیمه بدنه، قطعه اصلی نصب میشود یا مشابه آن؟
بیاییم به ریشه سؤال بپردازیم: در بیمه بدنه، بیمهنامه شما تا حد زیادی تعیین میکند که چه قطعهای روی خودروی شما نصب شود. در خودروی کمتر از سه ساله، معادلسازی قطعه غیرقابل تعمیر بهطور اولویت قطعه اصلی است؛ در خودروی بیش از سه ساله، اولویت به قطعه مشابه منتقل میشود. اگر در بیمهنامه شما صراحتاً قطعه مشابه ذکر شده باشد، رضایت دادهاید محسوب میشوید؛ اگر ذکر نشده باشد و شما اعتراض کنید، مسیر قطعه اصلی در پیش گرفته میشود. اثبات رضایت شما بر عهده بیمهگر است و فهرستی در گزارش کارشناس جایگزین این اثبات نمیشود. با مقررات جدیدی که از 1 ژوئیه 2026 لازمالاجرا شد، فرآیندهای خسارت و کاهش ارزش از طریق سیستم EKSIST آغاز به کار کرد؛ محاسبه کاهش ارزش به مرحلهای خودکار شده توسط کارشناس وارد شد. قاعده همین است؛ بقیهاش به این بستگی دارد که پیش از امضای بیمهنامه، آن یک سؤال تکجملهای را بپرسید.
منابع
- چگونه مابهالتفاوت قطعه اصلی دریافت میشود؟ شرط قطعه مشابه
- اجرای قطعه مشابه و شرایط آن چیست؟
- اجرای قطعه مشابه و شرایط آن چیست؟
- تفاوت قطعه اصلی و مشابه در بیمه بدنه
- قطعه اصلی یا قطعه مشابه؟ قاعده جدید پس از 2026
- اجرای قطعه مشابه و شرایط آن
- چگونه مابهالتفاوت قطعه اصلی (تفاوت خسارت) دریافت میشود؟ 2026
- اجرای قطعه مشابه در بیمه بدنه چیست؟
- از 1 ژوئیه 2026 در خسارت و کاهش ارزش خودرو چه چیزی تغییر میکند