कैस्को में ओरिजिनल पार्ट या समकक्ष पार्ट?
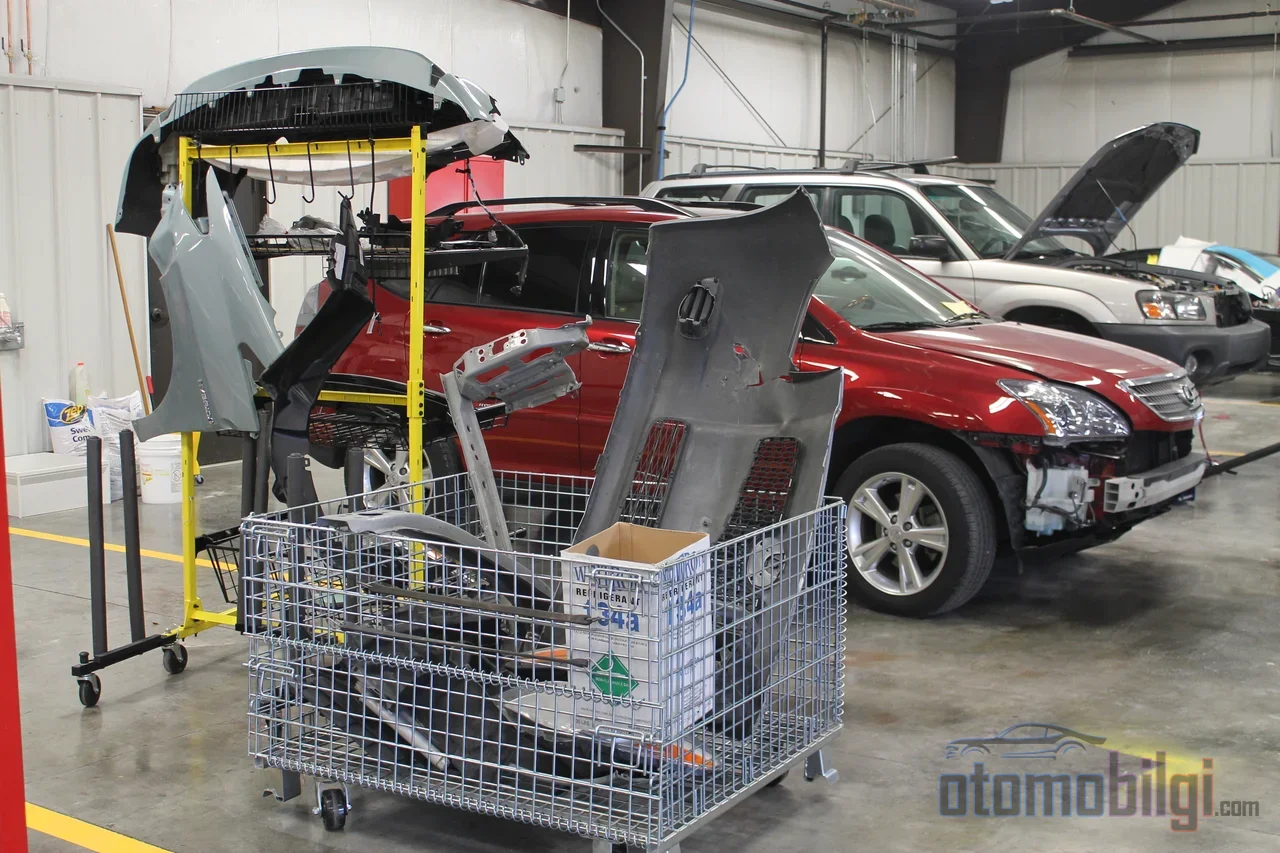
कैस्को पॉलिसी नवीनीकरण के लिए कोटेशन इकट्ठा करते समय आपके सामने दो कीमतें आती हैं: एक स्पष्ट रूप से सस्ती, दूसरी स्पष्ट रूप से महंगी। इन दोनों के बीच के अंतर का अधिकांश भाग अक्सर केवल एक पंक्ति में छिपा होता है: क्षति मरम्मत में कौन सा पुर्जा इस्तेमाल होगा। यह पंक्ति तय करती है कि दुर्घटना के समय आपके वाहन में ओरिजिनल पुर्जा लगेगा या बराबरी का (equivalent) पुर्जा, और यह सीधे इस बात को प्रभावित करता है कि बिल आपकी जेब से निकलने की संभावना कितनी है। इस पृष्ठ पर हम कदम-दर-कदम समझाते हैं कि उस पंक्ति का क्या अर्थ है, प्रीमियम से उसका संबंध क्या है, और अधिकारों की हानि से बचने के लिए पॉलिसी बढ़ाने से पहले कौन सा सवाल पूछना चाहिए।
ओरिजिनल पुर्जा और बराबरी का पुर्जा वास्तव में क्या है?
इस चर्चा में सभी की एक ही भाषा हो, इसके लिए पहले परिभाषाओं को स्पष्ट करना जरूरी है। ओरिजिनल पुर्जा वह स्पेयर पार्ट है जो वाहन के निर्माण या असेंबली में इस्तेमाल होने वाले पुर्जों के समान गुणवत्ता का होता है और निर्माता के मानकों के अनुसार बनाया जाता है; क्षेत्र में इसका प्रचलित नाम OEM है, यानी निर्माता की अपनी सप्लाई चेन से निकलने वाला उत्पाद। बराबरी का पुर्जा वह होता है जो मूल निर्माता के अलावा किसी कंपनी में बनाया गया हो, लेकिन वजन, आकार, सामग्री और कार्यक्षमता के मामले में ओरिजिनल से तुलना की गई हो और इस तुलना का प्रमाणीकरण किसी मान्यता प्राप्त संस्था से हुआ हो। महत्वपूर्ण बात यह है: बिना प्रमाणपत्र वाला बाजारू (aftermarket) पुर्जा बराबरी का पुर्जा नहीं माना जाता। बराबरी का पुर्जा अपने प्रमाणपत्र के सहारे खड़ी होने वाली एक श्रेणी है; बाजार में घूमने वाला हर समकक्ष उत्पाद इस परिभाषा में नहीं आता।
दो और अवधारणाएं इसमें जुड़ती हैं। लोगो के बिना ओरिजिनल स्पेयर पार्ट वह उत्पाद है जो वाहन के स्पेयर पार्ट्स के समान मानकों पर बनाया गया है लेकिन ब्रांड का लोगो नहीं लेरहा होता; यह बराबरी के पुर्जे से महंगा होता है। पुनः उपयोग योग्य पुर्जा वह है जो "जीवनकाल पूर्ण वाहनों के नियंत्रण" संबंधी नियमावली के तहत कोडबद्ध, बिना क्षति और पता लगाने योग्य निकाला हुआ पुर्जा होता है। यानी "ओरिजिनल या बराबरी का" का सवाल दिखने से कहीं अधिक व्यापक स्पेक्ट्रम को कवर करता है।
मुख्य बातें
- बराबरी का पुर्जा मान्यता प्राप्त संस्था से प्रमाणित उत्पाद होता है; बिना प्रमाणपत्र वाला बाजारू पुर्जा बराबरी का नहीं माना जाता।
- ट्रैफिक बीमा में यदि वाहन में ओरिजिनल पुर्जा लगा हो तो बदलाव भी नियम के तौर पर ओरिजिनल से ही किया जाता है; सबूत देने का भार बीमाकर्ता पर होता है।
- कैस्को में 3 वर्ष से छोटे वाहनों में प्राथमिकता ओरिजिनल पुर्जे की है, और अधिक पुराने वाहनों में बराबरी के पुर्जे की।
- लागू होने वाला नियम दुर्घटना की तारीख से नहीं, बल्कि पॉलिसी जारी होने की तारीख से तय होता है।
- यदि पॉलिसी में पुर्जे का ब्यौरा स्पष्ट रूप से नहीं लिखा गया है, तो सस्ता दिखने वाला कोटेशन क्षति के समय परेशानी खड़ी करता है।
नियम किस बीमा में कैसे लागू होता है: कैस्को और ट्रैफिक बीमा का अंतर
यहां सबसे आम गलती यह है कि ट्रैफिक बीमा और कैस्को को एक ही नियमों के अधीन देखा जाता है। दोनों अलग-अलग दुनिया हैं। अनिवार्य ट्रैफिक बीमा सामने वाले पक्ष की क्षतियों को कवर करता है और उसकी कीमतों पर सरकारी नियंत्रण लागू होता है; कैस्को वहीं आपके वाहन की अपनी हानियों, यानी टक्कर, चोरी, आग लगने जैसी घटनाओं को कवर करता है और खुले बाजार में कीमत तय होती है। पुर्जों के मामले में भी उनके नियम अलग हैं।
ट्रैफिक बीमा में लागू नियम
Trafik Sigortasi Genel Sartlari की धारा 2.2.1 का मौजूदा प्रावधान, 4 दिसंबर 2021 के राजपत्र (Resmi Gazete) में प्रकाशित संशोधन के साथ लागू हुआ। इसके अनुसार, यदि क्षतिग्रस्त पुर्ज़ा मौलिक (original) है और उसकी मरम्मत संभव नहीं है, तो पुर्ज़ा उसके मौलिक पुर्ज़े से बदला जाता है। समकक्ष या पुनः उपयोग योग्य पुर्ज़े पर जाने के लिए या तो अधिकार धारक की स्वीकृति आवश्यक है या मौलिक पुर्ज़े से बदलना व्यावहारिक रूप से असंभव होना आवश्यक है; सबूत देने का भार बीमाकर्ता पर होता है। यदि क्षतिग्रस्त पुर्ज़ा पहले से ही मौलिक नहीं है, तो समकक्ष या पुनः उपयोग योग्य पुर्ज़े का उपयोग किया जाता है; समकक्ष का अवसर होते हुए भी मौलिक पुर्ज़े से मरम्मत की जाए, तो बीमाकर्ता की जिम्मेदारी समकक्ष पुर्ज़े की कीमत तक सीमित रहती है। दोनों ही स्थितियों में, मरम्मत के परिणामस्वरूप वाहन का मूल्य बढ़ जाने पर भी यह अंतर क्षतिपूर्ति से घटाया नहीं जा सकता; सामान्य शर्तें इसे स्पष्ट रूप से प्रतिबंधित करती हैं।
कैस्को (कॉम्प्रिहेंसिव कार इंश्योरेंस) में निर्णायक क्लॉज़ (kloz) होते हैं।
कैस्को एक अनुबंध बीमा है और ट्रैफिक का सामान्य नियम यहाँ हूबहू लागू नहीं होता। कैस्को में आयु नियम लागू होता है: दुर्घटना में 3 वर्ष से कम उम्र के वाहन में यदि क्षतिग्रस्त पुर्ज़े की मरम्मत संभव नहीं है, तो प्राथमिकता मौलिक पुर्ज़े की होती है; मौलिक पुर्ज़ा न मिले, तो समकक्ष पुर्ज़ा या अपना जीवनकाल पूरा कर चुके वाहनों से प्राप्त मौलिक पुर्ज़े का उपयोग किया जाता है। तीन वर्ष से अधिक उम्र के वाहनों में प्राथमिकता समकक्ष पुर्ज़े को हस्तांतरित हो जाती है। इससे आगे निर्णायक वह क्लॉज़ है जो आपकी पॉलिसी में लिखा है: यदि पॉलिसी में समकक्ष पुर्ज़ा स्पष्ट रूप से तय किया गया है, तो बीमित की अलग से सहमति नहीं मांगी जाती; यदि उल्लेख नहीं किया गया है या बीमित आपत्ति करता है, तो मौलिक पुर्ज़े के उपयोग के लिए बाध्य किया जा सकता है। एक और बारीकी समय निर्धारण (timing) में है: लागू होने वाले नियम को तय करता है दुर्घटना की तिथि नहीं, बल्कि क्षति पहुँचाने वाले वाहन की पॉलिसी बनाए जाने की तिथि। 4 दिसंबर 2021 से पहले की गई पॉलिसियों पर पिछला पाठ लागू होता है।
प्रीमियम क्यों भिन्न होता है: पुर्ज़े की मद पॉलिसी में कैसे दर्शायी जाती है?
समकक्ष पुर्ज़े का उपयोग सामान्यतः प्रीमियम में लाभ देता है; कम प्रीमियम वाले प्रस्तावों के पीछे अधिकतर समय यही पसंद होती है। यहाँ मैं तीस वर्षों के अवलोकन के साथ कह सकता हूँ कि उद्योग कभी भी मुफ्त छूट नहीं देता: प्रीमियम में हर छूट का अर्थ है, क्षति के समय आपसे एक लचीलापन खरीद लेना। महत्वपूर्ण बात यह है कि इस लचीलेपन के बारे में जागरूक होकर खरीदना।
भ्रम पैदा करने वाले बिंदुओं में से एक यह है कि मरम्मत किस सर्विस में होगी और कौन सा पुर्ज़ा उपयोग होगा, ये दो अलग मदें हैं। कैस्को प्रस्ताव में सर्विस की पंक्ति और पुर्ज़े की पंक्ति को अलग-अलग पढ़ा जाना चाहिए; अधिकृत सर्विस की गारंटी देने वाली पॉलिसी, पुर्ज़े के मामले में मौलिक पुर्ज़े की प्रतिबद्धता नहीं भी दे सकती है। पॉलिसी में पुर्ज़े का प्रकार स्पष्ट रूप से उल्लेखित होना चाहिए। यदि उल्लेख नहीं है, तो आज सस्ता दिखने वाला प्रस्ताव कल क्षति की घड़ी में महँगा पड़ सकता है।
पॉलिसी बढ़ाने से पहले पूछा जाने वाला प्रश्न एक वाक्य का और स्पष्ट है: क्षति मरम्मत में मेरे वाहन में किस शर्त के तहत किस प्रकार का पुर्ज़ा लगाया जाएगा और मेरी स्वीकृति किस चरण पर ली जाएगी? इस प्रश्न का लिखित उत्तर, आगे उत्पन्न हो सकने वाले विवाद का सबसे मजबूत आधार है।
न्यायपालिका क्या कहती है: दानिष्टाय (Danistay) और यार्गीताय (Yargitay) की सीमा
इस क्षेत्र की कानूनी नींव को बड़े पैमाने पर न्यायपालिका ने आकार दिया है। 2015 की सामान्य शर्तें पहले समकक्ष पार्ट्स को प्राथमिकता देती थीं; राज्य परिषद (Danistay) 15. विभाग के 27 जून 2018 के निर्णय को रद्द करना, राज्य परिषद प्रशासनिक मामलों की सभाओं की बोर्ड (Danistay Idari Dava Daireleri Kurulu) के 16 मार्च 2020 के निर्णय के साथ अंतिम रूप दे दिया गया। 2020 में जोड़ी गई "पुनः उपयोग योग्य पार्ट" की अवधारणा वाला संशोधन भी रद्द कर दिया गया। राज्य परिषद 8. विभाग के 23 नवंबर 2022 के निर्णय ने, प्रतिस्थापन की प्राथमिकता हर स्थिति में समकक्ष पार्ट को देने वाले नियम को रद्द करते हुए बताया कि तीसरे पक्षों के वाहनों में उनकी सहमति के बिना डिमांडेड (निकाला हुआ) पार्ट लगाने का कोई कानूनी आधार नहीं है, और यह संपत्ति के अधिकार पर गैरकानूनी प्रतिबंध लगाता है। इसके अलावा, प्रशासनिक मामलों की सभाओं की बोर्ड ने सामान्य शर्तों में पुनः उपयोग योग्य पार्ट के पद के निष्पादन को रोक दिया। नतीजतन, 2021 से बीमा कंपनियों को यह बात करनी होगी कि कौन सा पार्ट लगाया जाएगा, इसके लिए वाहन मालिक की सहमति लेनी अनिवार्य है।
यार्गिटाय (सर्वोच्च अपील न्यायालय) 4. सिविल विभाग के उदाहरण (precedents) भी इसी दिशा में हैं। 17 फरवरी 2025 के निर्णय में बल दिया गया कि बीमाकर्ता को यह सिद्ध करना होगा कि पार्ट्स मूल नहीं हैं या कानून के अनुरूप समकक्ष उपलब्ध हैं; यदि सिद्ध नहीं हो पाता तो क्षति को मूल पार्ट से ठीक किया जाएगा; एक्सपर्ट रिपोर्ट में पार्ट्स को समकक्ष लिखा जाना अकेले सहमति का स्थान नहीं लेता। विभाग के 2017 के एक निर्णय में कहा गया कि वास्तविक क्षति की भरपाई केवल वाहन की मरम्मत में पूरी तरह मूल पार्ट का उपयोग करने से ही संभव है, और 2022 के एक अन्य निर्णय में कहा गया कि यदि पॉलिसी में समकक्ष पार्ट की आपूर्ति तय की गई हो तो मूल्य गणना में समकक्ष मूल्य को ध्यान में रखा जाएगा, लेकिन जिन पार्ट्स का प्रमाणित समकक्ष नहीं मिलता, उनके लिए मूल मूल्यों को आधार माना जाएगा। जनवरी 2025 के निर्णय में यह याद दिलाया गया कि कास्को (व्यापक बीमा) में मरम्मत स्थान क्लॉज़ निर्णायक है; यदि गैर-समझौता सर्विस में मरम्मत कराई जाती है तो अंतर बीमाकृत पर रहता है।
ब्रेक और सस्पेंशन: पार्ट्स बहस का सुरक्षा पहलू
पार्ट्स का मुद्दा केवल पैसे का मामला नहीं है; कुछ पार्ट्स सीधे ड्राइविंग सुरक्षा का हिस्सा हैं। ब्रेक सिस्टम, एयरबैग, सीट बेल्ट, स्टीयरिंग और सस्पेंशन इसी श्रेणी में हैं, और इन क्षेत्रों में अनियंत्रित, बिना दस्तावेज़ के बाज़ारू (एफ्टरमार्केट) उत्पाद गंभीर जोखिम पैदा करता है। खराब गुणवत्ता की ब्रेक पैड गर्म होने पर पकड़ खो सकती है; इसके बाद असंतुलित ब्रेकिंग, तेज़ घिसाव और डिस्क की क्षति आती है। विशेषज्ञों की सलाह स्पष्ट है: सुरक्षा के लिहाज़ से महत्वपूर्ण पार्ट्स में OEM या प्रमाणित प्रीमियम समकक्ष चुनना चाहिए। बॉडी (कपोर्ट) में समकक्ष पार्ट चर्चा योग्य विकल्प हो सकता है; ब्रेक सिस्टम में यह बिल्कुल चर्चा योग्य नहीं है।
क्षति के समय अधिकार खोने से बचने के लिए चरण-दर-चरण चेकलिस्ट
मरम्मत प्रक्रिया शुरू होने से पहले उठाए गए कुछ कदम, आगे होने वाले विवाद का बड़ा हिस्सा शुरू से ही सुलझा देते हैं। क्रम महत्वपूर्ण है:
- क्षतिग्रस्त पार्ट्स की मूल प्रमाणिकता को फोटो और सर्विस रिकॉर्ड के साथ दस्तावेज़ित करें।
- एक्सपर्ट रिपोर्ट को लाइन-दर-लाइन जांचें; पार्ट लिस्ट में क्या लिखा है, इस पर ध्यान दें।
- यदि आप समकक्ष पार्ट के उपयोग की सहमति नहीं देते, तो इसे लिखित रूप में सूचित करें।
- आपके सामने रखा गया सहमति फॉर्म बिना पढ़े साइन न करें।
- सामने वाले वाहन वाले मामलों में पॉलिसी की प्रारंभ तिथि पता करें; लागू होने वाला नियम उसी तिथि से तय होता है।
- मरम्मत लागत और मूल्यह्रास की मांग अलग-अलग मदों के रूप में करें; ये दोनों अवधारणाएं एक-दूसरे से भिन्न हैं।
आपत्ति के मार्ग में भी क्रम स्पष्ट है: पहले बीमा कंपनी को लिखित आवेदन किया जाता है, यह मुकदमे की पूर्व शर्त है। अनुकूल परिणाम न मिलने पर बीमा न्यायाधिकरण आयोग कार्य में आता है; अनधिकृत पार्ट लगाने जैसे न्यायाधिकरण से बाहर के मामलों में उपभोक्ता निर्णायक मंडल (Consumer Disputes Board) से अपील की जाती है, 2025 के लिए इस मार्ग की सीमा 149,000 TL है; मंडल के निर्णय के विरुद्ध अपील उपभोक्ता अदालतों में की जाती है। कैस्को नवीनीकरण की बात आए तो: पॉलिसी समाप्त होने से पहले के 15-30 दिन के अंतराल में नवीनीकरण किया जा सकता है; समाप्ति तिथि से पहले नवीनीकरण करने पर आपकी दावा रहित छूट बरकरार रहती है।
संक्षिप्त उत्तर: कैस्को में ओरिजिनल पार्ट लगता है या समकक्ष?
आइए प्रश्न की जड़ में जाएं: कैस्को में आपके वाहन पर कौन-सा पार्ट लगेगा, यह बड़े पैमाने पर आपकी पॉलिसी तय करती है। तीन वर्ष से छोटे वाहन में जिस पार्ट की मरम्मत नहीं हो सकती, उसकी प्राथमिक प्रतिपूर्ति ओरिजिनल पार्ट है; तीन वर्ष से बड़े वाहन में प्राथमिकता समकक्ष पार्ट पर चली जाती है। यदि आपकी पॉलिसी में समकक्ष पार्ट स्पष्ट रूप से लिखा है, तो आप इसके लिए सहमत माने जाते हैं; यदि नहीं लिखा है और आप आपत्ति करते हैं, तो ओरिजिनल पार्ट का मार्ग अपनाया जाता है। आपकी सहमति का प्रमाण बीमाकर्ता पर है और एक्सपर्ट रिपोर्ट में दी गई सूची इस प्रमाण का स्थान नहीं ले सकती। 1 जुलाई 2026 को लागू हुए नए नियमों के साथ हानि और मूल्यह्रास की प्रक्रियाएं EKSIST प्रणाली से चलनी शुरू हुईं; मूल्यह्रास की गणना एक्सपर्ट द्वारा स्वचालित चरण में पहुंच गई। यही नियम है; बाकी सब आपकी पॉलिसी पर हस्ताक्षर करने से पहले वह एक वाक्य का प्रश्न पूछने पर निर्भर करता है।
स्रोत
- ओरिजिनल पार्ट अंतर राशि कैसे प्राप्त करें? समकक्ष पार्ट की शर्त
- समकक्ष पार्ट आवेदन और उसकी शर्तें क्या हैं?
- समकक्ष पार्ट आवेदन और उसकी शर्तें क्या हैं?
- कैस्को बीमा में ओरिजिनल और समकक्ष पार्ट का अंतर
- ओरिजिनल पार्ट या समकक्ष पार्ट? 2026 के बाद का नया नियम
- समकक्ष पार्ट आवेदन और शर्तें
- ओरिजिनल पार्ट अंतर राशि (हानि अंतर) कैसे प्राप्त करें? 2026
- कैस्को समकक्ष पार्ट आवेदन क्या है?
- 1 जुलाई 2026 को वाहन हानि और मूल्यह्रास में क्या बदल रहा है