Toyota、頭金なし36回均等払いの車両提供を実施中
このページを共有する
トヨタは、TürkiyeにおけるYapı Krediリースとの提携により実現した Toyota Leasing プログラムで、車両価格の全額を頭金なしで資金調達できる手段を提供しています.12、24、36か月の固定払いで運用されるこのモデルは、乗用車および軽商用車の全ラインアップを対象とし、特に納税証を持つ事業者のキャッシュフロー保護を目指しています.この記事では、プログラムの条件、支払い例、および現在のローンキャンペーンとの違いを検証します.
注目ポイント
- 最大100%のファイナンス、頭金なし.期間は12、24、36か月の固定回数払い
- 乗用車と軽商用車の 全トヨタモデルが 対象
- Corollaは36か月期間でKSV(付加価値税)抜きで 月額₺76.153~₺101.925 の返済
- 支払額の例示 2026年10月1日~31日 まで有効
- ローン枠では200万TL超の車両に対しファイナンスが終了するため、リースがこの空白を埋めています
Toyota Leasingとは何で、どのような条件で運用されているのか?
Toyota Leasingは、Toyota TürkiyeがYapı Krediファイナンスリースと構築した提携の枠組みで提供されるファイナンスリースモデルです.2026年10月15日時点で公式ページに掲載された表とともに発表されたこのプログラムでは、車両価格の全額をファイナンスすることができます.つまり、従来型のリースオプションやディーラーローンで一般的な頭金の支払いはここでは必要ありません.返済額は固定金額で設定され、期間の選択肢は 12、24、36か月 となっています.
プログラムの対象範囲も広く設定されています.トヨタの乗用車および軽商用車の全ラインアップがリースで購入可能です.発表ではさらに、リースが銀行の ローン限度額に影響しないこと が強調されています.この市場を30年以上観察してきた者にとって、この一文の重みを理解するのは難しくありません.かつてリースは主に商用フリート顧客の領域でしたが、今やブランドはこのチャネルを個人購入者まで拡大しようとしています.
誰が利用できるのか?
このプログラムは 納税証を持つ個人および法人 が利用できます.つまり、個人事業主の商人も、有限会社の所有者も、同じ条件で申請できます.軽商用モデルにおける最大100%のローンキャンペーンは個人顧客も対象としているため、対象範囲は車両とチャネルごとに個別に確認する必要があります.
リースにおける所有権は誰にあるのか?
ファイナンスリースでは、契約期間中の車両の所有権はリース会社にあります.これの実務上の結果は、担保要件が低く抑えられ、企業の自己資本が車両投資に拘束されないことです.資金を車両ではなく事業の回転に留めたい商用顧客にとっての最大の魅力はまさにこれです.車両価格を運転資本から出すことなくファイナンスできるのです.
Corollaの例での36か月の返済額はどのくらいか?
トヨタの公式リースページに掲載された支払い表は、Corollaセダンラインアップに基づく具体的な数字を示しています.KSV抜きの金額で、無地色の車両を基準に、1.5 Vision Plus Multidrive Sグレードでは 12か月期間で₺164.396、24か月で₺98.132、36か月では ₺76.153 月額払いの想定となっており、36回払いの総返済額は2,741,499₺に相当します.
| グレード (Corolla 1.5) | 36回月払い (KDV除く) | 36回総額 |
|---|---|---|
| Vision Plus Multidrive S | 76,153₺ | 2,741,499₺ |
| Dream Multidrive S | 83,322₺ | 2,999,605₺ |
| Dream X-Pack | 88,167₺ | 3,174,001₺ |
| Flame X-Pack | 90,492₺ | 3,257,711₺ |
| Passion X-Pack | 101,925₺ | 3,669,284₺ |
表で注目すべき点が2つあります.第一に、金額はソリッドカラー車両のもので、メタリックやパールカラーを選ぶと金額が上がります.第二に、月払いはKDV(付加価値税)抜きで表示されているため、ランニングコストを計算する際には税金も加算する必要があります.記載の支払額サンプルは 2026年10月1日~31日 の期間に有効とされており、キャンペーン条件を変更する権利がブランド側に留保されている点にも留意が必要です.
頭金なしリースと金利0%ローンの違いは何か?
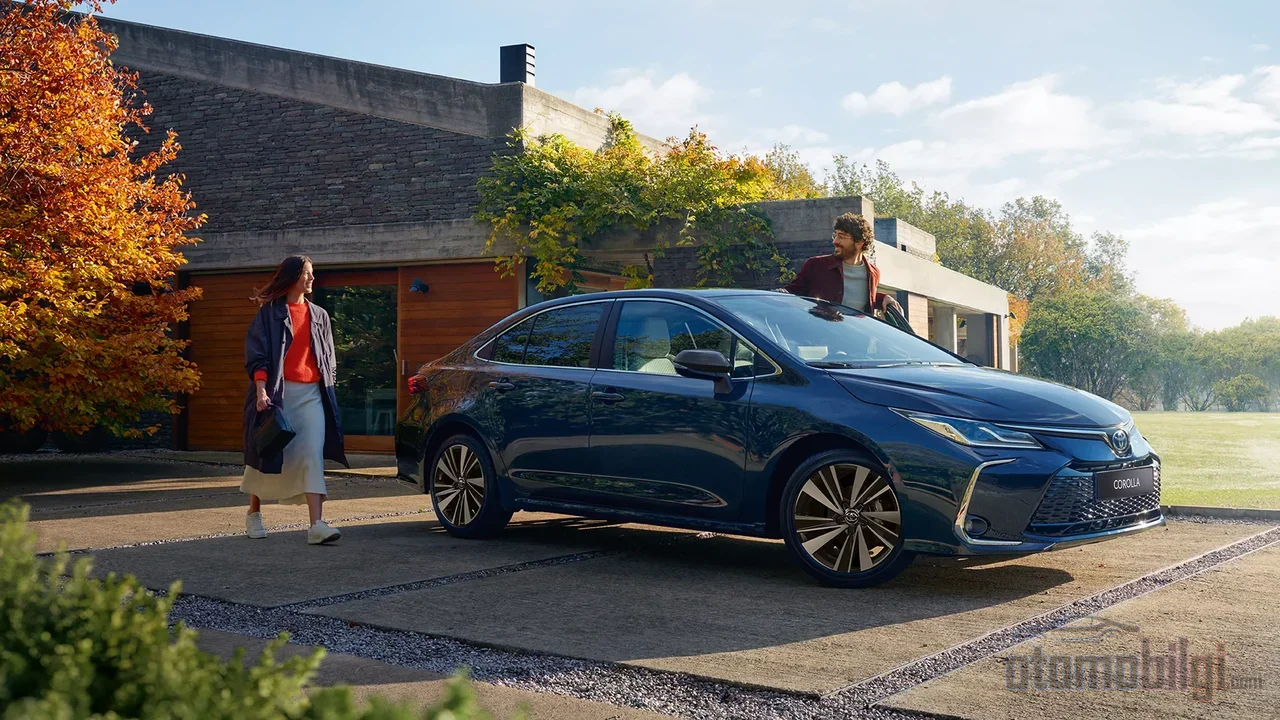
Toyotaは同時期にローンの分野でも積極的なキャンペーンを実施しており、購入者の前には2つの選択肢が用意されています.金利0%ローンは魅力的に見えますが、対象は限定的です: Proace City DreamおよびPassion X-Packの Proace Cargo に対して 1,000,000₺を6回払いで金利0%とする オプションが用意されていますが、Cargoのキャンペーンは法人顧客限定です.要するに、金利0%は短期払いと特定の金額制限に縛られているのです.
一方、Toyota Leasingは異なるニーズに応えます: 最長36回の支払期間、100%ファイナンス、全モデルラインナップ.3年間にわたり一定の月払いで予算を予測可能に保ちたい事業者にとって、リースは6回払いの金利0%ローンより現実的なソリューションです.その一方で、最大100%の自動車ローンキャンペーンも全モデルで法人・個人事業主に開放されており、事業者はどちらのチャネルも活用できます.選択は、支払期間のニーズと総コストへの感度によって決まるでしょう.
ローンチャネルの価格上限制限はリースの空白を埋めているのか?
Toyotaのローン計算ツールの表には、自動車ローンにおいて車両価格に応じた明確な制限があります: 400,000TLまでの車両は70%の融資率で48回払いが可能、800,001~1,200,000TLの帯域では融資率が30%、支払期間は24回に短縮、1,200,001~2,000,000TLの範囲では20%の融資率で12回払いのみとなっています. 2,000,001TL以上の価格の車両には自動車ローンを利用できず 最低頭金は10,000TLと定められています.融資手数料はローン額の0.5%(BSMV加算)です.
2026年10月の価格を踏まえると、この制限の意味は明確になります: Corolla Sedanのキャンペーン価格は 1,965,000TL、リスト価格は2,545,500 TL.Proace Cityは1,711,000 TLからスタートです.キャンペーン対象のCorollaは、ローンの上限帯のすぐ下に収まっていますが、リスト価格に近い支払額になると門は狭まり、リスト価格を超えるモデルではこの道は完全に閉ざされます.100%融資をうたうリーシングは、まさにこの価格帯で購入者に代替案を提供しています.市場の高価格帯で銀行ローンの活路が細くなっていることこそが、ブランドをこうした提携へと駆り立てる真の原動力なのです.
長期返済の代償:総費用はどれだけ増えるのか?
低い月々の支払いの快適さは無料ではありません.公式の支払い表によると、Vision Plus仕様の総返済額は12年払いで1,972,755 TLであるのに対し、36カ月払いではこの額が 2,741,499 TLに達します.その差は約77万TL.期間が長くなるほど月々の負担は軽くなりますが、支払う総額は明確に増加します.これはファイナンスの本質から生まれる事実であり、キャンペーンが有利であることと経済的に最も正しい選択であることは同じではありません.
リーシングか銀行ローンかという問いも、この計算の一部です.商用車や設備投資ではキャッシュフローの保護と税制上の優遇がリーシングを優位にしますが、乗用車の購入では経費計上の観点から、ローンの方が場合によっては有利だとの議論があります.Toyota Leasingが乗用車と軽商用車を同一プログラムにまとめたことで、決定は事業者ごとに個別に計算する必要があります.30年前にこうしたプログラムが話題になること自体あり得ませんでした.今日の金利と車両価格の水準が、代替ファイナンスの手法を中心に据えたのです.
事業者の視点からの評価
商用の事業にとって、Toyota Leasingの真の貢献は貸借対照の側面にあります.車両投資が自己資金を取り崩さずにファイナンスされる場合、資本は本来の事業の中にとどまります.固定の分割払い構造は、インフレーションと為替変動が規定する環境において予算計画を容易にします.所有権がリース会社に留まることで、担保の必要性も減ります.業界の老舗プレーヤーとの提携は、プログラムの継続性についても信頼を与えています.当事者の2025年活動報告書では、 590億TLの取扱高で 業界のリーダーシップを維持したと述べられています.
一方で、契約終了時に車両と事業との関係がどうなるか、走行距離と利用条件、そして期間終了時の購入オプションの条件は、申込前に必ず明確にすべき項目です.発表に含まれていないこうした詳細については、ディーラーに最新の契約条件を請求するのが適切です.忘れてはならないのは、記載の支払例は10月のみを対象としており、ブランドは条件を変更する権利を留保しているという点です.
結論:固定の分割払いか、0%ローンか、それとも従来型のローンか?
Toyota Leasingは、頭金なし・100%ファイナンスの仕組みにより、特に200万TLを超える車両でローンの手段が狭まる状況において、実際的な選択肢を提供しています.短期間での大型買い付けにおいては、金利0%ローンが依然として魅力を保っています.長期、固定支払い、全ラインアップをカバーする仕組みを重視するなら、リースが検討すべき選択肢です.判断を下すのは、買い手の期間ニーズ、キャッシュフロー計画、税務上の立場の総合です.しかし、一つの事実があります.車両ファイナンスにおける頭金要件の緩和は、もはや例外ではなく、ルールになりつつあります.
出典
- Toyota Leasing - 法人向けリースによる車両購入
- キャンペーン対象製品の詳細 | Toyota - Yapı Krediリース
- 最大100までのローン制度 - Toyota
- Toyotaライトコマーシャルモデルで最大100%のローン制度
- 自動車ローンシミュレーション 2026 - Toyota
- 新車キャンペーン 2026年10月 - Toyota
- Corolla - 2026年10月キャンペーン - Toyota
- コマーシャルビークルキャンペーン 2026年10月 - Toyota Professional
- リース | 関連会社 - Yapı Kredi
- Yapı Krediフィナンシャルリース株式会社 2025年12月31日期活動報告書
- リースか銀行ローンか 比較コスト分析