无赔款优惠折扣指南: 等级、折扣比例与损失权益
分享此页面
无赔款优惠是指您在保单期间无事故完成保险期后,次年应缴保费中所获得的折扣.交通保险中采用0至8的阶梯系统,优惠与个人挂钩,依附于被保险人而非车辆.即使车辆出售,同类型车辆的权利仍然延续;但在保单取消及某些出险报案时,该权利可能部分或全部丧失.
要点提示
- 交通保险中首份保单 从第4级开始 ;最高级别 为第8级.
- 折扣 与个人挂钩;车辆新车主无法享受前车主的折扣.
- 自2026年1月1日起 车辆出售后的新保单可以申请阶梯调整.
- 您无责的事故以及一次性玻璃损坏不会影响折扣.
- 更换保险公司不影响折扣;阶梯通过中央记录进行跟踪.
什么是无赔款优惠?它属于谁?
这个系统的逻辑很简单:保险公司在为风险定价时会查看驾驶人的过往记录.每个无事故年度都对你有利,而责任事故则对你不利.因此无赔款优惠既是一种奖励也是一种约束机制;谨慎驾驶人的保费降低,而频繁报案的驾驶人则需支付附加保费.
您需要养成的一个固定认识是:这项权利 属于行驶证上的被保险人,而不是车辆.作为在这个行业从业三十多年的人,我要说,最常见的错误之一就是以为折扣跟着车走.当您出售车辆时,买家无法使用您的阶梯;同样,您购买的二手车的过往出险记录也不会影响您的阶梯.
交通保险中的阶梯系统如何运作?
交通保险中的无赔款折扣按0至8的阶梯编号保存.首次投保的每个人都从第4级开始,即无折扣的标准保费.每个无事故的保单周期都会让您上升一个阶梯.最高级别第8级还有一个额外的年限要求:在第7级至少保持 5个保单周期 无事故.
| 阶梯 | 状况 | 保费影响 |
|---|---|---|
| 4 | 起始 | 无折扣标准保费 |
| 5 | 1年无事故 | 5%-15%折扣 |
| 6 | 2年无事故 | 20%-30%折扣 |
| 7 | 3年无事故 | 40%-45%折扣 |
| 8 | 最高级别 | 50%折扣 |
| 3 | 附加保费 | 保费上浮约50% |
| 2 | 附加保费 | 保费上浮约100% |
| 1 | 附加保费 | 保费上浮约150% |
| 0 | 最低级别 | 保费上浮约200% |
中间各阶梯的折扣比例可能随费率修订在不同时期有所变化;最稳妥的做法是通过您的保单或官方费率表确认当前比例.比例是多少固然重要,但机制如何运作同样重要.举例来说:如果您在首个保单年度发生责任事故且保险公司赔付,您就会降到第3级,这意味着约 45%的保费上浮 意思是.如果您次年再报案,就会降到第2级,涨幅翻倍.过去这些账目由保险公司各自记录;现在等级历史通过中央系统、SBM记录进行追踪.更换公司时您的历史不会丢失,新公司会查看记录.
出险如何影响无赔款优惠,哪些出险不影响?
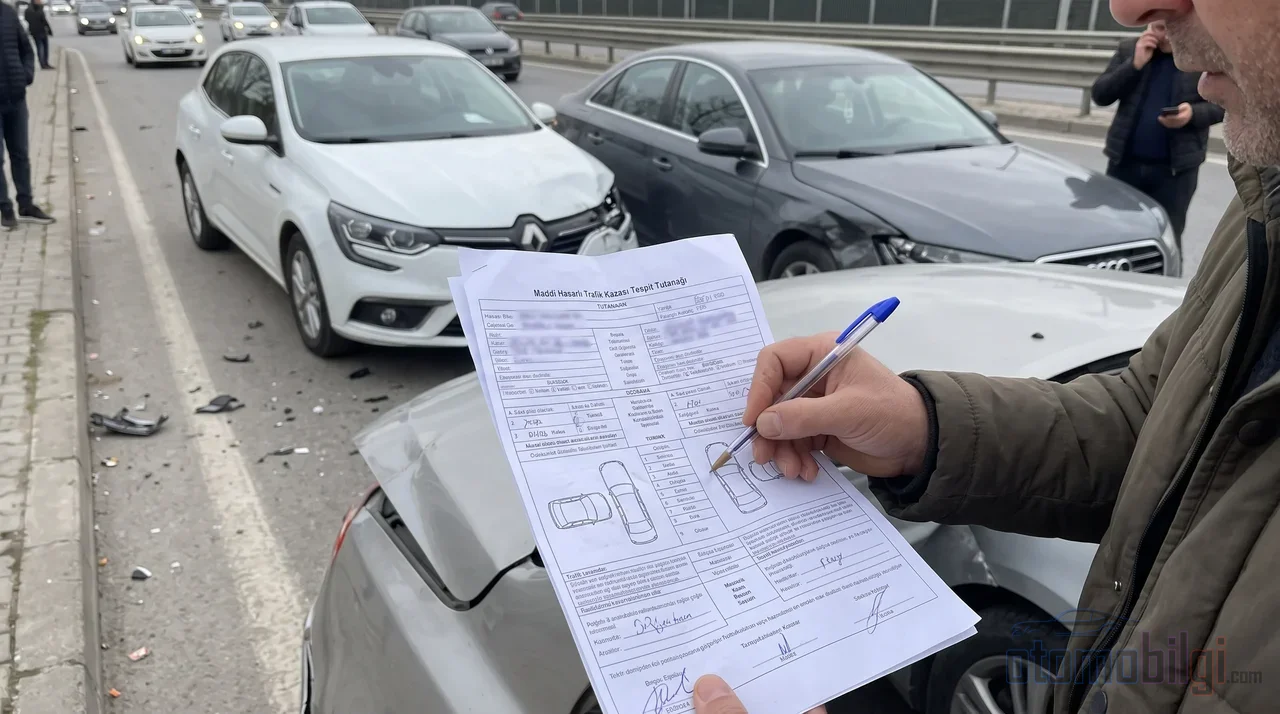
基本规则如下:如果在有过错的交通事故中获得保险赔偿,优惠将全部或部分扣减,并且根据规定,下一份保单将适用低一级的等级.多次赔付还可能对等级计算产生额外影响.也就是说,一年内两次小事故比一次事故代价更高.
不影响优惠的情况
并非每次出险报案都会降低等级.以下情况可保护您的无赔款权益:
- 车辆内部或外部的擦伤、划痕等轻微损伤
- 仅一次性的玻璃破碎或裂纹
- 收音机被盗
- 对方承担全部责任的事故;如果您无过错且已投保,优惠不受影响
- 车损险中小额维修保障范围内的轻微损伤
无赔款优惠保护条款
部分车损险保单可以购买无赔款保护或附加保护条款.如果有此条款,即使在保单期内进行过一次出险报案,优惠也会得到保留.无论保费差额如何,对于经常开车的人来说都是值得考虑的选择;但务必阅读保单的具体条款.
小额损失报保险还是自掏腰包?
这是值得细说的经典两难.只要维修不走保单,您的无赔款优惠就会继续保留;自行承担小额损失时,您的等级保持不变.等级下降所损失的优惠往往高于小额维修的费用.因此,对于享有无赔款优惠的驾驶者来说,自行承担前保险杠划痕等小额损失从长远来看可能更有利.粗略算一笔账:一次赔付会让您降一级,而每级几个百分点的保费差额会持续多年影响您的保费.另一方面,如果损失严重,自掏腰包并不划算;在确定界限时,请比较维修费用与长期优惠损失.
出售车辆时无赔款优惠能否转移?
这是最常被问到的问题之一,答案通常令人安心.由于优惠是针对个人的,出售车辆时权益不会消失.如果您购买同类新车辆——例如从轿车换轿车——优惠不受时间限制,从您所在的等级继续.如果您转而购买不同类别的车辆,例如皮卡,则适用作为起点的第4级和无优惠保费.
车损险方面的运作略有不同:保单在出售时被取消,未使用天数的保费予以退还.由于已获得的无赔款优惠保留在您个人名下,因此可用于新车辆的车损险.
还有一个新进展值得记录:继国库署之后,负责执行相关法规的机构在2025年12月19日的公告中表示, 自2026年1月1日起 在车辆出售后,可以为之前购买的新车保单申请台阶调整.申请通过代理或保险公司进行,不仅适用于拥有优势台阶的车主,也适用于处于劣势状态的被保险人.另一方面需要指出,2026年生效的5辆车规则修订并没有证实无赔款记录已完全转向以驾驶员为基础的体系;该系统仍按现行规则运行.
关于夫妻之间的过户,目前还没有明确的定论:有些做法称交强险中夫妻之间的折扣过户不可行,也有说法称只能在夫妻之间进行转移.这一点上,最好向您的保险公司或相关机构确认当前的最新做法.身故情况下则有更明确的规则:折扣不会传给继承人.另外还有时间限制:如果两份保单之间存在较长的空档期,一些公司可能会降低您的等级.
退保和续保延迟会毁掉无赔款折扣吗?
在交强险中延迟续保不会让您失去无赔款记录的权利;但这也不是免费的灵活待遇.自保单到期起,每 30天的 延迟期将 加收5%的附加费 ,上限为 50% 的附加保费.也就是说,您的权利仍在,但您要多掏腰包.因此把保单到期日记在日历上,是一个简单但省钱的好习惯.
车损险的规则更为严格:如果中断保单,可能会失去折扣权利.保住无赔款记录权利的唯一方法就是不间断地续保.过去无赔款证明在人们手中辗转传递,更换公司的时期充满紧张;如今旧公司必须将无赔款证明发送给新公司,而SBM(保险信息中心)的中央记录会同时向每家公司显示这一信息.更换公司不会让您失去折扣权利.
车损险的无赔款折扣如何计算?
交强险中的台阶制度由法规确定;而车损险的费率取决于保险公司的产品条款,没有费率上限.常见的等级结构如下:第一年无赔款约 30%,第二年约 40%,第三年约 50% 折扣.在某些产品中,折扣率可高达60-70%.这就是公司之间产生差异的原因;在获取车损险报价时,不仅要比较年保费,还应比较无赔款等级政策.
由于车损险的历史保单和出险记录可以通过SBM被所有公司查看,所以不存在不向某家公司提及自己出险情况的选择;所有人都看同一条记录.这种透明度也阻止了那些追求双重获利的人.
如何查询台阶和出险记录?
您可以通过"电子政务门户"使用"交通保险及事故信息查询"服务来查看您的等级和历史记录;只需土耳其共和国身份证号码和车辆信息即可.SBM提供车辆历史事故记录查询服务,可通过电子政务、SBM官方网站和短信平台使用.
还有一个话题是交通罚款:交通罚款不会降低您的等级.但根据相关规定,罚款扣分和吊扣驾照记录可能用于保费测算,因此可能会提高保费.也就是说,等级保持不变,但账单仍可能增加.
结论:保住折扣的方法
无事故折扣是多年积累的重要成果,最高等级可免除您一半的保费.要保住这一积累,只需遵守四条规则:不间断地续保,小损失尽量自行承担,在有过失的事故中考虑赔付的长期成本,并在卖车时知道您所积累的权益属于您本人,且在同类型车辆上可以延续.每年至少通过电子政务检查一次您的等级,可以从一开始就避免意外.