Hibrid avtomobilin kasko sığortası niyə daha baha?
Bu Səhifəni Paylaşın
Hibrit arabaların kaskosu benzinli muadillərindən adətən %15-25 daha baha çıxır; bunun əsas səbəbi avtomobilin yüksək bazar dəyəri, baha batareya paketi, səlahiyyətli servis tələbi və ehtiyat hissələrinin təmin edilməsində gecikmələrdir. Qısaca desək, sığortaçı hibrid avtomobildə zərərin orta maya dəyərini daha yüksək hesablayır və bu fərq birbaşa primumuza əks olunur. Aşağıda bu fərqin konkret komponentlərini, zərər anında qarşılaşa biləcəyiniz problemləri və primi aşağı salmağın faydalı yollarını addım-addım araşdıracağıq.
Önə çıxanlar
- Hibrid kasko primi benzinlilərlə müqayisədə təxminən %15-25 daha yüksək.
- Hibrid batareya paketinin maya dəyəri ABŞ bazarında təxminən 1.000-6.000 USD arasında dəyişir.
- Sərnişin avtomobilində qanuni maksimal təmir müddəti 45 iş günü.
- Batareya təminatı Türkiyədə adətən standart deyil; əlavə təminat və ya kloz tələb edir.
- Kiçik zərərlərdə polisi istifadə etməmək zərərsizlik endirimini qorumağın ən sadə yoludur.
Hibrid avtomobil kaskosu niyə daha bahadır? Dörd konkret səbəb
Kasko primində ən müəyyənedici amil avtomobilin bazar dəyəridir. Sığortaçı zərər halında ödəyəcəyi maksimal məbləği avtomobilin dəyəri əsasında hesablayır; avtomobilin dəyəri artdıqca öz üzərinə götürdüyü risk də artır. Hibrid modellər ekvivalent benzinlilərindən daha yüksək qiymətə satıldığı üçün primün başlanğıc nöqtəsi irəliyə çıxır. Bu, sığorta şirkətinin sizə qarşı xüsusi siyasəti deyil, dəyərə bağlı qiymətləndirmə məntiqidir.
İkinci amil batareyanın özüdür. Yüksək gərginlikli batareya paketi avtomobilin ən bahalı tək hissəsidir və qəzadan sonrakı zərərin müəyyənləşdirilməsində sığortaçının ən böyük qeyri-müəyyənliyidir. Batareyanın nasazlığı halında dəyişdirmə xərci avtomobilin ikinci əl dəyərini belə keçə bilər. Bu risk, elektrik və hibrid avtomobil kaskolarının ənənəvi avtomobillərlə müqayisədə daha ətraflı qiymətləndirilməsinə səbəb olur.
Təmir məhdudiyyətləri və işçilik peşəkarlığı
Hibrid avtomobildə yüksək gərginlik sisteminə müdaxilə edə biləcək servis sayı məhduddur. Sığorta baxımından bu, zərərin yalnız səlahiyyətli və ixtisaslı servislərdə təmir edilə biləcəyi, deməli işçilik xərcinin artdığı deməkdir. Ehtiyat hissəsi və servis xərci yüksək, işçiliyi çətin olan marka və modellərin kasko primləri eyni qiymət qrupundakı digər avtomobillərə nisbətən yüksək çıxır. Xarici sığorta tənzimləyiciləri də eyni üçlüyü sıralayır: yüksək avtomobil dəyəri, ixtisas tələb edən hissələr və batareyanın təmir/dəyişdirmə xərci.
Hissələrin təmin edilməsi müddətləri
Hibridlərə xas hissələr hər dilerdə stokda olmur; batareya modulu, invertor və ya dc-dc konvertor kimi komponentlərdə təminat müddəti uzana bilər. Qanuni çərçivə isə aydındır: Satış Sonrası Xidmətlər üzrə Qaydalara görə sərnişin avtomobili, yüngül yük avtomobili və motosikletdə maksimal təmir müddəti 45 iş günü. Ancaq sığortaçı üçün uzun təmir müddəti əvəzedici avtomobil dəyəri və istismar xərcləri deməkdir. Bu dolayı maddələr də prim hesablamasına daxil edilir.
Polislərdəki batareya istisnaları
Daha çox yanıltılan məqam budur: kasko prəminiz bahalı olsa belə, batareya avtomatik olaraq əhatə dairəsində olmaya bilər. Türkiyədə batareya təminatı adətən standart deyil; əlavə təminat və ya polisə kloz ilə əlavə olunur. Şarj cihazı və şarj kabelləri də əhatə dairəsindən kənardır, tələb olunarsa əlavə edilə bilər. "Batareya qorunması təminatı" kimi əlavə müdafiələr, xüsusilə sıfır avtomobil kasko qiymətlərini qaldırır. Üstəlik batareyanın təbii qocalması nəticəsində yaranan məsafə və tutum itkisi ilə istehsalçı geri çağırışları kaskoda əhatə dairəsindən kənardır; bunlar istehsalçı zəmanətinin mövzusudur.
2026-da kasko qiymətləri necə vəziyyətdədir?
2026 kasko tərəfindən çevrilmə ili kimi xarakterizə olunur: elektrikli avtomobillərin yüksəlişi, fərdi prəm dövrünə keçid və mini təmir tətbiqlərinin yayılması önə çıxır. Sıfır avtomobil kasko qiymətləri orta hesabla 15.000-45.000 TL zolağında gedir; sürücü profilinə görə bu məbləğlərdə %20-40 sapma normal qəbul edilməlidir. Prəmləri artıran əsas amil kimi artan avtomobil qiymətləri, valyuta məzənnələri və qalxan ehtiyat hissəsi xərcləri göstərilir.
| Avtomobil | 2026 sıfır kasko aralığı |
|---|---|
| Toyota Corolla 1.6 Vision | 17.000-22.000 TL |
| BMW X3 | 29.000-34.000 TL |
| Togg T10X | 32.000-37.000 TL |
| Tesla Model Y | 33.000-38.000 TL |
Cədvəldən çıxan dərs aydındır: prəm, bazar dəyəri ilə yanaşı batareya riskini də qiymətləndirir. İçində böyük batareya paketi saxlayan elektrikli modellərin kaskoları, eyni qiymətli daxili yanma qarşılıqlarından yuxarı çıxa bilir. Kasko məbləğinin özü isə bütün avtomobillərdə, hibridlər daxil olmaqla, aylıq yenilənən rəsmi kasko dəyər siyahısına görə müəyyən olunur; sıfır və ikinci əl üçün eyni siyahı istifadə olunur.
Zərər halında hibrid sahibini nələr gözləyir?
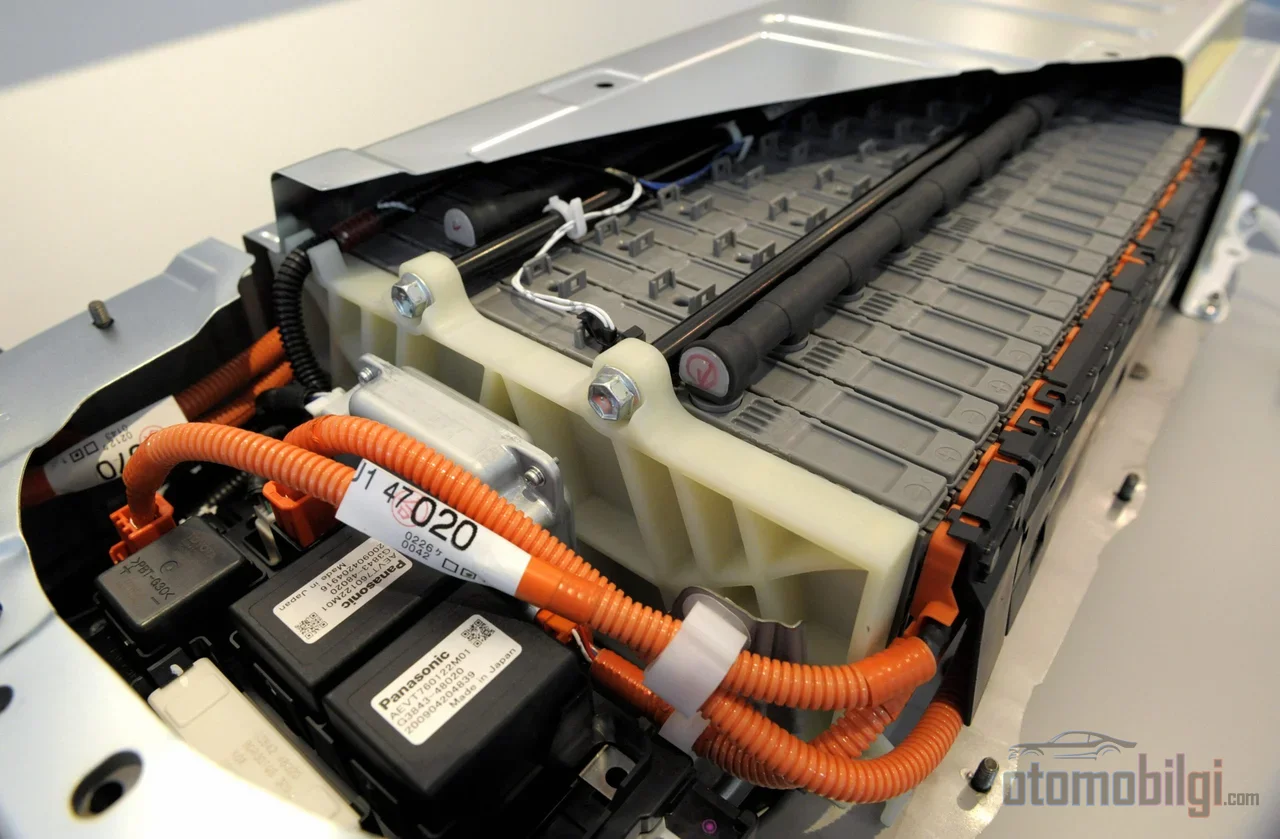
Zərər anındaki proses digər avtomobillərlə böyük ölçüdə eynidir, lakin hibriddə iki əlavə dəyişən işə düşür. Birincisi, ekspertizada yüksək gərginlik sisteminin yoxlanması: ön tampon bölgəsinə, şassiyə və ya alt hissəyə gələn zərbələrdə batareya qutusunun təsirlənib-təsirlənmədiyi ayrıca araşdırılır. İkincisi, təmirin yalnız yüksək gərginlik sertifikatlı servislerde edilə bilməsi; bu, təmir müddətini və əvəzedici avtomobil ehtiyacını uzada bilər.
Batareya dəyişməsi söz mövzusudursa cədvəl daha həssasdır. Yeni bir hibrid batareya paketi, bazar və modelə görə geniş bir aralıqda qiymətləndirilir; ABŞ bazarında bu məbləğ təxminən 1.000-6.000 USD arasında dəyişir. Yenilənmiş (reconditioned) batareyalar aşağı ilkin xərc təklif etsə də performans və ömür qeyri-müəyyənliyi daşıyır; sığorta zərər faylında hansı seçimin təsdiq olunacağı polis şərtlərindən asılıdır.
Burada istehsalçı zəmanəti ilə kasko arasındakı xətti dəqiqləşdirmək lazımdır. Türkiyədə hibrid və elektrikli avtomobillərin yüksək gərginlik batareya zəmanətləri markaya görə dəyişməklə birlikdə adətən 8 il ətrafındadır. Toyota ayrıca Uzadılmış Hibrid Akü Zəmanəti təklif edir: 4 il/85.000 km-dən yuxarı olan və 10 yaşını doldurmamış hibridlərdə, Hibrid Sistem Yoxlamasından uğurla keçərsə, akü zəmanəti 1 il/15.000 km-yə qədər uzadılır. Servis məlumatları göstərir ki, Toyota hibrid batareyaları real istifadədə 12-15 il ömür sürə bilir. Qısacası köhnələn batareyanın işi kaskonun deyil, zəmanətin işidir; kasko isə qəza nəticəsində yaranan zərəri öz üzərinə götürür. Zəmanət müddəti başa çatsa belə, istehsalçının və ya idxalçının avtomobilin istifadə ömrü boyu texniki xidmət və təmir xidməti göstərməsi qanuni olaraq məcburidir.
Texniki baxış, zərər qeydiyyatı və tramer sorğusunda diqqət ediləcək məsələlər
İkinci əl hibrid alarkən və ya polisi yeniləyərkən üç yoxlama nöqtəsi kritikdir. Birincisi batareya tarixçəsi: avtomobilə edilmiş batareya dəyişimi, təmiri və ya zəmanət əməliyyatlarının qeydiyyatda olması həm qiymət, həm də təhlükəsizlik baxımından üstünlükdür. Ekspertiza hesabatında batareyanın sağlamlığının, zəmanət əhatəsinin və istisnaların açıq şəkildə yazılması şərtdir; zəmanətin ötürülməsi və əhatədən kənar qalma şərtləri avtomobil bazasında dəyişir.
İkinci nöqtə zərər qeydiyyatı sorğusudur. Nömrə və ya şassi nömrəsi ilə e-Devlet üzərindən, SBM veb sorğu səhifəsindən, 118 90 Alo Zərər Zəng Mərkəzindən və ya 5664-ə SMS göndərməklə kasko tarixçəsini, zərər tarixçəsini, sahiblik vəziyyətini və dəyişən hissə məlumatlarını öyrənə bilərsiniz. Sorğu haqqı kanallar arasında dəyişə bilir; rəsmi kanalları (e-Devlet və SBM) seçmək həm maliyyə, həm də dəqiqlik baxımından ən etibarlı yoldur.
Üçüncüsü zərərsizlik endirimi: ilk zərərsiz ildə %30 başlayan endirim, illərlə %65-ə qədər çıxa bilir. Əvvəlki avtomobilinizdən qazandığınız zərərsizlik hüququnu yeni hibridinizə köçürə bilərsiniz. Bundan əlavə, mini təmir tətbiqləri (cızıq və kiçik çökmə təmirləri) zərərsizliyinizi pozmur. Hibridlər ikinci əldə Türkiyədə yüksək tələb görür; bu, tramer qeydiyyatının avtomobilin satış dəyərinə təsirinin benzinlilərdən aşağı olmadığını düşündürür.
Hibrid kasko pralinisini azaltmağın yolları
Pral fərqini tamamilə aradan qaldıra bilməzsəniz; amma nəzarət edə biləcəyiniz maddələr var. Bunlar polisinizdə birbaşa fərq yaradır:
- Zərərsizliyi qoruyun: Cızıq və kiçik çökmə kimi kiçik zərərlər üçün polisdən istifadə etməyin; hər istifadə növbəti il endiriminizi azaldır.
- Müafiəli kasko qiymətləndirin: Zərərin %1-2-sini öz üzərinizə götürməklə ciddi pral endirimi əldə edə bilərsiniz.
- Servis seçimini nəzərdən keçirin: "Xüsusi servis səlahiyyətlidir" seçimi prali azaldır; "yalnız səlahiyyətli servis" ifadəsi prali artırır. Hibridlərdə bu qərarı batareya riski ilə birlikdə verin.
- Çoxlu polis endirimi: Yangın, mənzil və sağlamlıq polislərinizi eyni şirkətdə toplayın; qeydiyyatla eyni gündə kasko başlatmaq da üstünlük verir.
- Lazımsız təminatları çıxarın: İstifadə etmədiyiniz əlavə təminatları xaric edin; ilk illərdə tam kasko əvəzinə mini kasko alternativini qiymətləndirin.
- Sürücü profilindən istifadə edin: Tək sürücü bəyannaməsi, peşə endirimi və immobilizer və ya izləmə cihazı kimi təhlükəsizlik avadanlıqları prali azaldır.
Batarya qoruma zəmanəti məsələsində isə xərc-fayda balansını avtomobilin yaşına görə qurun: zəmanəti davam edən gənc bir avtomobildə bu zəmanət çoxu halda lazımsız bir xərdir; zəmanəti bitmiş, km-si yüksək bir avtomobildə isə premin üzərindəki artımı, mümkün batarya zədəsinə qarşı alınan bir sığorta kimi düşünmək olar.
Xüsusi hibrit kasko varmı, kimlər üçün məntiqlidir?
Xeyr, hibrit avtomobil üçün ayrı bir kasko məhsulu lazım deyil; standart polis hibriti digər avtomobil növləri ilə eyni prosesdən keçirir. Fərq polisin qiymətində və əlavə zəmanətlərində özünü göstərir. Qərar mərhələsində olan bir alıcı üçün praktik formula budur: prim təklifləri alarkən eyni zəmanət dəsti ilə müqayisə edin, batarya zəmanətinin standart mı yoxsa əlavə mi olduğunu yazılı istəyin və ikinci əldən alışda ekspertiza hesabatındakı batarya sağlamlığı ilə zəmanət ötürülməsi şərtlərini mütləq təsdiqləyin. Prim fərqi, hibritin yanacaq qənaəti və ikinci əl tələbi ilə birlikdə qiymətləndirildikdə çoxu ssenaridə tarazlanmış bir mənzərə buraxır; əsas olan fərqi kor-koranə ödəmək deyil, hansı maddələr üçün ödədiyinizi bilməkdir.
Mənbələr
- 2026-cı ildə Kasko Premisini Ən Çox Artıran Faktorlar
- Hibrid Avtomobillər üçün Kasko Bələdçisi
- Sıfır Avtomobil Kasko Qiymətləri 2026
- Kasko Qiymətini Müəyyən Edən Faktorlar və Zəmanətlər Nələrdir?
- Hibrid Avtomobil Kaskosu Nələri Əhatə Edir? Zəmanət Bələdçisi
- Toyota Hibrid Sistem Yoxlaması və Hibrid Batareya Zəmanəti
- Hibrid Avtomobil Nə Vaxt Məntiqlidir? - 2026 Qərar Bələdçisi
- Hibrid avtomobil batareyası nə qədər davam edir?
- Elektrikli Avtomobil Sığortası 2026: Batareya Zəmanəti Bələdçisi
- Electric Vehicle Insurance Rates – NAIC
- Hybrid Battery Replacement Cost – AutoZone
- Satışsonrası Xidmətlər haqqında Qayda
- Kasko Poliçə və Zərər Məlumatlarının Sorğulanması – e-Devlet
- Veb ilə Sorğu – SBM
- 2026 Kasko Sığortası: Avtomobil Sahiblərini Nə Gözləyir?
- İkinci Əl Hibrid Avtomobil Alarkən Nələrə Baxılmalıdır?