家财保险能为您的电动汽车提供保障吗?
分享此页面
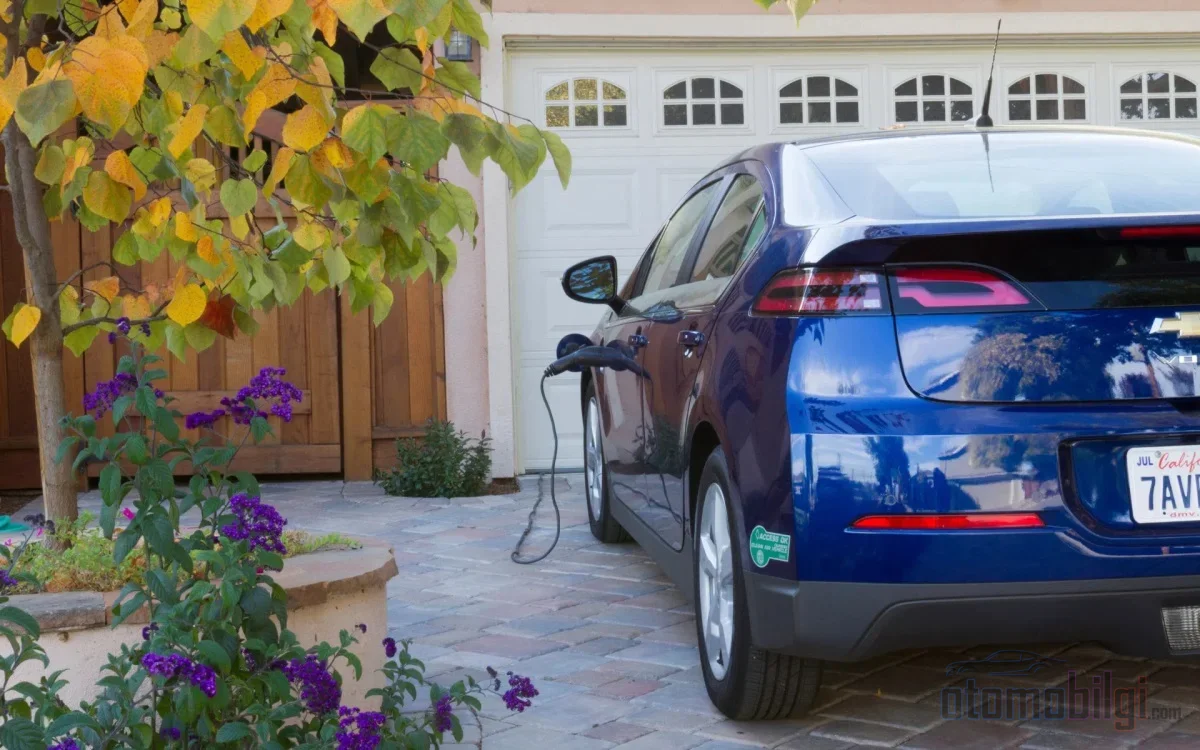
按照规定,安装在自家墙上的wallbox属于建筑的一部分,而不是车辆的配件:普通的车损险不涵盖它,其保障由写入住宅保单的承保范围提供.如果车辆本身在充电过程中受损,仍然是车损险介入;而充电单元自身受损时,正确的求助对象是您的住宅保险.下文将说明在哪些情况下由哪份保单赔付,以及续保时需要核对的事项.
要点速览
- 从保险角度看,wallbox属于 建筑固固定安装设施 的一部分;其价值应写入住宅保单,而非车辆保单.
- 《机动车车损险通用条款》中没有涵盖充电单元的条款;承保只能通过特别条款获得.
- 如果短路未引发火灾,基本火灾保障不予赔付; 电子设备保障 是必需的.
- 在公共停车场安装, 依据2024年7月23日 的部委函件,需经业主绝对多数同意.
- 因电网导致的电压损害,可自损失发生之日起 个工作日内 向配电公司提出索赔.
为什么住宅保险涵盖Wallbox而车损险不涵盖?
用工程逻辑把问题简化为两个变量会很有帮助:设备安装在哪里,以及保单中定义的保险标的是什么.固定在墙上、连接建筑电气线路的充电单元,即使供车辆使用,也不被视为车辆附属设备.因此,该单元的价值应写入住宅保单.如果没有写入,出险时将适用不足额保险规则,赔偿按比例支付;也就是说,损失部分由保险承担,部分由您自行负担.
在车损险方面,情况更为明确.《机动车车损保险通用条款》中没有关于充电、电动汽车和电池概念的规定;其承保范围以设备位于车辆之上为条件.挂在墙上的单元不在这一界定之内.一些公司在电动汽车专属车损险套餐中将该单元作为附加保障提供,但这并非普遍规则,而是依据保险公司自身特别条款和附加条款约定形成的例外.
对于家用充电单元,也不存在强制且单一类型的保险.保障取决于保单中的保险标的定义、附加条款和除外责任.因此,同一台设备在两份不同的住宅保单中可能产生截然不同的结果.
哪种损失由谁承担?逐项场景覆盖范围
实际可能遇到的损失类型可以归纳为有限的几种场景.下表显示每种场景下按规定由哪份保单介入:
| 损失场景 | 按规定赔付方 |
|---|---|
| 短路引发火灾,建筑和物品受损 | 住宅保单的火灾保障 |
| 短路损坏了单元,但未引发火灾 | 电子设备保障(基本火灾保障不予赔付) |
| 雷击损坏了单元 | 住宅保单的基本雷击保障 |
| 电网电压波动损坏了设备 | 电子设备保障;如无过错,可向配电公司索赔 |
| 单元自行发生故障 | 无需支付任何保单费用;制造商/销售商保修 |
| 车辆本身在充电时起火 | 车损险(全险中火灾属于主要保障范围) |
| 封闭车库中的充电桩因碰撞或恶意行为受损 | 电动车车损险中的专用充电桩保障(有限额) |
最容易产生误解的地方是第二行: 基本火灾保障不涵盖由火灾引发的电气损坏. 根据一般条款,短路、接地故障或电压波动造成的损失不在保障范围内.但如果同一短路引发火灾,火灾对建筑物和物品造成的损失则在保障范围之内.也就是说,风险的最终结果决定了由哪份保单来赔付.
电子设备保障能提供多少安全保障?
对于Wallbox,住宅保单中最全面的保障是电子设备保障.该保障可涵盖短路、高电压、火灾、盗窃、水浸和潮湿等突发且意外的损失.在一些住宅保险中,电动车充电桩和智能家居设备也被纳入这一保障范围.
但你需要在保单中确认两个技术细节.第一,有些保单将电子设备保障限于室内设备;车库或露天停车场的充电桩可能不在该定义范围内.第二,可能设有设备年限上限;对使用数年的充电桩,赔付时是否适用折旧取决于这一限制.将充电桩价值和安装费用写入保单,是避免不足额保险的最简单方法.
电动车车损险对充电设备有什么承诺?
尽管规则通常是车损险不涵盖墙装充电桩,但针对电动车的专属车损险套餐已开始为这一规则设立例外.各公司之间的限额和保障范围差异很大,因此应依据保障清单而非价格来选择套餐.以下是一些实例:
- 某公司的电动车车损险规定,封闭车库中的墙装充电桩或感应充电板若因意外碰撞或恶意行为受损 45,000里拉 的限额内获得赔付;充电线缆的损坏和盗窃则在警方记录的前提下于 15,000里拉 的限额内获得保障.
- 另一家公司的电动车车损险涵盖墙装充电桩因故障和事故造成的损失,以及充电线缆和适配器的损坏与盗窃;对于壁挂充电盒和感应充电板 啮齿动物损害 也纳入保障.
- 还有一家公司提供名为"错误充电保障"的条款,在住宅安装的墙装充电桩引发的情况下保护车辆.
通过插座使用的便携式充电器不属于墙装充电桩保障范围;它们按充电线缆和适配器保障来评估.而留在您出售或出租的房屋中的墙装充电桩,则不应被视为普通线缆.
公寓和小区中的Wallbox:谁的责任险,谁的决定?
如果您在自己的停车区域安装
为满足个人需求在家中安装的非商业充电装置,无需接入充电网络或取得许可证.如果设备费用由您支付,可将其列入住宅保单中的物品和设备保障范围.如果您是租户且设备由您出资安装,费用仍归入您的物品保障;若已纳入建筑设施,房东的建筑物保单也可能涉及.在这种情况下,书面批准和产权协议可在日后避免双方陷入重大纠纷.
如果安装在公共停车场
根据环境、城市化和气候变化部 2024年7月23日 日期及 9936676 编号的公函,无需许可或施工的充电站不计入公共区域的施工范围;因此,在公共停车场安装只需建筑物区分所有权人的过半数同意即可.违规安装不仅带来诉讼风险,还会危及保险保障:因未经授权或错误安装造成的损失可能不在保险范围内.
公共区域内装置的保护则属于小区或管理处保单的范畴.这方面的实践尚未成熟;有些保单在建筑保险范围内承保公共区域的设备,有些则要求单独保障.即使在海外的案例中,保险公司对此也有不同的处理方式.如果您是小区管理处,事先明确设备以何种保险标的写入哪份保单,是您唯一的防线.对于商业企业,还有专门针对充电站的保险产品,涵盖充电过程中对第三方造成的人身伤害以及地震、洪水、冰雹等灾害.
出险时的处理步骤和索赔期限
出险当天首先想到的问题是:故障原因是什么?如果是电网电压问题导致装置损坏且您无过错,您可以自损失发生之日起 十个工作日内 向配电公司申请电网原因造成的设备损失.由于该期限有限,及时进行故障鉴定至关重要.
如果充电时车辆和装置同时受损,可以开设两个独立案件:车辆损失由车损险赔付,装置损失由住宅保单赔付.但同一损失不能获得双重赔偿;两份保单不能相互替代.如果火灾由充电装置或建筑线路引起,制造商与安装公司之间的责任划分也会在案件中涉及.
文件记录直接影响赔偿速度.请保存发票、序列号、安装表和技术人员资质证明.保修期内的故障不属于保险事项;首先应联系制造商或销售商的保修服务.
续保时的核对清单
年度续保期是首次将您的充电墙盒纳入保险或审视现有保障的最自然时机.以下六点概括了签署保单前应询问的问题:
- 保障在保单中的确切名称是什么,wallbox是否以该名称被定义?
- 保险标的的定义是否包含您的封闭车库和露天停车场?
- 设备费用和安装成本是否已写入保单?
- 电子设备保障中是否有设备年龄上限?
- 是否规定安装必须由授权技术人员进行?
- 是否有第三者责任保障且保额是否充足?
总结:关键问题不是车险还是家财险
这篇文章的核心结论可以概括为一句话:正确的问题不是哪份保单更好,而是您的风险在哪份保单中有明确界定.标准车险不承保墙上的充电设备;基本火灾保障不承保未引发火灾的电气损坏.这两个空白正是通过电子设备保障和电动汽车车险中的专用充电设备保障来填补的.将您的设备连同费用写入保单、委托授权技术人员进行安装并妥善保存相关文件,是技术上能采取的三个最有效的举措.其余的关键在于,当损失发生时,两份保单之间的界限是提前为您划定好的,而非临时才确定.