Czym jest wyrejestrowanie pojazdu i jak je przeprowadzić?
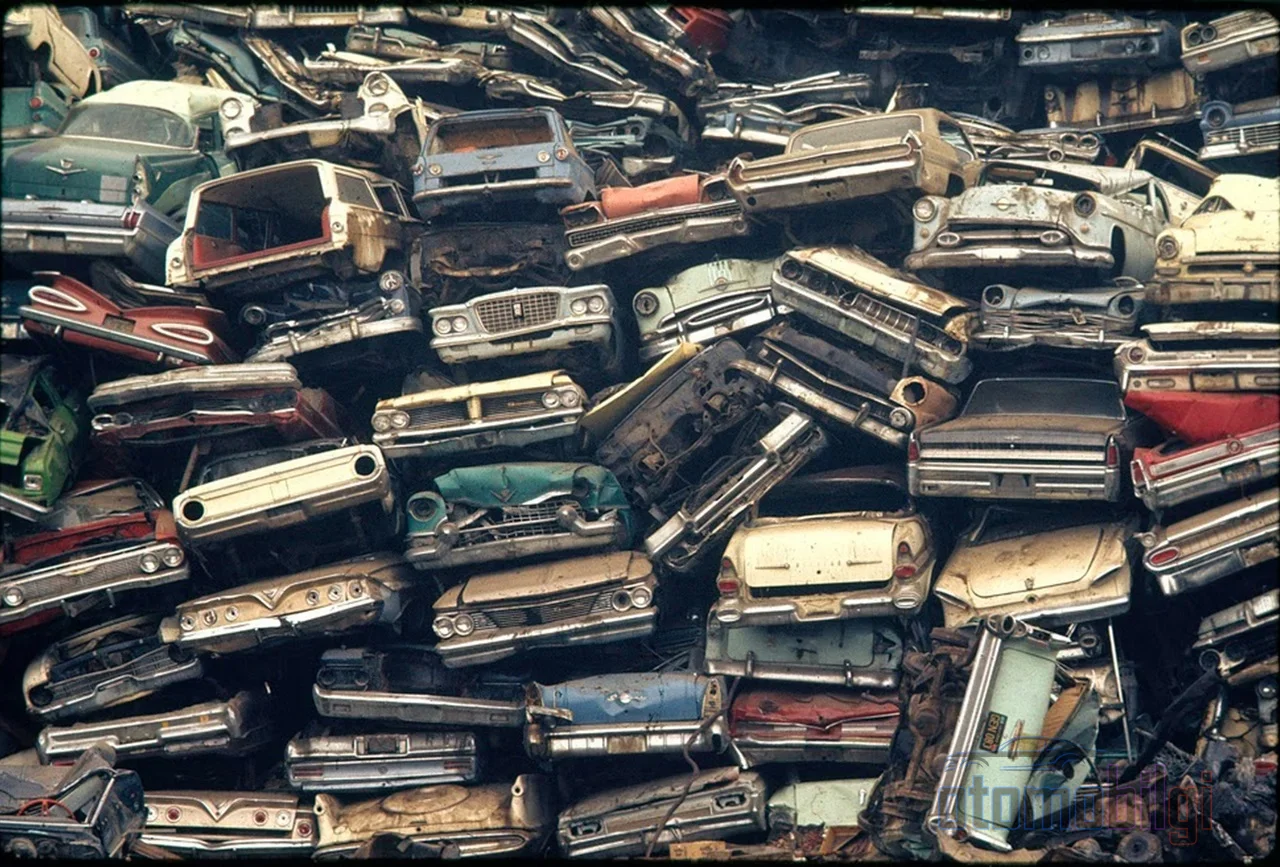
Ostatni etap posiadania samochodu nie jest dla większości ludzi tak prostą linią, jak się wydaje. Jeśli sprzedajesz pojazd, sprawa jest jasna: udajesz się do notariusza, dokonuje się przeniesienia własności, a nowy właściciel otrzymuje dowód rejestracyjny. Ale jeśli pojazd ma zostać zezłomowany, trwale wywieziony za granicę albo już nigdy nie będzie używany, na stole czeka zupełnie inna procedura: wykreślenie z rejestru. To słowo oznacza całkowite usunięcie wpisu pojazdu z rejestru pojazdów, a zarówno termin jego dokonania, sposób wykonania, jak i nawet kara za zwłokę są uregulowane przepisami. Błędne przeprowadzenie procedury może mieć nieodwracalne skutki; dlatego znajomość różnicy między wykreśleniem z rejestru a przeniesieniem własności przy sprzedaży to połowa sukcesu.
W tym przewodniku krok po kroku omawiamy, co oznacza wykreślenie z rejestru, w jakich przypadkach jest konieczne, jakie są kroki w urzędach rejestracyjnych, jakie dokumenty są wymagane oraz co zmienia się w obowiązkach dotyczących ubezpieczenia OC i podatku od pojazdów silnikowych (MTV) po dokonaniu procedury.
Czym jest wykreślenie pojazdu z rejestru i kiedy jest konieczne?
Wykreślenie w znaczeniu słownikowym to usunięcie wpisu; w świecie motoryzacji jest to usunięcie pojazdu z rejestru pojazdów. Po usunięciu wpisu tablica rejestracyjna zostaje unieważniona, pojazd nie może już wyjeżdżać na drogi, a zobowiązania podatkowe i ubezpieczeniowe wygasają zgodnie z określonymi zasadami. Wykreślenie nie jest ograniczone do jednego powodu; pojawia się głównie w trzech sytuacjach.
- Zezłomowanie: Fizyczne lub administracyjne wycofanie pojazdu z użytkowania i trwałe usunięcie wpisu.
- Wycofanie z ruchu: Tymczasowe zamknięcie wpisu rejestracyjnego w celu czasowego nieużywania pojazdu; wpis można w razie potrzeby ponownie otworzyć.
- Wywóz za granicę i porzucenie w ceł: Trwałe wywiezienie pojazdu poza granice kraju lub porzucenie go w ceł.
Tutaj trzeba rozróżnić częstą pomyłkę: dopłata za złomowanie i zezłomowanie to nie to samo. Zezłomowanie to czynność rejestrowa, którą można zawsze wykonać, niezależnie od tego, czy jest dopłata, czy nie; dopłata natomiast to korzyść podatkowa, która obowiązuje tylko wtedy, gdy jest określona ustawą, i tylko przez określone okresy.
Najważniejsze informacje
- Gdy pojazd osiąga stan złomu, termin na wniosek o usunięcie rejestracji wynosi 1 miesiąc; na stan na 2026 rok kara za naruszenie wynosi 2.719 TL.
- Kierowcy, który wyruszy na drogę pojazdem zezłomowanym, w 2026 roku zostanie nałożona kara w wysokości 46.000 TL, a własność pojazdu przechodzi na skarb państwa.
- Wycofanie z ruchu jest tymczasowe i odwracalne; zezłomowanie jest trwałe - pojazd, któremu usunięto wpis jako złom, nie może zostać ponownie zarejestrowany.
- Nawet jeśli wpis zostanie usunięty w drugiej połowie roku, podatek MTV za ten rok i tak należy zapłacić; obowiązek wygasa dopiero od następnego roku.
- Po wystawieniu dokumentu złomowania i przekazaniu pojazdu procedura nie może zostać cofnięta z powodu zmiany zdania.
Jak krok po kroku przeprowadza się zezłomowanie pojazdu?
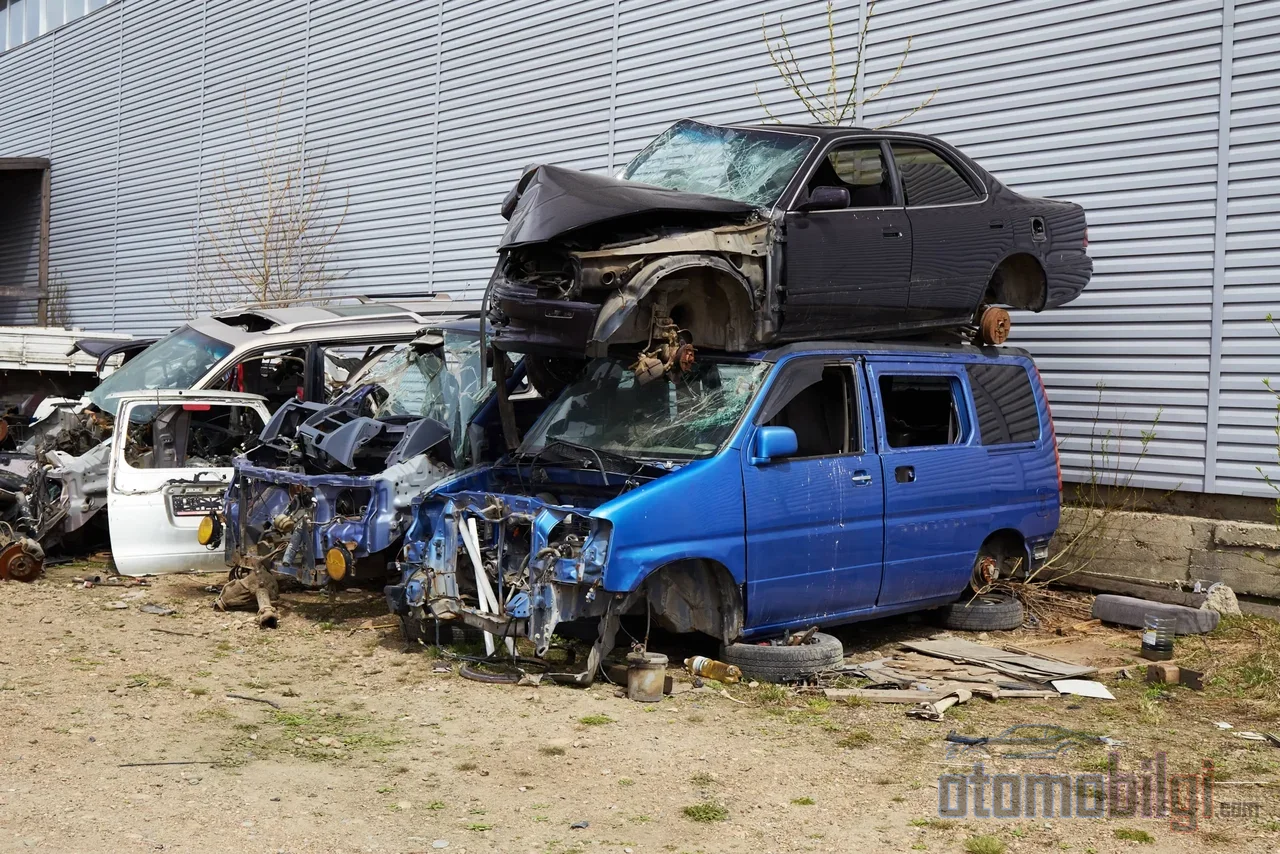
Zezłomowanie jest uregulowane w art. 44 Rozporządzenia w sprawie świadczenia usług sprzedaży, przenoszenia własności i rejestracji pojazdów. m. Procedura odbywa się u notariusza lub w urzędach rejestracji pojazdów; pojazd nie jest w ramach tej procedury poddawany badaniu technicznemu. Chociaż od lat krążą treści powołujące się na przepis o złomowaniu Rozporządzenia o ruchu drogowym, przepis ten został uchylony na mocy Dziennika Urzędowego z dnia 4 listopada 2025 r.; poprawnym odniesieniem jest obecnie Rozporządzenie o rejestracji.
1. Kontrola długów i wpisów ostrzeżonych
Warunkiem wstępnym operacji jest czysty wpis. Nie powinno być zadłużenia z tytułu MTV, odsetek za zwłokę, kar podatkowych, administracyjnych kar drogowych ani opłat przejazdowych; ponadto pojazd nie może mieć wpisów zajęcia, zastawu ani środka ostrożności. Przy istniejącym zadłużeniu nie można dokonać złomowania; najpierw należy spłacić dług. Przedkłada się zaświadczenie o wykreśleniu powiązań z urzędu skarbowego oraz zaświadczenie o braku wpisów zajęcia, zastawu i środka ostrożności.
2. Przekazanie do licencjonowanego zakładu i formularz utylizacji
Dla pojazdów kategorii M1 i N1 oraz określonych pojazdów trójkołowych pojazd przekazuje się do zakładu posiadającego licencję w ramach Rozporządzenia o pojazdach wycofanych z eksploatacji (OTA). Formularz Wykreślenia Pojazdu z Rejestru i Utylizacji, wystawiany bezpłatnie przez zakład, sporządza się w czterech egzemplarzach. Formularz ten często mylony jest z innym dokumentem otrzymywanym po zakończeniu operacji, czyli dokumentem rejestracyjnym z wpisaną adnotacją "Złomowany".
3. Wniosek, zwrot tablicy i wpis
Z formularzem utylizacji i dokumentem rejestracyjnym zgłasza się do notariusza lub organu rejestracji; operacja jest ważna na datę złożenia wniosku. Tablica zostaje odebrana i unieważniona, a w dokumencie rejestracyjnym umieszcza się adnotację o złomowaniu. Informacje przekazywane się elektronicznie do Prezydium Administracji Dochodów; a jeśli komunikacja elektroniczna nie jest możliwa, najpóźniej w ciągu 15 dni roboczych pisemnie do urzędu skarbowego.
Różnica między wycofaniem z ruchu a złomowaniem
Wycofanie z ruchu, uregulowane w art. 43 Rozporządzenia o rejestracji, to operacja pozostająca w cieniu złomowania, ale w praktyce najczęściej mylona. Przy wycofaniu wpis rejestrowy jest tymczasowo zamykany; pojazd może zostać ponownie dopuszczony do ruchu na żądanie. Przy złomowaniu natomiast wpis jest trwale usuwany, tablica zostaje unieważniona, a pojazd nie może być już zarejestrowany.
Są też inne różnice: przy wycofaniu z ruchu formularz utylizacji nie jest wymagany, zamiast tego pobierane jest zobowiązanie, że pojazd będzie przechowywany pod zgłoszonym adresem. W obu operacjach nie powinno być zadłużenia z tytułu MTV, kar drogowych ani opłat przejazdowych. Informacje o wycofanym pojeździe również przekazywane się elektronicznie do urzędu skarbowego.
W tym miejscu w 2026 r. weszła w życie ważna nowość: zgodnie z przepisem dodanym art. 21 Ustawy o ruchu drogowym ustawą nr 7574 z dnia 12 lutego 2026 r., jeśli pojazd wycofany z ruchu pojawi się na drodze, wpis rejestrowy zostaje ponownie otwarty z datą wycofania, czyli z mocą wsteczną, a obowiązek MTV ożywa z efektem retroaktywnym. Krótko mówiąc, wycofanie pojazdu i poruszanie się nim bez dopuszczenia do ruchu nie gwarantuje milczenia podatkowego.
Co zrobić przy wyjeździe za granicę i odstawieniu do magazynu celnego?
Dla osób chcących zostawić pojazd z zagranicznymi tablicami w kraju i wyjechać istnieją dwie opcje: przekazać pojazd najbliższej administracji celnej albo dopełnić czynności przewidzianych przez urząd celny. W przypadku pojazdów przywiezionych w bagażu podróżnego, we wnioskach o przedłużenie terminu należy w ciągu 30 dni od zakończenia przyznanego okresu zwrócić się do administracji celnej, aby dokonać jednej z czynności: wywozu za granicę, przeniesienia własności lub porzucenia.
Całkowite porzucenie pojazdu na rzecz celni jest możliwe na podstawie pisma; w takim przypadku konieczne jest zapłacenie powstałych podatków i kar. Osoby wyjeżdżające za granicę własnym pojazdem przez przejście graniczne wypełniają na przejściu oświadczenie o wywozie pojazdu za granicę; opłata za zieloną kartę wynosi 47,25 €, a opłata wyjazdowa 1.250 TL.
Co z ubezpieczeniem komunikacyjnym i MTV po porzuceniu?
Zakończenie formalności nie oznacza natychmiastowego ustania obowiązków biurowych; każdy z nich ma swoje własne zasady.
Unieważnienie ubezpieczenia komunikacyjnego i zwrot składki
Gdy zgłoszono się do firmy ubezpieczeniowej z dokumentem złomowania lub wycofania z ruchu, polisa ubezpieczenia komunikacyjnego zostaje unieważniona, a składka za pozostały okres zwracana jest według zasady dziennej. Unieważnienie jest możliwe nawet dzień po zawarciu polisy; jednak przy unieważnieniu może zostać pobrana określona kwota potrącenia, a kwota zwrotu zależy od rodzaju polisy, przyczyny unieważnienia, pozostałego okresu i warunków; w żadnym przypadku nie ma gwarancji otrzymania zwrotu. Przy sprzedaży sytuacja wygląda inaczej: ubezpieczenie komunikacyjne wygasa z dniem sprzedaży, a składka za pozostałe dni zwracana jest według zasady dziennej.
Kiedy kończy się obowiązek podatkowy MTV?
Zgodnie z art. 8 ustawy o podatku od pojazdów silnikowych, jeśli rejestracja została wykreślona w pierwszej połowie roku, zobowiązanie kończy się od początku drugiego półrocznego okresu, a jeśli w drugiej połowie - od początku następnego roku. zgodnie z którym, jeśli rejestracja została wykreślona w pierwszej połowie roku, zobowiązanie kończy się od początku drugiego półrocznego okresu, a jeśli w drugiej połowie - od początku następnego roku. Czyli za pojazd złomowany w drugiej połowie roku MTV za dany rok i tak musi zostać zapłacony. W 2026 r. pierwszy okres płatności MTV rozpoczął się 1 stycznia, a ostatnim dniem był 2 lutego 2026; w kwotach na 2026 r. zastosowano podwyżkę o 18,95 procent.
Czy jest możliwość powrotu, a co z karami?
Ramy procedury złomowania wyznaczają wyraźne linie. Jeśli sporządzono formularz utylizacji i wydano pojazd, rejestracji nie można ponownie otworzyć; prawidłowo dokonanej czynności nie można cofnąć ze względu na zmianę zdania. Tylko czynność dokonana niezgodnie z procedurą lub błędnie może zostać cofnięta zgodnie z ust. 44/9 rozporządzenia. W przypadku wycofania z ruchu droga powrotu pozostaje otwarta, nawet jeśli rejestracja została zamknięta; w razie ponownego dopuszczenia do ruchu organ rejestracyjny zawiadamia urząd skarbowy o dokonaniu rejestracji.
Ponieważ sankcje są surowe, należy poważnie traktować termin i procedurę. Gdy pojazd osiągnie stan złomu, aby wykreślić rejestrację, konieczne jest złożenie wniosku w ciągu 1 miesiąca; za naruszenie tego obowiązku w 2026 r. stosuje się karę 2.719 TL (przy płatności z góry 2.039,25 TL). Co gorsza, kierowca, który wyjedzie na drogę pojazdem złomowanym, w 2026 r. otrzyma administracyjną karę pieniężną 46.000 TL; pojazd zostanie wykluczony z ruchu, organ władzy lokalnej go zajmie, a własność pojazdu przechodzi na państwo. Kara za wyjazd na drogę bez dokumentu rejestracyjnego lub tablicy również została podniesiona do poziomu 46 tys. TL.
Części pojazdu przeznaczonego do złomu nie idą jednak do kosza: Dokument rejestracyjny z adnotacją "wycofany jako złom" służy jako dokument potwierdzający własność przy sprzedaży złomu, a nadające się do użytku silniki i części mogą być wykorzystane w innych pojazdach i wpisane do ich rejestracji. Nie ma oficjalnego cennika dotyczącego wartości pojazdu przeznaczonego na złom; cena kształtuje się swobodnie zgodnie z rynkiem złomu metalowego. Ponadto zgodnie z przepisem wprowadzonym w 2021 roku odszkodowanie za utratę wartości pojazdów wycofanych z ruchu lub przeznaczonych na złom z powodu szkody nie jest objęte gwarancją ubezpieczenia komunikacyjnego; warto o tym wiedzieć przy wycenie takich pojazdów na rynku wtórnym.
Wykreślenie czy przeniesienie własności? Wybór właściwej procedury
Krótko i wprost: wykreślenie polega na usunięciu wpisu pojazdu z rejestru pojazdów i nie stanowi przeniesienia własności; przy przeniesieniu własności natomiast własność przechodzi na inną osobę, a rejestracja jest kontynuowana na nowego właściciela. Jeśli sprzedajesz swój pojazd komuś, właściwą procedurą jest przeniesienie własności u notariusza; jeśli pojazd nie będzie już używany przez nikogo, zostanie przeznaczony na złom lub trwale wycofany z ruchu, właściwą procedurą jest wykreślenie lub wycofanie z ruchu.
Pomylenie tych dwóch procedur to problem nie tylko na papierze. Jeśli zamiast sprzedaży pojazd omyłkowo zostanie przeznaczony na złom i sporządzony zostanie formularz likwidacji, powrót jest praktycznie niemożliwy; pojazd mający wartość, który mógł zostać sprzedany, zamienia się w stos złomu. Odwrotnie, pojazd sprzedany, ale nieprzeniesiony na nowego właściciela pozostaje na nazwisko byłego właściciela, więc podatek MTV i mandaty nadal trafiają do byłego właściciela. Zdecydowanie, która procedura powinna zostać zastosowana w danym przypadku, jest ważniejsze niż każdy z kroków opisanych w tym przewodniku.
Źródła
- Ustawa o dopłatach do złomu - aktualny stan: czy weszła w życie, jakie są warunki?
- Podatek od pojazdów silnikowych (MTV) i administracyjne kary pieniężne za wykroczenia komunikacyjne
- Aneks GIB: ponowna rejestracja pojazdów wycofanych z ruchu
- Regulacje prawne dotyczące bezpieczeństwa ruchu drogowego
- Czy możesz pozostawić sprowadzony pojazd w Turcji i wyjechać za granicę?
- Przeznaczyłem pojazd na złom - anulowanie ubezpieczenia komunikacyjnego
- Jak uzyskać dokument złomowania?
- Obliczanie i płatność MTV 2026