ประกันภัยและการตรวจสภาพ
แชร์หน้านี้
ควรดูอะไรบ้างเมื่อเปรียบเทียบใบเสนอราคาประกันภัยภาคสมัครใจและประกันภัยภาคบังคับ?
การเปรียบเทียบข้อเสนอประกันภัยสองฉบับอย่างถูกต้อง ต้องการมากกว่าการมองแค่ราคาเบี้ยประกัน: วงเงินความคุ้มครอง จำนวนเงินส่วนแบ่งความรับผิด การประเมินมูลค่ากรณีสูญเสียสภาพและการโจรกรรม การรวมหรือไม่รวมความคุ้มครองเพิ่มเติม และความแตกต่างในข้อกำหนดทั่วไป…
อ่านต่อ
อย่าสูญเสียประกันภัยและสิทธิส่วนลดไม่มีประวัติการเคลมเมื่อขายรถ
เมื่อคุณขายรถ ประกันภัยภาคบังคับจะไม่สิ้นสุดโดยอัตโนมัติ คุณต้องยกเลิกกรมธรรม์ ขอคืนเบี้ยสำหรับวันที่เหลืออยู่ และโอนระดับสถิติไร้ความเสียหายไปยังรถคันใหม่ของคุณ ผู้ขายที่ไม่ดำเนินการเหล่านี้ให้ทันเวลา ไม่เพียงเสียเงินเปล่า แต่ยังเสี่ยงสูญเสียสิทธิ์ส…
อ่านต่อ
เวลาทำประกันภัยชั้น Kasko ความคุ้มครองเพิ่มเติมแบบไหนที่จำเป็นจริง?
ตอนทำประกันภัยรถยนต์แบบครอบคลุม การพิจารณาว่าความคุ้มครองเพิ่มเติมแบบใดที่จำเป็นจริง ๆ นั้นขึ้นอยู่กับอายุของรถ รูปแบบการใช้งาน และสภาพจราจร; ไม่มีรายการคำตอบสำเร็จรูปเพียงชุดเดียว รายการที่นอกเหนือจากความคุ้มครองหลัก ได้แก่ การชน การถูกขโมย และไฟไหม…
อ่านต่อ
Kaskoถูกกำหนดตามอะไร? ปัจจัยที่ทำให้เบี้ยประกันสูงขึ้นและต่ำลง
เบี้ยประกันภัยชั้นหนึ่ง; กำหนดขึ้นตามมูลค่าตลาดและอายุของยานพาหนะ โปรไฟล์ของผู้ขับขี่ ประวัติไร้คดีความเสียหาย จังหวัดที่พำนัก วัตถุประสงค์การใช้งานรถ ตลอดจนความคุ้มครองที่เลือกและข้อกำหนดส่วนแบกความเสียหายเอง บริษัทประกันภัยจะให้คะแนนองค์ประกอบเหล่า…
อ่านต่อ
เมื่อรถของคุณเกิดอุบัติเหตุ กระบวนการทำงานเป็นอย่างไร?
คำตัดสินประกันภัยเสียหายทั้งหมด (pert) คือคำตัดสินที่ออกเมื่อค่าซ่อมของยานพาหนะเกินมูลค่าตลาดปัจจุบันของรถ หลังจากจุดนี้ กระบวนการจะดำเนินผ่านรายงานของผู้ประเมิน, การคำนวณค่าชดเชย, มูลค่าซากรถ และขั้นตอนการจดทะเบียน บริษัทประกันภัยจะจ่ายเงินโดยหักมูล…
อ่านต่อ
Kasko หรือ ประกันภัยรถ? กรณีใดใครเป็นผู้จ่าย?
ประกันภัยชั้นหนึ่ง (Kasko) เป็นประกันภัยสมัครใจที่คุ้มครองความเสียหายที่เกิดกับยานพาหนะของผู้เอาประกันเอง ส่วนประกันภัยภาคบังคับเป็นประกันภัยที่กฎหมายบังคับ ซึ่งจ่ายค่าเสียหายทางทรัพย์สินและร่างกายที่คุณก่อให้กับคู่กรณีในอุบัติเหตุที่คุณเป็นฝ่ายผิด ว…
อ่านต่อ
ประกันภัยรถชดใช้อะไรบ้าง และไม่คุ้มครองอะไร?
ประกันภัยภาคบังคับสำหรับรถยนต์จะชดเชยความเสียหายต่อร่างกายและทรัพย์สินของคู่กรณีในอุบัติเหตุที่คุณเป็นฝ่ายผิด ภายในวงเงินที่กำหนด ส่วนความเสียหายต่อรถของคนขับฝ่ายผิดเองจะไม่อยู่ในความคุ้มครอง และมีเพียงประกันภัยอุบัติภัยรถยนต์ (kasko) เท่านั้นที่รับผ…
อ่านต่อ
วิธีเรียกร้องค่าสินไหมจากประกันภัยฝ่ายตรงข้าม
ในกรณีที่เกิดอุบัติเหตุ ฝ่ายที่ไม่มีความผิดจะเรียกค่าชดเชยจากประกันภัยภาคบังคับของผู้ขับขี่ที่มีความผิดได้ โดยต้องยื่นเรื่องเป็นลายลักษณ์อักษรต่อบริษัทประกันภัยก่อน รอการตอบกลับภายใน 15 วัน และหากถูกปฏิเสธจึงยื่นฟ้องต่อคณะกรรมการอนุญาโตตุลาการประกันภ…
อ่านต่อ
ทำไม Kasko ถึงไม่จ่ายทุกความเสียหาย? ข้อยกเว้นในกรมธรรม์
แม้ว่าประกันภัยชั้นเดิม (Kasko) จะเป็นประกันภัยประเภทหนึ่งที่คุ้มครองรถยนต์ของคุณจากการถูกขโมย อุบัติเหตุ ไฟไหม้ และภัยธรรมชาติ แต่ก็ไม่ได้ชดเชยความเสียหายทุกประเภท ในเงื่อนไขทั่วไปที่เป็นพื้นฐานของกรมธรรม์ จะระบุกรณีที่ไม่อยู่ในความคุ้มครองและความเส…
อ่านต่อ
ควรทำอย่างไรเมื่อบัตรจดทะเบียนรถหาย? ขั้นตอนการต่ออายุและการจดทะเบียน
เมื่อบัตรจดทะเบียนยานพาหนะ หรือชื่ออย่างเป็นทางการคือ ใบรับรองการจดทะเบียนยานพาหนะพลังงาน สูญหาย สิ่งที่ต้องทำนั้นชัดเจน: แจ้งการสูญหายต่อตำรวจหรือตำรวจตระเวนชายแดนก่อน จากนั้นจึงไปที่สำนักงานทนายความ (โนตารี) เพื่อออกเอกสารใหม่ กระบวนการนี้สามารถเสร…
อ่านต่อ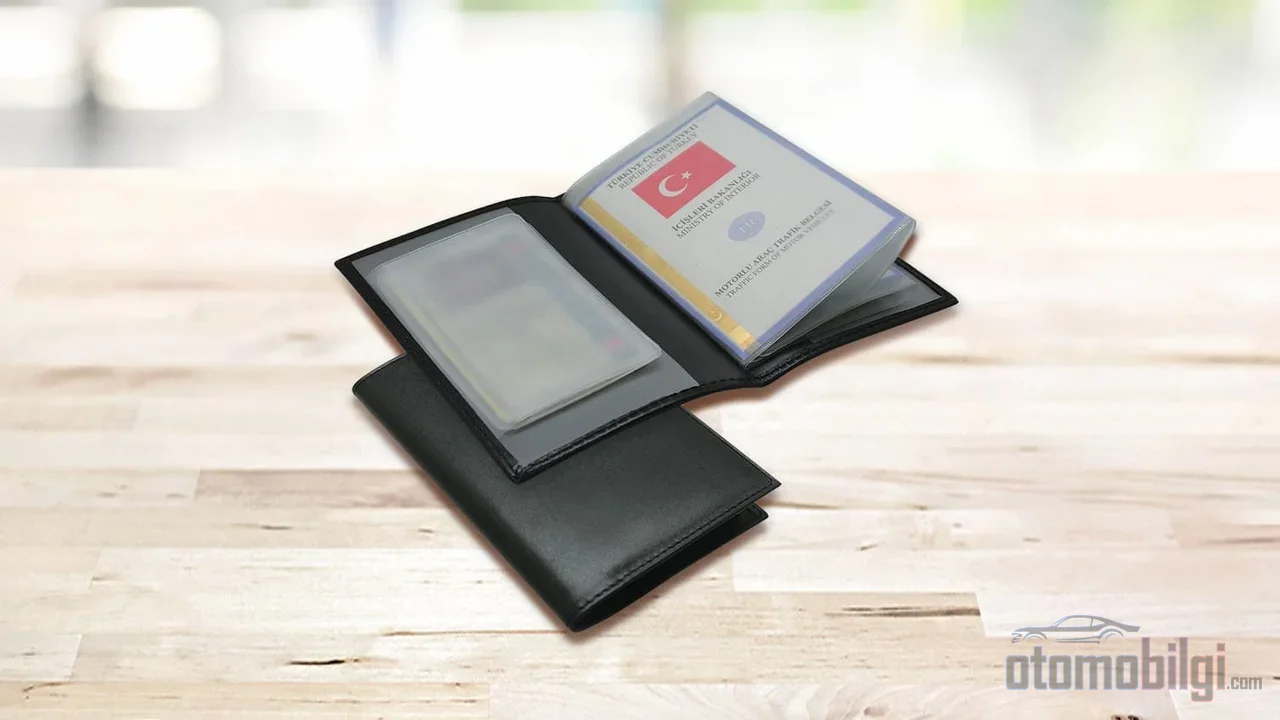
คำว่า "ที่อยู่ไม่ระบุ" หมายความว่าอะไร และส่งผลต่อเจ้าของยานพาหนะอย่างไร?
คำว่า "Adressiz ibare" เป็นวลีเชิงปฏิบัติที่ใช้อธิบายสถานการณ์ที่ข้อมูลที่อยู่ที่อยู่อาศัยของเจ้าของรถขาดหายไปหรือไม่ได้รับการอัปเดตในทะเบียนจดทะเบียนรถและเอกสารที่เกี่ยวข้อง เนื่องจากที่อยู่เป็นช่องที่จำเป็นในเนื้อหาทางการของใบจดทะเบียนรถ เมื่อช่องน…
อ่านต่อ
รถที่ไม่ผ่านการตรวจสภาพจะเป็นอย่างไร? คะแนนข้อบกพร่องและขั้นตอนต่างๆ
รถที่ไม่ผ่านการตรวจสภาพจะไม่ถูกปรับ; เจ้าของรถจะได้รับสิทธิ์ตรวจสภาพซ้ำฟรีภายใน 30 วัน รายงานจะจัดทำตามประเภทข้อบกพร่อง ได้แก่ เล็กน้อย ร้ายแรง และไม่ปลอดภัย; หากมีข้อผิดพลาดจากระบบไอเสีย ต้องซ่อมแล้วนำมาวัดซ้ำ หากยังไม่ผ่านการตรวจซ้ำอีก ต้องเริ่มกระ…
อ่านต่อ