Electric car ka बीमा (कास्को) बेन्ज़ीन वाली कार से अलग क्यों होता है?
इस पेज को साझा करें
इलेक्ट्रिक कार का कैस्को बीमा पेट्रोल वाली कार से अलग तरीके से गणना किया जाता है; क्योंकि प्रीमियम, बीमाकर्ता द्वारा उठाए गए तीन कारकों - क्षति लागत, क्षति की आवृत्ति और मरम्मत अवधि - का गुणनफल होता है, और ये तीनों तत्व इलेक्ट्रिक वाहन में पेट्रोल वाहन से अलग हो जाते हैं। बैटरी वाहन का सबसे महंगा हिस्सा है; इसकी मरम्मत केवल अधिकृत सर्विस सेंटरों में की जा सकती है, पुर्जों की आपूर्ति में समय लगता है, और छोटे से धक्के के लिए भी हाई-वोल्टेज सिस्टम की पूरी जांच आवश्यक होती है। परिणाम: समान बीमा मूल्य वाले दो वाहनों के लिए जोखिम, और इसलिए प्रीमियम, पेट्रोल वाली कार से अलग सूत्र से मूल्यांकित किया जाता है।
मुख्य बातें
- बैटरी अकेले ही वाहन के मूल्य का 40% तक हो सकती है; यही कैस्को प्रीमियम का मुख्य निर्धारक है।
- तुर्किये में एंट्री और मिड-सेगमेंट मॉडलों में बैटरी बदलने की लागत 30.000 - 100.000 TL की सीमा में है; उच्च क्षमता वाले मॉडलों में इससे अधिक।
- 100% इलेक्ट्रिक वाहनों को यातायात बीमा में 10% प्रीमियम छूट दी जाती है; असली मूल्य अंतर कैस्को के क्षेत्र में है।
- क्लेम-फ्री छूट वाहन को नहीं बल्कि व्यक्ति को दी जाती है; पॉलिसी समाप्त होने के बाद आमतौर पर 2-3 महीने के भीतर इसे ट्रांसफर किया जा सकता है।
- निचले हिस्से को लगे धक्के मानक कैस्को में बैटरी क्षति को कवरेज से बाहर छोड़ सकते हैं; पॉलिसी के अपवादों को लिखित रूप में पढ़ना चाहिए।
इलेक्ट्रिक वाहन का कैस्को बीमा पेट्रोल वाली कार से अलग क्यों मूल्यांकित होता है?
कैस्को प्रीमियम बीमाकर्ता के जोखिम मूल्यांकन से बनता है: इस वाहन के साथ कितनी बार क्षति होती है, प्रत्येक क्षति की क्या लागत आती है, और मरम्मत के दौरान वाहन कितने समय तक उपयोग में नहीं आ सकता? इलेक्ट्रिक वाहन में इन तीन सवालों के जवाब पेट्रोल वाहन से अलग होते हैं। मरम्मत लागत के मामले में सबसे महत्वपूर्ण तत्व हाई-वोल्टेज बैटरी है; निचले हिस्से का छोटा सा धक्का भी बैटरी पैक की विस्तृत जांच को अनिवार्य बना सकता है। सामने के बंपर पर दिखने वाली साधारण क्षति के लिए कोलिजन सेंसरों का रडार कैलिब्रेशन आवश्यक होता है, जिससे श्रम लागत बढ़ जाती है।
दूसरा अंतर बिंदु मरम्मत इकोसिस्टम है। बैटरी और हाई-वोल्टेज सिस्टम पर काम कर सकने वाले सर्विस सेंटरों की संख्या सीमित है; यह विशेषज्ञता श्रम लागत को बढ़ाती है। पुर्जों की आपूर्ति की अवधि पेट्रोल वाहन से अधिक हो सकती है, और जैसे-जैसे वाहन का सर्विस में इंतजार बढ़ता है, बीमाकर्ता का उठाया जोखिम भी बढ़ता है। समान बीमा मूल्य पर भी यह इकोसिस्टम का अंतर जोखिम - और प्रीमियम - की अलग गणना के लिए पर्याप्त है।
बीमा मूल्य स्वयं भी एक यांत्रिक तरीके से निर्धारित होता है: तुर्किये इंश्योरेंस एसोसिएशन की हर महीने अपडेट होने वाली कैस्को मूल्य सूची को आधार बनाया जाता है। यह सूची वाहन की आयु और मॉडल के आधार पर औसत सेकंड-हैंड मूल्यों को शामिल करती है; किलोमीटर, क्षति इतिहास या कॉस्मेटिक स्थिति के लिए इसमें कोई विभाजन नहीं होता। इसलिए एक ही वाहन का कोटेशन महीने दर महीने बदल सकता है; कोटेशन की तुलना एक ही महीने के भीतर करना एक उचित तरीका है।
प्रीमियम निर्धारित करने वाले मापदंड: बैटरी, पावर और कवरेज का चुनाव
इलेक्ट्रिक वाहन के कैस्को (व्यापक बीमा) उद्धरण में पेट्रोल वाहन में देखे गए आइटमों के ऊपर EV के लिए विशिष्ट कुछ मानदंड जोड़े जाते हैं। ब्रांड और मॉडल के अलावा बैटरी क्षमता और मोटर शक्ति (kW) प्रीमियम के इनपुट होते हैं; आपके द्वारा चुनी गई अतिरिक्त सुरक्षा कवरेज - बैटरी कवरेज, दीवार प्रकार की चार्जिंग यूनिट (wallbox) की सुरक्षा, साइबर सुरक्षा - और डिडक्टिबल (मुआवज़ा कटौती) की पसंद कीमत को सीधे प्रभावित करती है। दावा-रहित इतिहास आपकी छूट उसी तर्क से तय करता है जिस तर्क से पेट्रोल वाहन में होती है।
2026 के शुरुआती वास्तविक पॉलिसियों से संकलित औसत (मीडियन) कैस्को कीमतें दिखाती हैं कि ये मानदंड व्यवहार में कैसे परिलक्षित होते हैं:
| वाहन (मॉडल वर्ष) | दावा-रहित इतिहास | औसत (मीडियन) कैस्को प्रीमियम |
|---|---|---|
| Tesla Model Y 2025 | %0 | 18.461 TL |
| Togg T10X 2023 | %0 | 26.006 TL |
| MG4 | %30 | 23.939 TL |
| VW ID.4 | %30 | 19.592 TL |
| BYD Atto 3 | %40 | 18.624 TL |
| Dacia Spring | %40 | 15.822 TL |
| Citroën e-C3 | %60 | 12.815 TL |
| Hyundai Ioniq 5 | %60 | 21.224 TL |
तालिका दोनों तर्कों को स्पष्ट रूप से सामने रखती है। पहला, उच्च दावा-रहित छूट के बावजूद महंगे सेगमेंट में आने वाले वाहनों का प्रीमियम सस्ते सेगमेंट के वाहन से अधिक हो सकता है; वाहन का मूल्य और बैटरी की लागत, छूट के स्तर से आगे निकल सकती है। दूसरा, समान दावा-रहित स्तर वाले दो वाहनों के बीच हज़ारों लीरा का अंतर हो सकता है; इस अंतर का स्रोत बड़े पैमाने पर बीमित मूल्य और मरम्मत लागत की अपेक्षा है।
अंतरराष्ट्रीय परिदृश्य भी उसी दिशा में है: 2024 के आंकड़ों के साथ औसत नई बैटरी की लागत 7.235 £ तक पहुंच चुकी है; अमेरिका में औसत वार्षिक EV बीमा पेट्रोल वाहन से लगभग %49 अधिक है। अंतर पूरी तरह प्रीमियम नहीं है, लेकिन न्यूनतम अंतर को देखना अपेक्षा प्रबंधन के लिए उपयोगी है।
बैटरी क्षति पॉलिसी में कैसे कवर होती है, कौन से अपवाद महत्वपूर्ण हैं?
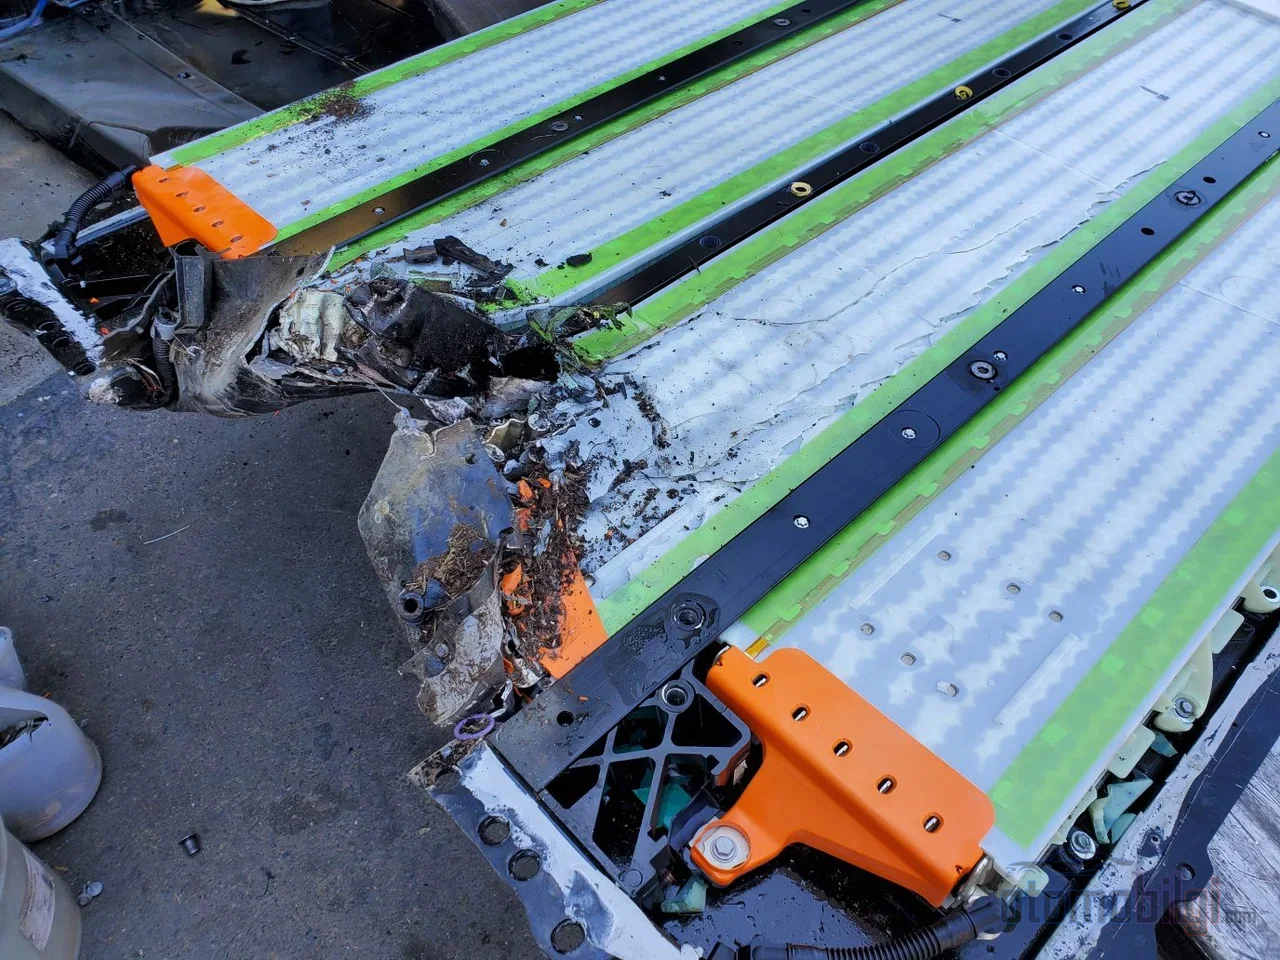
बैटरी कवरेज हर पॉलिसी में मानक नहीं होता - यह इलेक्ट्रिक वाहन कैस्को में सबसे अधिक गलती होने वाला बिंदु है। कुछ पॉलिसियां बैटरी क्षति को केवल निश्चित जोखिमों (टक्कर, आग, बाढ़ जैसे) में कवर करती हैं; मानक कैस्को, निचले बॉडी पर प्रहार से हुई बैटरी क्षति को कवरेज से बाहर रख सकता है। शहर के भीतर उपयोग में सबसे वास्तविक जोखिमों में से एक ठीक यही परिदृश्य होने के कारण, पॉलिसी पर हस्ताक्षर करने से पहले अपवाद खंडों का लिखित रूप पढ़ना आवश्यक है।
ध्यान देने योग्य दूसरी शर्त अधिकृत सर्विस नियम है: बैटरी की मरम्मत या प्रतिस्थापन, कवरेज में गिने जाने के लिए अधिकृत सर्विस में किया जाना चाहिए। गैर-अधिकृत सर्विस में किया गया हस्तक्षेप लागत आप पर छोड़ देता है। तीसरा विषय कैस्को और निर्माता वारंटी के बीच की सीमा है: दुर्घटना से हुई बैटरी क्षति, चार्जिंग केबल की चोरी या बाढ़ से हुई उच्च वोल्टेज क्षति कैस्को का काम है; बैटरी की सेहत (SOH) का वारंटी सीमा से नीचे आना और उत्पादन-जनित खराबी निर्माता वारंटी का विषय है। Türkiye में आम वारंटी योजना 8 वर्ष/160.000 किमी है; कुछ ब्रांडों में अवधि 10 वर्ष तक बढ़ती है, और एक ब्रांड 8 वर्ष/200.000 किमी और %70 SOH शर्त के साथ वारंटी देता है।
Ek teminatlara değer verilecek örnekler de var: कुछ कंपनियां चार्जिंग केबल की क्षति और चोरी को पुलिस रिपोर्ट प्रस्तुत करने की शर्त पर 15,000 TL तक कवर करती हैं। मोबाइल चार्जिंग कवरेज वाली पॉलिसियां साल में एक बार, सड़क पर रुके वाहन को लगभग 20-30 मिनट के चार्ज के साथ 80 किमी तक की रेंज दे सकती हैं। मरम्मत या प्रतिस्थापन का सवाल इतना उलझा हुआ है कि अंतरराष्ट्रीय अनुभव में कई मामलों में बैटरी की मरम्मत करने के बजाय उसे बदलना सस्ता पड़ सकता है; यही कारक क्षति लागत की अपेक्षा और प्रीमियम को ऊपर खींचता है।
यातायात बीमा में तस्वीर उलट जाती है
अनिवार्य यातायात बीमा प्रीमियम में ईंधन का प्रकार निर्धारक नहीं होता; प्रीमियम स्तर के अनुसार गणना की जाती है। इसके अलावा 100% इलेक्ट्रिक वाहनों को यातायात बीमा में 10% प्रीमियम छूट दी जाती है। अक्टूबर 2026 में अधिकतम प्रीमियम में 1.5% की वृद्धि लागू होने के बावजूद, इलेक्ट्रिक वाहनों की छूट बरकरार है। बुर्सा के उदाहरण में, कार-इलेक्ट्रिक श्रेणी में स्तर 1 के लिए अधिकतम प्रीमियम 39,299 TL है जबकि स्तर 8 में यह राशि घटकर 8,361 TL हो जाती है।
एक ही स्तर के लिए कंपनियों के बीच मूल्य अंतर हो सकता है, इसलिए नवीनीकरण अवधि में कुछ प्रस्तावों की तुलना करना अभी भी सार्थक बचत का साधन है। रोडसाइड असिस्टेंस में भी EV-विशिष्ट एक विवरण है: फ्लैट प्लेटफॉर्म टो ट्रक की आवश्यकता वाले वाहनों में रोडसाइड असिस्टेंस की लागत बढ़ सकती है; यह पूछना फायदेमंद है कि आपकी पॉलिसी में रोडसाइड असिस्टेंस कवरेज हाई-वोल्टेज वाहन के लिए उपयुक्त है या नहीं।
वाहन हस्तांतरण और क्लेम-फ्री छूट: बीमा किसके साथ जाता है?
वाहन बेचते समय सबसे ज्यादा भ्रमित करने वाला विषय क्लेम-फ्री छूट है। नियम स्पष्ट है: क्लेम-फ्री छूट वाहन को नहीं, बल्कि उसे उपयोग करने वाले व्यक्ति को दी जाती है। यदि वाहन को उसी व्यक्ति के नाम पर लिए गए नए वाहन से बदला जा रहा है, तो छूट को नई पॉलिसी में स्थानांतरित किया जा सकता है; लेकिन यदि वाहन किसी अन्य व्यक्ति के नाम पर हस्तांतरित होता है (जीवनसाथी को छोड़कर), तो छूट उसके साथ नहीं जाती। कानून में दूसरे वाहन के लिए अनिवार्य हस्तांतरण अधिकार भी नहीं है; कुछ कंपनियां कैस्को में पहली क्लेम-फ्री नवीनीकरण के अंत में 30% छूट सीढ़ी जैसी व्यवस्थाओं के साथ छूट बनाती हैं।
- छूट स्थानांतरित करें: यदि नया वाहन उसी व्यक्ति के नाम पर लिया जा रहा है, तो क्लेम-फ्री छूट को नई पॉलिसी में स्थानांतरित करने का अनुरोध करें; यह आमतौर पर पॉलिसी समाप्ति के बाद 2-3 महीने के भीतर किया जा सकता है।
- मौजूदा पॉलिसी हस्तांतरित करें: बिक्री के समय मौजूदा कैस्को पॉलिसी का वाहन के साथ चलने के लिए बीमा कंपनी को हस्तांतरण की सूचना देनी चाहिए; अन्यथा कवरेज और प्रीमियम दायित्व अनिश्चित रह जाते हैं।
- यातायात बीमा की जांच करें: अनिवार्य यातायात बीमा वाहन के साथ लागू रहता है; नया मालिक नवीनीकरण की जिम्मेदारी उठाता है।
- दस्तावेज़ तैयार करें: 1 नवंबर 2025 से क्षति के समय बीमा का उपयोग करने के लिए पुराने प्रकार के ड्राइविंग लाइसेंस का नवीनीकरण होना आवश्यक है।
डेम्परेज (मूल्य ह्रास) के मामले में भी कैलेंडर पर ध्यान दें: 1 जुलाई 2026 से वाहन मूल्य ह्रास क्षति भुगतान में एक नया दौर शुरू हुआ और मूल्य ह्रास दावे में दुर्घटना की तारीख से 2 साल की समय-सीमा लागू होती है।
प्रीमियम कैसे घटाएं: डिडक्टिबल, टेलेमैटिक्स और सही कवरेज का चुनाव
इलेक्ट्रिक वाहन का कैस्को प्रीमियम कम करने के तरीके पेट्रोल वाहन के तर्क का EV के लिए अनुकूलित रूप हैं। सबसे प्रभावी उपाय ये हैं:
- छूटयुक्त पॉलिसी: एक निश्चित राशि तक की क्षति को आप स्वयं वहन करने के लिए सहमत होते हैं; प्रीमियम स्पष्ट रूप से कम हो जाता है।
- अनुबंधित सर्विस की पसंद: उच्च वोल्टेज योग्यता वाली अनुबंधित सर्विस वाली पॉलिसियां कीमत और समय दोनों का लाभ देती हैं।
- टेलेमैटिक्स / अनुरूप ड्राइविंग छूट: ड्राइविंग डेटा से प्रीमियम छूट पाने वाले उत्पाद अब EV पर भी लागू हो रहे हैं।
- बंद पार्किंग की सूचना: वाहन की पार्किंग स्थिति की सही सूचना देना जोखिम मूल्य निर्धारण में आपके पक्ष में काम करता है।
- कवरेज की छंटनी: जिन अतिरिक्त कवरेज का उपयोग नहीं करते, उन्हें हटा दें; लेकिन बैटरी और चार्जिंग केबल कवरेज को आखिरी बिंदु पर भी न छोड़ें।
इस्तेमाल किया हुआ इलेक्ट्रिक वाहन खरीदते समय भी बीमा प्रक्रिया शुरू से लिखी जाती है: अधिकृत सर्विस से बैटरी स्थिति (SOH) रिपोर्ट मांगना, खरीद के निर्णय और कैस्को प्रस्ताव की प्रक्रिया दोनों को आसान बनाता है। कीमत-कवरेज संतुलन को ईमानदारी से समझना भी जरूरी है: इलेक्ट्रिक वाहन का कैस्को पहली नजर में महंगा लग सकता है; लेकिन क्षति की स्थिति में आपके सामने आने वाली उच्च मरम्मत लागत और सीमित विशेष सर्विस नेटवर्क को ध्यान में रखने पर अंतर का बड़ा हिस्सा वास्तविक जोखिम की कीमत है। भविष्य को लेकर एक अपेक्षा भी मौजूद है: कुछ क्षेत्र के अधिकारी यह तर्क देते हैं कि इलेक्ट्रिक वाहनों में ऑटोनॉमस ड्राइविंग योग्यता और नियंत्रण तंत्र की प्रगति से बीमा समय के साथ सस्ता होगा; बीमाकर्ताओं द्वारा कम चलने वाले पुर्जों की संख्या और उन्नत ड्राइविंग सहायता प्रणालियों के दुर्घटना दर कम करने के आंकड़े को मूल्य निर्धारण में समय के साथ अधिक शामिल करने की अपेक्षा की जाती है।
खरीद के निर्णय से पहले करने योग्य: व्यावहारिक जांच सूची
- पॉलिसी में बैटरी कवरेज कौन से जोखिम कवर करता है और डिडक्टिबल एक्सेप्शन को लिखित रूप में जांचें।
- बैटरी प्रक्रियाओं में अधिकृत सर्विस की शर्त और चार्जिंग केबल/चोरी की सीमाओं के बारे में पूछताछ करें।
- सड़क सहायता कवरेज में फ्लैटबेड टोइंग सहित EV के अनुकूल होने की पुष्टि करें।
- कैस्को मूल्य सूची हर महीने अपडेट होती है, इसलिए प्रस्तावों की तुलना एक ही अवधि के भीतर करें।
- इस्तेमाल किए गए वाहन में अधिकृत सर्विस से SOH रिपोर्ट मांगें; क्लेम-फ्री छूट को नए वाहन में स्थानांतरण के कैलेंडर को नोट करें।
इलेक्ट्रिक वाहन का बीमा पेट्रोल वाहन के बीमे की महंगी प्रति नहीं है; यह एक अलग जोखिम प्रोफ़ाइल के लिए बनाया गया अलग हिसाब है। बैटरी का वजन, मरम्मत इकोसिस्टम की सीमितता और पुर्जों की प्रतीक्षा अवधि को स्वीकार करके पॉलिसी को उसी के अनुसार पढ़ने वाला चालक ही सही कवरेज और उचित प्रीमियम दोनों प्राप्त करता है।
स्रोत
- इलेक्ट्रिक वाहन कैस्को कीमतें 2026: इन्हें कैसे कम करें?
- इलेक्ट्रिक वाहन कैस्को कीमतों के लिए अभी कोटेशन प्राप्त करें
- इलेक्ट्रिक वाहन कैस्को कराने से पहले आपको जो जानना चाहिए
- कैस्को मूल्य सूची आर्काइव - Türkiye Sigorta Birliği
- इलेक्ट्रिक वाहन कैस्को
- इलेक्ट्रिक वाहन ट्रैफिक बीमा 2026
- इलेक्ट्रिक वाहनों के लिए अनिवार्य ट्रैफिक बीमा
- वर्तमान ट्रैफिक बीमा अधिकतम कीमतें
- क्लेम-मुक्त छूट
- क्लेम-मुक्त छूट के बारे में आपको जो जानना चाहिए
- नई कार खरीद पर कैस्को में क्लेम-मुक्त छूट
- Electric Vehicle Insurance Rates - NAIC
- Compare Electric Car Insurance Quotes
- Electric Car Insurance in 2026
- इलेक्ट्रिक वाहनों में बैटरी जीवनकाल और प्रतिस्थापन लागत
- वाहन मूल्य हानि और क्षति भुगतान में नया दौर
- क्या इस्तेमाल किया हुआ इलेक्ट्रिक वाहन खरीदना चाहिए?
- इलेक्ट्रिक वाहनों में कैस्को: बैटरी क्षति और विशेष कवरेज