リクルとは?保険会社があなたに請求を返す(求償する)ケース
事故後、相手側の損害は保険会社が支払い、案件は終了し、誰もが安心して息をつきます. 郵送で届く強制執行の通知書が届くまでは. 保険会社は、支払った保険金について、条件が揃っていれば車両の所有者や運転者本人に返還請求することができます. この仕組みの名前が「求償(リクルウス)」であり、その本質は「承受」の原則です. この業界を30年以上見てきた者として言わせてください. 求償については、事故の後ではなく、事故の前に学んでおく方がはるかに安上がりです.
求償とは何か、その法的根拠は何か?
求償とは、保険会社が被害者側または被保険者に直接支払った補償金を、法的に責任を負う者に対して返還請求することです. その基礎には承受の原則があります. 保険者は、補償金を全額支払った時点で被保険者の地位を引き継ぎ、その権利を承継します. つまり、保険会社は支払った金額と引き換えに、被害者が責任者に対して有していた請求権を引き継ぐのです.
求償権が発生するには、4つの条件が同時に満たされる必要があります. 損害が実際に支払われていること、真の責任者が特定されていること、保険契約が有効であること、そして責任者の過失が立証されていることです. すべての支払いが自動的に求償権を生むわけではありません. 責任者を特定できない場合、例えば放置された火災や盗難の案件では、保険者が請求を向ける先も存在しません.
最初に一点明確にしておきましょう. 求償は任意保険や車両保険の世界に限定されたものではありません. 医療、火災、運送、住宅、傷害、賠償責任保険でも同じ仕組みが機能しうるのです. しかし、私たちの生活に最も頻繁に関わってくるのは、やはり交通事故です.
注目ポイント
- 運転者が単に酒気帯び運転をしていたというだけでは、保険者に求償権は与えられません. 飲酒と事故との間の因果関係が問われます.
- 無免許運転は求償の対象となります. 調停委員会の実務もこの方向で一貫しています.
- 事故がブレーキの故障などの技術的な欠陥に起因する場合、車検の状態に関わらず求償が問題となります.
- 補償財源基金(ギュベンチャ・ヘサブ)の支払いにおける求償の時効は、支払日から2年です.
- 求償は必ずしも訴訟によるとは限りません. 調停や和解も可能です.
保険会社に返還請求を招く危険な行動
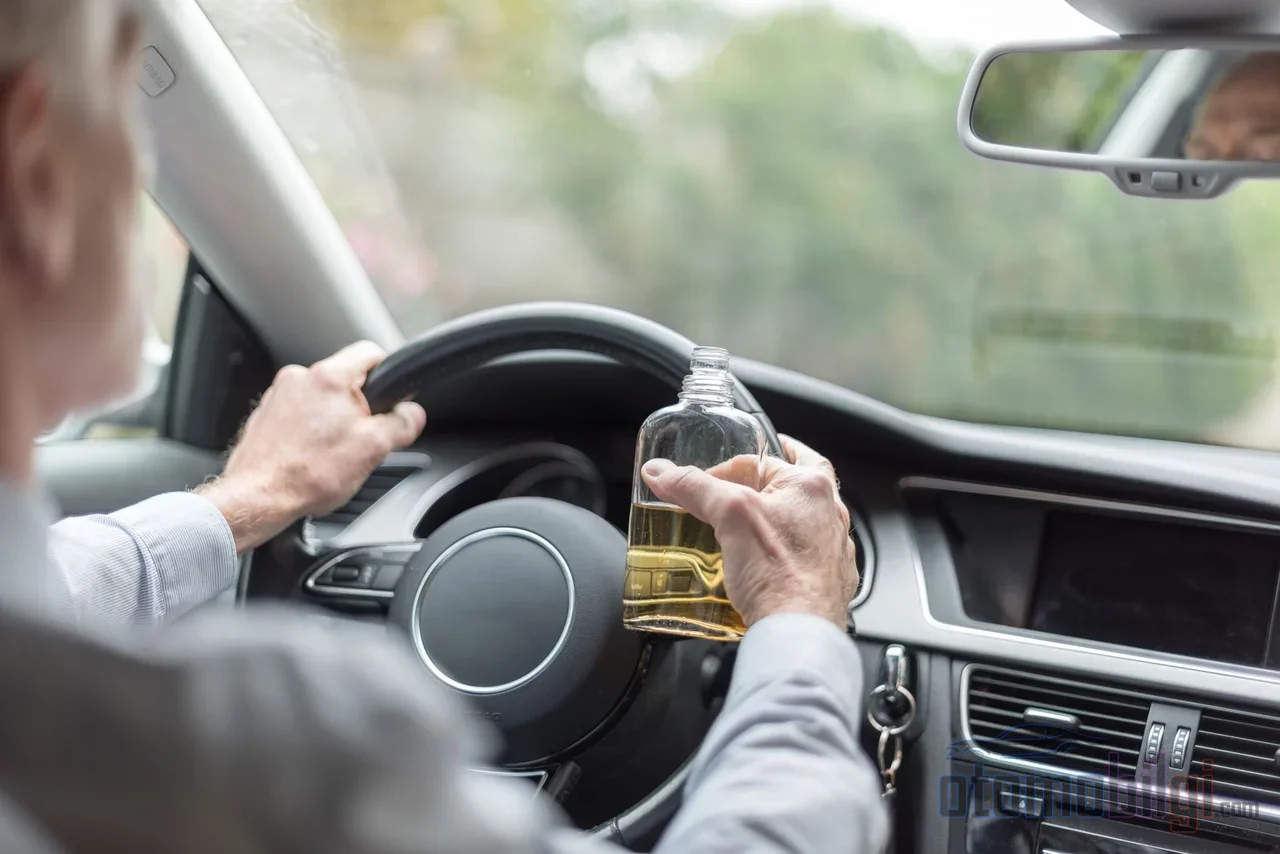
強制自動車賠償責任保険の約款は、保険者が被保険者に対して求償できる場合を列挙する形で定めています. このリストは、保険契約があなたを守る範囲と守らない範囲の境界線を引くものであり、その線は事故そのものではなく、事故を引き起こした行動の中に求められます.
- 無免許運転: 運転免許なしで車を運転すること、あるいは免許で許可されていない車両区分を運転することは、ほぼすべての場合に求償の結果を招きます.
- アルコールと薬物: 安全な運転能力が失われた、酩酊状態または薬物影響下での運転は、約款上求償事由とされます. ただし、実務には重要な修正があり、これについては後ほど触れます.
- 故意または重大な過失行為: 過失100%だけでは重大な過失とは見なされません. 故意が問われるのです. 赤信号で進行した完全に過失のある運転者に対しては、この見出しの下で求償することはできない.
- 規則外の乗客と貨物: 無登録での乗客輸送、定員超過、無許可の危険物または爆発物の輸送は、求償事由に含まれる.
- 車両の盗難: 盗難車両に関わる事故において、被保険者に過失があれば、支払われた保険金は本人に請求される場合がある.
アルコールに関する訂正は次のとおりである: 法律および約款はアルコールを求償事由としているが、裁判実務はこの事由を狭く解釈している. 飲酒と事故の間に因果関係が存在しなければならず、この関係は保険者によって証明されなければならない. 具体的な証拠がない、例えば警察当局作成の飲酒検査報告書がない事件ファイルでは、運転者が飲酒していたと推定することはできない. 以前は保険証券が発行されれば仕事は終わりだった; 現在では、証拠ファイルが調査されずに発行された証券は、法廷で維持できなくなることがある.
一方、飲酒および無免許は被害者に対して主張することはできない. 被害者の補償がまず支払われる; その後の回収は、過失のある車両の運行供用者に対して行われる. さらに、裁判実務には注目すべき微妙な点がある: 保険契約の当事者ではない運転者に直接求償できないとする判決が存在する; 会社の相手方としては原則、保険契約者、すなわち契約当事者である.
自賠責保険と車両保険での求償は同じように機能するのか?
2つの保険証券は異なるものを保護し、求償も異なる形で機能する. 強制自動車保険は第三者の損害を法定補償限度額の範囲内で填補する; 車両保険は証券所有者自身の車両における衝突、盗難、火災、自然災害による損害を保障する. 自賠責保険は法律で義務付けられており、車両保険は任意である.
車両保険側の仕組みは次のように機能する: 第三者の過失に起因する損害を会社が被保険者に支払い、その後、損害を引き起こした者に請求する. このため、車両保険は求償率が最も高い分野の一つである. 約款に基づき、車両保険会社は求償請求を、保険限度額の範囲内で、まず当該リスクに対して補償を提供した保険会社に向ける; つまり保険業界ではまず業界内で精算し、個人への請求は最後の手段である.
車検、車両譲渡と補償超過: 陰湿な求償事由
車検切れの車両での事故
期限切れの車検は、それだけでは損害ファイルを無効にしない; 保険会社は支払いを行い、車両所有者には行政罰金が科される. しかし事故の原因が車両の技術的欠陥、例えばブレーキの故障に起因する場合、状況は変わる: 会社は支払った補償金を車両所有者に請求することができる. 車検切れの車両はまた、交通から排除される可能性があり、損害処理を複雑にする; 技術的欠陥に起因する物的損害において、会社は過失割合を考慮して支払いを行う.
車両譲渡後の保険
中古車販売の規則は2024年12月5日以降変更された. 前所有者の自賠責保険の15日間有効ルールに関する規制は完全に更新された: 新規加入者は15日以内に新しい保険契約を締結する義務があり、この期間中は既存の補償が暫定的に継続されます. 自動車保険は新購入者に自動的に引き継がれないため、売却後の未使用期間に対応する保険料は原則として契約者に返還されます. 解約返還金は通常3〜5日以内に支払われます. 売却後に保険契約を放置することは、保険料の損失と求償リスクの両方を意味します.
補償限度額を超える損害
強制自動車保険の補償限度額は毎年更新されます. 傷害損害については1人あたり3,375,000トルコリラ、事故1件あたり16,875,000トルコリラ、 物的損害については1台あたり375,000トルコリラ、事故1件あたり750,000トルコリラの上限が設けられています. 車両の種類に応じて傷害損害の限度額は異なります. オートバイでは事故1件あたり10,125,000トルコリラ、トラックおよび小型トラックでは33,750,000トルコリラの水準です. 限度額を超える部分については保険ではなく、車両所有者と過失のある運転者が責任を負います. 41,000トルコリラの限度額の保険で50,000トルコリラの損害が発生した場合、残りの9,000トルコリラは責任者の自己負担となります. 価値減損(ディミニュッシュドバリュー)は物的損害の範囲で評価され、自動車保険によって補償されます.
保障基金が対応する場合はどうなるか?
強制保険が存在しない場合や保険者に請求する手段がない事件において、保障基金は傷害を受けた方に対し、後遺障害および死亡の場合に支払いを行います. これらの支払いは無償の給付ではありません. 基金は一部の場合において、支払った金額を過失のある側に求償します. 根拠は、Karayollari Motorlu Araclar Zorunlu Mali Sorumluluk Kanunu(自動車強制賠償責任法)の関係条文およびGuvence Hesabi(補償基金)規則です.
期間については明確にしておく必要があります. 基金が支払った金額の返還請求権は、支払日から2年以内で時効にかかります. 被害者が基金に申請できる期間は、損害および賠償義務者を知った時から2年、いかなる場合でも事故から10年です. 過失のある運転者が不明な事故であっても、責任が消滅することはありません. 変わるのは債権者の宛先だけです.
求償の時効: なぜ一つの答えにまとまらないのか?
求償訴訟の時効は、多くの人が思うような単一の数値ではありません. どの法的制度に基づいて訴訟が提起されたかによって期間が決まります. 一般的には2つの構造が支配的です. 損害および責任者を知った日から2年、いかなる場合でも事故発生日から10年です. 債権法において求償請求は、賠償額の全額が支払われ、連帯責任者が判明した日から2年で、いかなる場合でも行為の日から10年で時効にかかります. 保険契約に基づく損害賠償請求訴訟も同じ2年/10年の二重構造に従います.
ただし、実務では異なる期間が見られることもあります. 交通由来の一部の事件では刑罰を要する行為に関する5年の期間が基準とされる場合があり、保障基金の支払いについては支払日から2年の期間が類推適用され、社会保障機関の求償には1年の不法行為期間が適用された判決もあります. 裁判実務では、支払日から10年の期間が満了する前に提起された訴訟は時効にかからないことも認められています. 実務上の結論は次のとおりです: どの期間が進行するかは案件の性質によって異なり、保険会社から通知が届いて扉を叩かれたときに、期間を自分の感覚で推定してはいけません.
賠償金を失わないためのチェックリスト
求償の要点は一文にまとめられます: 保険会社が支払った賠償金は、事故に法律上の原因を持ち、責任が立証された者から、支払日以降に訴訟または強制執行によって返還請求できます. これを防ぐかどうかはあなた次第であり、講じるべき対策は驚くほど当たり前のものです:
- 運転免許が対象とする車両クラス以外の車を運転しない.
- 飲酒後や薬物の影響下では絶対にハンドルを握らない. 因果関係が争われたとしても、自分の案件に不利な報告書が書かれないことを期待してはいけません.
- 車検は期限内に受け、 ブレーキ、タイヤ、照明などの技術的欠陥を解消せずに走り出さない.
- 車を売却したら15日以内に保険契約の状況を明確にし、不要な保険料を支払わない.
- 事故後は過失割合と、賠償がどの補償限度額で充当されたかを確認する. 限度額超過分はあなたの負担となります.
- 求償通知が届いたら、期間と相手方を法律顧問とともに検討する. 調停や和解の道も開かれています.
求償は保険の悪意ある仕返しではなく、制度の均衡です: 被害者を迅速に立ち上がらせ、その費用はその事故を生んだ者に請求されます. 規則に適った運転こそが、この請求があなたに向けられるのを防ぐ最短の道です.