Rücu Nədir? Sığortanın Sizə Dönə Biləcəyi Hallar
Qəzadan sonra qarşı tərəfin zərəri sığorta tərəfindən ödənilir, fayl bağlanır və hamı rahat nəfəs alır. Ta ki poçt yolu ilə gələn icra bildirişinə qədər. Sığorta şirkəti, ödədiyi təzminatı şərtlər yaranmışsa avtomobili işlədənin və ya sürücünün özündən geri tələb edə bilər; bu mexanizmin adı rücu, işin mahiyyəti isə varislik prinsipidir. Otuz ildən artıq müddətdir bu sektoru izləyən biri kimi deyirəm: rücunu qəzadan sonra yox, qəzadan əvvəl öyrənmək çox daha ucuzdur.
Rücu Nədir, Hüquqi Əsası Nədir?
Rücu, sığorta şirkətinin zərər çəkən tərəfə və ya birbaşa sığortalıya ödədiyi təzminatı, hüquqi məsuliyyət yaradan şəxsdən geri tələb etməsidir. Əsasında varislik prinsipi durur: sığortaqıcı, təzminatı tam ödədiyi anda sığortalının yerinə keçir və onun hüquqlarını öz üzərinə götürür. Yəni şirkət, ödədiyi pul müqabilində zərər çəkənin məsul şəxsə qarşı sahib olduğu alacağı öz üzərinə götürmüş olur.
Rücu hüququnun yaranması üçün dört şərtin birlikdə mövcud olması lazımdır: zərərin faktiki ödənilmiş olması, əsas məsul şəxsin müəyyən edilmiş olması, poliçenin qüvvədə olması və məsul şəxsin qüsurlarının sənədləşdirilmiş olması. Hər ödəniş öz-özünə rücu hüququ yaratmir; məsul şəxsin müəyyən edilə bilmədiyi hallarda, məsələn laqeydliklə buraxılmış bir yanğın və ya oğurluq faylında, sığortaqıcının müraciət edəcəyi bir ünvan da yoxdur.
Bir məqamı əvvəlcədən dəqiqləşdirək: rücu yalnız yol hərəkəti və kasko dünyasına məxsus deyil. Sağlamlıq, yanğın, daşıma, mənzil, fərdi qəza və məsuliyyət sığortalarında da eyni mexanizm işləyə bilər. Amma həyata ən çox toxunduğu yer, təbii ki, avtomobil yolu qəzalarıdır.
Önə Çıxanlar
- Sürücünün sadəcə spirtli içki qəbul etmiş olması sığortaqıcıya rücu hüququ vermir; spirtli içki ilə qəza arasında səbəb-nəticə əlaqəsi axtarılır.
- Sürüş vəsiqəsi olmadan avtomobil idarəetməsi rücu səbəbidir; hakim heyətinin tətbiqləri bu istiqamətdə qərarlıdır.
- Avtomobilin qəzası əyləc partlaması kimi texniki bir qüsurdan yaranıbsa, müayinə vəziyyəti nə olursa olsun rücu gündəmə gəlir.
- Təminat Fondu ödənişlərində rücu müddəti ödəniş tarixindən etibarən 2 ildir.
- Rücu mütləq məhkəmə iddiası ilə olmur; vasitəçilik və razılaşma da mümkündür.
Sığortaqıcını Geri Qaytaran Riskli Davranışlar
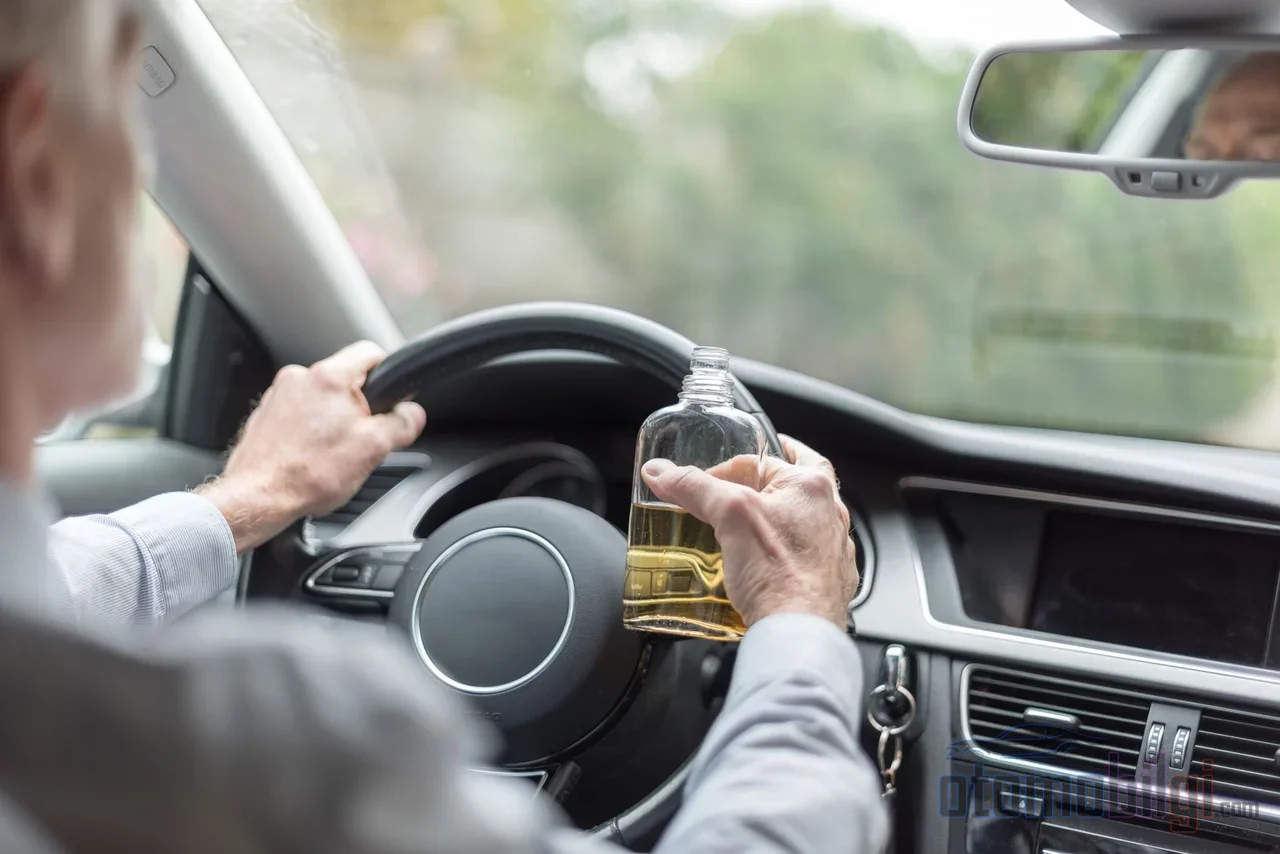
Məcburi yol hərəkəti sığortasının ümumi şərtləri, sığortaqıcının sığortalıya rücu edə bildiyi halları saymaqla müəyyən etmişdir. Bu siyahı, poliçenin sizi qoruduqları ilə qorumadıqları arasındakı xətti çəkir və xətti qəzada yox, qəzaya səbəb olan davranışda axtarır.
- Sürüş vəsiqəsiz sürüş: Sürücünün sənədsiz avtomobil sürməsi və ya sürüş vəsiqəsinin icazə vermədiyi bir avtomobil sinifini sürməsi, demək olar ki, hər halda rücu nəticəsini yaradır.
- Spirtli içki və narkotik: Təhlükəsiz sürüş qabiliyyətinin itirildiyi spirtli içki və ya narkotik təsiri altındakı sürüş, ümumi şərtlərdə rücu halı sayılır; lakin tətbiqdə mühüm bir düzəliş var, bir azdan toxunacağam.
- Qəsdən və ya ağır qüsurlu davranış: %100 qüsur təkbaşına ağır qüsur sayılmır; qəsd axtarılır. Qırmızı işıqda keçən tam qüsurlu bir sürücüyə bu başlıq altından rücu edilə bilməz.
- Qaydadankənar sərnişin və yük: Ruhsatsız sərnişin daşınması, tutum həddinin aşılması, icazəsiz təhlükəli və ya partlayıcı maddə daşınması rücu səbəbləri arasındadır.
- Nəqliyyat vasitəsinin oğurlanması: Oğurlanmış nəqliyyat vasitəsinə bağlı hadisələrdə sığortaçı oğurluqda qüsurludursa, ödənilən təzminat ondan geri tələb oluna bilər.
Alkoqol məsələsində düzəliş belədir: qanun və ümumi şərtlər alkoqolu rücu halı saymasına baxmayaraq, məhkəmə təcrübəsi bu halı dar şərh edir. Qəza ilə alkoqol istifadəsi arasında səbəb-nəticə əlaqəsi, yəni illiyet bağı olmalı və bu bağ sığortaçı tərəfindən sübut edilməlidir. Konkret dəlili olmayan, məsələn hüquq-mühafizə orqanları tərəfindən tərtib olunmuş alkoqol aktı olmayan bir faylda sürücünün alkoqollu olduğu fərz edilə bilməz. Əvvəllər sığorta polisi kəsilən kimi iş bitirdi; indi dəlil faylı araşdırılmadan kəsilən sənəd məhkəmədə dayana bilmir.
Digər tərəfdən, alkoqol və sürücülük vəsiqəsizliyi zərər çəkən şəxsə qarşı irəli sürülə bilməz. Mağdurun təzminatı əvvəlcə ödənilir; geri qaytarma isə qüsurlu nəqliyyat vasitəsini istismar edən şəxsə qarşı həyata keçirilir. Bundan əlavə, məhkəmə təcrübəsində diqqətçəkən bir incəlik var: sığorta müqaviləsinin tərəfi olmayan sürüçüyə birbaşa rücu edilə bilməməsi barədə qərarlar mövcuddur; şirkətin muxatarı qayda olaraq sığortaçı, yəni əqddir.
İcbari Təchizat Sığortası ilə Kaskoda Rücu Eyni Şəkildə İşləyirmi?
İki polis fərqli şeyləri qoruyur və rücu da fərqli işləyir. İcbari təchizat sığortası üçüncü şəxslərin zərərlərini qanuni təminat hədləri daxilində ödəyir; kasko isə polisin sahibinin öz nəqliyyat vasitəsindəki toqquşma, oğurluq, yanğın və təbii fəlakət zərərlərini təminat altına alır. Təchizat qanunla icbaridir, kasko isə istəyə bağlıdır.
Kasko tərəfindəki qayda bu şəkildə işləyir: üçüncü şəxsin qusurundan yaranan zərəri şirkət sığortalıya ödəyir, sonra zərərə səbəb olan şəxsə müraciət edir. Bu səbəbdən kasko, rücu faizinin ən yüksək olduğu sahələrdən biridir. Ümumi şərtlərə görə kasko şirkəti rücu tələbini, sığorta hədləri daxilində, əvvəlcə həmin risk üçün təminat verən sığorta şirkətinə yönəldir; yəni sığorta dünyası əvvəlcə öz arasında hesablaşır, qapıya fərdi çıxmaq son çarədir.
Baxış, Nəqliyyat Vasitəsinin Devri və Təminatın Aşılması: Gizli Rücu Səbəbləri
Baxışsız nəqliyyat vasitəsi ilə qəza
Ödənişi keçmiş bir baxış təkbaşına zərər faylını öldürmür; sığorta ödənişi edir, nəqliyyat vasitəsinin sahibinə inzibati cərimə yazılır. Lakin qəzanın səbəbi nəqliyyat vasitəsinin texniki qüsuruna, məsələn əyləcin partlamasına söykənirsə, mənzərə dəyişir: şirkət ödədiyi təzminatı nəqliyyat vasitəsinin sahibindən geri tələb edə bilər. Baxışsız nəqliyyat vasitəsi həmçinin yoldan çıxarıla bilər və zərər prosesini mürəkkəbləşdirir; texniki çatışmazlıqdan yaranan maddi zərərlərdə şirkət qüsur faizini nəzərə alaraq ödəniş edir.
Nəqliyyat vasitəsinin devrindən sonra sığorta
İkinci əl satışlarında qaydalar 5 dekabr 2024 tarixindən etibarən dəyişdi. Köhnə sahibin təchizat sığortasının 15 gün etibarlılıq qaydasına dair müddəa tamamilə yeniləndi: yeni işletən 15 gün ərzində yeni polis hərra etməyə məcburdur, bu müddət ərzində mövcud təminat müvəqqəti olaraq davam edir. Yol hərəkəti sığortası yeni alıcıya avtomatik keçmədiyindən, satışdan sonra istifadə olunmayan müddətə aid premiya adətən polis sahibinə qaytarılır; ləğv premiyaları adətən 3-5 gün ərzində ödənilir. Satışdan sonra polisin taleyinə buraxılması həm premiya itkisi, həm də rücu riski deməkdir.
Təminat həddini aşan zərər
Məcburi yol hərəkəti sığortasının təminat hədləri hər il yenilənir. Bədən zərərlərində şəxs başına 3.375.000 TL, qəza başına 16.875.000 TL; maddi zərərlərdə nəqliyyat vasitəsi başına 375.000 TL, qəza başına 750.000 TL həddi mövcuddur. Nəqliyyat vasitəsinin növünə görə bədən zərəri hədləri fərqlənir; motosikletdə qəza başına 10.125.000 TL, yük və yük maşınlarında 33.750.000 TL səviyyəsindədir. Həddi aşan hissə üçün sığorta deyil, nəqliyyat vasitəsinin sahibi və qüsurlu sürücü hesab verir: 41.000 TL hədəfli polisdə 50.000 TL zərər baş verdikdə, qalan 9.000 TL birbaşa məsul şəxsin cibindən çıxır. Dəyər itkisi isə maddi zərərlər çərçivəsində qiymətləndirilir və yol hərəkəti sığortası tərəfindən ödənilir.
Təminat Fonu devrə olanda nə olur?
Məcburi sığortanın olmadığı və ya sığortaçiya müraciət imkanının bulunmadığı hadisələrdə bədən zərəri görənlərə Təminat Fonu əlillik və ölüm hallarında ödəniş edir. Bu ödənişlər bağış deyil: fond bəzi hallarda ödədiyi məbləği qüsurlu tərəfə rücu edir. Əsas isə Karayolları Motorlu Nəqliyyat Vasitələri Məcburi Mali Məsuliyyət Qanununun müvafiq maddələri və Təminat Fonu Əsasnaməsidir.
Müddətlər barədə dəqiq olmaq lazımdır. Fondun ödədiyi məbləği geri istəmək hüququ ödəniş tarixindən etibarən 2 il ərzində müddəti keçir. Mağdurun fonda müraciət müddəti isə zərəri və təzminat öhdəliyi olan şəxsi öyrəndiyi tarixdən etibarən 2 il, hər halda qəzadan etibarən 10 ildir. Qüsurlu sürücünün kim olduğu bilinməyən qəzada belə məsuliyyət aradan qalxmır; yalnız alborcun ünvanı dəyişir.
Rücu müddəti: Niyə tək bir cavab yoxdur?
Rücu işlərində müddət, bir çox insanların sandığı kimi tək rəqəmli deyil; hansı hüquqi rejimə görə iddia qaldırıldığı müddəti müəyyən edir. Ümumiyyətlə ikili struktur hökm sürür: zərəri və məsul şəxsi öyrənmə tarixindən etibarən 2 il, hər halda hadisə tarixindən etibarən 10 il. Borclar hüququnda rücu tələbi, təzminatın tamının ödənildiyi və birgə məsul şəxsin öyrənildiyi tarixdən etibarən 2 ildə, hər halda əməlin işlənildiyi tarixdən etibarən 10 ildə müddəti keçir; sığorta müqaviləsindən doğan təzminat iddiaları da eyni 2/10 il ikili strukturuna tabedir.
Bununla belə təcrübədə fərqli müddətlər görmək mümkündür: yol hərəkətindən qaynaqlanan bəzi işlərdə cəzanı tələb edən əmələ aid 5 illik müddət əsas götürülə bilir, Təminat Fonu ödənişlərində ödəniş tarixindən etibarən 2 illik müddət qiyasən tətbiq edilir, sosial sığorta orqanının rücularına isə 1 illik qanunsuz əməl müddəti tətbiq edilmiş qərarlar var. Məhkəmə qərarlarında ödəmə tarixindən etibarən 10 illik müddət bitmədən açılmış iddianın mürəddəbə düşmədiyi də qəbul edilmişdir. Praktik nəticə budur: hansı müddətin işlədiyi faylın xüsusiyyətindən asılıdır və sığortaçı bir bildirişlə qapınızı döyəndə müddəti öz hesabınıza görə təxmin etməməlisiniz.
Təzminatı Itirməmək Üçün Yoxlama Siyahısı
Rücunun xülasəsi bir cümlədir: Sığortaçının ödədiyi təzminat, qəzaya hüquki səbəb olan və məsuliyyəti sənədləşdirilən şəxsdən, ödəmə tarixindən etibarən məhkəmə və ya icra yolu ilə geri istənilə bilər. Bunu önləmək sizin əlinizdədir və atılacaq tədbirlər gözlənilməz dərəcədə sadədir:
- Sürücülük vəsiqənizin əhatə etdiyi nəqliyyat sinifindən başqa nəqliyyat sürməyin.
- Sərxoş və ya narkotik təsiri altında heç vaxt sükan arxasına keçməyin; səbəbiyyət bağlantısı müzakirə olunacağı halda belə, faylınıza arayış yazılmamasına ümid etməyin.
- Baxışınızı vaxtında etdirin; tormoz, təkər və işıqlandırma kimi texniki çatışmazlıqları aradan qaldırmadan yola çıxmayın.
- Nəqliyyatınızı satanda 15 gün içində polis vəziyyətini dəqiqləşdirin və lazımsız haqq ödəməyin.
- Qəzadan sonra qüsurlar cədvəlini və təzminatın hansı limit içində ödənildiyini öyrənin; limitin aşılması sizin üzərinizə qalır.
- Rücu bildirişi gələndə müddəti və tərəfi hüquq məsləhətçinizlə qiymətləndirin; vasitəçilik və razılaşma yolları da açıqdır.
Rücu, sığortanın pis niyyətli bir geri addımı deyil, sistemin tarazlığıdır: zərərçəkəni tez ayağa qaldırır, ödənişi isə o qəzanı yaradana faktura edir. Qaydalara uyğun sürüş, bu fakturanın sizə kəsilməsinə mane olan ən qısa yoldur.
Mənbələr
- Rücu Nədir? Rücu Hüququ, Təzminatı və Şərtləri
- Rücu Hüququ və Əhatəsi Nədir?
- Yol Qəzalarında Sığorta Şirkətinin Rücu Hüququ 2026
- Sürücünün Yalnız Sərxoş Olması Sığorta Şirkətinə Rücu Hüququ Vermir
- Ali Məhkəmə HGK E. 2017/17-1713
- Quru Nəqliyyat Vasitələri Kasko Sığortası Ümumi Şərtləri
- Rücu Əməliyyatları - Qarant Hesabı
- Maddə 73 - TBK
- Baxışı Keçmiş Nəqliyyatla Qəza Baş Versa Sığorta Nə Edir
- Nəqliyyat Satışından Sonra Yol Sığortasına Nə Olur?