¿Qué es el recourse? Situaciones en las que el seguro puede reclamarle
Después del accidente, el daño de la otra parte lo paga el seguro, el expediente se cierra y todos respiran tranquilos. Hasta que llega por correo la notificación de ejecución. La compañía de seguros puede reclamar la indemnización que pagó al propietario del vehículo o al conductor, si se cumplen las condiciones; el nombre de este mecanismo es regreso, y su esencia es el principio de subrogación. Como alguien que lleva más de treinta años siguiendo este sector, se lo digo: aprender sobre el regreso antes del accidente, y no después, es mucho más barato.
Que es el regreso y cuál es su fundamento legal?
El regreso es la reclamación por parte de la compañía de seguros de la indemnización que pagó a la parte perjudicada o directamente al asegurado, a la persona que genera responsabilidad legal. En su base yace el principio de subrogación: en el momento en que el asegurador paga la indemnización por completo, ocupa el lugar del asegurado y hereda sus derechos. Es decir, la compañía, a cambio del dinero pagado, adquiere el crédito que el perjudicado tiene contra el responsable.
Para que nazca el derecho de regreso deben concurrir cuatro condiciones: que el daño haya sido efectivamente pagado, que el responsable principal haya sido determinado, que la póliza sea válida y que la culpa del responsable haya sido documentada. Cada pago no genera automáticamente un derecho de regreso; cuando no se puede identificar al responsable, por ejemplo en un expediente de incendio o robo dejado sin responsabilidad, el asegurador tampoco tiene a quién dirigirse.
Aclaremos un punto desde el principio: el regreso no es exclusivo del mundo del seguro de tráfico y de daños propios. El mismo mecanismo puede operar en los seguros de salud, incendio, transporte, hogar, accidentes individuales y responsabilidad civil. Pero donde más toca la vida, por supuesto, son los accidentes de carretera.
Lo más destacado
- El mero hecho de que el conductor esté alcoholizado no da al asegurador derecho de regreso; se busca un nexo causal entre el alcohol y el accidente.
- Conducir sin licencia es causa de regreso; las prácticas de los tribunales arbitrales son firmes en este sentido.
- Si el accidente del vehículo se debe a un defecto técnico como una falla de frenos, el regreso se plantea sin importar el estado de la inspección técnica.
- En los pagos del Fondo de Garantía, la prescripción del regreso es de 2 años a partir de la fecha del pago.
- El regreso no se produce necesariamente mediante demanda; también es posible la mediación y el acuerdo.
Conductas de riesgo que provocan el regreso del asegurador
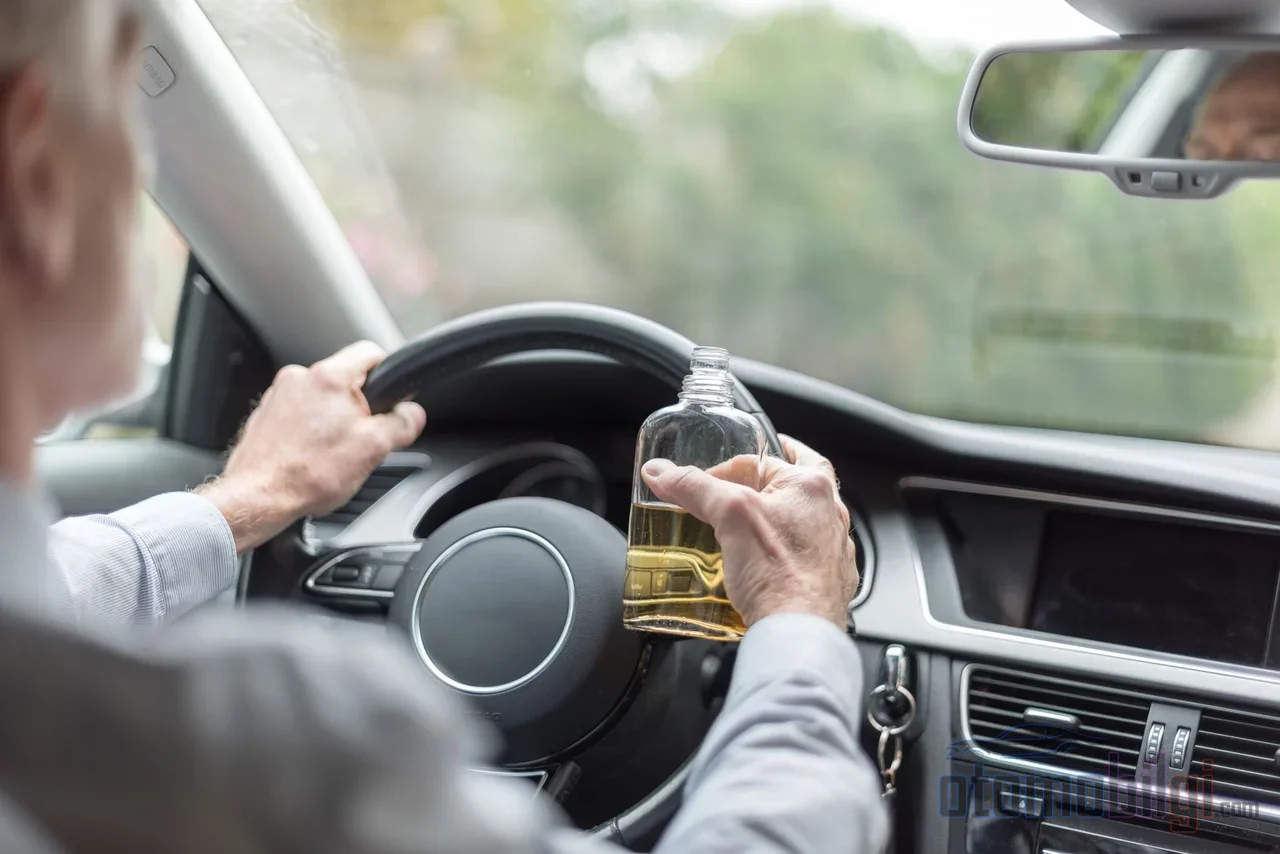
Las condiciones generales del seguro obligatorio de tráfico han determinado enumerando los supuestos en los que el asegurador puede repetir contra el asegurado. Esta lista traza la línea entre lo que la póliza protege y lo que no protege, y busca la línea no en el accidente, sino en la conducta que lo provocó.
- Conducir sin licencia: Manejar un vehículo sin documento o conducir una clase de vehículo que la licencia no permite, en casi todos los casos conlleva como resultado el regreso.
- Alcohol y drogas: Conducir alcoholizado o bajo el efecto de drogas, cuando se pierde la capacidad de conducción segura, se considera caso de regreso según las condiciones generales; sin embargo, en la práctica existe una corrección importante, de la que hablaré enseguida.
- Conducta intencional o con culpa grave: Una culpa del 100% por sí sola no se considera culpa grave; se requiere dolo. A un conductor que pasa en rojo totalmente perfecto no se le puede reclamar bajo este título.
- Pasajeros y cargas fuera de norma: El transporte de pasajeros sin registro, superar la capacidad permitida o transportar sustancias peligrosas o explosivas sin autorización figuran entre los motivos de reclamación.
- Robo del vehículo: En incidentes relacionados con un vehículo robado, si el asegurado tuvo culpa en el robo, la indemnización pagada puede reclamarse de nuevo a él.
Sobre el alcohol, la corrección es la siguiente: aunque la ley y las condiciones generales consideran el alcohol como motivo de reclamación, la práctica judicial lo interpreta de forma restrictiva. Debe existir un nexo causal, es decir, una relación de causalidad entre el consumo de alcohol y el accidente, y este vínculo debe ser probado por el asegurador. En un expediente sin prueba concreta, por ejemplo sin un informe de alcohol elaborado por las autoridades, no puede presumirse que el conductor estuviera bebido. Antes, cuando se emitía la póliza de seguro, el asunto terminaba; ahora, el documento emitido sin revisar el expediente probatorio puede no sostenerse en los tribunales.
Por otra parte, el alcohol y la falta de licencia no pueden alegarse contra la víctima. Primero se paga la indemnización al perjudicado; la recuperación se realiza contra el explotador del vehículo culpable. Además, en la práctica judicial existe un matiz llamativo: hay resoluciones que establecen que no puede reclamarse directamente al conductor que no es parte del contrato de seguro; en principio, la contraparte de la compañía es el asegurado, es decir, quien contrató.
¿Funciona igual la reclamación en el Seguro de Tráfico que en el Seguro de Daños Propios?
Las dos pólizas protegen cosas distintas y la reclamación también funciona de forma diferente. El seguro obligatorio de tráfico cubre los daños de terceros dentro de los límites de cobertura legales; el seguro de daños propios protege al titular de la póliza contra daños por colisión, robo, incendio y desastres naturales en su propio vehículo. El seguro de tráfico es obligatorio por ley, mientras que el de daños propios es opcional.
En el lado del seguro de daños propios el esquema funciona así: la compañía cubre al asegurado el daño causado por la culpa de un tercero y luego reclama a la persona que provocó el daño. Por eso el seguro de daños propios es una de las ramas donde el porcentaje de reclamación es más alto. Según las condiciones generales, la compañía de daños propios dirige su solicitud de reclamación, dentro de los límites del seguro, primero a la compañía aseguradora que ofreció cobertura para el riesgo correspondiente; es decir, el mundo del seguro primero ajusta cuentas entre sí, y salir a la puerta de una persona es el último recurso.
Inspección técnica, transferencia del vehículo y exceso de cobertura: Motivos de reclamación traicioneros
Accidente con un vehículo sin inspección técnica
Una inspección vencida, por sí sola, no mata el expediente de daño; el seguro paga y al propietario del vehículo se le impone una multa administrativa. Sin embargo, si la causa del accidente se debe a un defecto técnico del vehículo, por ejemplo un fallo de frenos, el panorama cambia: la compañía puede reclamar la indemnización pagada al propietario del vehículo. Además, un vehículo sin inspección puede ser retirado del tráfico y complica el proceso del siniestro; en daños materiales por deficiencias técnicas, la compañía paga teniendo en cuenta el porcentaje de culpa.
El seguro tras la transferencia del vehículo
En las ventas de segunda mano, las reglas cambiaron a partir del 5 de diciembre de 2024. La normativa sobre la regla de validez de 15 días del seguro de tráfico del antiguo propietario fue renovada por completo: el nuevo propietario está obligado a contratar una nueva póliza dentro de los 15 días; durante este plazo la cobertura actual continúa de forma provisional. Como el seguro de tráfico no se transfiere automáticamente al nuevo comprador, la prima correspondiente al período no utilizado se reembolsa por regla general al titular de la póliza tras la venta; las primas de cancelación se pagan generalmente en un plazo de 3-5 días. Abandonar la póliza a su suerte tras la venta significa tanto una pérdida de prima como un riesgo de repetición.
Daño que supera el límite de cobertura
Los límites de cobertura del seguro de tráfico obligatorio se actualizan cada año. En daños corporales, 3.375.000 TL por persona y 16.875.000 TL por accidente; en daños materiales, existe un límite de 375.000 TL por vehículo y 750.000 TL por accidente. Los límites de daños corporales varían según el tipo de vehículo; en motocicletas el límite es de 10.125.000 TL por accidente, y en camiones y camionetas de 33.750.000 TL. Por la parte que exceda el límite no responde el seguro, sino el propietario del vehículo y el conductor culpable: si en una póliza con límite de 41.000 TL se produce un daño de 50.000 TL, los 9.000 TL restantes salen directamente del bolsillo del responsable. La pérdida de valor se evalúa dentro de los daños materiales y es cubierta por el seguro de tráfico.
¿Qué ocurre si interviene el Fondo de Garantía?
En accidentes sin seguro obligatorio o sin posibilidad de reclamar al asegurador, el Fondo de Garantía realiza pagos a los lesionados en caso de invalidez y muerte. Estos pagos no son una donación: el fondo, en algunos casos, repite contra la parte culpable por las cantidades pagadas. Su base son los artículos pertinentes de la Ley de Responsabilidad Civil Obligatoria de Vehículos a Motor de Carreteras y el Reglamento del Fondo de Garantía.
Hay que ser precisos con los plazos. El derecho del fondo a reclamar las cantidades pagadas prescribe dentro de 2 años a partir de la fecha del pago. El plazo para que la víctima recurra al fondo es de 2 años desde que conoció el daño y al obligado a indemnizar, y en todo caso de 10 años desde el accidente. Incluso en un accidente donde se desconoce quién es el conductor culpable, la responsabilidad no desaparece; solo cambia la dirección del acreedor.
Prescripción de la repetición: ¿Por qué no hay una única respuesta?
La prescripción en los casos de repetición no es una cifra única, como muchos creen; el régimen jurídico conforme al cual se presenta la demanda determina el plazo. En general predomina una estructura doble: 2 años desde la fecha en que se conocen el daño y el responsable, y en todo caso 10 años desde la fecha del evento. En el derecho de obligaciones, la pretensión de repetición prescribe a los 2 años desde que se pagó la totalidad de la indemnización y se conoció a la persona conjuntamente responsable, y en todo caso a los 10 años desde la fecha en que se cometió el hecho; las demandas de indemnización derivadas del contrato de seguro también están sujetas a la misma estructura doble de 2/10 años.
Sin embargo, en la práctica es posible ver plazos diferentes: en algunos expedientes de tráfico puede tomarse como base el plazo de 5 años relativo al hecho punible, en los pagos del Fondo de Garantía se aplica analógicamente un plazo de 2 años desde la fecha del pago, y existen resoluciones en las que a las repeticiones del organismo de seguridad social se les aplica un plazo de 1 año propio de los actos ilícitos. En las resoluciones judiciales también se ha aceptado que la demanda iniciada antes de que venza el plazo de 10 años desde la fecha del pago no prescribe. La consecuencia práctica es la siguiente: qué plazo corre varía según la naturaleza del expediente, y cuando la aseguradora toca a su puerta con una notificación, no debe estimar el plazo según su propio criterio.
Lista de verificación para no perder la indemnización
El resumen del derecho de repetición cabe en una sola frase: La indemnización pagada por el asegurador puede reclamarse judicialmente o por vía de ejecución a la persona que causó legalmente el accidente y cuya responsabilidad está acreditada, a partir de la fecha del pago. Evitar esto está en sus manos y las medidas a tomar son sorprendentemente sencillas:
- No conduzca vehículos de una clase no cubierta por su licencia de conducir.
- Nunca se ponga al volante bajo los efectos del alcohol o de estupefacientes; no espere que no se adjunte un informe a su expediente, aunque se discuta el nexo causal.
- Realice la inspección técnica a tiempo; no salga a la vía sin corregir deficiencias técnicas como frenos, neumáticos e iluminación.
- Cuando venda su vehículo, aclare la situación de la póliza dentro de los 15 días y no pague primas innecesarias.
- Tras un accidente, infórmese sobre la tabla de culpas y dentro de qué límite se cubre la indemnización; el exceso del límite corre de su cuenta.
- Cuando reciba la notificación de repetición, evalúe el plazo y el demandado con su asesor jurídico; también están abiertas las vías de la mediación y la conciliación.
La repetición no es un paso atrás de mala fe del seguro, sino el equilibrio del sistema: pone rápidamente en pie a la víctima y le pasa la factura a quien creó ese accidente. Una conducción conforme a las normas es el camino más corto para impedir que esa factura se le pase a usted.
Fuentes
- ¿Qué es la repetición? Derecho de repetición, indemnización y sus condiciones
- ¿Cuál es el derecho de repetición y su alcance?
- Derecho de repetición de la compañía de seguros en accidentes de tráfico 2026
- La mera embriaguez del conductor no otorga derecho de repetición a la compañía de seguros
- Tribunal de Casación HGK E. 2017/17-1713
- Condiciones Generales del Seguro de Daños Propios para Vehículos Terrestres
- Trámites de repetición - Fondo de Garantía
- Artículo 73 - Código de Obligaciones (TBK)
- ¿Qué hace el seguro si se sufre un accidente con un vehículo con la inspección vencida?
- ¿Qué ocurre con el seguro de tráfico tras la venta del vehículo?