رِجوع چیست؟ شرایطی که بیمه میتواند به شما رجوع کند
پس از تصادف، خسارت طرف مقابل توسط بیمه پرداخت میشود، پرونده بسته میشود و همه راحت نفس میکشند. تا زمانی که ابلاغیه اجرایی از طریق پست به دستتان برسد. شرکت بیمه در صورت تحقق شرایط، میتواند خسارت پرداختشده را از خودِ بهرهبردار خودرو یا راننده مطالبه کند؛ نام این مکانیزم «روع» (بازپسگیری) و اصل underlying آن، اصل جانشینی است. به عنوان کسی که بیش از سی سال است این صنعت را زیر نظر داشته، میگویم: آموختن درباره رجوع پیش از تصادف، بسیار ارزانتر از آموختن آن پس از تصادف است.
رجوع چیست و پشتوانه حقوقی آن چیست؟
رجوع آن است که شرکت بیمه، خسارت پرداختشده به طرف زیاندیده یا مستقیماً به بیمهشده را از شخصی که از نظر حقوقی مسئولیت ایجاد کرده، مطالبه کند. در اساس آن، اصل جانشینی نهفته است: بیمهگر در لحظهای که خسارت را به طور کامل پرداخت میکند، جای بیمهشده را میگیرد و حقوق او را به ارث میبرد. یعنی شرکت در ازای پولی که پرداخت کرده، طلبی که زیاندیده در برابر مسئول داشت را به خود منتقل میکند.
برای تحقق حق رجوع، چهار شرط باید همزمان وجود داشته باشد: خسارت به طور واقعی پرداخت شده باشد، مسئول اصلی مشخص شده باشد، بیمهنامه معتبر باشد و تقصیر مسئول مستند شده باشد. هر پرداختی به خودی خود حق رجوع ایجاد نمیکند؛ در مواردی که مسئول شناسایی نشود، برای مثال در پرونده آتشسوزی یا سرقتی که بیدقت رها شده، بیمهگر نیز جایی برای مراجعه ندارد.
بیایید نکتهای را از ابتدا روشن کنیم: رجوع تنها به دنیای بیمه شخص ثالث و بیمه بدنه محدود نمیشود. همین مکانیزم در بیمههای درمان، آتشسوزی، حملونقل، مسکونی، حادثه فردی و مسئولیت نیز میتواند عمل کند. اما جایی که بیشترین تاثیر را بر زندگی دارد، طبیعتاً تصادفات جادهای است.
نکات برجسته
- صرف اینکه راننده مست بوده باشد، به بیمهگر حق رجوع نمیدهد؛ بین مصرف الکل و تصادف باید رابطه علیت جستجو شود.
- رانندگی بدون گواهینامه سبب رجوع است؛ رویه داوران در این جهت قاطع است.
- اگر حادثه خودرو ناشی از نقص فنی مانند از کار افتادن ترمز باشد، فارغ از وضعیت بازرسی، رجوع مطرح میشود.
- در پرداختهای صندوق ضمانت، مرور زمان رجوع از تاریخ پرداخت 2 سال است.
- رجوع لزوماً با دعاوی حقوقی صورت نمیگیرد؛ میانجیگری و توافق نیز ممکن است.
رفتارهای پرخاطری که بیمهگر را به رجوع وامیدارند
شرایط عمومی بیمه اجباری شخص ثالث، مواردی را که بیمهگر میتواند به بیمهشده رجوع کند، به صورت شمارشی تعیین کرده است. این فهرست، مرز میان آنچه بیمهنامه شما را در برابرش محافظت میکند و آنچه نمیکند را ترسیم میکند و این مرز را نه در تصادف، بلکه در رفتاری که به تصادف منجر شده جستجو میکند.
- رانندگی بدون گواهینامه: راندن خودرو بدون مدرک یا استفاده از کلاس خودرویی که گواهینامه اجازه آن را نمیدهد، تقریباً در همه موارد نتیجه رجوع به همراه دارد.
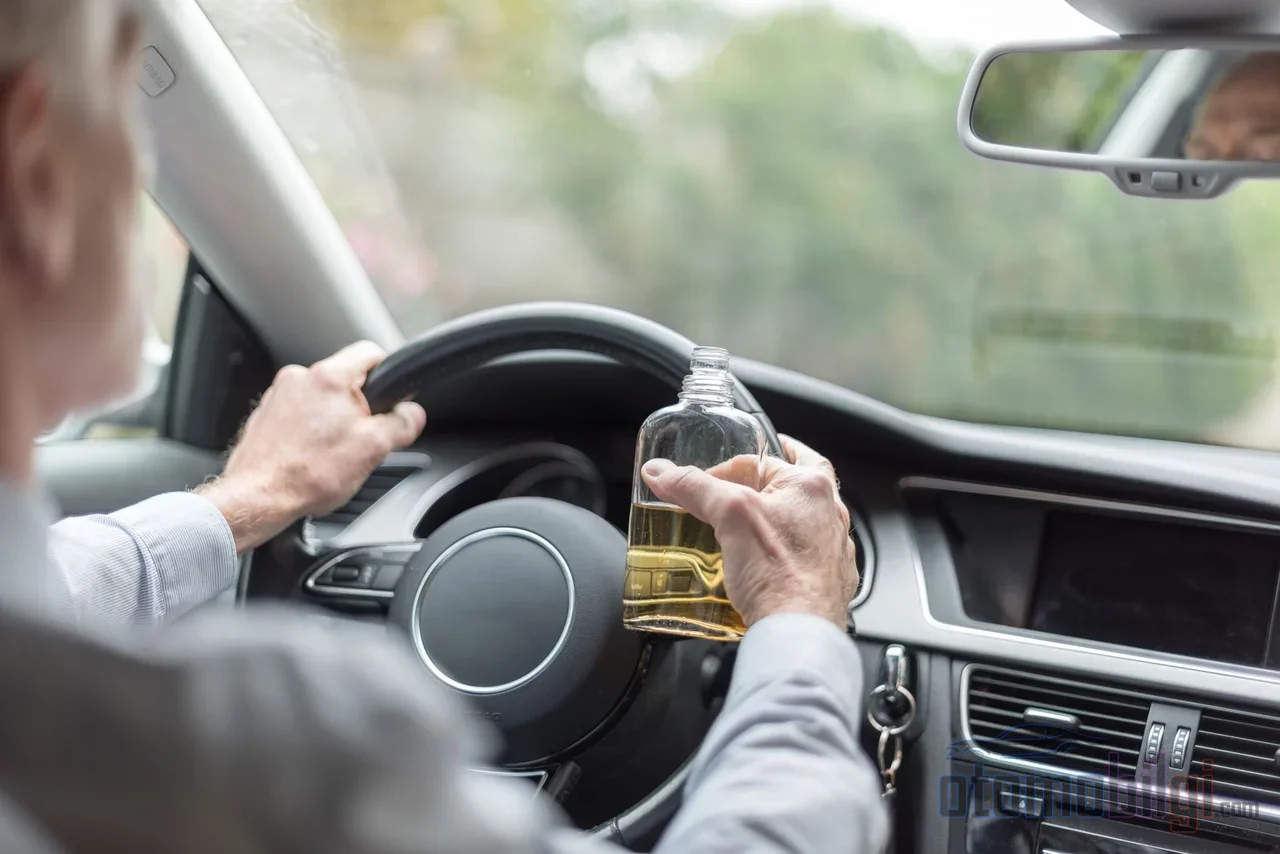
- الکل و مواد مخدر: رانندگی در حالت مستی یا تحت تاثیر مواد مخدر که توانایی رانندگی ایمن از بین رفته باشد، در شرایط عمومی حالت رجوع محسوب میشود؛ اما در رویه اصلاح مهمی وجود دارد که به زودی به آن میپردازم.
- رفتار عمدی یا با تقصیر سنگین: تقصیر 100 درصدی به تنهایی تقصیر سنگین محسوب نمیشود؛ عمد جستجو میشود. به رانندهای که در چراغ قرمز بینقص رد شده، تحت این عنوان نمیتوان رجوع کرد.
- مسافر و بار خلاف مقررات: حمل مسافر بدون مجوز، بیشازحد ظرفیتگیری، و حمل مواد خطرناک یا انفجاری بدون اجازه از موارد رجوع هستند.
- سرقت خودرو: در حوادث مرتبط با خودروی سرقتشده، اگر بیمهگذار در سرقت مقصر باشد، خسارت پرداختشده قابل بازپسگیری از او خواهد بود.
اصلاح مربوط به موضوع الکل چنین است: با اینکه قانون و شرایط عمومی مصرف الکل را از موارد رجوع میدانند، رویه قضایی این مورد را محدود تفسیر میکند. بین مصرف الکل و حادثه باید رابطه سببیت، یعنی پیوند علّی وجود داشته باشد و این پیوند باید توسط بیمهگر اثبات شود. در پروندهای بدون دلیل ملموس، مثلاً بدون گزارش الکل تنظیمشده توسط نیروی انتظامی، نمیتوان فرض کرد که راننده الکل مصرف کرده است. زمانی با صدور سند بیمه کار تمام میشد؛ حالا سندی که بدون بررسی پرونده مستندات صادر شود، ممکن است در دادگاه دوام نیاورد.
از سوی دیگر، الکل و نداشتن گواهینامه قابل استناد در برابر زیاندیده نیست. ابتدا خسارت قربانی پرداخت میشود؛ و بازگشت وجه، علیه بهرهبردار خودروی مقصر انجام میگیرد. همچنین در رویه قضایی ظرافت توجهبرانگیزی وجود دارد: آرایی وجود دارد که مبنی بر عدم امکان رجوع مستقیم به رانندهای که طرف قرارداد بیمه نیست؛ طرف قرارداد شرکت بهطور معمول بیمهگذار است، یعنی همان طرف قرارداد.
آیا رجوع در بیمه مسئولیت مقابل شخص ثالث و بیمه بدنه یکسان عمل میکند؟
این دو بیمهنامه چیزهای متفاوتی را محافظت میکنند و رجوع نیز متفاوت عمل میکند. بیمه اجباری مسئولیت مدنی خسارتهای اشخاص ثالث را در حدود تعهدات قانونی پوشش میدهد؛ اما بیمه بدنه، خسارتهای تصادف، سرقت، آتشسوزی و بلایای طبیعی خودروی صاحب بیمهنامه را تحت پوشش قرار میدهد. بیمه مسئولیت قانوناً اجباری است، اما بیمه بدنه اختیاری است.
نظام در بخش بیمه بدنه به این صورت عمل میکند: شرکت خسارت ناشی از تقصیر شخص ثالث را به بیمهشده میپردازد و سپس به عهده شخص مقصر بازمیگردد. به همین دلیل بیمه بدنه یکی از شاخههایی است که بالاترین نرخ رجوع را دارد. طبق شرایط عمومی، شرکت بیمه بدنه درخواست رجوع را در حدود تعهدات بیمه، ابتدا به شرکت بیمهای که برای خطر مربوطه تعهد ارائه کرده، ارجاع میدهد؛ یعنی دنیای بیمه ابتدا میان خودش حسابورسابی میکند و مراجعه فردی به در منزل، آخرین راه است.
بازدید فنی، انتقال خودرو و تجاوز از تعهد: دلایل پنهانکارانه رجوع
تصادف با خودروی بدون بازدید فنی
بازدید فنی با تأخیر پرداخت، بهتنهایی پرونده خسارت را از بین نمیبرد؛ بیمه پرداخت را انجام میدهد و به صاحب خودرو جریمه اداری تعلق میگیرد. اما اگر علت تصادف به نقص فنی خودرو بازگردد، مثلاً ازکارافتادگی ترمز، اوضاع تغییر میکند: شرکت میتواند خسارت پرداختشده را از صاحب خودرو مطالبه کند. همچنین خودروی بدون بازدید فنی ممکن است از تردد منع شود و روند خسارت را پیچیده کند؛ در خسارتهای مالی ناشی از کمبود فنی، شرکت با در نظر گرفتن درصد تقصیر پرداخت را انجام میدهد.
بیمه پس از انتقال مالکیت خودرو
در فروشهای دست دوم، قواعد از تاریخ 5 دسامبر 2024 تغییر کرد. مقررات مربوط به قاعده 15 روزه اعتبار بیمه مسئولیت مالک قبلی کاملاً بازنگری شد: خریدار جدید موظف است ظرف 15 روز بیمهنامه جدید تهیه کند و در این مدت پوشش موجود بهطور موقت ادامه مییابد. از آنجا که بیمه شخص ثالث بهطور خودکار به خریدار جدید منتقل نمیشود، در اصل حق بیمه مربوط به دوره استفادهنشده پس از فروش به صاحب بیمهنامه مسترد میشود؛ حق بیمههای لغو معمولاً ظرف 3 تا 5 روز پرداخت میشود. رها کردن بیمهنامه پس از فروش، هم به معنای از دست دادن حق بیمه است و هم ریسک بازگشت مطالبه را به همراه دارد.
خسارت فراتر از سقف پوشش
سقفهای پوشش بیمه اجباری شخص ثالث هر سال بهروزرسانی میشود. در خسارتهای جانی، به ازای هر نفر 3.375.000 TL و به ازای هر حادثه 16.875.000 TL؛ در خسارتهای مالی، به ازای هر خودرو 375.000 TL و به ازای هر حادثه سقف 750.000 TL وجود دارد. سقف خسارتهای جانی بر اساس نوع خودرو متفاوت است؛ در موتورسیکلت به ازای هر حادثه 10.125.000 TL و در کامیون و وانتبار 33.750.000 TL است. برای بخش فراتر از سقف، نه بیمه بلکه صاحب خودرو و راننده مقصر پاسخگوست: وقتی در بیمهنامهای با سقف 41.000 TL خسارتی معادل 50.000 TL رخ دهد، مابقی 9.000 TL مستقیماً از جیب مسئول پرداخت میشود. کاهش ارزش نیز در چارچوب خسارتهای مالی ارزیابی شده و توسط بیمه شخص ثالث پوشش داده میشود.
اگر صندوق ضمان درگیر باشد چه میشود؟
در حوادثی که بیمه اجباری وجود ندارد یا امکان مراجعه به بیمهگر فراهم نیست، صندوق ضمان در موارد نقص عضو و فوت به زیاندیدگان جانی پرداخت میکند. این پرداختها هدیه نیستند: صندوق در برخی موارد مبلغ پرداختی را به طرف مقصر بازمیگرداند (رجوع میکند). مبنای آن مواد مربوط قانون مسئولیت مدنی اجباری وسایل نقلیه موتوری جادهای و آییننامه صندوق ضمان است.
در مورد مهلتها باید دقیق بود. حق بازپسگیری مبلغ پرداختی صندوق، از تاریخ پرداخت ظرف 2 سال مشمول مرور زمان میشود. مهلت مراجعه زیاندیده به صندوق، از زمان آگاهی از خسارت و مسئول جبران 2 سال و در هر حال از تاریخ حادثه 10 سال است. حتی در حادثهای که مشخص نباشد راننده مقصر کیست، مسئولیت از بین نمیرود؛ فقط نشانی طلبکار تغییر میکند.
مرور زمان رجوع: چرا یک پاسخ واحد وجود ندارد؟
مرور زمان در دعاوی رجوع، برخلاف تصور بسیاری، یک عدد واحد نیست؛ اینکه دعوا بر اساس کدام رژیم حقوقی مطرح شود، مهلت را تعیین میکند. بهطور کلی ساختاری دوگانه حاکم است: 2 سال از تاریخ آگاهی از خسارت و مسئول، و در هر حال 10 سال از تاریخ وقوع حادثه. در حقوق تعهدات، مطالبه رجوع از تاریخ پرداخت کامل خسارت و آگاهی از شخص مسئول تضامنی ظرف 2 سال و در هر حال از تاریخ ارتکاب فعل ظرف 10 سال مشمول مرور زمان میشود؛ دعاوی خسارت ناشی از قرارداد بیمه نیز تابع همین ساختار دوگانه 2/10 سال هستند.
با این حال در عمل مهلتهای متفاوتی دیده میشود: در برخی پروندههای ناشی از ترافیک، مهلت 5 ساله مربوط به فعل مستوجب مجازات ملاک قرار میگیرد، در پرداختهای صندوق ضمان مهلت 2 ساله از تاریخ پرداخت به قیاس اعمال میشود و برای رجوعهای مؤسسه تأمین اجتماعی آرایی وجود دارد که مهلت 1 ساله فعل غیرقانونی در آنها اعمال شده است. در آرای قضایی پذیرفته شده است که دعوای مطروحه پیش از پایان مهلت 10 ساله از تاریخ پرداخت مشمول مرور زمان نمی شود. نتیجه عملی این است: اینکه کدام مهلت جریان دارد بسته به ماهیت پرونده متفاوت است و وقتی بیمه گر با یک ابلاغیه در را خانه شما را می زند، نباید مهلت را بر اساس حدس خودتان برآورد کنید.
چک لیست برای از دست ندادن خسارت
خلاصه رجوع در یک جمله است: خسارتی که بیمه گر پرداخت کرده، از شخصی که به حکم قانون عامل حادثه بوده و مسئولیتش مستند شده، از تاریخ پرداخت از طریق دعوا یا اجرا قابل مطالبه مجدد است. جلوگیری از این امر در دست شماست و اقدامات لازم surprisingly معمولی اند:
- غیر از رده خودرویی که گواهینامه شما شامل می شود، خودروی دیگری رانندگی نکنید.
- هرگز تحت تاثیر الکل یا مواد مخدر پشت فرمان نروید؛ حتی اگر بحث بر سر رابطه علیت باشد، امید نباشید که در پرونده شما گزارشی نوشته نشود.
- معاینه فنی خودرویتان را به موقع انجام دهید؛ بدون رفع نواقص فنی مانند ترمز، لاستیک و روشنایی به راه نروید.
- وقتی خودرویتان را فروختید، ظرف 15 روز وضعیت بیمه نامه را روشن کنید و حق بیمه غیرضروری نپردازید.
- پس از حادثه، جدول تقصیر و اینکه خسارت در چه سقفی پوشش داده شده را جویا شوید؛ مابه التفاوت سقف بر عهده شما می ماند.
- وقتی اعلان رجوع رسید، مهلت و طرف مقابل را با مشاور حقوقی خود بررسی کنید؛ راه های میانجیگری و سازش نیز باز است.
رجوع نه یک عقب نشینی بدخواهانه بیمه است و نه چیز دیگری، بلکه تعادل سیستم است: زیان دیده را به سرعت به پا می کند و بهای آن را به عامل حادثه صدور صورت حساب می کند. رانندگی مطابق قوانین، کوتاه ترین راه جلوگیری از صدور این صورت حساب به نام شماست.
منابع
- رجوع چیست؟ حق رجوع، خسارت و شرایط آن
- حق رجوع و قلمرو آن چیست؟
- حق رجوع شرکت بیمه در تصادفات رانندگی 2026
- صرفا الکلی بودن راننده حق رجوع به شرکت بیمه نمی دهد
- رأی دیوان عالی HGK شماره 2017/17-1713
- شرایط عمومی بیمه بدنه وسایل نقلیه زمینی
- عملیات رجوع - صندوق ضمان
- ماده 73 - TBK
- اگر با خودرویی که معاینه فنی آن گذشته باشد تصادف کنید بیمه چه می کند
- پس از فروش خودرو، بیمه شخص ثالث چه می شود؟