Co to jest regres? Sytuacje, w których ubezpieczyciel może zwrócić się do Ciebie z roszczeniem
Po wypadku szkody strony przeciwnej pokrywa ubezpieczyciel, aktę się zamyka i wszyscy mogą odetchnąć z ulgą. Aż do momentu, gdy pocztą przychodzi wezwanie z egzekucji komorniczej. Firma ubezpieczeniowa, jeśli powstały ku temu przesłanki, może dochodzić zwrotu wypłaconego odszkodowania od posiadacza pojazdu lub kierowcy; mechanizm ten nazywa się regresem, a jego istotą jest zasada subrogacji. Powiedzmy to jako ktoś, kto obserwuje tę branżę od ponad trzydziestu lat: nauka o regresie przed wypadkiem, a nie po nim, jest znacznie tańsza.
Czym jest regres i na jakiej podstawie prawnej się opiera?
Regres to dochodzenie przez firmę ubezpieczeniową zwrotu odszkodowania wypłaconego poszkodowanemu lub bezpośrednio ubezpieczonemu od osoby, która ponosi odpowiedzialność prawną. U jego podstaw leży zasada subrogacji: w momencie, gdy ubezpieczyciel wypłaci odszkodowanie w pełnej wysokości, wstępuje w miejsce ubezpieczonego i przejmuje jego prawa. Oznacza to, że firma w zamian za wypłacone pieniądze nabywa wierzytelność, jaką poszkodowany miał wobec osoby odpowiedzialnej.
Aby powstało prawo regresu, cztery warunki muszą zaistnieć jednocześnie: szkoda musi być faktycznie wypłacona, główny sprawca musi być ustalony, polisa musi być ważna, a wina sprawcy musi być udokumentowana. Każda wypłata sama z siebie nie rodzi prawa regresu; gdy nie da się ustalić sprawcy, na przykład w sprawie pożaru czy kradzieży spowodowanej przez nieostrożne pozostawienie, ubezpieczyciel nie ma też do kogo się zwrócić.
Wyjaśnijmy jedną rzecz od razu: regres nie dotyczy wyłącznie świata ubezpieczeń komunikacyjnych OC i AC. Ten sam mechanizm może działać również w ubezpieczeniach zdrowotnych, przeciwpożarowych, transportowych, mieszkaniowych, następstw nieszczęśliwych wypadków i odpowiedzialności cywilnej. Ale najczęściej dotyka on życia codziennego, oczywiście, w wypadkach drogowych.
Najważniejsze informacje
- Sam fakt, że kierowca był pod wpływem alkoholu, nie daje ubezpieczycielowi prawa regresu; wymagany jest związek przyczynowy między alkoholem a wypadkiem.
- Prowadzenie pojazdu bez prawa jazdy jest podstawą regresu; praktyka komisji odwoławczych jest w tej kwestii konsekwentna.
- Jeśli wypadek wynikał z technicznej wady pojazdu, takiej jak awaria hamulców, regres wchodzi w grę niezależnie od stanu badania technicznego.
- W wypłatach Gwarancyjnego Funduszu Odszkodowań termin przedawnienia regresu wynosi 2 lata od daty wypłaty.
- Regres nie musi być realizowany wyłącznie drogą sądową; możliwa jest również mediacja i ugoda.
Ryzykowne zachowania, które narażają ubezpieczyciela na regres
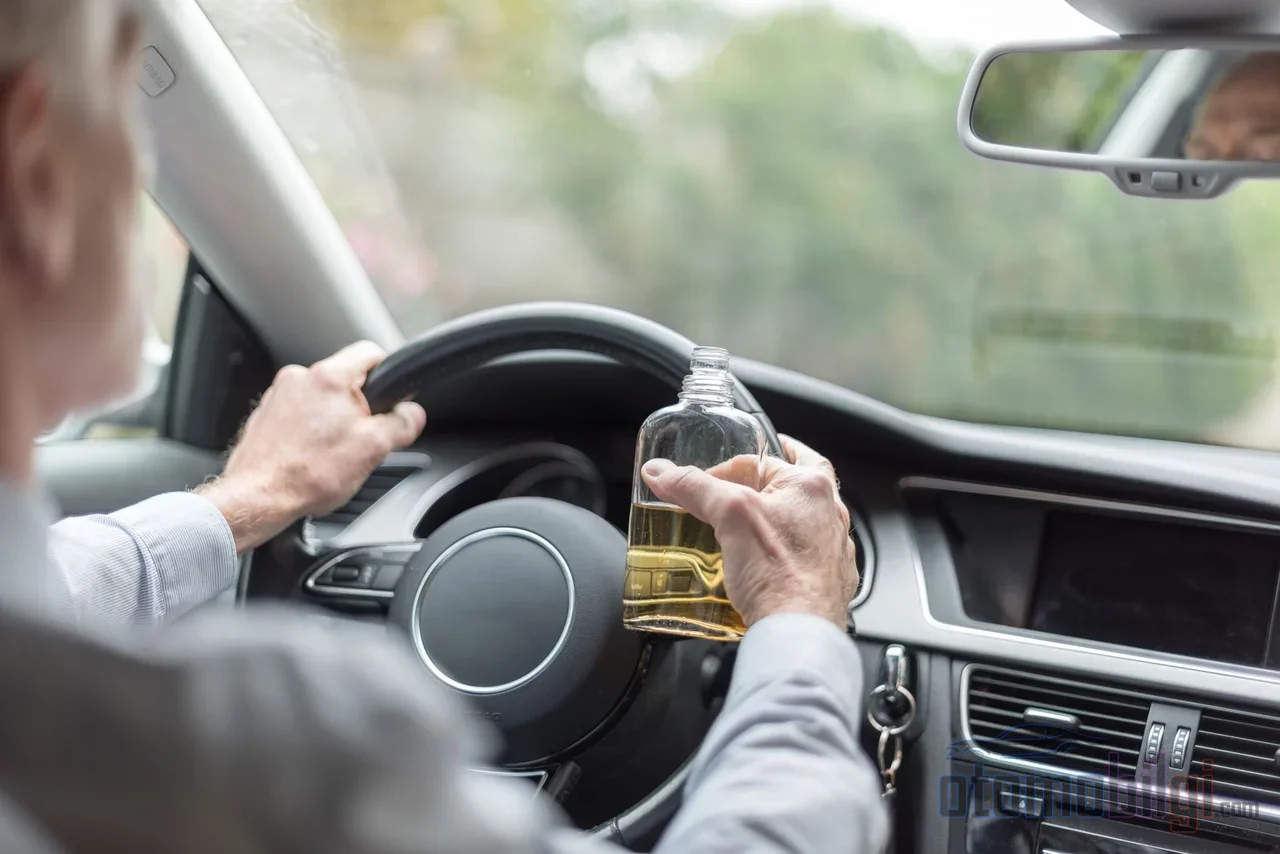
Ogólne warunki obowiązkowego ubezpieczenia komunikacyjnego OC określają enumeratywnie przypadki, w których ubezpieczyciel może dokonać regresu wobec ubezpieczonego. Ta lista wyznacza granicę między tym, przed czym polisa Cię chroni, a czym nie, i szuka jej nie w wypadku, lecz w zachowaniu, które do wypadku doprowadziło.
- Prowadzenie bez prawa jazdy: Prowadzenie pojazdu bez dokumentu lub klasy pojazdu, której uprawnienia nie obejmują, niemal w każdym przypadku skutkuje regresem.
- Alkohol i narkotyki: Prowadzenie pojazdu pod wpływem alkoholu lub narkotyków, gdy utracona zostaje zdolność bezpiecznej jazdy, w ogólnych warunkach uznawane jest za przypadek regresu; jednak w praktyce istnieje istotne zastrzeżenie, o którym za chwilę wspomnę.
- Zachowanie umyślne lub z rażącym niedbalstwem: Samodzielnie 100% winy nie uznaje się za rażące niedbalstwo; szukane jest umyślne działanie. Nie można cofnąć się do tytułu wobec kierowcy, który przejechał na czerwonym świetle w pełni doskonałego.
- Zakazani pasażerowie i ładunek: Przewożenie pasażerów bez uprawnień, przekroczenie dopuszczalnej liczby miejsc, przewóz niebezpiecznych lub wybuchowych materiałów bez zezwolenia należą do przyczyn regresu.
- Kradzież pojazdu: W zdarzeniach związanych z skradzionym pojazdem, jeśli ubezpieczający jest winny kradzieży, wypłacone odszkodowanie może być od niego dochodzone z powrotem.
Korekta w kwestii alkoholu jest następująca: chociaż ustawa i ogólne warunki zaliczają alkohol do przypadków regresu, praktyka sądowa interpretuje ten przypadek wąsko. Między spożyciem alkoholu a wypadkiem musi istnieć związek przyczynowy, a ten związek musi zostać udowodniony przez ubezpieczyciela. W sprawie bez konkretnego dowodu, na przykład bez raportu o alkoholu sporządzonego przez policję, nie można zakładać, że kierowca był pod wpływem alkoholu. Kiedyś po wystawieniu dokumentu ubezpieczeniowego sprawa była zakończona; teraz dokument wystawiony bez zbadania akt dowodowych może nie utrzymać się w sądzie.
Z drugiej strony alkohol i brak prawa jazdy nie mogą być podnoszone przeciwko poszkodowanemu. Odszkodowanie poszkodowanego jest najpierw wypłacane; zwrot następuje wobec sprawcy pojazdu winnego szkody. Ponadto w praktyce sądowej istnieje godna uwagi subtelność: istnieją orzeczenia, że nie można dokonać bezpośredniego regresu wobec kierowcy, który nie jest stroną umowy ubezpieczenia; adresatem roszczeń firmy jest co do zasady ubezpieczający, czyli stroną umowy.
Czy regres działa tak samo w ubezpieczeniu OC komunikacyjnym i autocasco?
Obie polisy chronią różne rzeczy i regres działa różnie. Obowiązkowe ubezpieczenie komunikacyjne OC pokrywa szkody osób trzecich w ramach ustawowych limitów ochrony; natomiast autocasco zabezpiecza szkody spowodowane kolizją, kradzieżą, pożarem i klęskami żywiołowymi we własnym pojeździe właściciela polisy. Ubezpieczenie OC jest obowiązkowe z mocy prawa, a autocasco jest dobrowolne.
Po stronie autocasco mechanizm działa w ten sposób: szkoda wynikająca z winy osoby trzeciej jest firmie pokrywana wobec ubezpieczonego, a następnie sprawa wraca do sprawcy szkody. Dlatego autocasco jest jedną z branż o najwyższym wskaźniku regresu. Zgodnie z ogólnymi warunkami firma autocasco kieruje żądanie regresu, w ramach limitów ubezpieczenia, przede wszystkim do firmy ubezpieczeniowej zapewniającej ochronę dla danego ryzyka; czyli świat ubezpieczeń najpierw rozlicza się we własnym gronie, a wystawienie ci do drzwi to ostateczność.
Przegląd techniczny, zbycie pojazdu i przekroczenie ochrony: Podstępne przyczyny regresu
Wypadek pojazdem bez ważnego przeglądu
Zaległy przegląd techniczny sam w sobie nie zabija akt szkody; ubezpieczenie dokonuje wypłaty, a właścicielowi pojazdu wystawiana jest kara administracyjna. Jednak jeśli przyczyną wypadku była wada techniczna pojazdu, na przykład awaria hamulców, sytuacja się zmienia: firma może dochodzić wypłaconego odszkodowania z powrotem od właściciela pojazdu. Pojazd bez przeglądu może ponadto zostać wyłączony z ruchu i komplikuje proces likwidacji szkody; przy szkodach majątkowych spowodowanych brakami technicznymi firma dokonuje wypłaty uwzględniając stopień winy.
Ubezpieczenie po zbyciu pojazdu
Przy sprzedaży pojazdów używanych zasady zmieniły się od 5 grudnia 2024 roku. Przepisy dotyczące zasady 15-dniowej ważności ubezpieczenia OC poprzedniego właściciela zostały całkowicie odnowione: nowy właściciel ma obowiązek zawrzeć nową polisę w ciągu 15 dni, w tym czasie dotychczasowe ubezpieczenie pozostaje w mocy tymczasowo. Ponieważ ubezpieczenie komunikacyjne nie przechodzi automatycznie na nowego nabywcę, składka za niewykorzystany okres po sprzedaży co do zasady jest zwracana właścicielowi polisy; składki za anulowanie są zazwyczaj wypłacane w ciągu 3-5 dni. Pozostawienie polisy bez opieki po sprzedaży oznacza zarówno utratę składki, jak i ryzyko regresu.
Szkoda przekraczająca limit ochrony
Limity ochrony obowiązkowego ubezpieczenia komunikacyjnego są aktualizowane co roku. W przypadku obrażeń ciała na osobę 3.375.000 TL, na wypadek 16.875.000 TL; w przypadku szkód majątkowych na pojazd 375.000 TL, na wypadek 750.000 TL obowiązuje limit. Limity szkód na osobie różnią się w zależności od rodzaju pojazdu; w przypadku motocykli na wypadek wynosi 10.125.000 TL, a w przypadku ciężarówek i samochodów dostawczych 33.750.000 TL. Za część przekraczającą limit nie odpowiada ubezpieczyciel, lecz właściciel pojazdu i sprawca kierowca: gdy w polisie z limitem 41.000 TL powstanie szkoda 50.000 TL, pozostałe 9.000 TL wychodzi bezpośrednio z kieszeni osoby odpowiedzialnej. Utrata wartości natomiast jest rozpatrywana w ramach szkód majątkowych i jest pokrywana przez ubezpieczenie komunikacyjne.
Co się dzieje, gdy wchodzi do gry Fundusz Gwarancyjny?
W zdarzeniach bez obowiązkowego ubezpieczenia lub gdy nie ma możliwości zgłoszenia się do ubezpieczyciela, Fundusz Gwarancyjny wypłaca osobom poszkodowanym na ciele odszkodowania w przypadkach inwalidztwa i śmierci. Te wypłaty nie są darowizną: fundusz w niektórych przypadkach regresuje wypłaconą kwotę od strony winnej. Podstawą prawną są odpowiednie artykuły Ustawy o obowiązkowym ubezpieczeniu odpowiedzialności cywilnej posiadaczy pojazdów silnikowych oraz Rozporządzenie o Funduszu Gwarancyjnym.
W kwestii terminów trzeba być precyzyjnym. Prawo do dochodzenia zwrotu kwoty wypłaconej przez fundusz przedawnia się w ciągu 2 lat od daty wypłaty. Termin zgłoszenia się poszkodowanego do funduszu wynosi 2 lata od momentu dowiedzenia się o szkodzie i zobowiązanym do odszkodowania, a w każdym przypadku 10 lat od wypadku. Nawet w wypadku, w którym nie wiadomo, kto był winnym kierowcą, odpowiedzialność nie wygasa; zmienia się jedynie adres wierzyciela.
Przedawnienie regresu: Dlaczego nie ma jednej odpowiedzi?
Przedawnienie w sprawach regresowych, wbrew temu, co wielu sądzi, nie jest jedną liczbą; o terminie decyduje to, według jakiego reżimu prawnego wytoczono powództwo. Ogólnie dominuje struktura podwójna: 2 lata od daty dowiedzenia się o szkodzie i sprawcy, a w każdym przypadku 10 lat od daty zdarzenia. W prawie zobowiązań roszczenie regresowe przedawnia się w ciągu 2 lat od daty wypłaty pełnego odszkodowania i dowiedzenia się o osobie współodpowiedzialnej, a w każdym przypadku w ciągu 10 lat od daty popełnienia czynu; powództwa odszkodowawcze wynikające z umowy ubezpieczenia również podlegają tej samej podwójnej strukturze 2/10 lat.
Niemniej w praktyce można spotkać różne terminy: w niektórych sprawach komunikacyjnych jako podstawę przyjmuje się 5-letni termin dotyczący czynu zagrożonego karą, przy wypłatach Funduszu Gwarancyjnego stosowany jest odpowiednio 2-letni termin od daty wypłaty, a są sądy, w których regresom instytucji ubezpieczeń społecznych zastosowano 1-letni termin czynu niedozwolonego. W orzeczeniach sądowych przyjęto również, że powództwo wniesione przed upływem 10-letniego terminu liczonego od daty zapłaty nie ulega przedawnieniu. Praktyczny wniosek jest taki: który termin biegnie, zależy od charakteru sprawy, i gdy ubezpieczyciel zapuka do Twoich drzwi z wezwaniem, nie powinieneś szacować terminu według własnego uznania.
Lista kontrolna, aby nie stracić odszkodowania
Istotę regresu można streścić w jednym zdaniu: Odszkodowanie wypłacone przez ubezpieczyciela może zostać odzyskane drogą sądową lub egzekucyjną od osoby, która w świetle prawa spowodowała wypadek i której odpowiedzialność została udokumentowana, licząc od daty zapłaty. Uniknięcie tego leży w Twoich rękach, a środki zaradcze są zaskakująco proste:
- Nie prowadź pojazdów innych niż kategoria objęta Twoim prawem jazdy.
- Nigdy nie siadaj za kierownicą pod wpływem alkoholu lub narkotyków; nawet jeśli zostanie kwestionowany związek przyczynowy, nie licz na to, że do Twojej akty nie trafi raport.
- Wykonuj przegląd techniczny na czas; nie wyruszaj w drogę bez usunięcia usterek technicznych, takich jak hamulce, opony i oświetlenie.
- Gdy sprzedasz pojazd, w ciągu 15 dni wyjaśnij sytuację polisy i nie płać zbędnych składek.
- Po wypadku dowiedz się, jak wygląda tabela winnych i w jakim limicie zostało pokryte odszkodowanie; przekroczenie limitu pozostaje w Twojej gestii.
- Gdy otrzymasz zawiadomienie o regresie, ocen termin i adresata wraz ze swoim doradcą prawnym; drogi mediacji i ugodowe również pozostają otwarte.
Regres nie jest złowrogim krokiem ubezpieczenia, lecz równowagą systemu: szybko stawia poszkodowanego na nogi, a koszt obciąża tego, kto wypadek spowodował. Jazda zgodna z przepisami to najkrótsza droga, aby tej faktury nigdy nie wystawiono na Ciebie.
Źródła
- Czym jest regres? Prawo regresu, odszkodowanie i jego warunki
- Czym jest prawo regresu i jego zakres?
- Prawo regresu firmy ubezpieczeniowej w wypadkach drogowych 2026
- Sam fakt prowadzenia pojazdu pod wpływem alkoholu nie daje firmie ubezpieczeniowej prawa do regresu
- Yargıtay HGK, sprawa E. 2017/17-1713
- Ogólne warunki ubezpieczenia autocasco pojazdów samochodowych
- Postępowania regresowe - Fundusz Gwarancyjny
- Artykuł 73 - TBK (Kodeks zobowiązań)
- Co robi ubezpieczyciel, gdy wypadek nastąpił pojazdem bez ważnego przeglądu
- Co się dzieje z ubezpieczeniem OC po sprzedaży pojazdu?