Что такое регресс? Случаи, когда страховая может выставить вам счёт
После аварии ущерб второй стороне оплачивает страховая, дело закрывается, и все выдыхают спокойно. До тех пор, пока по почте не приходит исполнительный лист. Страховая компания может взыскать выплаченную компенсацию обратно с владельца или водителя транспортного средства, если на то возникли основания; этот механизм называется регрессом, а его суть - принцип суброгации. Как человек, наблюдающий за этой отраслью более тридцати лет, скажу так: узнать о регрессе до аварии, а не после, гораздо дешевле.
Что такое регресс и в чём его правовое основание?
Регресс - это требование страховой компании вернуть от лица, несущего юридическую ответственность, компенсацию, выплаченную потерпевшей стороне или напрямую страхователю. В его основе лежит принцип суброгации: в момент полной выплаты компенсации страховщик занимает место страхователя и перенимает его права. Иными словами, в обмен на выплаченные деньги компания получает право требования потерпевшего к ответственному лицу.
Для возникновения права регресса необходимо одновременное наличие четырёх условий: фактическая выплата возмещения, установленная ответственность виновника, действительность полиса и документально подтверждённая вина ответственного. Каждая выплата сама по себе не порождает права регресса; если виновника установить не удалось, например, по делу о безответственно оставленном пожаре или краже, страховщику также некуда обращаться за возвратом.
Сразу проясним один момент: регресс не ограничивается только сферой ОСАГО и КАСКО. Тот же механизм может действовать в страховании здоровья, от пожара, грузов, жилья, от несчастных случаев и ответственности. Но чаще всего он затрагивает жизнь, конечно же, при ДТП.
Главное
- Само по себе опьянение водителя не даёт страховщику права регресса; между алкоголем и аварией ищется причинно-следственная связь.
- Вождение без водительского удостоверения является основанием для регресса; арбитражные комиссии в этом вопросе проявляют твёрдую позицию.
- Если авария произошла из-за технической неисправности, например отказа тормозов, регресс становится темой независимо от результата техосмотра.
- По выплатам Гарантийного фонда срок исковой давности по регрессу составляет 2 года с даты выплаты.
- Регресс не обязательно происходит через суд; возможны также посредничество и урегулирование.
Рискованное поведение, влекущее регресс для страхователя
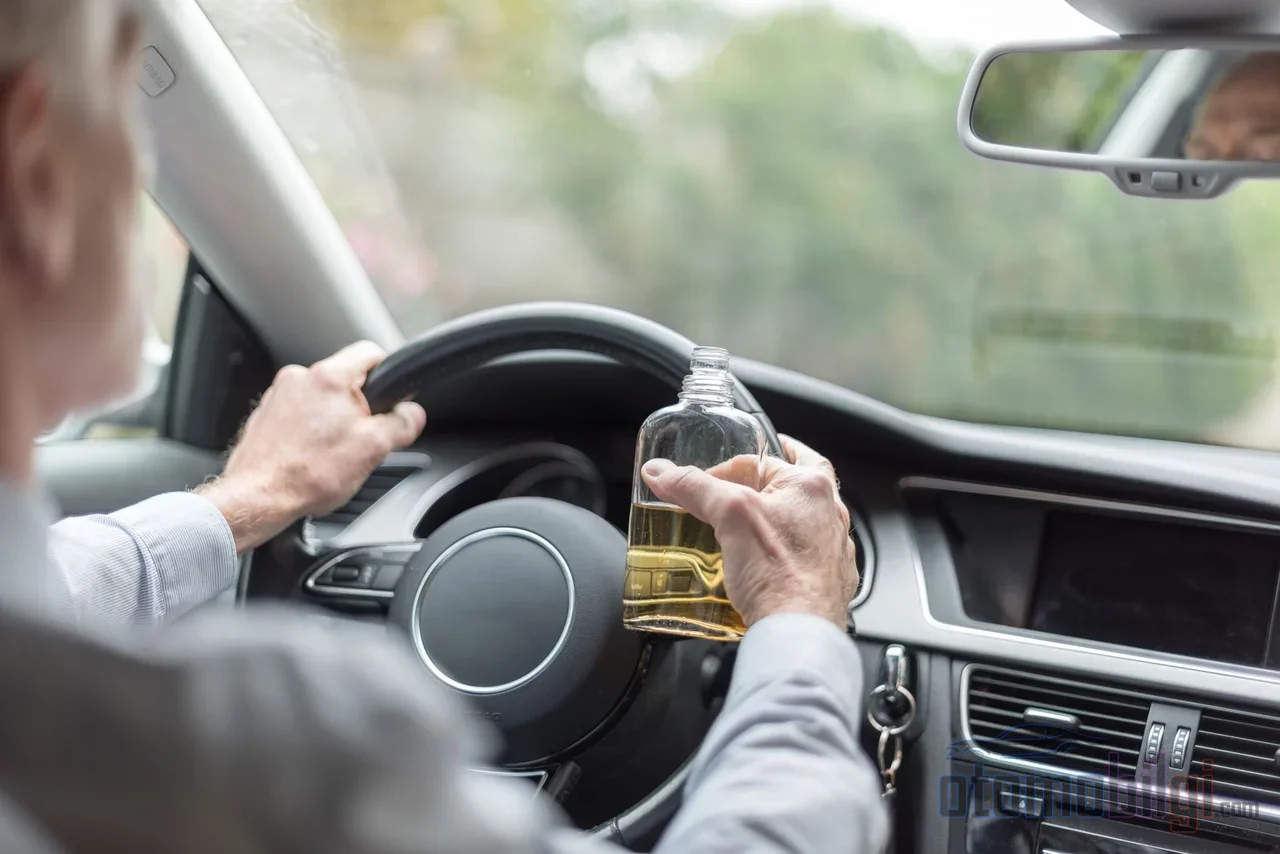
Общие условия обязательного страхования автогражданской ответственности перечисляют случаи, в которых страховщик может предъявить регресс страхователю. Этот список проводит черту между тем, что полис защищает и что не защищает, и ищет эту черту не в самой аварии, а в поведении, которое к ней привело.
- Вождение без прав: Управление автомобилем без документа или вождение категории, не разрешённой водительским удостоверением, почти в каждом случае влечёт регресс.
- Алкоголь и наркотики: Вождение в состоянии опьянения или под воздействием наркотиков, когда способность безопасно управлять утрачена, общими условиями считается случаем регресса; однако на практике существует важная поправка, о которой я скажу чуть позже.
- Умышленное или грубо неосторожное поведение: 100% вины сама по себе не считается грубой неосторожностью; ищется умысел. К водителю, проехавшему на красный свет идеально, по этому основанию регресс предъявить нельзя.
- Незаконные пассажиры и груз: Перевозка пассажиров без документов, превышение вместимости, перевозка опасных или взрывчатых веществ без разрешения относятся к основаниям регресса.
- Угон автомобиля: Если в событиях, связанных с угнанным автомобилем, страхователь виновен в угоне, выплаченное возмещение может быть с него взыскано.
По поводу алкоголя уточнение такое: хотя закон и общие условия считают алкоголь основанием регресса, судебная практика толкует это основание узко. Между употреблением алкоголя и ДТП должна быть причинно-следственная связь, и эта связь должна быть доказана страховщиком. В деле без конкретных доказательств, например без составленного полицией акта об алкоголе, нельзя предполагать, что водитель был пьян. Раньше, когда оформлялся страховой полис, дело заканчивалось; теперь полис, выданный без изучения доказательств, может не устоять в суде.
С другой стороны, алкоголь и отсутствие водительского удостоверения не могут быть предъявлены потерпевшему. Возмещение потерпевшему сначала выплачивается; регресс осуществляется против владельца виновного автомобиля. Кроме того, в судебной практике есть примечательный нюанс: встречаются решения о том, что водителю, не являющемуся стороной договора страхования, прямой регресс предъявить нельзя; адресатом компании по общему правилу является страхователь, то есть сторона договора.
Одинаково ли работает регресс по ОСАГО и КАСКО?
Два полиса защищают разные вещи, и регресс работает по-разному. Обязательное страхование автогражданской ответственности покрывает ущерб третьих лиц в пределах установленных законом лимитов; каско же защищает от повреждений собственного автомобиля владельца полиса: ДТП, угон, пожар и стихийные бедствия. ОСАГО обязательно по закону, а каско - добровольно.
В части каско порядок работает так: ущерб, возникший по вине третьего лица, компания покрывает застрахованному, а затем обращается к виновнику. Поэтому каско - одна из отраслей с самым высоким уровнем регресса. Согласно общим условиям, компания каско в пределах страховых лимитов направляет требование регресса прежде всего страховой компании, предоставившей покрытие по соответствующему риску; то есть страховой мир сначала рассчитывается внутри себя, а выход с требованиями лично к виновнику - крайняя мера.
Техосмотр, передача автомобиля и превышение покрытия: Коварные основания регресса
ДТП на автомобиле без техосмотра
Просроченный техосмотр сам по себе не убивает дело о возмещении; страховщик производит выплату, а владельцу автомобиля выписывается административный штраф. Однако если причиной ДТП стал технический дефект автомобиля, например отказ тормозов, картина меняется: компания может взыскать выплаченное возмещение с владельца автомобиля. Автомобиль без техосмотра к тому же может быть отстранён от движения, что усложняет процесс урегулирования ущерба; при материальном ущербе из-за технических неисправностей компания производит выплату с учётом степени вины.
Страхование после передачи автомобиля
С 5 декабря 2024 года правила при продаже подержанных автомобилей изменились. Положение о 15-дневном сроке действия полиса ОСАГО прежнего владельца было полностью обновлено: новый владелец обязан оформить новый полис в течение 15 дней, в этот срок действующее покрытие временно сохраняется. Поскольку полис ОСАГО не переходит к новому покупателю автоматически, премия за неиспользованный период после продажи по общему правилу возвращается владельцу полиса; премия при расторжении обычно выплачивается в течение 3-5 дней. Оставить полис на произвол судьбы после продажи означает как потерю премии, так и риск регресса.
Ущерб, превышающий лимит покрытия
Лимиты покрытия обязательного страхования автогражданской ответственности обновляются каждый год. По телесному вреду на человека 3.375.000 TL, на одно ДТП 16.875.000 TL; по материальному ущербу на одно транспортное средство 375.000 TL, на одно ДТП - лимит 750.000 TL. Лимиты по телесному вреду различаются в зависимости от типа транспортного средства; для мотоциклов на одно ДТП - 10.125.000 TL, для грузовиков и фургонов - 33.750.000 TL. За превышающую лимит часть отвечает не страховая компания, а владелец автомобиля и виновный водитель: если по полису с лимитом 41.000 TL ущерб составил 50.000 TL, оставшиеся 9.000 TL виновник платит из собственного кармана. Потеря товарной стоимости рассматривается в рамках материального ущерба и покрывается ОСАГО.
Что происходит, если в дело вступает Гарантийный фонд?
В случаях, когда обязательное страхование отсутствует или нет возможности обратиться к страховщику, Гарантийный фонд производит выплаты пострадавшим при телесном вреде в случаях инвалидности и смерти. Эти выплаты не являются благотворительностью: в некоторых случаях фонд регрессно взыскивает выплаченную сумму с виновной стороны. Основанием служат соответствующие статьи Закона об обязательном страховании ответственности владельцев автотранспортных средств и Положение о Гарантийном фонде.
По срокам нужно быть точным. Право фонда требовать возврата выплаченной суммы по исковой давности истекает в течение 2 лет с даты выплаты. Срок обращения потерпевшего в фонд составляет 2 года с момента, когда ему стали известны ущерб и обязанный к возмещению, а в любом случае - 10 лет с момента ДТП. Ответственность не исчезает даже в ДТП, где виновный водитель неизвестен; меняется лишь адрес, куда предъявляется требование.
Исковая давность по регрессным искам: Почему нет единого ответа?
Срок исковой давности по регрессным искам, вопреки мнению многих, не является одной-единственной цифрой; от того, по какой правовой норме подан иск, зависит срок. В целом преобладает двойная структура: 2 года с даты, когда стали известны ущерб и ответчик, и в любом случае 10 лет с даты события. В обязательственном праве регрессное требование по исковой давности истекает через 2 года с даты полной выплаты возмещения и даты, когда стало известно о совместно ответственном лице, а в любом случае - через 10 лет с даты совершения деяния; иски о возмещении из страхового договора также подчиняются той же двойной структуре 2/10 лет.
Однако на практике встречаются и другие сроки: по некоторым делам, связанным с дорожным движением, за основу может браться 5-летний срок по деянию, влекущему уголовное наказание; к выплатам Гарантийного фонда по аналогии применяется 2-летний срок с даты выплаты; есть и решения, по которым к регрессным искам органа социального страхования применялся 1-летний срок по деликту. В судебных решениях также признается, что иск, поданный до истечения 10-летнего срока с даты выплаты, не считается пропущенным по сроку исковой давности. Практический вывод таков: какой срок действует, зависит от характера дела, и когда страховая компания стучится в вашу дверь с уведомлением, не следует рассчитывать срок исходя из собственных предположений.
Чек-лист, чтобы не потерять право на компенсацию
Суть регресса в одном предложении: Выплаченное страховщиком возмещение может быть взыскано через суд или исполнительное производство с лица, которое по закону стало причиной аварии и чья ответственность документально подтверждена, в течение срока с даты выплаты. Предотвратить это в ваших руках, а принимаемые меры на удивление просты:
- Не управляйте автомобилями, не входящими в категорию, указанную в вашем водительском удостоверении.
- Никогда не садитесь за руль под воздействием алкоголя или наркотиков; даже если причинно-следственная связь будет оспариваться, не надейтесь, что в ваше дело не попадет соответствующий отчет.
- Своевременно проходите технический осмотр; не выезжайте, не устранив технические недостатки, такие как тормоза, шины и освещение.
- При продаже автомобиля в течение 15 дней проясните статус полиса и не платите лишние взносы.
- После аварии узнайте таблицу степени вины и в пределах какого лимита покрывается возмещение; превышение лимита ложится на вас.
- Когда поступит уведомление о регрессе, оцените сроки и ответчика вместе с вашим юридическим консультантом; пути медиации и урегулирования также открыты.
Регресс - это не недобросовестный шаг страховой, а баланс системы: он быстро поднимает на ноги пострадавшего, а счет выставляет тому, кто создал эту аварию. Безопасное вождение в соответствии с правилами - самый короткий путь, чтобы этот счет не выставили вам.
Источники
- Что такое регресс? Право регресса, компенсация и условия
- Что такое право регресса и его объем?
- Право регресса страховой компании при ДТП 2026
- Само по себе опьянение водителя не дает страховой компании права регресса
- Кассационный суд HGK, дело E. 2017/17-1713
- Общие условия страхования каско автотранспортных средств
- Регрессные процедуры - Гарантийный фонд
- Статья 73 - ГЗО
- Что сделает страховая, если ДТП произошло на автомобиле с истекшим техосмотром
- Что происходит с ОСАГО после продажи автомобиля?