Apa itu Rücu? Situasi Ketika Asuransi Bisa Menagih dari Anda
Setelah kecelakaan, kerugian pihak lawan dibayar oleh asuransi, berkas ditutup dan semua orang menarik napas lega. Sampai datangnya somasi eksekusi melalui pos. Perusahaan asuransi dapat menagih kembali kompensasi yang telah dibayarkannya kepada pemilik kendaraan atau pengemudi jika syarat-syaratnya terpenuhi; mekanisme ini bernama regres, dan intinya adalah prinsip subrogasi. Sebagai seseorang yang telah mengikuti industri ini selama lebih dari tiga puluh tahun, saya katakan: memahami regres sebelum kecelakaan, bukan setelahnya, jauh lebih murah.
Apa Itu Regres dan Apa Dasar Hukumnya?
Regres adalah penagihan kembali oleh perusahaan asuransi atas kompensasi yang telah dibayarkannya kepada pihak yang dirugikan atau langsung kepada tertangung, dari pihak yang menimbulkan tanggung jawab hukum. Dasarnya adalah prinsip subrogasi: saat penanggung asuransi membayar kompensasi secara penuh, ia menggantikan posisi tertangung dan mewarisi hak-haknya. Artinya, perusahaan menerima alihan piutang yang dimiliki pihak yang dirugikan terhadap pihak yang bertanggung jawab sebagai ganti dari uang yang dibayarkannya.
Untuk lahirnya hak regres, empat syarat harus hadir bersamaan: kerugian telah benar-benar dibayar, pihak yang bertanggung jawab utama telah ditentukan, polis masih berlaku, dan kesalahan pihak yang bertanggung jawab telah didokumentasikan. Tidak setiap pembayaran otomatis menimbulkan hak regres; dalam kasus-kasus di mana pihak yang bertanggung jawab tidak dapat diidentifikasi, misalnya berkas kebakaran akibat kelalaian atau pencurian, penanggung asuransi tidak memiliki pihak yang dapat ditagih.
Mari kita perjelas satu hal sejak awal: regres tidak hanya berlaku di dunia asuransi lalu lintas dan kendaraan. Mekanisme yang sama juga dapat bekerja pada asuransi kesehatan, kebakaran, pengangkutan, properti, kecelakaan pribadi, dan tanggung jawab. Namun tempat di mana ia paling sering menyentuh kehidupan, tentu saja, adalah kecelakaan lalu lintas.
Sorotan
- Kondisi mabuk seorang pengemudi saja tidak memberikan hak regres kepada penanggung asuransi; hubungan kausalitas antara alkohol dan kecelakaan dicari.
- Mengemudi tanpa SIM adalah alasan regres; praktik dewan arbiter konsisten dalam hal ini.
- Jika kecelakaan kendaraan disebabkan oleh cacat teknis seperti kegagalan rem, regres menjadi pembahasan terlepas dari status pemeriksaan berkala kendaraan.
- Pada pembayaran Garansi Dana, jangka waktu kadaluwarsa regres adalah 2 tahun sejak tanggal pembayaran.
- Regres tidak selalu dilakukan melalui gugatan hukum; mediasi dan perdamaian juga dimungkinkan.
Perilaku Berisiko yang Membuat Penanggung Asuransi Menagih Kembali
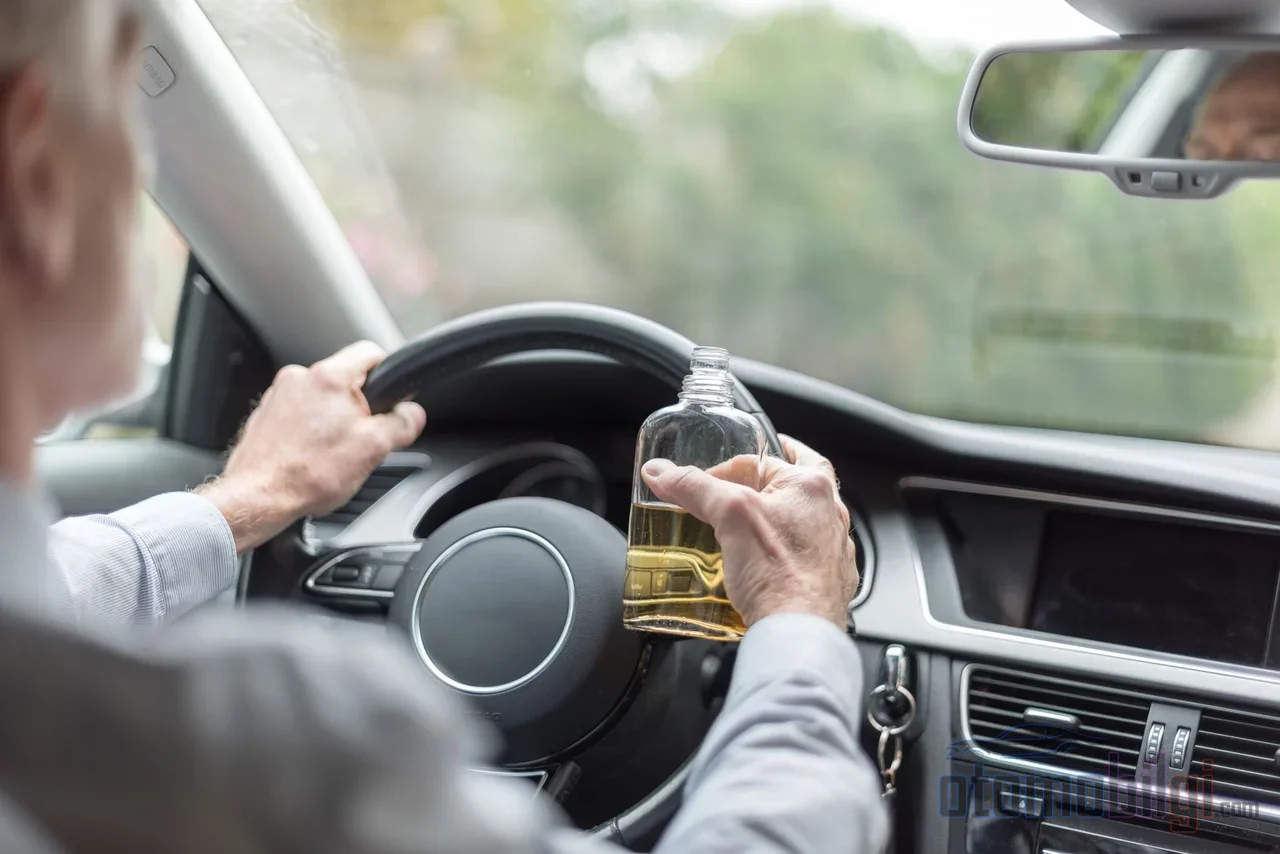
Syarat umum asuransi lalu lintas wajib menentukan kasus-kasus di mana penanggung asuransi dapat melakukan regres kepada tertangung secara rinci. Daftar ini menggambar garis antara apa yang dilindungi dan tidak dilindungi polis bagimu, dan garis itu dicari bukan pada kecelakaan, melainkan pada perilaku yang menyebabkan kecelakaan.
- Mengemudi tanpa SIM: Mengemudi tanpa dokumen atau mengemudikan kelas kendaraan yang tidak diizinkan oleh SIM hampir selalu mengakibatkan regres.
- Alkohol dan narkoba: Mengemudi dalam pengaruh alkohol atau narkoba ketika kemampuan mengemudi dengan aman hilang dianggap sebagai kondisi regres menurut syarat umum; namun ada koreksi penting dalam praktik, yang akan saya singgung sebentar lagi.
- Perilaku disengaja atau dengan kesalahan berat: Kesalahan 100% saja tidak dianggap sebagai kesalahan berat; niat disengaja yang dicari. Kepada pengemudi yang benar-benar sempurna meskipun melintasi lampu merah tidak dapat diajukan tuntutan balik berdasarkan judul ini.
- Penumpang dan muatan melanggar aturan: Mengangkut penumpang tanpa terdaftar dalam polis, melebihi batas kapasitas, serta mengangkut barang berbahaya atau peledak tanpa izin termasuk alasan tuntutan balik.
- Kendaraan dicuri: Dalam peristiwa yang berkaitan dengan kendaraan yang dicuri, jika si tertanggung bersalah atas pencurian tersebut, ganti rugi yang telah dibayarkan dapat ditagih kembali darinya.
Perbaikan mengenai alkohol adalah sebagai berikut: meskipun undang-undang dan syarat-syarat umum menjadikan alkohol sebagai alasan tuntutan balik, praktik peradilan menafsirkan keadaan ini secara sempit. Harus ada hubungan kausalitas, yaitu hubungan sebab akibat, antara konsumsi alkohol dan kecelakaan, dan hubungan ini harus dibuktikan oleh penanggung. Dalam berkas yang tidak memiliki bukti konkret, misalnya laporan alkohol yang dibuat oleh aparat keamanan, pengemudi tidak dapat dianggap mabuk. Dahulu, begitu polis asuransi diterbitkan, urusan selesai; kini polis yang diterbitkan tanpa memeriksa berkas bukti bisa jadi tidak bertahan di pengadilan.
Di sisi lain, alkohol dan tidak memiliki SIM tidak dapat didalankan terhadap pihak yang menderita kerugian. Ganti rugi korban dibayarkan terlebih dahulu; penarikan kembali dilakukan terhadap pengusaha kendaraan yang bersalah. Selain itu, dalam praktik peradilan terdapat satu kehalusan yang menarik perhatian: terdapat putusan-putusan yang menyatakan bahwa tuntutan balik tidak dapat diajukan langsung kepada pengemudi yang bukan pihak dalam kontrak asuransi; yang menjadi lawan perusahaan secara asasnya adalah si tertanggung, yaitu pihak yang membuat akad.
Apakah Tuntutan Balik Bekerja Sama Cara yang Sama pada Asuransi Lalu Lintas dan Asuransi Kendaraan Menyeluruh?
Dua polis melindungi hal yang berbeda dan tuntutan balik juga bekerja secara berbeda. Asuransi lalu lintas wajib menanggung kerugian pihak ketiga dalam batas jaminan hukum; sedangkan asuransi kendaraan menyeluruh menjamin kerugian tabrakan, pencurian, kebakaran, dan bencana alam pada kendaraan milik pemegang polis itu sendiri. Asuransi lalu lintas diwajibkan oleh hukum, sedangkan asuransi kendaraan menyeluruh bersifat sukarela.
Ketentuan pada sisi asuransi kendaraan menyeluruh bekerja dengan cara berikut: kerugian yang bersumber dari kesalahan pihak ketiga ditanggung perusahaan kepada tertanggung, kemudian ditagihkan kembali kepada pihak yang menyebabkan kerugian. Karena itu, asuransi kendaraan menyeluruh adalah salah satu cabang dengan rasio tuntutan balik tertinggi. Berdasarkan syarat-syarat umum, perusahaan asuransi kendaraan menyeluruh mengarahkan tuntutan baliknya, dalam batas limit asuransi, terlebih dahulu kepada perusahaan asuransi yang memberikan jaminan untuk risiko terkait; artinya dunia asuransi terlebih dahulu berhitung di antara sesamanya, dan menagih secara individual di depan pintu adalah jalan terakhir.
Pemeriksaan Berkala, Peralihan Kendaraan, dan Pelampauan Jaminan: Alasan-Alasan Tuntutan Balik yang Licik
Kecelakaan dengan kendaraan yang tidak menjalani pemeriksaan berkala
Pemeriksaan berkala yang pembayarannya terlambat, dengan sendirinya, tidak mematikan berkas klaim; asuransi melakukan pembayaran, dan denda administratif ditulis kepada pemilik kendaraan. Namun, jika penyebab kecelakaan didasarkan pada cacat teknis kendaraan, misalnya rem yang meledak, keadaannya berubah: perusahaan dapat menagih kembali ganti rugi yang telah dibayarkan dari pemilik kendaraan. Kendaraan tanpa pemeriksaan berkala juga dapat dilarang dari lalu lintas dan mempersulit proses klaim; pada kerugian materiil yang bersumber dari kekurangan teknis, perusahaan melakukan pembayaran dengan memperhatikan tingkat kesalahan.
Asuransi setelah peralihan kendaraan
Aturan pada penjualan kendaraan bekas berubah per 5 Desember 2024. Ketentuan mengenai aturan berlakunya 15 hari untuk asuransi lalu lintas pemilik lama sepenuhnya diperbarui: pemegang polis baru wajib membuat polis baru dalam 15 hari, selama masa ini pertanggungan yang ada berlaku sementara. Karena asuransi lalu lintas tidak otomatis beralih ke pembeli baru, secara umum premi untuk masa yang tidak terpakai setelah penjualan dikembalikan kepada pemilik polis; premi pembatalan umumnya dibayarkan dalam 3-5 hari. Membiarkan polis menggantung setelah penjualan berarti kehilangan premi sekaligus risiko tuntutan balik.
Kerugian yang melebihi batas pertanggungan
Batas pertanggungan asuransi lalu lintas wajib diperbarui setiap tahun. Untuk cedera badan, 3.375.000 TL per orang, 16.875.000 TL per kecelakaan; untuk kerugian materiil, 375.000 TL per kendaraan, dengan batas 750.000 TL per kecelakaan. Batas cedera badan berbeda sesuai jenis kendaraan; untuk sepeda motor 10.125.000 TL per kecelakaan, untuk truk dan van 33.750.000 TL. Untuk bagian yang melebihi batas, bukan perusahaan asuransi melainkan pemilik kendaraan dan pengemudi yang bersalah yang bertanggung jawab: ketika kerusakan sebesar 50.000 TL terjadi pada polis dengan batas 41.000 TL, sisa 9.000 TL keluar langsung dari kantong pihak yang bertanggung jawab. Penurunan nilai dinilai dalam cakupan kerugian materiil dan ditanggung oleh asuransi lalu lintas.
Bagaimana Jika Jaminan Asuransi (Guvence Hesabi) Turun Tangan?
Dalam peristiwa yang tidak memiliki asuransi wajib atau tidak memungkinkan pengajuan kepada penanggung asuransi, Jaminan Asuransi melakukan pembayaran kepada korban cedera badan dalam hal cacat dan kematian. Pembayaran ini bukan pemberian: dalam beberapa hal, lembaga menuntut kembali jumlah yang dibayarkannya dari pihak yang bersalah. Dasar hukumnya adalah pasal-pasan terkait Undang-Undang Tanggung Jawab Membayar Wajib Kendaraan Bermotor Jalan Raya dan Peraturan Jaminan Asuransi.
Perlu kejelasan mengenai tenggat waktu. Hak menuntut kembali jumlah yang dibayarkan lembaga mengalami kedaluwarsa dalam 2 tahun sejak tanggal pembayaran. Waktu pengajuan korban kepada lembaga adalah 2 tahun sejak ia mengetahui kerugian dan pihak yang wajib memberikan ganti rugi, dan bagaimanapun keadaannya 10 tahun sejak kecelakaan. Bahkan dalam kecelakaan di mana pengemudi yang bersalah tidak diketahui, tanggung jawab tidak hilang; hanya alamat kreditur yang berubah.
Kedaluwarsa Tuntutan Balik: Mengapa Tidak Ada Satu Jawaban Tunggal?
Kedaluwarsa dalam gugatan tuntutan balik tidaklah satu angka tunggal seperti yang diyakini banyak orang; hukum rezim mana yang digunakan untuk mengajukan gugatan menentukan waktunya. Secara umum berlaku struktur ganda: 2 tahun sejak tanggal mengetahui kerugian dan pihak yang bertanggung jawab, dan bagaimanapun keadaannya 10 tahun sejak tanggal peristiwa. Dalam hukum kewajiban, tuntutan balik mengalami kedaluwarsa dalam 2 tahun sejak ganti rugi dibayar penuh dan pihak yang bertanggung jawab bersama diketahui, dan bagaimanapun keadaannya dalam 10 tahun sejak perbuatan dilakukan; gugatan ganti rugi yang timbul dari kontrak asuransi juga tunduk pada struktur ganda 2/10 tahun yang sama.
Namun dalam praktiknya berbagai tenggat waktu mungkin terlihat: dalam beberapa berkas terkait lalu lintas dapat dijadikan dasar jangka waktu 5 tahun terkait perbuatan yang dipidana, dalam pembayaran Jaminan Asuransi diterapkan secara analogi jangka waktu 2 tahun sejak tanggal pembayaran, dan ada putusan yang menerapkan jangka waktu perbuatan melawan hukum 1 tahun untuk tuntutan balik lembaga jaminan sosial. Dalam putusan pengadilan, juga diterima bahwa gugatan yang diajukan sebelum berakhirnya jangka waktu 10 tahun sejak tanggal pembayaran tidak mengalami kedaluwarsa. Kesimpulan praktisnya adalah: jangka waktu mana yang berlaku bergantung pada sifat berkasnya, dan ketika penanggung asuransi datang mengetuk pintu Anda dengan sebuah somasi, Anda tidak boleh memperkirakan jangka waktu itu menurut perhitungan Anda sendiri.
Daftar Periksa Agar Tidak Kehilangan Ganti Rugi
Ringkasan hak regres hanya satu kalimat: Ganti rugi yang dibayarkan penanggung asuransi dapat ditagih kembali secara hukum melalui gugatan atau eksekusi kepada pihak yang secara hukum menjadi penyebab kecelakaan dan tanggung jawabnya terbukti, terhitung sejak tanggal pembayaran. Mencegah hal itu berada di tangan Anda sendiri, dan langkah-langkah yang harus diambil ternyata sangat sederhana:
- Jangan mengemudikan kendaraan di luar kelas kendaraan yang tercakup dalam SIM Anda.
- Jangan pernah memegang setir dalam keadaan mabuk atau di bawah pengaruh narkoba; sekalipun hubungan kausalitas akan diperdebatkan, jangan berharap berkas Anda tidak dicantumkan laporan.
- Lakukan pemeriksaan teknis kendaraan tepat waktu; jangan berangkat jalan sebelum kekurangan teknis seperti rem, ban, dan pencahayaan diperbaiki.
- Saat menjual kendaraan Anda, perjelas status polis dalam 15 hari dan jangan membayar premi yang tidak perlu.
- Setelah kecelakaan, ketahui tabel kesalahan dan batas pertanggungan ganti rugi; kelebihan di luar batas menjadi tanggungan Anda.
- Ketika pemberitahuan regres tiba, evaluasi jangka waktu dan pihak yang dituju bersama penasihat hukum Anda; jalur mediasi dan musyawarah juga terbuka.
Regres bukanlah langkah mundur yang buruk niat dari asuransi, melainkan keseimbangan sistem: ia segera menegakkan pihak yang dirugikan, dan biayanya ditagihkan kepada pencipta kecelakaan tersebut. Mengemudi sesuai aturan adalah jalan terpendek yang mencegah tagihan tersebut dibebankan kepada Anda.
Sumber
- Apa Itu Regres? Hak Regres, Ganti Rugi, dan Syaratnya
- Apa Itu Hak Regres dan Cakupannya?
- Hak Regres Perusahaan Asuransi dalam Kecelakaan Lalu Lintas 2026
- Sekadar Mabuk Tidak Memberikan Hak Regres kepada Perusahaan Asuransi
- Yargıtay HGK E. 2017/17-1713
- Ketentuan Umum Asuransi All Risk Kendaraan Bermotor
- Proses Regres - Jaminan Garansi
- Pasal 73 - TBK
- Apa yang Dilakukan Asuransi Jika Kecelakaan Terjadi dengan Kendaraan yang Lolos Pemeriksaan Teknis
- Apa yang Terjadi pada Asuransi Lalu Lintas Setelah Penjualan Kendaraan?