Was ist ein Regress? Situationen, in denen die Versicherung auf Sie zurückfallen kann
Nach dem Unfall zahlt die Versicherung den Schaden des Unfallgegners, die Akte wird geschlossen und alle atmen auf. Doch dann kommt die Mahnung per Post - die Vollstreckungsankündigung. Das Versicherungsunternehmen kann die von ihm gezahlte Entschädigung unter bestimmten Voraussetzungen vom Fahrzeughalter oder Fahrer zurückfordern; der Name dieses Mechanismus ist die Rückforderung, und im Kern steckt das Prinzip der Gesamtrechtsnachfolge. Als jemand, der diese Branche seit über dreißig Jahren beobachtet, sage ich Ihnen: Es ist deutlich billiger, sich vor dem Unfall mit der Rückforderung zu befassen, nicht danach.
Was ist die Rückforderung und worauf beruht sie rechtlich?
Bei der Rückforderung fordert das Versicherungsunternehmen die Entschädigung, die es der geschädigten Partei oder direkt dem Versicherten gezahlt hat, von der Person zurück, die rechtlich verantwortlich ist. Ihr Grundlage ist das Prinzip der Gesamtrechtsnachfolge: In dem Moment, in dem der Versicherer die Entschädigung vollständig zahlt, tritt er an die Stelle des Versicherten und übernimmt dessen Rechte. Das Unternehmen erwirbt also im Gegenzug für die gezahlte Summe die Forderung, die der Geschädigte gegenüber dem Verantwortlichen hat.
Damit der Rückforderungsanspruch entsteht, müssen vier Bedingungen gleichzeitig erfüllt sein: der Schaden muss tatsächlich bezahlt worden sein, der eigentlich Verantwortliche muss ermittelt sein, die Police muss gültig sein und das Verschulden des Verantwortlichen muss dokumentiert sein. Jede Zahlung führt nicht automatisch zu einem Rückforderungsrecht; wenn der Verantwortliche nicht ermittelt werden kann, zum Beispiel in einem Akte wegen fahrlässig verursachten Brands oder Diebstahls, gibt es auch niemanden, an den sich der Versicherer wenden kann.
Klären wir einen Punkt von vornherein: Die Rückforderung ist nicht nur für den Bereich der Verkehrs- und Kaskoversicherung relevant. Auch in der Kranken-, Feuer-, Transport-, Wohngebäude-, Unfall- und Haftpflichtversicherung kann derselbe Mechanismus greifen. Am häufigsten berührt sie unser Leben jedoch natürlich bei Verkehrsunfällen.
Die wichtigsten Punkte
- Die bloße Tatsache, dass der Fahrer alkoholisiert war, verleiht dem Versicherer noch kein Rückforderungsrecht; es wird ein Kausalzusammenhang zwischen dem Alkohol und dem Unfall geprüft.
- Fahren ohne Fahrerlaubnis ist ein Grund für die Rückforderung; die Schiedskommissionen entscheiden in dieser Frage konsequent so.
- Wenn der Unfall des Fahrzeugs auf einen technischen Defekt wie einen Bremsdefekt zurückzuführen ist, kommt die Rückforderung unabhängig vom Prüfstatus zum Tragen.
- Bei Zahlungen des Garantiefonds beträgt die Verjährungsfrist für die Rückforderung 2 Jahre ab dem ZahlungsdDatum.
- Die Rückforderung erfolgt nicht zwingend per Klage; auch Mediation und gütliche Einigung sind möglich.
Risikoreiches Verhalten, das den Versicherer zur Rückforderung veranlasst
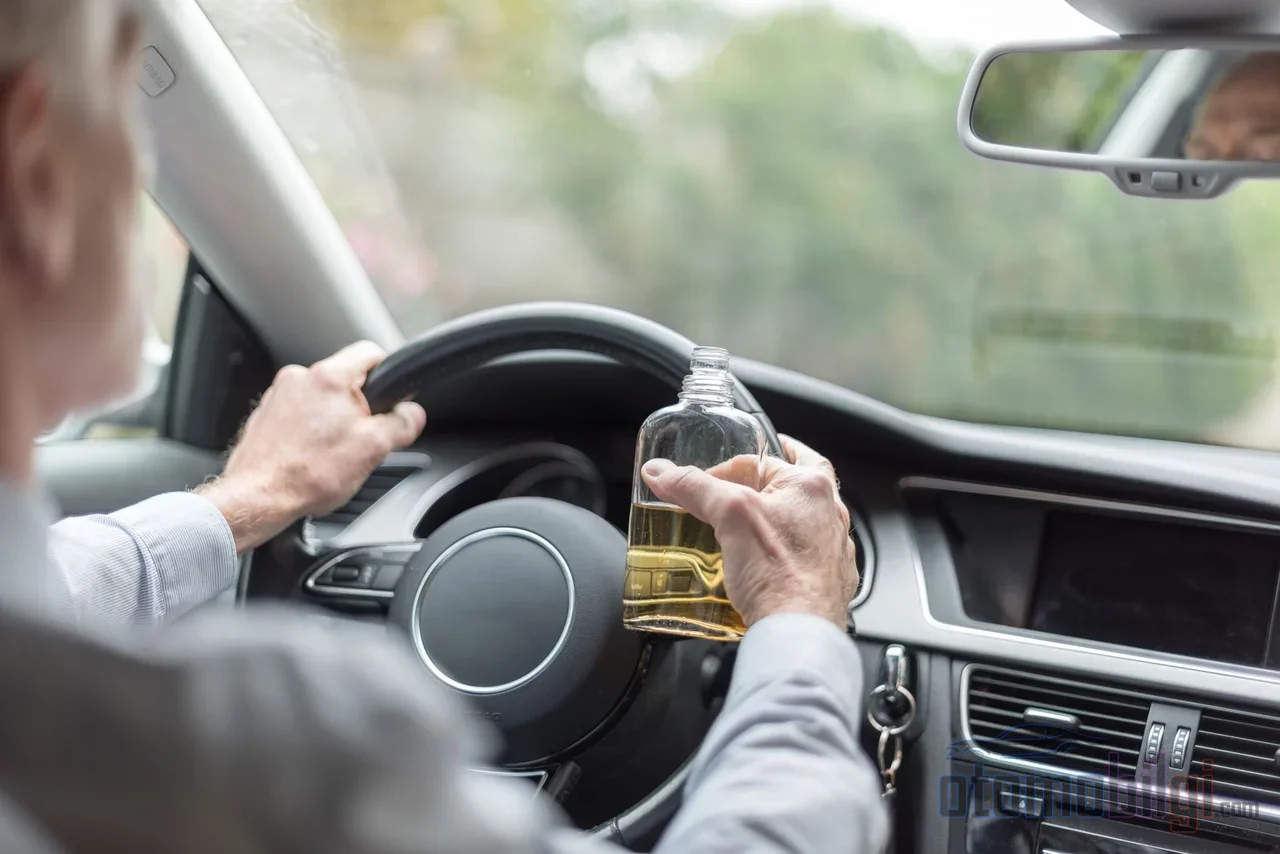
Die allgemeinen Versicherungsbedingungen der gesetzlichen Haftpflichtversicherung zählen die Fälle auf, in denen der Versicherer vom Versicherten Rückforderung erheben kann. Diese Liste zeichnet die Grenze zwischen dem, was die Police schützt, und dem, was sie nicht schützt - und sucht die Grenze nicht im Unfall, sondern im Verhalten, das zum Unfall geführt hat.
- Fahren ohne Fahrerlaubnis: Wer ein Fahrzeug ohne Führerschein fährt oder eine Fahrzeugklasse nutzt, für die die Fahrerlaubnis nicht berechtigt, löst in fast jedem Fall eine Rückforderung aus.
- Alkohol und Drogen: Fahren unter Alkohol- oder Drogeneinfluss, bei dem die Fähigkeit zum sicheren Fahren verloren geht, gilt nach den allgemeinen Bedingungen als Rückforderungsfall; in der Praxis gibt es jedoch eine wichtige Korrektur, auf die ich gleich eingehen werde.
- Vorsätzliches oder grob fahrlässiges Verhalten: Ein 100%iges Verschulden allein gilt nicht als grobes Verschulden; es wird Vorsatz geprüft. Gegen einen im Rot überquerenden, völlig schuldlosen Fahrer kann unter dieser Überschrift kein Rückgriff erfolgen.
- Unzulässige Passagiere und Ladung: Der Transport von Passagieren ohne Fahrerlaubnis, das Überschreiten der zulässigen Sitzplatzzahl sowie der Transport gefährlicher oder explosiver Stoffe ohne Genehmigung zählen zu den Rückgriffsgründen.
- Diebstahl des Fahrzeugs: Wenn der Versicherungsnehmer bei einem Diebstahl des Fahrzeugs schuldhaft gehandelt hat, kann die geleistete Entschädigung von ihm zurückgefordert werden.
Die Korrektur zum Thema Alkohol lautet: Obwohl Gesetz und allgemeine Bedingungen Alkohol als Rückgriffsgrund aufführen, wird dieser Fall von der Rechtsprechung eng ausgelegt. Zwischen Alkoholkonsum und dem Unfall muss ein Kausalzusammenhang bestehen, und dieser Zusammenhang muss vom Versicherer nachgewiesen werden. In einer Akte ohne konkreten Beweis, beispielsweise ohne von den Behörden erstellten Alkoholbericht, kann nicht angenommen werden, dass der Fahrer alkoholisiert war. Früher war die Sache erledigt, sobald die Versicherungspolice ausgestellt war; heutzutage hält ein ohne Prüfung der Beweisakte ausgestelltes Dokument vor Gericht möglicherweise nicht stand.
Andererseits können Alkohol und fehlende Fahrerlaubnis dem Geschädigten gegenüber nicht geltend gemacht werden. Die Entschädigung des Geschädigten wird zuerst gezahlt; die Rückforderung erfolgt gegen den Halter des schuldigen Fahrzeugs. Außerdem gibt es in der Rechtsprechung eine bemerkenswerte Feinheit: Es gibt Entscheidungen, wonach dem Fahrer, der nicht Vertragspartei der Versicherung ist, kein direkter Rückgriff möglich ist; Vertragspartner des Unternehmens ist grundsätzlich der Versicherungsnehmer, also der Vertragsabschließende.
Funktioniert der Rückgriff bei der Verkehrshaftpflichtversicherung genauso wie bei der Kaskoversicherung?
Die beiden Policen schützen unterschiedliche Dinge, und auch der Rückgriff funktioniert unterschiedlich. Die verpflichtende Verkehrshaftpflichtversicherung deckt die Schäden Dritter innerhalb der gesetzlichen Deckungsgrenzen; die Kaskoversicherung sichert dagegen Beschädigung, Diebstahl, Brand und Naturkatastrophenschäden am eigenen Fahrzeug des Policeninhabers ab. Die Haftpflichtversicherung ist gesetzlich vorgeschrieben, die Kaskoversicherung ist freiwillig.
Auf der Kaskoseite funktioniert der Ablauf folgendermaßen: Den durch das Verschulden eines Dritten entstandenen Schaden deckt das Unternehmen gegenüber dem Versicherten und wendet sich anschließend an die Person, die den Schaden verursacht hat. Deshalb ist die Kaskoversicherung eine der Sparten mit der höchsten Rückgriffsquote. Nach den allgemeinen Bedingungen richtet das Kaskounternehmen seinen Rückgriffsanspruch, innerhalb der Versicherungsgrenzen, zunächst an das Versicherungsunternehmen, das für das betreffende Risiko Deckung gewährt hat; das heißt, die Versicherungswelt rechnet zuerst untereinander ab, und persönlich an die Tür zu klopfen ist das letzte Mittel.
Hauptuntersuchung, Fahrzeugübertragung und Überschreitung der Deckung: Hinterlistige Rückgriffsgründe
Unfall mit einem Fahrzeug ohne gültige Hauptuntersuchung
Eine überfällige Hauptuntersuchung allein tötet den Schadenfall nicht; die Versicherung zahlt, dem Fahrzeughalter wird ein Bußgeld auferlegt. Wenn der Unfall jedoch auf einen technischen Mangel des Fahrzeugs zurückgeht, beispielsweise auf ein Versagen der Bremsen, ändert sich die Lage: das Unternehmen kann die gezahlte Entschädigung vom Fahrzeughalter zurückfordern. Ein Fahrzeug ohne gültige Hauptuntersuchung kann zudem vom Verkehr ausgeschlossen werden und macht den Schadensprozess komplizierter; bei Sachschäden infolge technischer Mängel zahlt das Unternehmen unter Berücksichtigung des Verschuldensgrads.
Versicherung nach der Fahrzeugübertragung
Bei Gebrauchtwagenverkäufen haben sich die Regeln zum 5. Dezember 2024 geändert. Die Regelung zur 15-tägigen Gültigkeit der Verkehrshaftpflichtversicherung des früheren Halters wurde vollständig erneuert: Neukunden müssen innerhalb von 15 Tagen eine neue Police abschließen, in dieser Zeit besteht der bestehende Schutz vorübergehend fort. Da die Verkehrshaftpflichtversicherung nicht automatisch auf den neuen Käufer übergeht, wird die Prämie für den nach dem Verkauf ungenutzten Zeitraum in der Regel an den Policeninhaber zurückerstattet; die Stornoprämien werden in der Regel innerhalb von 3-5 Tagen ausgezahlt. Die Police nach dem Verkauf ihrem Schicksal zu überlassen bedeutet sowohl einen Prämienverlust als auch das Risiko eines Rückgriffs.
Schaden über der Deckungsgrenze
Die Deckungsgrenzen der Pflichtverkehrshaftpflichtversicherung werden jedes Jahr aktualisiert. Bei Personenschäden betragen die Grenzen pro Person 3.375.000 TL und pro Unfall 16.875.000 TL; bei Sachschäden gilt eine Grenze von 375.000 TL pro Fahrzeug und 750.000 TL pro Unfall. Die Personenschadensgrenzen unterscheiden sich je nach Fahrzeugtyp; bei Motorrädern liegt die Grenze pro Unfall bei 10.125.000 TL, bei Lastwagen und Lieferwagen bei 33.750.000 TL. Für den über die Grenze hinausgehenden Teil haftet nicht die Versicherung, sondern der Fahrzeughalter und der schuldige Fahrer: Wenn bei einer Police mit einer Grenze von 41.000 TL ein Schaden von 50.000 TL entsteht, kommen die verbleibenden 9.000 TL direkt aus der Tasche des Verantwortlichen. Der Wertverlust wird im Rahmen der Sachschäden bewertet und von der Verkehrshaftpflichtversicherung gedeckt.
Was passiert, wenn der Garantiefonds einspringt?
Bei Ereignissen ohne Pflichtversicherung oder wenn keine Möglichkeit besteht, den Versicherer in Anspruch zu nehmen, leistet der Garantiefonds bei Verletzten Zahlungen im Falle von Invalidität und Tod. Diese Zahlungen sind keine Schenkung: der Fonds fordert in bestimmten Fällen den gezahlten Betrag vom Schuldner zurück. Die Rechtsgrundlage bilden die einschlägigen Artikel des Gesetzes über die Pflicht-Haftpflichtversicherung von Kraftfahrzeugen im Straßenverkehr sowie die Garantiefondsverordnung.
Bei den Fristen muss man sich klar sein. Das Rückforderungsrecht des Fonds auf den gezahlten Betrag verjährt innerhalb von 2 Jahren ab dem Zahlungstermin. Die Frist für das Opfer, sich an den Fonds zu wenden, beträgt 2 Jahre ab dem Zeitpunkt, zu dem es vom Schaden und dem ersatzpflichtigen Schuldner Kenntnis erlangt hat, und in jedem Fall 10 Jahre ab dem Unfall. Selbst bei einem Unfall, bei dem der schuldige Fahrer unbekannt ist, entfällt die Haftung nicht; es ändert sich nur die Adresse des Gläubigers.
Verjährung des Rückgriffs: Warum gibt es keine einzige Antwort?
Die Verjährung bei Rückgriffsklagen ist nicht, wie viele denken, ein einheitlicher Wert; nach welchem Rechtsregime Klage erhoben wird, bestimmt die Frist. Allgemein herrscht eine zweigeteilte Struktur vor: 2 Jahre ab dem Zeitpunkt der Kenntnis von Schaden und Schuldner, in jedem Fall 10 Jahre ab dem Ereignisdatum. Im Schuldrecht verjährt der Rückgriffsanspruch in 2 Jahren ab dem Zeitpunkt, an dem die Entschädigung vollständig gezahlt und die mitverantwortliche Person bekannt wurde, und in jedem Fall in 10 Jahren ab der Begehung der Handlung; Entschädigungsklagen aus Versicherungsverträgen unterliegen ebenfalls derselben dualen Struktur von 2/10 Jahren.
Dennoch sind in der Praxis unterschiedliche Fristen möglich: bei einigen verkehrsbedingten Fällen kann die 5-jährige Frist für strafbare Handlungen zugrunde gelegt werden, bei Zahlungen des Garantiefonds wird die 2-jährige Frist ab Zahlungstermin entsprechend angewandt, und für Rückgriffe der Sozialversicherung gelten Entscheidungen, bei denen die 1-jährige Frist für unerlaubte Handlungen angewandt wurde. In Gerichtsentscheidungen wurde ebenfalls anerkannt, dass eine Klage, die erhoben wird, bevor die zehnjährige Frist ab dem Zahlungstag abgelaufen ist, nicht verjährt ist. Das praktische Ergebnis lautet: welche Frist läuft, hängt von der Art des Falls ab, und wenn der Versicherer mit einer Zustellung an Ihre Tür klopft, sollten Sie die Frist nicht nach Ihrem eigenen Bauchgefühl schätzen.
Checkliste, um den Schadensersatzanspruch nicht zu verlieren
Die Zusammenfassung des Rückgriffs besteht aus einem Satz: Der vom Versicherer gezahlte Schadensersatz kann von der Person, die den Unfall rechtlich verursacht hat und deren Verantwortlichkeit dokumentiert ist, ab dem Zahlungstag gerichtlich oder per Zwangsvollstreckung zurückgefordert werden. Dies zu vermeiden liegt in Ihrer Hand, und die zu ergreifenden Maßnahmen sind überraschend banal:
- Fahren Sie kein anderes Fahrzeug als die von Ihrem Führerschein abgedeckte Fahrzeugklasse.
- Setzen Sie sich niemals unter Alkoholeinfluss oder unter Drogeneinfluss ans Steuer; auch wenn der Kausalzusammenhang diskutiert werden sollte, hoffen Sie nicht, dass in Ihre Akte kein Bericht geschrieben wird.
- Lassen Sie die Hauptuntersuchung rechtzeitig durchführen; fahren Sie nicht los, ohne technische Mängel wie Bremsen, Reifen und Beleuchtung zu beheben.
- Wenn Sie Ihr Fahrzeug verkaufen, klären Sie innerhalb von 15 Tagen den Status der Police und zahlen Sie keine unnötigen Prämien.
- Erfahren Sie nach dem Unfall die Verschuldensverteilung und in welchem Limit der Schaden gedeckt wurde; die Limitüberschreitung bleibt an Ihnen hängen.
- Wenn die Rückgriffsmitteilung eingeht, prüfen Sie Frist und Adressaten mit Ihrem Rechtsberater; auch die Wege der Mediation und der gütlichen Einigung stehen offen.
Der Rückgriff ist kein böswilliger Rückzug der Versicherung, sondern das Gleichgewicht des Systems: Er bringt den Geschädigten schnell auf die Beine und stellt demjenigen, der den Unfall verursacht hat, die Rechnung. Ein regelkonformes Fahren ist der kürzeste Weg, zu verhindern, dass diese Rechnung Ihnen ausgestellt wird.
Quellen
- Was ist ein Rückgriff? Rückgriffsrecht, Schadensersatz und Voraussetzungen
- Was ist das Rückgriffsrecht und sein Umfang?
- Rückgriffsrecht der Versicherungsgesellschaft bei Verkehrsunfällen 2026
- Die bloße Alkoholisierung des Fahrers verleiht der Versicherungsgesellschaft kein Rückgriffsrecht
- Kassationsgericht HGK E. 2017/17-1713
- Allgemeine Bedingungen der Kaskoversicherung für Kraftfahrzeuge
- Rückgriffsverfahren - Garantiefonds
- Artikel 73 - TBK
- Was tut die Versicherung, wenn ein Unfall mit einem Fahrzeug ohne gültige Hauptuntersuchung passiert
- Was passiert mit der Verkehrsversicherung nach dem Fahrzeugverkauf?