Rücu คืออะไร? กรณีที่ประกันภัยสามารถเรียกเก็บเงินคืนจากคุณได้
หลังเกิดอุบัติเหตุ ความเสียหายของฝ่ายตรงข้ามจะได้รับการชดใช้จากประกันภัย ไฟล์เคสปิดลง และทุกคนก็โล่งอก จนกระทั่งหนังสือบังคับคดีทางไปรษณีย์มาถึง บริษัทประกันภัยสามารถเรียกชดใช้ค่าสินไหมทดแทนที่จ่ายไปคืนจากผู้ใช้รถหรือผู้ขับขี่ได้ หากเงื่อนไขครบถ้วน กลไกนี้มีชื่อว่าการไล่เรียกคืน (Recourse) และแก่นแท้ของมันคือหลักการแทนที่สิทธิ (Subrogation) ในฐานะผู้ติดตามวงการนี้มานานกว่าสามทศวรรษ ขอพูดตรง ๆ ว่า: การรู้จักการไล่เรียกคืนก่อนเกิดอุบัติเหตุ ถูกกว่าการมารู้หลังเกิดเหตุอย่างมาก
การไล่เรียกคืนคืออะไร และมีพื้นฐานทางกฎหมายอย่างไร?
การไล่เรียกคืน คือการที่บริษัทประกันภัยเรียกคืนค่าสินไหมทดแทนที่จ่ายให้แก่ผู้เสียหายหรือผู้เอาประกันโดยตรง จากบุคคลที่ก่อให้เกิดความรับผิดตามกฎหมาย รากฐานของมันคือหลักการแทนที่สิทธิ: เมื่อผู้รับประกันจ่ายค่าสินไหมครบถ้วนแล้ว ผู้รับประกันจะเข้าแทนที่ผู้เอาประกันและรับสิทธิของผู้เอาประกันต่อ กล่าวคือ บริษัทได้รับโอนสิทธิเรียกร้องของผู้เสียหายที่มีต่อผู้รับผิด แลกกับเงินที่จ่ายไป
การเกิดสิทธิเรียกคืนต้องมีเงื่อนไขสี่ประการครบพร้อมกัน: ความเสียหายต้องได้รับการชดใช้จริง ผู้รับผิดหลักต้องถูกระบุตัวได้ กรมธรรม์ต้องมีผลบังคับใช้ และความผิดของผู้รับผิดต้องมีหลักฐานยืนยัน การจ่ายเงินแต่ละครั้งไม่ได้ก่อให้เกิดสิทธิเรียกคืนโดยอัตโนมัติ ในกรณีที่ระบุตัวผู้รับผิดไม่ได้ เช่น ไฟล์เคสเพลิงไหม้หรือโจรกรรมที่ถูกทิ้งไว้อย่างไร้ความรับผิดชอบ ผู้รับประกันก็ไม่มีที่จะเรียกคืนได้
ขอชี้แจงให้ชัดตั้งแต่ต้นว่า: การไล่เรียกคืนไม่ได้จำกัดอยู่แค่วงการประกันภัยภาคบังคับและภาคสมัครใจด้านยานพาหนะเท่านั้น กลไกเดียวกันนี้ยังทำงานได้ในประกันสุขภาพ อัคคีภัย ขนส่ง ที่อยู่อาศัย อุบัติเหตุส่วนบุคคล และประกันความรับผิด แต่จุดที่มันแตะชีวิตคนบ่อยที่สุด ก็คืออุบัติเหตุบนท้องถนนอย่างไม่ต้องสงสัย
ประเด็นสำคัญ
- การที่ผู้ขับขี่ดื่มสุราเพียงอย่างเดียว ไม่ได้ให้สิทธิเรียกคืนแก่ผู้รับประกัน ต้องพิสูจน์ความเชื่อมโยงเหตุ-ผลระหว่างแอลกอฮอล์กับอุบัติเหตุ
- การขับขี่โดยไม่มีใบอนุญาตขับขี่เป็นเหตุแห่งการเรียกคืน แนวปฏิบัติของคณะที่ปรึกษา (Hakem Heyeti) มีความหนักแน่นในทิศทางนี้
- หากอุบัติเหตุเกิดจากความบกพร่องทางเทคนิคของรถ เช่น เบรกไม่ทำงาน การเรียกคืนจะถูกหยิบยกขึ้นมาโดยไม่สนใจสถานะการตรวจสภาพรถ
- อายุความในการเรียกคืนการจ่ายเงินของกองทุนคุ้มครอง (Guvence Hesabi) นับจากวันที่จ่ายเงินเป็นเวลา 2 ปี
- การเรียกคืนไม่จำเป็นต้องเป็นคดีความเสมอไป การไกล่เกลี่ยและการประนีประนอมก็เป็นไปได้เช่นกัน
พฤติกรรมเสี่ยงที่ทำให้ผู้รับประกันเรียกเงินคืน
เงื่อนไขทั่วไปของประกันภัยภาคบังคับสำหรับยานพาหนะ ระบุกรณีที่ผู้รับประกันสามารถเรียกคืนจากผู้เอาประกันได้ไว้เป็นข้อ ๆ รายการนี้วาดเส้นแบ่งระหว่างสิ่งที่กรมธรรม์คุ้มครองคุณกับไม่คุ้มครองคุณ และเส้นนี้ไม่ได้อยู่ที่อุบัติเหตุ แต่อยู่ที่พฤติกรรมที่นำไปสู่อุบัติเหตุ
- การขับขี่โดยไม่มีใบอนุญาต: การขับรถโดยไม่มีใบอนุญาต หรือขับรถประเภทที่ใบอนุญาตไม่อนุญาต ก่อให้เกิดผลเรียกคืนในเกือบทุกกรณี
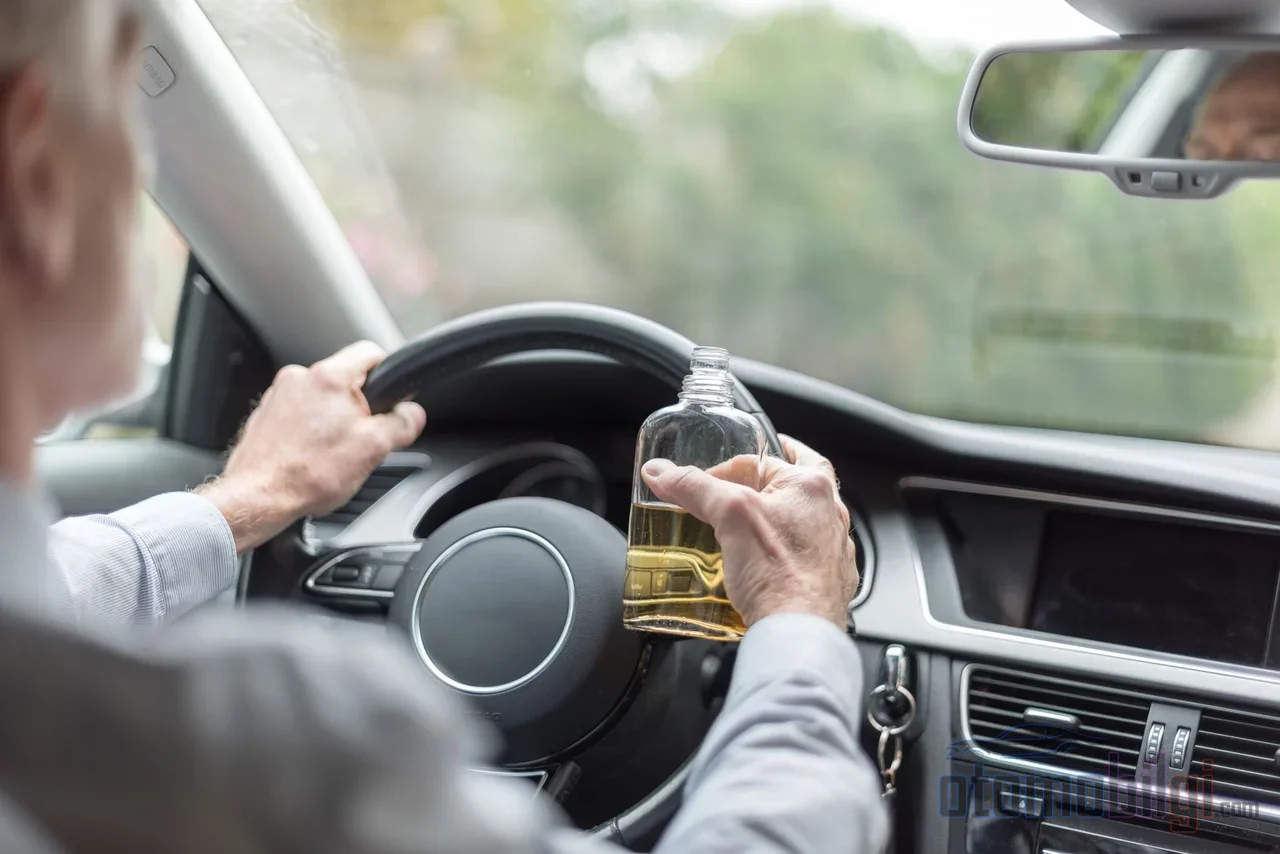
- แอลกอฮอล์และยาเสพติด: การขับขี่ภายใต้อิทธิพลของแอลกอฮอล์หรือยาเสพติด ซึ่งทำให้ความสามารถในการขับขี่อย่างปลอดภัยหมดไป ถือเป็นกรณีเรียกคืนตามเงื่อนไขทั่วไป อย่างไรก็ตาม ในทางปฏิบัติมีข้อแก้ไขที่สำคัญ ซึ่งฉันจะพูดถึงในภายหลัง
- พฤติกรรมโดยเจตนาหรือความผิดอันร้ายแรง: ความผิด 100% เพียงอย่างเดียวไม่ถือเป็นความผิดอันร้ายแรง ต้องพิจารณาเจตนาด้วย ไม่สามารถเรียกคืนเงินจากคนขับที่ขับผ่านไฟแดงไปอย่างสมบูรณ์แบบได้ภายใต้หัวข้อนี้
- ผู้โดยสารและสินค้าผิดกฎ: การขนส่งผู้โดยสารโดยไม่มีใบอนุญาต การบรรทุกเกินพิกัด และการขนส่งวัตถุอันตรายหรือระเบิดได้โดยไม่ได้รับอนุญาต ถือเป็นเหตุแห่งการเรียกคืนเงิน
- การถูกขโมยรถยนต์: ในกรณีเหตุการณ์ที่เกี่ยวข้องกับรถที่ถูกขโมย หากผู้เอาประกันมีความผิดในการถูกขโมย ค่าสินไหมที่จ่ายไปสามารถเรียกคืนจากเขาได้
การแก้ไขในเรื่องแอลกอฮอล์มีดังนี้: แม้ว่ากฎหมายและเงื่อนไขทั่วไปจะถือว่าแอลกอฮอล์เป็นเหตุแห่งการเรียกคืนเงิน แต่แนวปฏิบัติของศาลตีความกรณีนี้ในวงแคบ ต้องมีความเชื่อมโยงเชิงเหตุผลระหว่างการดื่มแอลกอฮอล์กับอุบัติเหตุ และบริษัทประกันภัยต้องพิสูจน์ความเชื่อมโยงนี้ ในคดีที่ไม่มีหลักฐานที่เป็นรูปธรรม เช่น ไม่มีรายงานแอลกอฮอล์ที่จัดทำโดยเจ้าหน้าที่ตำรวจ ไม่สามารถสันนิษฐานได้ว่าคนขับดื่มแอลกอฮอล์ สมัยก่อน เมื่อออกหนังสือประกันภัยแล้วงานก็จบ; แต่ทุกวันนี้ หนังสือประกันภัยที่ออกโดยไม่ตรวจสอบไฟล์หลักฐาน อาจไม่รอดขึ้นศาล
ในทางกลับกัน ข้อกล่าวหาเรื่องแอลกอฮอล์และการไม่มีใบขับขี่ไม่สามารถอ้างต่อผู้เสียหายได้ ค่าสินไหมของผู้เสียหายจ่ายก่อน; แล้วจึงเรียกคืนจากผู้ดำเนินการรถที่มีความผิด นอกจากนี้ ในแนวปฏิบัติของศาลยังมีรายละเอียดที่น่าสนใจ: มีคำตัดสินที่ว่าไม่สามารถเรียกคืนเงินจากคนขับโดยตรงที่ไม่ใช่คู่สัญญาประกันภัยได้; ตามหลักแล้ว คู่กรณีของบริษัทคือผู้เอาประกัน นั่นคือคู่สัญญา
การเรียกคืนเงินในประกันภัยภาคบังคับและประกันภัยรถยนต์องค์รวมทำงานเหมือนกันหรือไม่?
กรมธรรม์ทั้งสองคุ้มครองสิ่งที่แตกต่างกัน และการเรียกคืนเงินก็ทำงานแตกต่างกันด้วย ประกันภัยรถยนต์ภาคบังคับคุ้มครองความเสียหายของบุคคลที่สามภายในวงเงินความคุ้มครองตามกฎหมาย; ส่วนประกันภัยองค์รวมคุ้มครองความเสียหายจากการชน การโจรกรรม อัคคีภัย และภัยธรรมชาติต่อยานพาหนะของเจ้าของกรมธรรม์เอง ประกันภัยรถยนต์เป็นข้อบังคับตามกฎหมาย ส่วนประกันภัยองค์รวมเป็นไปตามความสมัครใจ
ระบบฝั่งประกันภัยองค์รวมทำงานดังนี้: บริษัทจะชดเชยความเสียหายที่เกิดจากความผิดของบุคคลที่สามให้กับผู้เอาประกัน แล้วจึงเรียกเก็บจากผู้ก่อให้เกิดความเสียหาย ด้วยเหตุนี้ ประกันภัยองค์รวมจึงเป็นหนึ่งในสาขาที่มีอัตราการเรียกคืนเงินสูงที่สุด ตามเงื่อนไขทั่วไป บริษัทประกันภัยองค์รวมจะเรียกร้องการเรียกคืนเงินภายในวงเงินประกันภัย โดยเรียกจากบริษัทประกันภัยที่ให้ความคุ้มครองความเสี่ยงนั้นก่อนเป็นอันดับแรก; นั่นคือ โลกประกันภัยจะคิดเลขกันเองก่อน การเดินไปเคาะประตูบ้านรายบุคคลเป็นทางเลือกสุดท้าย
การตรวจสภาพ การโอนย้ายยานพาหนะ และการเกินวงเงินความคุ้มครอง: เหตุแห่งการเรียกคืนเงินที่คาดไม่ถึง
อุบัติเหตุโดยใช้รถที่ไม่ผ่านการตรวจสภาพ
การตรวจสภาพที่ค้างชำระเพียงอย่างเดียวไม่ได้ฆ่าไฟล์ความเสียหาย; ประกันภัยจ่ายเงิน และเจ้าของรถจะถูกปรับทางปกครอง แต่หากสาเหตุของอุบัติเหตุมาจากข้อบกพร่องทางเทคนิคของรถ เช่น เบรกแตก สถานการณ์จะเปลี่ยนไป: บริษัทสามารถเรียกคืนค่าสินไหมที่จ่ายไปจากเจ้าของรถได้ นอกจากนี้ รถที่ไม่ผ่านการตรวจสภาพยังอาจถูกระงับไม่ให้วิ่งบนถนน และทำให้กระบวนการเคลมยุ่งยากขึ้น; ในความเสียหายทางทรัพย์สินที่เกิดจากข้อบกพร่องทางเทคนิค บริษัทจะจ่ายเงินโดยคำนึงถึงสัดส่วนความผิด
ประกันภัยหลังการโอนย้ายยานพาหนะ
กฎสำหรับการซื้อขายรถมือสองเปลี่ยนแปลงไปตั้งแต่วันที่ 5 ธันวาคม 2024 ข้อบัญญัติเกี่ยวกับกฎความมีผลบังคับ 15 วันของประกันภัยรถยนต์ของเจ้าของคนเดิมถูกปรับปรุงใหม่ทั้งหมด: ผู้รับโอนรถใหม่ต้องทำกรมธรรม์ใหม่ภายใน 15 วัน ซึ่งระหว่างนี้ความคุ้มครองเดิมยังมีผลชั่วคราว เนื่องจากประกันภัยรถยนต์ภาคบังคับไม่ได้โอนไปยังผู้ซื้อใหม่โดยอัตโนมัติ เบี้ยประกันสำหรับระยะเวลาที่ไม่ได้ใช้งานหลังการขายจึงคืนให้เจ้าของกรมธรรม์ตามกฎทั่วไป เบี้ยประกันที่ยกเลิกมักได้รับการจ่ายคืนภายใน 3-5 วัน การปล่อยทิ้งกรมธรรม์หลังการขาย หมายถึงการสูญเสียเบี้ยประกันและความเสี่ยงจากการถูกเรียกชดใช้ทวน
ความเสียหายที่เกินวงเงินความคุ้มครอง
วงเงินความคุ้มครองของประกันภัยรถยนต์ภาคบังคับมีการปรับปรุงเป็นประจำทุกปี กรณีบาดเจ็บหรือเสียชีวิต จำกัดไม่เกินต่อคน 3,375,000 ลีรา และไม่เกินต่ออุบัติเหตุ 16,875,000 ลีรา กรณีความเสียหายทรัพย์สิน จำกัดไม่เกินต่อคัน 375,000 ลีรา และไม่เกินต่ออุบัติเหตุ 750,000 ลีรา วงเงินความคุ้มครองกรณีบาดเจ็บหรือเสียชีวิตแตกต่างกันตามประเภทของยานพาหนะ รถจักรยานยนต์จำกัดไม่เกิน 10,125,000 ลีราต่ออุบัติเหตุ ส่วนรถบรรทุกและรถตู้อยู่ที่ 33,750,000 ลีรา ส่วนที่เกินวงเงินไม่ใช่หน้าที่ของบริษัทประกัน แต่เจ้าของรถและผู้ขับขี่ผู้กระทำผิดต้องรับผิดชอบ เมื่อกรมธรรม์มีวงเงิน 41,000 ลีรา และความเสียหายเกิดขึ้น 50,000 ลีรา ส่วนที่เหลือ 9,000 ลีราจะต้องจ่ายจากกระเป๋าของผู้รับผิดโดยตรง ส่วนค่าเสียหายทางมูลค่าของรถถือเป็นความเสียหายทรัพย์สินและได้รับการชดใช้จากประกันภัยรถยนต์
จะเป็นอย่างไรหากกองทุนคุ้มครองผู้ประสบภัย (Guvence Hesabi) เข้ามามีบทบาท?
ในเหตุการณ์ที่ไม่มีประกันภัยภาคบังคับหรือไม่สามารถเรียกร้องต่อบริษัทประกันได้ กองทุนคุ้มครองผู้ประสบภัยจะจ่ายค่าสินไล่กรณีทุพพลภาพและเสียชีวิตให้แก่ผู้บาดเจ็บ การจ่ายเงินเหล่านี้ไม่ใช่เงินช่วยเหลือ ในบางกรณีกองทุนจะเรียกคืนจำนวนเงินที่จ่ายไปจากฝ่ายที่กระทำผิด หลักฐานอ้างอิงคือบทบัญญัติที่เกี่ยวข้องของกฎหมายว่าด้วยความรับผิดทางการเงินภาคบังคับสำหรับยานพาหนะทางหลวง และข้อบัญญัติว่าด้วยกองทุนคุ้มครองผู้ประสบภัย
ต้องชี้ชัดในเรื่องระยะเวลา สิทธิเรียกคืนเงินที่กองทุนจ่ายไปขาดอายุความภายใน 2 ปี นับแต่วันที่จ่ายเงิน ส่วนระยะเวลาที่ผู้ได้รับความเสียหายจะยื่นคำร้องต่อกองทุนคือ 2 ปีนับแต่วันที่ทราบความเสียหายและผู้รับผิดชอบค่าสินไล่ และไม่ว่ากรณีใดไม่เกิน 10 ปีนับแต่วันเกิดอุบัติเหตุ แม้ในอุบัติเหตุที่ไม่ทราบตัวตนของผู้ขับขี่ผู้กระทำผิด ความรับผิดก็ไม่หมดไป เพียงแต่ที่อยู่ของเจ้าหนี้เปลี่ยนไปเท่านั้น
อายุความการเรียกชดใช้ทวน: เหตุใดจึงไม่มีคำตอบเดียว?
อายุความในคดีเรียกชดใช้ทวนไม่ได้เป็นตัวเลขเดียวอย่างที่หลายคนเข้าใจ ระยะเวลาถูกกำหนดโดยระบบกฎหมายใดที่ใช้ในการฟ้องคดี โดยทั่วไปเป็นโครงสร้างแบบสองชั้น: 2 ปีนับแต่วันที่ทราบความเสียหายและผู้รับผิด และไม่ว่ากรณีใด 10 ปีนับแต่วันเกิดเหตุ ในกฎหมายว่าด้วยหนี้ คำเรียกร้องชดใช้ทวนขาดอายุความใน 2 ปีนับแต่วันที่จ่ายค่าสินไล่ครบถ้วนและวันที่ทราบตัวบุคคลผู้รับผิดร่วมกัน และไม่ว่ากรณีใด 10 ปีนับแต่วันที่กระทำการ คดีค่าสินไล่ที่เกิดจากสัญญาประกันภัยก็อยู่ภายใต้โครงสร้างคู่แบบ 2/10 ปีเช่นเดียวกัน
อย่างไรก็ตามในทางปฏิบัติอาจพบระยะเวลาที่แตกต่างกันได้ ในบางคดีที่มีต้นเหตุจากจราจร อาจใช้ระยะเวลา 5 ปีที่เกี่ยวกับการกระทำผิดอาญาเป็นหลัก การจ่ายเงินของกองทุนคุ้มครองผู้ประสบภัยใช้ระยะเวลา 2 ปีนับแต่วันที่จ่ายโดยการเทียบเคียง และมีคำพิพากษาที่ใช้ระยะเวลาละเมิด 1 ปีสำหรับการเรียกชดใช้ทวนของสำนักงานประกันสังคม ในคำตัดสินของศาล ยอมรับด้วยว่าคดีที่ฟ้องก่อนครบกำหนด 10 ปีนับแต่วันที่ชำระเงิน จะไม่ตกไปตามอายุความ ผลในทางปฏิบัติคือ: กำหนดเวลาใดทำงานขึ้นอยู่กับลักษณะของแฟ้มคดี และเมื่อบริษัทประกันภัยเคาะประตูบ้านคุณด้วยหนังสือเรียก คุณไม่ควรประมาณกำหนดเวลาด้วยตัวเอง
รายการตรวจสอบเพื่อไม่พลาดสิทธิเรียกชดใช้
สรุปของสิทธิย้อนเรียกมีเพียงประโยคเดียว: ค่าสินไหมทดแทนที่บริษัทประกันภัยจ่ายไป สามารถเรียกคืนจากบุคคลที่เป็นเหตุทางกฎหมายของอุบัติเหตุและมีความรับผิดพิสูจน์ได้ ภายใน 10 ปีนับแต่วันที่ชำระเงิน ผ่านทางคดีหรือการบังคับคดี การป้องกันสิ่งนี้อยู่ในมือของคุณ และมาตรการที่ควรทำก็ธรรมดาอย่างน่าประหลาดใจ:
- อย่าขับรถประเภทอื่นนอกเหนือจากประเภทรถที่ใบอนุญาตขับขี่ของคุณครอบคลุม
- อย่าเข้าหลังพวงมาลัยขณะเมาแอลกอฮอล์หรืออยู่ภายใต้อิทธิพลของยาเสพติดเด็ดขาด แม้ความเชื่อมโยงระหว่างเหตุกับผลจะถูกโต้แย้ง ก็อย่าหวังว่าจะไม่มีการบันทึกรายงานในแฟ้มคดีของคุณ
- ทำการตรวจสภาพรถตามกำหนด อย่าออกเดินทางก่อนแก้ไขข้อบกพร่องทางเทคนิค เช่น เบรก ยาง และไฟส่องสว่าง
- เมื่อขายรถแล้ว ให้ชี้แจงสถานะกรมธรรม์ให้ชัดเจนภายใน 15 วัน และอย่าจ่ายเบี้ยโดยไม่จำเป็น
- หลังเกิดอุบัติเหตุ ให้ตรวจสอบตารางความผิดและดูว่าค่าสินไหมได้รับการคุ้มครองตามวงเงินใด ส่วนที่เกินวงเงินย่อมตกอยู่กับคุณ
- เมื่อได้รับแจ้งการย้อนเรียก ให้ประเมินกำหนดเวลาและคู่กรณีร่วมกับที่ปรึกษาทางกฎหมายของคุณ ช่องทางการไกล่เกลี่ยและการประนีประนอมก็เปิดใช้ได้เช่นกัน
สิทธิย้อนเรียกไม่ใช่การถอยอย่างไม่สุจริตของประกันภัย แต่เป็นดุลยภาพของระบบ: มันช่วยให้ผู้เสียหายได้รับการฟื้นฟูอย่างรวดเร็ว และเรียกเก็บค่าใช้จ่ายจากผู้ก่อให้เกิดอุบัติเหตุนั้น การขับขี่ที่เป็นไปตามกฎระเบียบคือทางลัดที่สุดในการป้องกันไม่ให้ใบเรียกเก็บเงินนั้นตกเป็นของคุณ
แหล่งอ้างอิง
- สิทธิย้อนเรียก (Rucu) คืออะไร สิทธิย้อนเรียก ค่าสินไหมทดแทน และเงื่อนไข
- สิทธิย้อนเรียกและขอบเขตคืออะไร?
- สิทธิย้อนเรียกของบริษัทประกันภัยในอุบัติเหตุจราจร 2026
- การที่ผู้ขับขี่เมาแอลกอฮอล์เพียงอย่างเดียว ไม่ทำให้บริษัทประกันภัยมีสิทธิย้อนเรียก
- คำตัดสินศาลสูงสุด HGK เลขที่ 2017/17-1713
- เงื่อนไขทั่วไปของประกันภัยรถชนภัยสำหรับยานพาหนะทางบก
- กระบวนการย้อนเรียก - กองทุนค้ำประกัน (Guvence Hesabi)
- มาตรา 73 - TBK
- หากเกิดอุบัติเหตุกับรถที่ไม่ผ่านการตรวจสภาพ ประกันภัยจะทำอย่างไร
- หลังจากขายรถแล้ว ประกันภัยรถยนต์ใช้บังคับจะเป็นอย่างไร?