Kasko หรือ ประกันภัยรถ? กรณีใดใครเป็นผู้จ่าย?
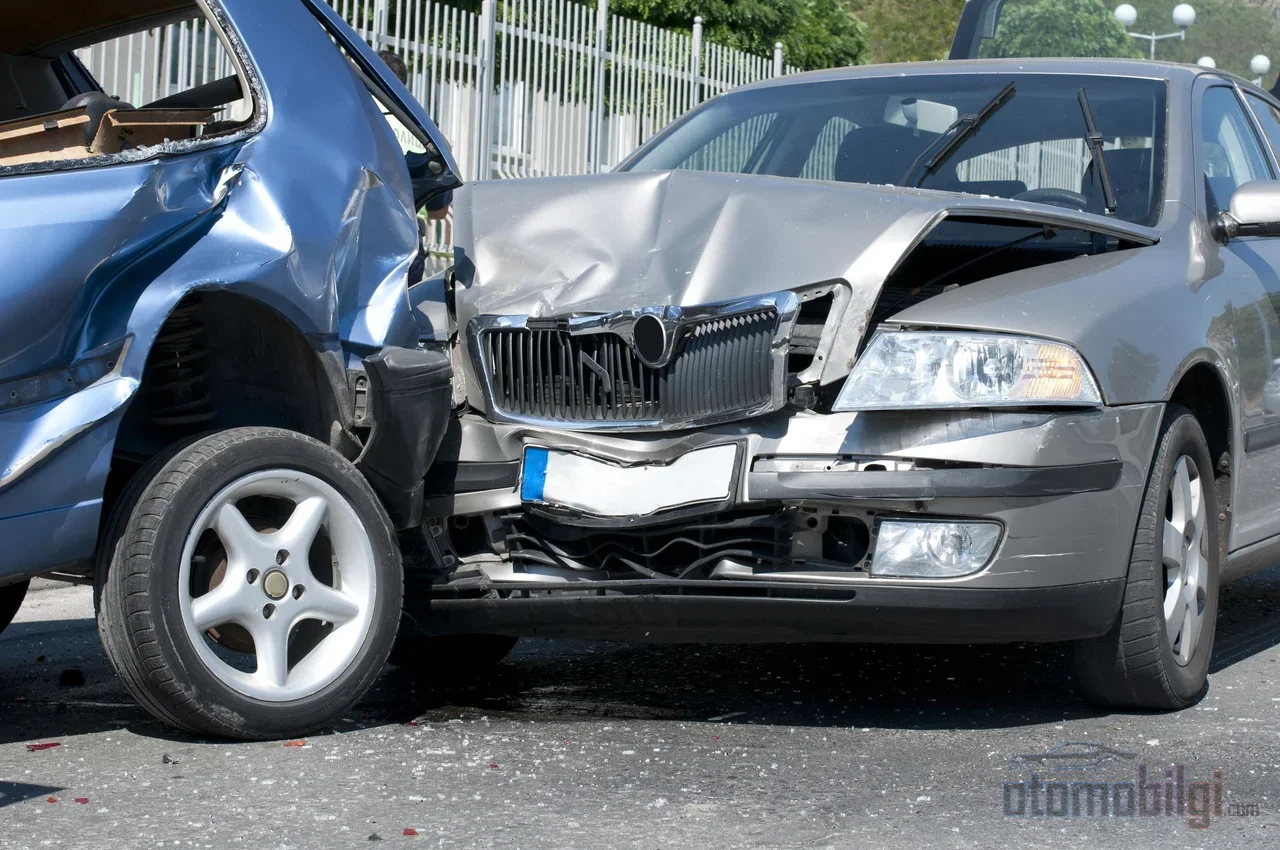
แชร์หน้านี้
ประกันภัยชั้นหนึ่ง (Kasko) เป็นประกันภัยสมัครใจที่คุ้มครองความเสียหายที่เกิดกับยานพาหนะของผู้เอาประกันเอง ส่วนประกันภัยภาคบังคับเป็นประกันภัยที่กฎหมายบังคับ ซึ่งจ่ายค่าเสียหายทางทรัพย์สินและร่างกายที่คุณก่อให้กับคู่กรณีในอุบัติเหตุที่คุณเป็นฝ่ายผิด ว่าประกันแบบใดจ่ายความเสียหายส่วนใด ขึ้นอยู่กับว่าความเสียหายเกิดกับยานพาหนะของใครและเกิดในสภาพใด
ประเด็นสำคัญ
- ประกันภัยภาคบังคับเป็นข้อบังคับ ส่วนประกันภัยชั้นหนึ่งเป็นแบบสมัครใจ และทั้งสองแบบไม่สามารถใช้แทนกันได้
- วงเงินคุ้มครองของประกันภัยภาคบังคับสำหรับปี 2026: ระดับเพดาน 400,000 TL และ 800,000 TL
- ความเสียหายอย่างการถูกขโมย ไฟไหม้ ลูกเห็บ และน้ำท่วม อยู่ในความคุ้มครองของประกันภัยชั้นหนึ่งเท่านั้น
- ประกันภัยภาคบังคับไม่จ่ายค่าเสียหายที่เกิดกับรถของคุณเอง คุณต้องมีประกันภัยชั้นหนึ่งหรือจ่ายเอง
- ค่าปรับสำหรับรถที่ไม่มีประกันภัย 1,246 TL ส่วนส่วนลดไม่มีประวัติเคลมเริ่มต้นที่ 30% เมื่อครบหนึ่งปี
สมัยที่ผมเริ่มต้นอาชีพนี้ คนที่มาที่สำนักงานประกันภัยครึ่งหนึ่งถามคำถามเดียวกัน: "ผมมีประกันภัยอยู่แล้ว ประกันชั้นหนึ่งนี่มันมีประโยชน์อะไร?" คำตอบไม่เคยเปลี่ยนมาสามสิบปี สิ่งที่เปลี่ยนมีเพียงวงเงินและเบี้ยประกัน ประกันสองแบบ คือประตูสองบานที่แยกจากกัน บานหนึ่งคุ้มครองคู่กรณี อีกบานคุ้มครองคุณ ด้านล่างนี้เราจะแยกแยะทีละขั้นตอนว่ากรมธรรม์แบบใดจ่ายความเสียหายส่วนใด ผ่านสถานการณ์จากชีวิตจริง
ความแตกต่างพื้นฐาน: ฝ่ายที่ได้รับความเสียหายเป็นฝ่ายที่ประกันภัยของเขาเข้ามาทำหน้าที่
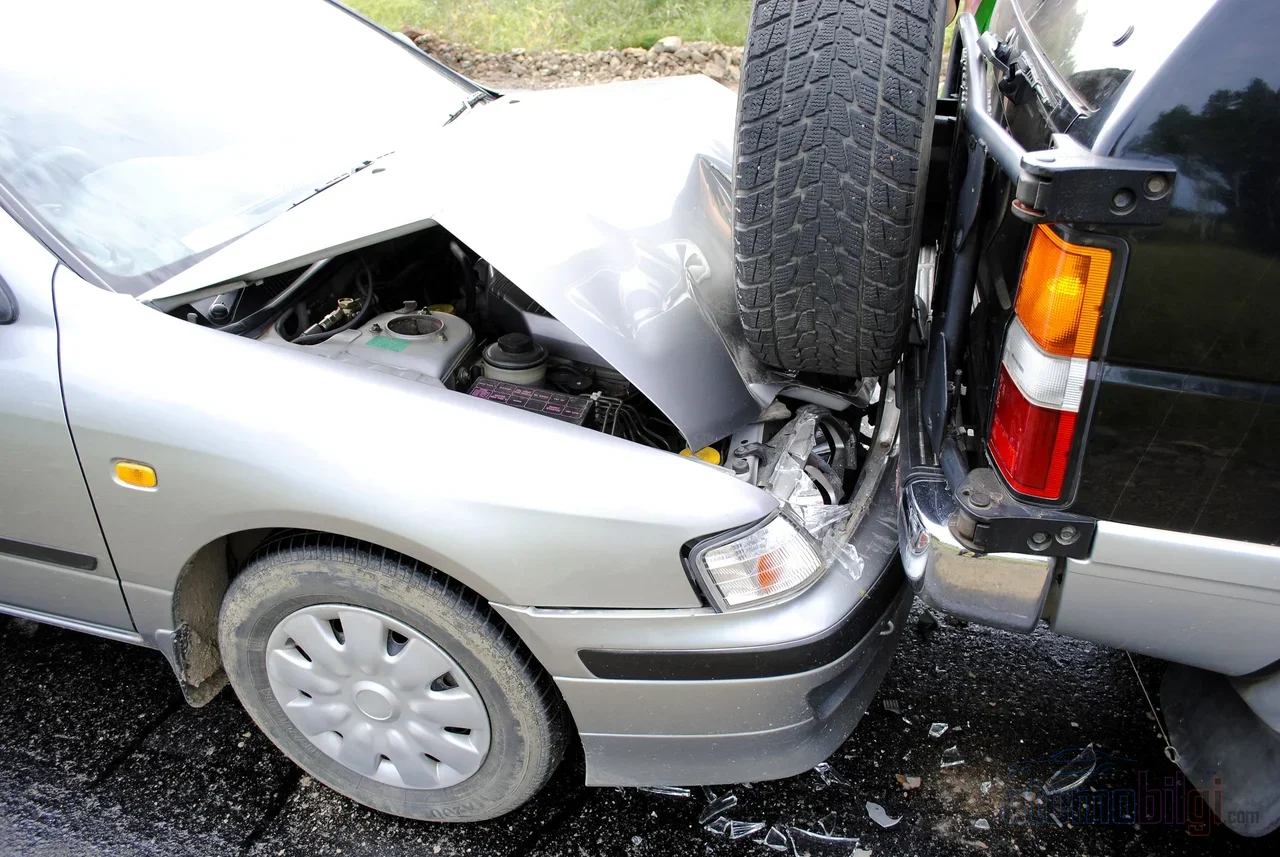
ประกันภาคบังคับเป็นกรมธรรม์ที่ต้องทำตามกฎหมายจราจรทางถนนหมายเลข 2918 จะจ่ายค่าเสียหายทางทรัพย์สินและร่างกายที่คุณก่อให้กับคู่กรณีในอุบัติเหตุที่คุณเป็นฝ่ายผิด ภายในขอบเขตวงเงินของกรมธรรม์ ส่วนประกันภัยชั้นหนึ่งคุ้มครองความเสียหายที่เกิดกับรถของคุณเอง และการทำหรือไม่ทำขึ้นอยู่กับดุลยพินิจของคุณ รถที่ไม่มีประกันภัยภาคบังคับไม่สามารถขึ้นถนนได้ แม้แต่การผ่านการตรวจสภาพยังทำไม่ได้เลย การไม่ทำประกันภัยชั้นหนึ่งไม่ใช่เรื่องผิดกฎหมาย แต่เป็นการตัดสินใจทางการเงิน
หลักการทำงานของกรมธรรม์ทั้งสองก็แตกต่างกัน เพดานวงเงินของประกันภัยภาคบังคับกำหนดโดยรัฐเป็นประจำทุกปี บริษัทประกันภัยไม่สามารถเกินเพดานนี้ได้ ส่วนประกันภัยชั้นหนึ่ง ผู้เอาประกันเป็นผู้กำหนดวงเงินสูงสุดเอง โดยวางโครงสร้างกรมธรรม์ตามงบประมาณและมูลค่ารถของตน เมื่อก่อนความแตกต่างนี้ดูไม่สำคัญเท่าไร แต่วันนี้ เนื่องจากความเสียหายของคู่กรณีสามารถเกินวงเงินได้ จุดแรกที่ประกันภัยชั้นหนึ่งสามารถเข้ามาทำหน้าที่ก็คือตรงนี้เอง
ยังมีเรื่องสภาพการเคลื่อนที่ของรถอีกด้วย ประกันภัยภาคบังคับมีผลเฉพาะกรณีเช่นอุบัติเหตุขณะวิ่งบนท้องถนนเท่านั้น จะไม่คุ้มครองความเสียหายที่เกิดขึ้นขณะรถจอดอยู่ ส่วนประกันภัยชั้นหนึ่งเข้ามาทำหน้าที่โดยไม่สนใจว่ารถกำลังเคลื่อนที่อยู่หรือจอดรอสัญญาณไฟ เมื่อคุณประสบอุบัติเหตุขณะจอดรถหรือขับขี่ใน traffic ประกันภัยชั้นหนึ่งสามารถชดเชยความเสียหายของคุณได้โดยไม่ต้องดูว่าใครเป็นฝ่ายผิด
| ประเด็น | ประกันภัยภาคบังคับ | ประกันภัยชั้นหนึ่ง | |
|---|---|---|---|
| ความบังคับ | บังคับตามกฎหมาย | สมัครใจ | |
| คุ้มครองอะไร | ความเสียหายของคู่กรณี | รถของคุณเอง | |
| ความเสียหายขณะจอดรถ | ไม่คุ้มครอง | คุ้มครอง | |
| การถูกขโมย ไฟไหม้ ลูกเห็บ | ไม่คุ้มครอง | คุ้มครอง | |
| วงเงินสูงสุด | กำหนดโดยรัฐเป็นประจำทุกปี | ผู้เอาประกันเป็นผู้กำหนด |
ใครจ่ายค่าเสียหายที่คุณก่อให้กับรถคันอื่น?
คุณชนรถคันที่อยู่ข้างหน้าและถูกตัดสินว่าผิด 100% ค่าเสียหายทั้งหมดจะได้รับการชดเชยจากประกันภัยการจราจรของฝ่ายที่ผิด ภายใต้ขีดจำกัดของกรมธรรม์ หากสัดส่วนความผิดแบ่งเป็นบางส่วน เช่น 75% หรือ 50% การชำระเงินก็จะทำตามสัดส่วนนั้น: หากคุณมีความผิด 50% คุณต้องจ่ายค่าเสียหายของฝ่ายตรงข้ามเพียงครึ่งหนึ่ง สามารถโต้แย้งอัตราความผิดได้ ภาพถ่ายของอุบัติเหตุและคำให้การของพยานมีประโยชน์ ณ จุดนี้
ประเด็นหลักจะปรากฏขึ้นเมื่อเกินขีดจำกัด หากค่าเสียหายของฝ่ายตรงข้ามเป็น 60,000 ลีรา และขีดจำกัดสูงสุดของประกันภัยการจราจรของคุณคือ 38,000 ลีรา ส่วนที่เหลือ 22,000 ลีรา ผู้ขับขี่ที่ผิดต้องจ่ายเอง บทบาทของ Kasko ตรงนี้เป็นรูปธรรม: ส่วนที่เกินขีดจำกัดของประกันภัยการจราจรสามารถรับชำระโดยกรมธรรม์ Kasko ได้ หากมีการเพิ่มความคุ้มครองความรับผิดทางการเงินโดยสมัครใจ (IMM) อย่างที่ชื่อบอก IMM คือการคุ้มครองความรับผิดทางการเงินเพิ่มเติมที่คุณเลือกซื้อเองโดยไม่บังคับ ขอเพิ่มเติมด้วยว่า คำเรียกร้องค่าชดเชยทางจิตใจอยู่นอกขอบเขตของประกันภัยการจราจร สำหรับคดีประเภทนี้ IMM คือสิ่งที่ควรพิจารณา
ความเสียหายต่อยานพาหนะของคุณเอง: ทำไมประกันภัยการจราจรจึงไม่เพียงพอ?
มาดูอุบัติเหตุเดียวกันจากฝั่งของคุณ: คุณชนรถคันหน้า ยานพาหนะทั้งสองคันได้รับความเสียหาย ประกันภัยการจราจรของคุณจ่ายค่าเสียหายของฝ่ายตรงข้าม ส่วนความเสียหายของรถคุณจะได้รับการชดเชยจากกระเป๋าของคุณเองหรือจาก Kasko กฎนี้ไม่เปลี่ยนแปลงไม่ว่าคุณจะเป็นฝ่ายผิดหรือไม่ก็ตาม ประกันภัยการจราจรจะไม่จ่ายค่าเสียหายของรถคุณเองในอุบัติเหตุที่คุณเป็นฝ่ายผิดไม่ว่ากรณีใด
ในอุบัติเหตุที่คุณไม่มีความผิด ค่าเสียหายของรถคุณจะได้รับการชดเชยโดยประกันภัยการจราจรของฝ่ายตรงข้าม นั่นคือความคิดที่ว่า "ฉันมี Kasko ไม่ว่าฝ่ายตรงข้ามจะจ่ายหรือไม่ก็ตาม" ทำงานได้ถูกต้องในสถานการณ์นี้ แต่เมื่อความผิดเป็นของคุณ กรมธรรม์นั้นก็ไม่มีทางมาเกี่ยวข้องกับคุณได้เลย ส่วน Kasko สามารถเข้ามาทำหน้าที่ได้โดยไม่ขึ้นกับสมดุลของความผิด จึงยังคงเป็นวิธีที่ตรงที่สุดในการซ่อมแซมรถที่เสียหายของคุณอย่างรวดเร็ว
กรณีที่ประกันภัยการจราจรไม่คุ้มครองแต่ Kasko สามารถคุ้มครองได้นั้นไม่ได้จำกัดเพียงเท่านี้:
- ความเสียหายของข้าวของเครื่องใช้ส่วนบุคคลภายในยานพาหนะ
- การถูกขโมยยานพาหนะและความเสียหายที่เกิดขึ้นระหว่างความพยายามลักทรัพย์
- ความเสียหายจากอัคคีภัย การปล้น และการก่อการร้าย
- การใช้เชื้อเพลิงผิดประเภท
- ความคุ้มครองอุบัติเหตุส่วนบุคคล รถยืมแทน และบริการช่วยเหลือบนท้องถนน
ยังมีทางเลือกอีกแบบหนึ่ง: ประกันภัยการจราจรเสริม ครอบคลุมเพียงบางส่วนจากความคุ้มครองของ Kasko เบี้ยประหยัดกว่าแต่ชดเชยความเสียหายได้เพียงบางส่วน ไม่สามารถทดแทน Kasko ได้ ควรมองว่าเป็นทางแก้ชั่วคราวสำหรับผู้ที่มีงบประมาณจำกัดจะเหมาะสมกว่า
หากรถถูกขโมย Kasko จ่ายหรือไม่?
จ่ายครับ เพราะการถูกขโมยเป็นหนึ่งในความคุ้มครองหลักของ Kasko หากไม่พบยานพาหนะภายใน 30 วัน มูลค่าตลาด ณ วันที่ถูกขโมยจะได้รับการชำระให้แก่ผู้เอาประกัน หากพบรถในสภาพเสียหาย ความเสียหายที่เกิดขึ้นจะได้รับการชดเชยภายใต้ความคุ้มครองของ Kasko ภายในขีดจำกัดของบริษัทประกันภัย นั่นคือหากขโมยขับรถไปครึ่งทางแล้วทิ้งไว้ ความเสียหายนั้นก็จะได้รับการชดเชยจากกรมธรรม์เช่นกัน
มีข้อยกเว้นหนึ่งข้อ: หากรถถูกขโมยโดยอ้างว่าเป็นการปฏิบัติหน้าที่ราชการหรือในนามตำรวจ Kasko จะไม่จ่าย ในส่วนของประกันภัยรถชน ยังไม่มีเหตุการณ์ลักษณะนี้รวมอยู่ ความเสียหายของรถที่ถูกขโมย ไม่ว่าใครจะผิดก็ตาม ไม่อยู่ในขอบเขตของประกันภัยภาคบังคับ ด้วยเหตุนี้ หลายปีที่ผมสรุปด้วยประโยคเดียวว่า: สำหรับรถทุกคันที่มีคุณค่าสำหรับคุณ ประกันภัยชั้นเดิม (kasko) ไม่ใช่เพียงผลิตภัณฑ์ประกันภัย แต่เป็นสิ่งจำเป็น
ลูกเห็บ ลูกฟาก และแผ่นดินไหว: สถานการณ์เป็นอย่างไรในเหตุการณ์ธรรมชาติ?
ความเสียหายที่เกิดจากภัยพิบัติทางธรรมชาติไม่รวมอยู่ในขอบเขตของประกันภัยรถชน หากมีลูกเห็บตกขณะจอดรถ หรือน้ำท่วมพัดพารถของคุณไป คุณไม่สามารถเรียกร้องจากประกันภัยภาคบังคับได้ ในด้านประกันภัยชั้นเดิม ลูกเห็บจะได้รับการคุ้มครองภายใต้ "ความคุ้มครองภัยธรรมชาติ" ความคุ้มครองนี้ไม่ได้จำกัดเพียงลูกเห็บ ภัยพิบัติอย่างน้ำท่วม น้ำท่วมขัง ฟ้าผ่า พายุ และดินถล่ม ก็อยู่ในความคุ้มครองของกรมธรรม์ประกันภัยชั้นเดิมแบบครอบคลุม
แต่อย่าลืมคำเตือนหนึ่งประการ: ประกันภัยชั้นเดิมทุกกรมธรรม์ไม่ได้ครอบคลุมภัยธรรมชาติทุกประเภทโดยอัตโนมัติ สำหรับความเสี่ยงบางอย่างเช่นแผ่นดินไหว อาจจำเป็นต้องมีความคุ้มครองเพิ่มเติมโดยทั่วไป ผมเน้นย้ำความสำคัญของการอ่านรายการความคุ้มครองเมื่อทำกรมธรรม์มากกว่าแต่ก่อนมาก; ขอบเขตของความคุ้มครองจะรู้ในวันทำกรมธรรม์ ไม่ใช่วันเกิดความเสียหาย คำถามที่ผมได้รับจากผู้อ่านบ่อยที่สุดประการหนึ่งคือ ส่วนลดไม่มีประวัติเคลมจะเสียหายหรือไม่เมื่อเกิดความเสียหายจากลูกเห็บ; ผลของความเสียหายประเภทนี้ซึ่งไม่ขึ้นอยู่กับความผิดต่อส่วนลด อาจแตกต่างกันตามนโยบายของบริษัทประกันภัย
ต้องทำอย่างไรหากคู่กรณีไม่มีประกันภัย?
หากคู่กรณีไม่มีประกันภัยและเป็นฝ่ายผิด เขาต้องรับผิดชอบค่าเสียหายทางวัตถุและร่างกายด้วยตนเองโดยตรง สามารถเรียกร้องค่าเสียหายจากผู้ขับขี่ที่ไม่มีประกันภัยเป็นรายบุคคล หรือยื่นคำร้องต่อกองทุนค้ำประกัน (Güvence Hesabı) ได้ ฝ่ายที่ไม่มีความผิด แม้รถของตนจะไม่มีประกันภัย ก็สามารถเรียกร้องค่าชดเชยความเสียหายทางร่างกายจากประกันภัยรถชนของคู่กรณีได้ หากจับป้ายทะเบียนรถที่ชนแล้วหนีไม่ได้ และคุณไม่มีประกันภัยชั้นเดิม คุณต้องจ่ายค่าเสียหายทางวัตถุจากกระเป๋าของคุณเอง; ในสถานการณ์นี้ ประกันภัยชั้นเดิมเป็นเกราะป้องกันเพียงชั้นเดียวที่คุ้มครองผู้เอาประกัน
บทลงโทษที่เจ้าของรถไร้ประกันภัยจะต้องจ่าย ณ ปี 2026 คือ 1,246 ลีรา ยังมีระเบียบใหม่เกี่ยวกับฝ่ายบริหารอีกด้วย: ตั้งแต่ 1 กันยายน 2026 เป็นต้นไป การแจ้งความเสียหายจะรับผ่านหมายเลขเดียว; หมายเลขนี้ซึ่งแสดงวิธีกำหนดเวลาที่ยื่นคำร้องคือ Alo 193 ควรติดตามการบังคับใช้จริง; แหล่งข้อมูลสำนักงานกฎหมายก็แนะนำให้ตรวจสอบยืนยันระเบียบนี้เช่นกัน
วงเงิน เบี้ยประกัน และส่วนลดไม่มีประวัติเคลม
วงเงินความคุ้มครองของประกันภัยรถชนภาคบังคับจะปรับปรุงทุกปี สำหรับปี 2026 (1 มกราคม 2026 - 31 ธันวาคม 2026) ระดับที่กำหนดคือ 400,000 ลีรา และ 800,000 ลีรา; ปีก่อนหน้าค่าเหล่านี้อยู่ที่ 300,000 ลีรา และ 600,000 ลีรา เมื่อวงเงินเพิ่มขึ้น ส่วนของความเสียหายขนาดใหญ่ของคู่กรณีที่สามารถชดเชยได้ด้วยกรมธรรม์ก็เพิ่มขึ้น; แต่ความเสี่ยงที่วงเงินไม่เพียงพอไม่เคยเป็นศูนย์
ปัจจัยที่กำหนดเบี้ยประกันชั้นเดิมมีมากกว่านิ้วมือข้างหนึ่ง: ลักษณะของรถ ประวัติผู้ขับขี่ ความคุ้มครองเพิ่มเติมที่เพิ่มในกรมธรรม์ การยกเว้น ประวัติความเสียหาย และอุปกรณ์เสริมที่ติดตั้งภายหลัง คำเตือนเรื่องอุปกรณ์เสริม: การไม่แจ้งแจ็กเก็ตและอุปกรณ์ที่ติดตั้งเพิ่มภายหลัง อาจสร้างปัญหาในวันเกิดความเสียหายได้ คะแนนปรับที่ผูกกับใบขับขี่ก็ถูกนำมาคิดในการคำนวณเบี้ยประกันด้วย คะแนนสูงหมายถึงเบี้ยประกันสูง
ส่วนลดไม่มีประวัติความเสียหายคือรายการที่ถูกพูดถึงมากที่สุดเรื่องหนึ่งของเบี้ยประกัน ปีแรกที่ไม่มีความเสียหายได้ส่วนลด 30% ปีที่สองได้ 40% ทุกปีที่สะอาดจะขยับขึ้นหนึ่งระดับ สูงสุดถึง 50% ในบางระบบ การรวมส่วนลดประกันภัยภาคบังคับกับประกันภัยชั้นดีไว้ด้วยกัน อาจลดได้ถึง 60% มีรายละเอียดสองข้อที่ต้องระวัง กรมธรรม์ประกันภัยชั้นดีจะต่ออายุหลังจากวันที่ออกครั้งแรกครบ 1 ปีเต็ม และการพลาดวันครบกำหนดจะทำให้ส่วนลดของคุณตกอยู่ในความเสี่ยง นอกจากนี้ ส่วนลดไม่มีประวัติความเสียหายของประกันภัยชั้นดีจะสิ้นสุดเมื่อรถถูกขาย และจะดำเนินต่อเมื่อซื้อรถใหม่ แต่ส่วนลดในประกันภัยภาคบังคับจะคงอยู่ต่อไปแม้รถถูกขายแล้ว ว่าความเสียหายหนึ่งครั้งจะทำให้ระดับส่วนลดหายไปทั้งหมดหรือไม่ ขึ้นอยู่กับนโยบายของแต่ละบริษัท บางกรณีสิทธิ์ส่วนลดในปีถัดไปก็ไม่ได้ถูกลบล้างทั้งหมดด้วยความเสียหายเพียงครั้งเดียว
จะเลือกอย่างไรให้เหมาะกับโปรไฟล์ความเสี่ยงของคุณเอง?
มีคำถามหนึ่งที่หมุนเวียนอยู่ในฟอรัมมาหลายปีแล้ว ถ้าประกันภัยชั้นดีคุ้มครองทั้งรถของผมเองและคู่กรณีผ่านความรับผิดทางการเงิน แล้วทำไมประกันภัยภาคบังคับถึงต้องบังคับ? แต่มุมมองฝ่ายตรงข้ามก็ชัดเจน ทั้งสองนี้เป็นประกันภัยคนละแบบที่ไม่เกี่ยวข้องกันโดยพื้นฐาน ประกันภาคบังคับถูกบังคับใช้เพื่อคุ้มครองบุคคลที่สามและทรัพย์สินของรัฐ ความเห็นของผมคือ การมองทั้งสองเป็นคู่แข่งกันคือการพลาดแก่นแท้ของเรื่องนี้ ประกันภาคบังคับคือเพดานขั้นต่ำตามกฎหมายสำหรับคุณ ส่วนประกันภัยชั้นดีคือการตัดสินใจว่าคุณจะวางรถของตัวเองไว้ตรงไหนเหนือเส้นนั้น
ในความเห็นผม เกณฑ์ในทางปฏิบัติมีสามข้อ ข้อแรกคือมูลค่าของรถ ถ้ามูลค่าตลาดของรถเป็นจำนวนที่มีความหมายสำหรับคุณ ประกันภัยชั้นดีจะคุ้มค่าตัวตั้งแต่ความเสียหายครั้งแรก ข้อที่สองคือรูปแบบการใช้งาน ถ้าคุณขับระยะไกลในการจราจรหนาแน่น การกระจายความเสี่ยงย่อมไม่เป็นผลดีต่อคุณ ข้อที่สามคือความเสี่ยงจำนวนเงินเกินวงเงินคุ้มครองคู่กรณี การเพิ่มความรับผิดทางการเงินเข้ากับประกันภัยชั้นดี เป็นประกันที่ถูกที่สุดที่จำกัดจำนวนเงินที่คุณต้องจ่ายจากกระเป๋าตัวเองในอุบัติเหตุร้ายแรง ในปี 2026 ยังมีสิ่งที่เจ้าของรถไฟฟ้าต้องเพิ่มเข้าไปในรายการอีกด้วย ความเสียหายของแบตเตอรี่ ความเสียหายที่อาจเกิดขึ้นที่สถานีชาร์จ การโจรกรรมสายไฟและอุปกรณ์เชื่อมต่อ และความคุ้มครองเครื่องชาร์จแบบติดบ้าน (Wallbox) รายการเฉพาะสำหรับรถไฟฟ้าเหล่านี้ กำลังกลายเป็นมาตรฐานในกรมธรรม์มากขึ้นเรื่อยๆ
สรุปของสรุปคือ ประกันภาคบังคับจ่ายค่าความเสียหายของคู่กรณี หากคุณเป็นฝ่ายผิดและอยู่ภายในวงเงิน ส่วนรถของคุณเอง การถูกขโมย ลูกเห็บ น้ำท่วม และความเสียหายขณะจอด เป็นเรื่องระหว่างคุณกับประกันภัยชั้นดี การทำทั้งสองอย่างไม่ใช่เรื่องฟุ่มเฟือย การทำอย่างหนึ่งแล้วข้ามอีกอย่าง คือการตัดสินใจที่มีคำตอบแพงที่สุดในวันเกิดความเสียหาย
แหล่งอ้างอิง
- วงเงินคุ้มครองสำหรับช่วงวันที่ 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- ความแตกต่างระหว่างประกันภัยชั้นดีกับประกันภัยภาคบังคับคืออะไร? - Sigortam.net
- ประกันภัยชั้นดีกับประกันภัยภาคบังคับต่างกันอย่างไร? - Fiba Sigorta
- ความแตกต่างพื้นฐานระหว่างประกันภัยชั้นดีกับประกันภัยภาคบังคับคืออะไร? - Magdeburger
- ความแตกต่างระหว่างประกันภัยภาคบังคับกับประกันภัยชั้นดี - HDI Sigorta
- ประกันภัยรถยนต์ภาคบังคับครอบคลุมอะไรบ้าง วงเงินปี 2026 เท่าไร? - Sigortam.net
- กรณีรถถูกขโมย ประกันภัยชั้นเดิมคุ้มครองความเสียหายหรือไม่? - Sigortam.net
- ประกันภัยชั้นเดิมคุ้มครองความเสียหายจากลูกเห็บหรือไม่? - Aksigorta
- ประกันภัยชั้นเดิม - Allianz Türkiye
- ภัยพิบัติธรรมชาติ ประกันภัยชั้นเดิมคุ้มครองความเสียหายของรถหรือไม่? - Sompo Sigorta
- เกิดอุบัติเหตุแล้วไม่มีประกันภัยรถยนต์ภาคบังคับจะเป็นอย่างไร? - Supersigortam
- เกิดอุบัติเหตุขณะไม่มีประกันภัยรถยนต์ภาคบังคับควรทำอย่างไร? - Minval Hukuk
- ค่าชดเชยประกันภัยรถยนต์ภาคบังคับ: การเรียกร้องค่าเสียหายจากคู่กรณี - Sunay Yıldırım
- ปัจจัยที่ส่งผลต่อเบี้ยประกันภัยชั้นเดิม - Fiba Sigorta
- ส่วนลดไม่มีประวัติเคลมคืออะไร? สูญเสียเมื่อใด? - Türkiye Sigorta
- แนวโน้มใหม่ของประกันภัยชั้นเดิมในปี 2026 - Ideal Sigorta
- ประกันภัยรถยนต์ภาคบังคับ vs ประกันภัยชั้นเดิม - Ekşi Sözlük