Kasko hay Trafik Sigortası? - no, careful: Vietnamese translation: Kasko hay Trafik Sigortası? - wait, "hay" is not Vietnamese. Correct: "hay là". Kasko hay Trafik Sigortası: Trường hợp nào thì loại nào chi trả?
Chia sẻ trang này
Kasko là loại bảo hiểm tự nguyện, chi trả cho những thiệt hại xảy ra trên chính xe của người được bảo hiểm; còn bảo hiểm bắt buộc trách nhiệm dân sự (trafik sigortası) là loại bảo hiểm bắt buộc theo luật, chi trả cho những thiệt hại vật chất và thân thể mà bạn gây ra cho bên kia trong vụ tai nạn mà bạn có lỗi. Loại bảo hiểm nào chi trả thiệt hại nào sẽ phụ thuộc vào việc xe của ai bị hư hại và trong điều kiện nào thiệt hại xảy ra.
Điểm nổi bật
- Bảo hiểm trách nhiệm dân sự là bắt buộc; kasko là tự nguyện và hai loại không thể thay thế cho nhau.
- Hạn mức bảo hiểm của bảo hiểm trách nhiệm dân sự kỳ 2026: Các mức 400.000 TL và 800.000 TL.
- Những thiệt hại như bị trộm, cháy, mưa đá và lũ lụt chỉ nằm trong phạm vi bảo hiểm kasko.
- Bảo hiểm trách nhiệm dân sự không chi trả thiệt hại trên xe của bạn; kasko hoặc chính bạn sẽ trả.
- Tiền phạt xe không có bảo hiểm là 1.246 TL; giảm giá không tai nạn bắt đầu từ 30% sau năm đầu tiên.
Ngày tôi mới vào nghề, một nửa số khách hàng đến văn phòng bảo hiểm đều hỏi cùng một câu: "Tôi đã có bảo hiểm rồi, thì kasko này để làm gì?" Suốt ba mươi năm câu trả lời vẫn không đổi; thứ thay đổi chỉ là các hạn mức và phí bảo hiểm. Hai loại bảo hiểm là hai cánh cửa riêng biệt. Một cánh cửa bảo vệ bên kia, cánh còn lại bảo vệ bạn. Dưới đây, chúng ta sẽ từng bước phân loại loại hợp đồng bảo hiểm nào chi trả thiệt hại nào qua các tình huống thực tế.
Khác biệt cơ bản: Bảo hiểm của ai bị thiệt hại thì được kích hoạt
Bảo hiểm trách nhiệm dân sự bắt buộc là loại hợp đồng bắt buộc phải có theo Luật Giao thông đường bộ số 2918. Nó chi trả những thiệt hại vật chất và thân thể mà bạn gây ra cho bên kia trong vụ tai nạn mà bạn có lỗi, trong phạm vi hạn mức của hợp đồng. Còn kasko bảo vệ những thiệt hại trên chính xe của bạn và việc mua hay không tùy thuộc vào bạn. Xe không có bảo hiểm trách nhiệm dân sự không được lưu thông trên đường; thậm chí không thể qua kiểm định kỹ thuật định kỳ. Việc không mua kasko không phải là vi phạm pháp luật, mà là một lựa chọn mang tính tài chính.
Cơ chế hoạt động của hai hợp đồng cũng khác nhau. Hạn mức tối đa của bảo hiểm trách nhiệm dân sự do nhà nước quy định hàng năm; các công ty bảo hiểm không được vượt quá mức trần này. Trong bảo hiểm vật chất, người được bảo hiểm tự quyết định mức trần, xây dựng hợp đồng theo ngân sách và giá trị xe của mình. Trước đây sự khác biệt này có vẻ không quan trọng lắm; nhưng ngày nay, khi thiệt hại của bên kia có thể vượt quá hạn mức, đây chính là lĩnh vực đầu tiên mà kasko có thể phát huy tác dụng.
Còn có vấn đề về trạng thái di chuyển nữa. Bảo hiểm trách nhiệm dân sự chỉ có hiệu lực trong những trường hợp như tai nạn xảy ra khi xe đang di chuyển; nó không chi trả những thiệt hại xảy ra khi xe đang đỗ. Kasko phát huy tác dụng bất kể xe đang di chuyển hay đang chờ đèn tín hiệu. Khi bạn gặp tai nạn lúc xe đang đỗ hoặc đang di chuyển trong giao thông, kasko có thể chi trả thiệt hại của bạn mà không cần biết ai có lỗi.
| Chủ đề | Bảo hiểm trách nhiệm dân sự | Kasko | |
|---|---|---|---|
| Tính bắt buộc | Bắt buộc theo luật | Tự nguyện | |
| Bảo vệ điều gì | Thiệt hại của bên kia | Xe của chính bạn | |
| Thiệt hại khi xe đang đỗ | Không chi trả | Có chi trả | |
| Trộm cắp, cháy, mưa đá | Không chi trả | Có chi trả | |
| Hạn mức tối đa | Nhà nước quy định hàng năm | Người được bảo hiểm quyết định |
Ai Chi Trả Thiệt Hại Bạn Gây Ra Cho Xe Bên Kia?
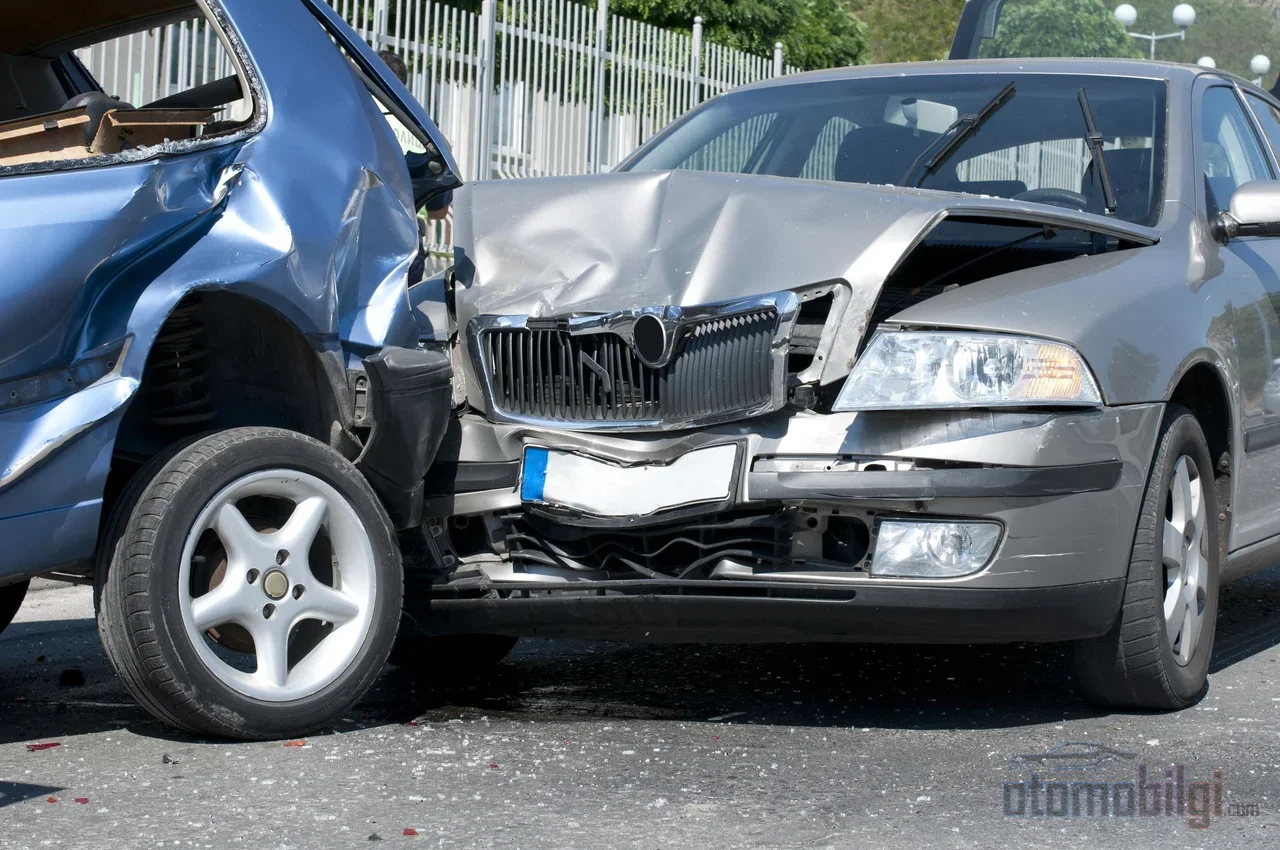
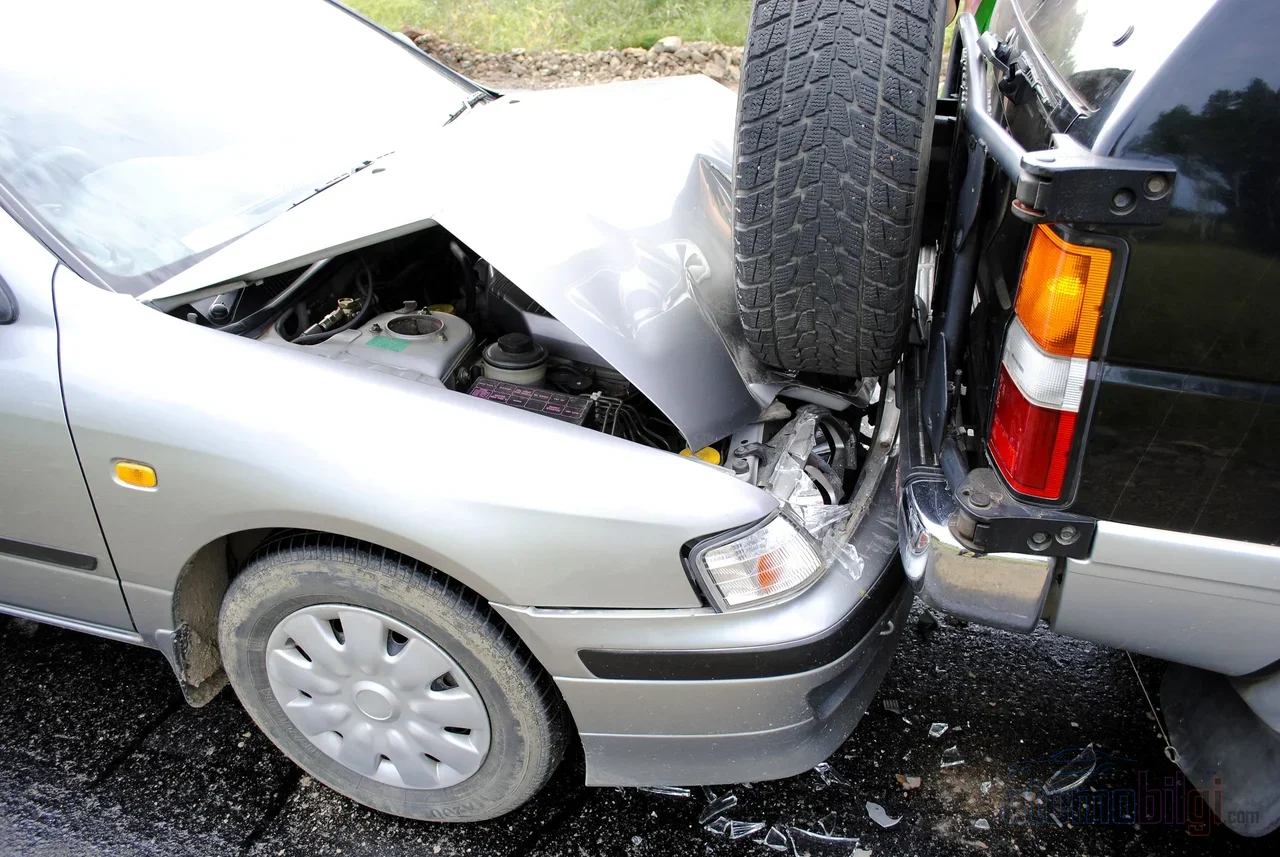
Bạn đã tông vào xe phía sau và bị kết luận 100% có lỗi. Toàn bộ thiệt hại được bồi thường từ bảo hiểm giao thông của bên có lỗi, trong giới hạn hợp đồng bảo hiểm. Nếu tỷ lệ lỗi được phân chia một phần như 75% hoặc 50%, khoản bồi thường cũng được thực hiện theo tỷ lệ đó: Nếu bạn có 50% lỗi, bạn sẽ trả một nửa thiệt hại của bên kia. Có thể khiếu nại về tỷ lệ lỗi; hình ảnh tai nạn và lời khai của nhân chứng sẽ có ích tại thời điểm này.
Vấn đề thực sự xuất hiện khi vượt quá giới hạn bảo hiểm. Nếu thiệt hại của bên kia là 60.000 TL và giới hạn trên của bảo hiểm giao thông của bạn là 38.000 TL, thì 22.000 TL còn lại người lái xe có lỗi sẽ tự trả. Đóng góp của bảo hiểm thân vỏ ở đây là cụ thể: phần vượt quá giới hạn của bảo hiểm giao thông có thể được bảo hiểm thân vỏ đảm nhận nếu đã thêm điều khoản Trách nhiệm Tài chính Tự nguyện (İMM). Như tên gọi của nó, İMM là một lớp bảo vệ trách nhiệm tài chính bổ sung mà bạn tự chọn mua, không bắt buộc. Cũng cần thêm rằng các yêu cầu bồi thường thiệt hại tinh thần nằm ngoài phạm vi của bảo hiểm giao thông; đối với những vụ kiện kiểu này, İMM là lĩnh vực cần được cân nhắc.
Thiệt hại trên xe của chính bạn: Tại sao Bảo hiểm Giao thông lại không đủ?
Hãy nhìn cùng một vụ tai nạn từ phía bạn: bạn đâm vào xe phía sau, cả hai xe đều bị hư hỏng. Bảo hiểm giao thông của bạn trả thiệt hại cho bên kia; thiệt hại trên xe của bạn hoặc do túi tiền của bạn hoặc do bảo hiểm thân vỏ chi trả. Quy tắc này không thay đổi dù bạn có phải là bên có lỗi hay không. Bảo hiểm giao thông không bao giờ trả thiệt hại trên xe của chính bạn trong vụ tai nạn mà bạn có lỗi, dù trong bất kỳ trường hợp nào.
Trong vụ tai nạn mà bạn không có lỗi, thiệt hại trên xe của bạn được bảo hiểm giao thông của bên kia chi trả. Nghĩa là suy nghĩ "tôi có bảo hiểm thân vỏ, bên kia trả hay không cũng được" hoạt động đúng trong kịch bản này; nhưng khi bạn là bên có lỗi, hợp đồng bảo hiểm đó sẽ không bao giờ có giá trị đối với bạn. Vì bảo hiểm thân vỏ có thể được kích hoạt độc lập với cân bằng lỗi, nó vẫn là con đường trực tiếp nhất để nhanh chóng sửa chữa xe bị hư hỏng của bạn.
Những trường hợp không được bảo hiểm giao thông chi trả nhưng bảo hiểm thân vỏ có thể chi trả không chỉ giới hạn ở điều này:
- Thiệt hại của đồ đạc cá nhân bên trong xe
- Việc xe bị đánh cắp và thiệt hại xảy ra trong quá trình trộm cắp
- Thiệt hại do cháy nổ, cướp tài sản và khủng bố
- Sử dụng nhầm loại nhiên liệu
- Điều khoản tai nạn cá nhân, phương tiện thay thế và dịch vụ cứu hộ đường bộ
Còn có một lựa chọn trung gian: bảo hiểm giao thông bổ sung. Nó chỉ bao gồm một số ít điều khoản của bảo hiểm thân vỏ, phí bảo hiểm rẻ hơn nhưng chỉ chi trả một phần thiệt hại. Nó không thay thế được bảo hiểm thân vỏ; thân thiện hơn khi được xem là một giải pháp tạm thời cho người có ngân sách hạn chế.
Nếu Xe bị Đánh cắp, Bảo hiểm Thân vỏ có Chi trả không?
Có chi trả; vì trộm cắp là một trong những quyền lợi chính của bảo hiểm vật chất (kasko). Nếu xe không được tìm thấy trong vòng 30 ngày, giá trị thị trường của xe tại ngày bị đánh cắp sẽ được trả cho người được bảo hiểm. Trong trường hợp xe được tìm thấy nhưng bị hư hỏng, thiệt hại phát sinh được chi trả trong phạm vi bảo hiểm thân vỏ theo giới hạn của công ty bảo hiểm. Nghĩa là nếu kẻ trộm lái xe đi được nửa đường rồi bỏ lại, thiệt hại đó cũng được chi trả từ hợp đồng bảo hiểm.
Có một ngoại lệ: nếu chiếc xe bị đánh cắp dưới danh nghĩa công vụ hoặc cảnh sát, bảo hiểm thân vỏ sẽ không chi trả. Về phía bảo hiểm giao thông thì kịch bản này không tồn tại; thiệt hại của xe bị đánh cắp, bất kể ai có lỗi, không thuộc phạm vi của bảo hiểm bắt buộc. Vì thế nhiều năm nay tôi chỉ tóm tắt bằng một câu: với mọi xe có giá trị ý nghĩa đối với bạn, bảo hiểm vật chất (kasko) không phải là một sản phẩm bảo hiểm mà là một sự cần thiết.
Mưa đá, Mưa lớn và Động đất: Tình hình Thế nào khi Gặp Thiên tai?
Những thiệt hại do thiên tai gây ra không nằm trong phạm vi bảo hiểm giao thông. Nếu đang đỗ xe mà mưa đá rơi xuống, hoặc lũ cuốn trôi xe của bạn, bạn không thể trông chờ vào bảo hiểm bắt buộc. Về phía bảo hiểm vật chất, thiệt hại do mưa đá được chi trả theo phạm vi "Bảo hiểm Thiên tai"; phạm vi bảo hiểm này không giới hạn ở mưa đá. Các thảm họa như lũ lụt, ngập nước, sét đánh, bão tố và sạt lở đất cũng được bảo hiểm trong các hợp đồng bảo hiểm vật chất mở rộng.
Tuy nhiên đừng bỏ qua một lời cảnh báo: không phải bảo hiểm vật chất nào cũng tự động bao phủ mọi loại thiên tai. Với một số rủi ro như động đất, thường có thể cần phạm vi bảo hiểm bổ sung. Tôi nhấn mạnh tầm quan trọng của việc đọc danh sách phạm vi bảo hiểm khi ký hợp đồng nhiều hơn trước đây rất nhiều; giới hạn của phạm vi bảo hiểm được biết đến vào ngày có tổn thất chứ không phải ngày ký hợp đồng. Việc giảm giá không tổn thất có bị mất đi hay không khi có thiệt hại do mưa đá cũng là một trong những câu hỏi tôi thường nhận được nhất từ độc giả; tác động của những tổn thất không liên quan đến lỗi như vậy lên việc giảm giá có thể thay đổi tùy theo cách áp dụng của công ty bảo hiểm.
Phải Làm gì nếu Bên Đối diện Không Có Bảo hiểm?
Nếu bên đối diện không có bảo hiểm và có lỗi, bên đó phải trực tiếp chi trả các chi phí thiệt hại vật chất và thiệt hại về thân thể. Thiệt hại có thể được yêu cầu trực tiếp từ người lái xe không bảo hiểm hoặc có thể liên hệ Quỹ Bảo đảm. Bên không có lỗi, ngay cả khi xe của mình không có bảo hiểm, vẫn có thể yêu cầu bồi thường thiệt hại về thân thể từ bảo hiểm giao thông của bên kia. Nếu không thể xác định được biển số xe gây tai nạn rồi bỏ chạy và bạn không có bảo hiểm vật chất, thiệt hại vật chất đáng tiếc là bạn phải tự trả từ túi của mình; trong kịch bản này bảo hiểm vật chất là lớp bảo vệ duy nhất cho người được bảo hiểm.
Mức phạt mà chủ xe không bảo hiểm phải trả tính đến năm 2026 là 1.246 TL. Còn một quy định mới liên quan đến khía cạnh hành chính: từ ngày 1 tháng 9 năm 2026, các thông báo tổn thất sẽ được tiếp nhận qua một đầu số duy nhất; con số này cho thấy thời điểm yêu cầu sẽ được cố định như thế nào là Alo 193. Nên theo dõi việc triển khai áp dụng thực tế; các nguồn tư vấn pháp lý cũng khuyến nghị xác minh đối với quy định này.
Giới hạn, Phí và Giảm giá Không Tổn thất
Giới hạn bảo hiểm của bảo hiểm giao thông bắt buộc được cập nhật hàng năm. Mức được xác định cho kỳ 2026 (1 tháng 1 năm 2026 - 31 tháng 12 năm 2026) là 400.000 TL và 800.000 TL; năm trước các giá trị này là 300.000 TL và 600.000 TL. Khi giới hạn tăng lên, phần thiệt hại lớn của bên đối diện có thể được chi trả bằng hợp đồng bảo hiểm cũng tăng lên; nhưng rủi ro vượt giới hạn không bao giờ được đặt về bằng không.
Các yếu tố quyết định phí bảo hiểm vật chất thì nhiều hơn đếm trên các ngón tay của một bàn tay: đặc điểm của xe, lịch sử lái xe, các phạm vi bảo hiểm được thêm vào hợp đồng, các khoản miễn thường, tổn thất trong quá khứ và phụ kiện lắp thêm sau này. Một lời cảnh báo về phụ kiện: việc không khai báo các phụ kiện được lắp thêm sau có thể gây rắc rối vào ngày xảy ra tổn thất. Điểm phạt gắn với giấy phép lái xe cũng được tính vào phí bảo hiểm; điểm càng cao thì phí bảo hiểm càng cao.
Chiết khấu không tổn thất là khoản mục được nhắc đến nhiều nhất của phí bảo hiểm. Sau năm đầu không tổn thất là 30%, sau năm thứ hai là 40%; mỗi năm sạch bóng tổn thất sẽ tăng thêm một bậc, lên tới 50%; trong một số trường hợp, với mức chiết khấu bao gồm cả bảo hiểm trách nhiệm dân sự và bảo hiểm thân vỏ, mức giảm có thể lên tới 60%. Cần lưu ý hai chi tiết: hợp đồng bảo hiểm thân vỏ được gia hạn đúng 1 năm sau ngày phát hành đầu tiên, và việc bỏ lỡ ngày hết hạn sẽ khiến chiết khấu của bạn bị rủi ro. Ngoài ra, chiết khấu không tổn thất của bảo hiểm thân vỏ kết thúc khi xe được bán và tiếp tục khi mua xe mới; còn chiết khấu trong bảo hiểm trách nhiệm dân sự thì vẫn tiếp tục sau khi xe được bán. Việc một tổn thất có khiến bạn mất hoàn toàn bậc chiết khấu hay không tùy thuộc vào chính sách của từng công ty; cũng có những trường hợp quyền chiết khấu trong các năm sau không bị xóa sạch hoàn toàn chỉ vì một tổn thất.
Làm thế nào để lựa chọn theo hồ sơ rủi ro của bạn?
Một trong những câu hỏi đã lan truyền trên các diễn đàn suốt nhiều năm: nếu bảo hiểm thân vỏ bảo vệ cả xe của tôi lẫn bên đối diện thông qua bảo hiểm trách nhiệm dân sự vượt giới hạn, thì tại sao bảo hiểm trách nhiệm dân sự lại bắt buộc? Quan điểm trái chiều cũng rõ ràng: đây về bản chất là hai loại bảo hiểm hoàn toàn khác nhau; bảo hiểm trách nhiệm dân sự được bắt buộc nhằm bảo vệ bên thứ ba và tài sản nhà nước. Ý kiến của tôi là: xem hai loại này như đối thủ của nhau là bỏ qua bản chất vấn đề. Bảo hiểm trách nhiệm dân sự đối với bạn là mức sàn pháp lý; còn bảo hiểm thân vỏ là quyết định về việc bạn đặt chiếc xe của mình ở đâu trên mức sàn đó.
Theo tôi, có ba tiêu chí thực tế. Thứ nhất là giá trị của xe: nếu giá trị thị trường của xe là một con số đáng kể với bạn, bảo hiểm thân vỏ sẽ tự hoàn vốn ngay ở lần tổn thất đầu tiên. Thứ hai là cách sử dụng xe: nếu bạn di chuyển quãng đường dài trong giao thông đông đúc thì cơ cấu rủi ro không có lợi cho bạn. Thứ ba là rủi ro bên đối diện vượt giới hạn: thêm bảo hiểm trách nhiệm dân sự vượt giới hạn vào bảo hiểm thân vỏ là bảo hiểm rẻ nhất giúp giới hạn số tiền bạn phải bỏ ra trong một vụ tai nạn nghiêm trọng. Năm 2026, chủ xe điện cũng có những khoản cần bổ sung vào danh sách: tổn thất pin, các tổn thất có thể xảy ra tại trạm sạc, trộm cắp cáp và thiết bị kết nối, phạm vi bảo vệ bộ sạc gia đình (Wallbox). Những khoản mục đặc thù cho xe điện này đang dần trở thành tiêu chuẩn trong các hợp đồng bảo hiểm.
Tóm tắt của bản tóm tắt: bảo hiểm trách nhiệm dân sự chi trả tổn thất của bên đối diện nếu bạn có lỗi và trong phạm vi giới hạn. Xe của bạn, chuyện bị đánh cắp, mưa đá, lũ lụt và tổn thất khi đỗ xe là vấn đề giữa bạn và bảo hiểm thân vỏ. Mua cả hai không phải là sự xa xỉ; mua loại này rồi bỏ qua loại kia là quyết định có cái giá đắt nhất vào ngày xảy ra tổn thất.
Nguồn tham khảo
- Giới hạn phạm vi bảo vệ giai đoạn 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- Sự khác biệt giữa bảo hiểm thân vỏ và bảo hiểm trách nhiệm dân sự là gì? - Sigortam.net
- Bảo hiểm thân vỏ khác bảo hiểm trách nhiệm dân sự như thế nào? - Fiba Sigorta
- Những khác biệt cơ bản giữa bảo hiểm thân vỏ và bảo hiểm trách nhiệm dân sự là gì? - Magdeburger
- Sự khác biệt giữa bảo hiểm trách nhiệm dân sự và bảo hiểm thân vỏ - HDI Sigorta
- Bảo hiểm trách nhiệm dân sự bồi thường những gì, hạn mức 2026 là bao nhiêu? - Sigortam.net
- Khi xe bị đánh cắp, bảo hiểm vật chất (Kasko) có chi trả tổn thất không? - Sigortam.net
- Kasko có chi trả tổn thất do mưa đá không? - Aksigorta
- Bảo hiểm vật chất (Kasko) - Allianz Türkiye
- Khi thiên tai xảy ra, Kasko có chi trả tổn thất cho xe không? - Sompo Sigorta
- Nếu gặp tai nạn mà không có bảo hiểm trách nhiệm dân sự thì sao? - Supersigortam
- Cần làm gì khi gặp tai nạn mà không có bảo hiểm trách nhiệm dân sự? - Minval Hukuk
- Bồi thường bảo hiểm trách nhiệm dân sự: nhận tổn thất từ bên gây tai nạn - Sunay Yıldırım
- Các yếu tố ảnh hưởng đến phí bảo hiểm Kasko - Fiba Sigorta
- Giảm giá không tổn thất là gì? Khi nào bị mất? - Türkiye Sigorta
- Xu hướng mới trong bảo hiểm Kasko năm 2026 - Ideal Sigorta
- bảo hiểm trách nhiệm dân sự vs kasko - Ekşi Sözlük