Rücu Là Gì? Những Trường Hợp Công Ty Bảo Hiểm Có Thể Đòi Lại Tiền Từ Bạn
Sau tai nạn, thiệt hại của bên kia được bảo hiểm chi trả, hồ sơ được đóng lại và mọi người đều thở phào. Cho đến khi nhận được thông báo cưỡng chế gửi qua bưu điện. Công ty bảo hiểm có thể yêu cầu lại khoản bồi thường đã chi trả từ chủ phương tiện hoặc người lái xe nếu các điều kiện đã phát sinh; cơ chế này có tên là truy đòi, bản chất của nó là nguyên tắc thế quyền. Là người theo dõi ngành này hơn ba mươi năm, tôi nói thế này: hiểu về truy đòi trước khi tai nạn xảy ra chứ không phải sau đó thì rẻ hơn rất nhiều.
Truy đòi là gì, cơ sở pháp lý của nó là gì?
Truy đòi là việc công ty bảo hiểm yêu cầu lại từ người có trách nhiệm pháp lý khoản bồi thường đã trả cho bên bị thiệt hại hoặc trực tiếp cho người được bảo hiểm. Nền tảng của nó là nguyên tắc thế quyền: ngay khi người bảo hiểm thanh toán đầy đủ khoản bồi thường, họ thay thế vị trí của người được bảo hiểm và thừa hưởng các quyền của người đó. Nói cách khác, công ty đã nhận chuyển nhượng quyền yêu cầu của bên bị thiệt hại đối với bên có trách nhiệm, tương ứng với số tiền đã chi trả.
Để quyền truy đòi phát sinh, bốn điều kiện phải cùng tồn tại: thiệt hại đã thực sự được thanh toán, bên có trách nhiệm chính đã được xác định, hợp đồng bảo hiểm còn hiệu lực và lỗi của bên có trách nhiệm đã được ghi nhận bằng tài liệu. Không phải mọi khoản thanh toán đều tự động tạo ra quyền truy đòi; trong những trường hợp không xác định được bên có trách nhiệm, chẳng hạn hồ sơ cháy nổ hoặc trộm cắp do sự bất cẩn, người bảo hiểm cũng không có địa chỉ nào để quay lại đòi tiền.
Làm rõ một điểm ngay từ đầu: truy đòi không chỉ dành riêng cho thế giới bảo hiểm trách nhiệm dân sự và bảo hiểm thân vỏ. Cơ chế tương tự cũng có thể vận hành trong bảo hiểm y tế, cháy nổ, vận tải, nhà ở, tai nạn cá nhân và trách nhiệm. Nhưng nơi nó chạm vào cuộc sống thường nhật nhiều nhất, dĩ nhiên là các tai nạn giao thông đường bộ.
Điểm nổi bật
- Chỉ riêng việc người lái xe uống rượu bia không đủ để tạo cho người bảo hiểm quyền truy đòi; phải tìm thấy mối quan hệ nhân quả giữa rượu bia và tai nạn.
- Lái xe không bằng lái là căn cứ truy đòi; thực tiễn của hội đồng trọng tài rất quyết đoán theo hướng này.
- Nếu tai nạn của xe bắt nguồn từ một lỗi kỹ thuật như hỏng phanh, thì bất kể tình trạng kiểm định thế nào, truy đòi vẫn được đặt ra.
- Thời hiệu truy đòi đối với các khoản thanh toán của Quỹ Bảo đảm là 2 năm kể từ ngày thanh toán.
- Truy đòi không nhất thiết phải thông qua kiện tụng; trọng tài thương mại và hòa giải cũng là khả năng.
Những hành vi rủi ro khiến công ty bảo hiểm đòi lại tiền
Điều khoản chung của bảo hiểm trách nhiệm dân sự bắt buộc đã liệt kê các trường hợp người bảo hiểm có thể truy đòi người được bảo hiểm. Danh sách này vẽ ranh giới giữa những gì hợp đồng bảo vệ bạn và không bảo vệ bạn, và ranh giới ấy không nằm ở tai nạn mà ở hành vi dẫn đến tai nạn.
- Lái xe không bằng lái: Việc người lái xe điều khiển xe không có giấy phép hoặc điều khiển một hạng mục xe mà bằng lái không cho phép, hầu như trong mọi trường hợp đều dẫn đến hậu quả truy đòi.
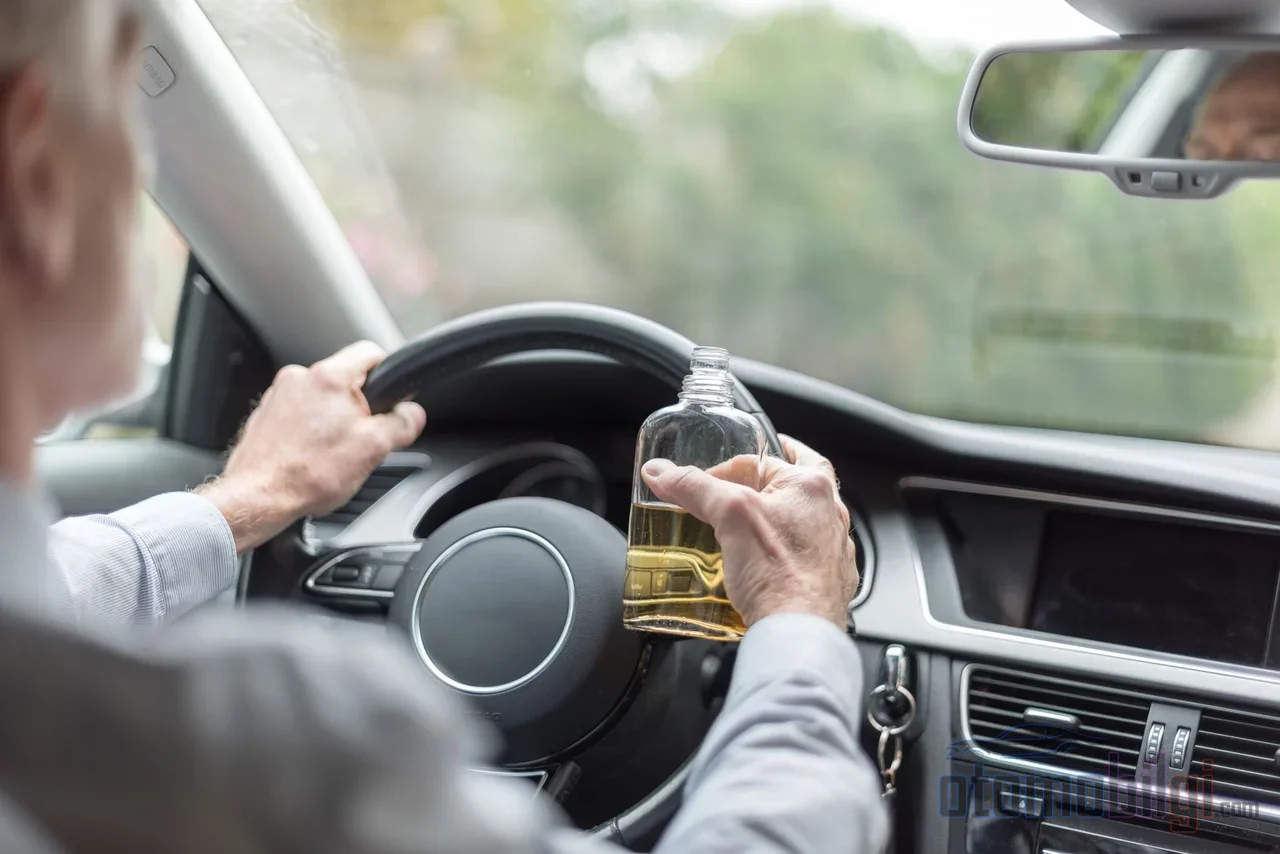
- Rượu bia và ma túy: Việc lái xe khi say rượu bia hoặc تحت tác dụng của ma túy, khi khả năng lái xe an toàn đã mất, được điều khoản chung coi là trường hợp truy đòi; nhưng trong thực tiễn có một điều chỉnh quan trọng, tôi sẽ đề cập sau đây.
- Hành vi cố ý hoặc lỗi nặng: Lỗi 100% riêng lẻ không được coi là lỗi nặng; phải tìm thấy yếu tố cố ý. Không thể đòi bồi hoàn lại từ người lái xe hoàn toàn không có lỗi khi vượt đèn đỏ dưới tiêu đề này.
- Chở hành khách và hàng hóa trái quy định: Chở hành khách không có giấy phép, vượt quá sức chở cho phép, chở hàng nguy hiểm hoặc chất nổ không phép là những lý do đòi bồi hoàn.
- Xe bị đánh cắp: Trong các sự cố liên quan đến xe bị đánh cắp, nếu người mua bảo hiểm có lỗi trong việc bị mất cắp, khoản bồi thường đã chi trả có thể được đòi lại từ người này.
Việc sửa đổi về vấn đề rượu bia như sau: dù luật và điều khoản chung coi việc rượu bia là trường hợp đòi bồi hoàn, nhưng thực tiễn xét xử vẫn diễn giải hẹp trường hợp này. Phải có mối quan hệ nhân quả giữa việc sử dụng rượu bia và tai nạn, và mối liên hệ này phải được công ty bảo hiểm chứng minh. Trong hồ sơ không có bằng chứng cụ thể, ví dụ như không có biên bản nồng độ cồn do cảnh sát lập, không thể suy định người lái xe đã uống rượu. Trước đây, khi chứng từ bảo hiểm được phát ra là công việc kết thúc; bây giờ, chứng từ được phát ra mà không xem xét hồ sơ chứng cứ có thể không đứng vững trước tòa án.
Mặt khác, việc uống rượu và không có bằng lái không thể dùng để đối đầu với người bị thiệt hại. Khoản bồi thường cho nạn nhân được chi trả trước; việc truy đòi sau đó được thực hiện đối với chủ vận hành xe có lỗi. Ngoài ra, trong thực tiễn xét xử có một điểm tinh tế đáng chú ý: có các phán quyết cho rằng không thể trực tiếp đòi bồi hoàn từ người lái xe không phải là bên của hợp đồng bảo hiểm; về nguyên tắc, đối tượng của công ty là người mua bảo hiểm, tức bên giao kết hợp đồng.
Việc đòi bồi hoàn trong Bảo hiểm Trách nhiệm và Bảo hiểm Vật chất xe có hoạt động giống nhau không?
Hai hợp đồng bảo vệ những thứ khác nhau và việc đòi bồi hoàn cũng hoạt động khác nhau. Bảo hiểm trách nhiệm bắt buộc bồi thường thiệt hại của bên thứ ba trong giới hạn bảo đảm theo luật định; còn bảo hiểm vật chất xe bảo vệ các thiệt hại va chạm, trộm cắp, cháy và thiên tai trên chính chiếc xe của chủ hợp đồng. Bảo hiểm trách nhiệm là bắt buộc theo luật, còn bảo hiểm vật chất xe là tự nguyện.
Cơ chế ở phía bảo hiểm vật chất xe hoạt động như sau: thiệt hại phát sinh từ lỗi của bên thứ ba được công ty bồi thường cho người được bảo hiểm, sau đó chuyển sang đòi người gây ra thiệt hại. Vì lý do này, bảo hiểm vật chất xe là một trong những lĩnh vực có tỷ lệ đòi bồi hoàn cao nhất. Theo điều khoản chung, công ty bảo hiểm vật chất xe trước tiên chuyển yêu cầu đòi bồi hoàn, trong giới hạn hạn mức bảo hiểm, đến công ty bảo hiểm cung cấp bảo đảm cho rủi ro liên quan; nghĩa là thế giới bảo hiểm trước tiên thanh toán nội bộ với nhau, việc đòi trực tiếp đến tận cửa nhà cá nhân là biện pháp cuối cùng.
Đăng kiểm, chuyển nhượng xe và vượt mức bảo đảm: Những lý do đòi bồi hoàn đầy rủi ro
Tai nạn khi xe chưa đăng kiểm
Một kỳ đăng kiểm quá hạn, chỉ riêng nó, không làm chết hồ sơ bồi thường; bảo hiểm vẫn thực hiện thanh toán, chủ xe bị lập biên bản phạt hành chính. Tuy nhiên, nếu nguyên nhân tai nạn liên quan đến lỗi kỹ thuật của xe, ví dụ như hỏng phanh, thì bức tranh thay đổi: công ty có thể đòi lại khoản bồi thường đã chi từ chủ xe. Xe chưa đăng kiểm còn có thể bị cấm lưu thông và làm quy trình bồi thường phức tạp hơn; đối với thiệt hại vật chất do thiếu sót kỹ thuật, công ty thanh toán có tính đến tỷ lệ lỗi.
Bảo hiểm sau khi chuyển nhượng xe
Các quy định đối với giao dịch xe cũ đã thay đổi tính đến ngày 5 tháng 12 năm 2024. Quy định về việc bảo hiểm trách nhiệm của chủ cũ có hiệu lực 15 ngày đã được thay đổi hoàn toàn: người vận hành mới phải mua hợp đồng bảo hiểm mới trong vòng 15 ngày, trong thời gian này bảo hiểm hiện có vẫn tạm thời có hiệu lực. Do bảo hiểm giao thông không được tự động chuyển nhượng cho người mua mới, về nguyên tắc phần phí tương ứng với thời gian không sử dụng sau khi bán sẽ được hoàn lại cho chủ hợp đồng; phí hủy bảo hiểm thường được thanh toán trong vòng 3-5 ngày. Bỏ mặc hợp đồng bảo hiểm sau khi bán xe đồng nghĩa với việc mất phí và cả rủi ro bị truy đòi.
Thiệt hại vượt quá giới hạn bảo hiểm
Giới hạn bảo hiểm của bảo hiểm giao thông bắt buộc được cập nhật hằng năm. Đối với thiệt hại về thân thể, mỗi người 3.375.000 TL, mỗi vụ tai nạn 16.875.000 TL; đối với thiệt hại vật chất, mỗi xe 375.000 TL, mỗi vụ tai nạn có giới hạn 750.000 TL. Giới hạn thiệt hại về thân thể khác nhau tùy theo loại xe; đối với xe máy là 10.125.000 TL mỗi vụ tai nạn, đối với xe tải và xe bán tải là 33.750.000 TL. Đối với phần vượt quá giới hạn, không phải công ty bảo hiểm mà chủ xe và người lái xe có lỗi mới phải chịu trách nhiệm: khi tổn thất 50.000 TL xảy ra trong hợp đồng có giới hạn 41.000 TL, phần còn lại 9.000 TL sẽ được trừ trực tiếp vào túi người chịu trách nhiệm. Mất giá trị xe được đánh giá trong phạm vi thiệt hại vật chất và được bảo hiểm giao thông chi trả.
Điều gì xảy ra nếu Quỹ Bảo Đảm (Guvence Hesabi) tham gia?
Trong các sự kiện không có bảo hiểm bắt buộc hoặc không thể yêu cầu công ty bảo hiểm, Quỹ Bảo Đảm sẽ chi trả cho người bị thiệt hại về thân thể trong trường hợp thương tật và tử vong. Những khoản thanh toán này không phải là quà tặng: trong một số trường hợp, Quỹ sẽ truy đòi lại số tiền đã chi trả từ bên có lỗi. Cơ sở pháp lý là các điều khoản liên quan của Luật Bảo Hiểm Trách Nhiệm Tài Chính Bắt Buộc Đối Với Xe Cơ Giới Đường Bộ và Quy chế Quỹ Bảo Đảm.
Cần rõ ràng về các thời hạn. Quyền yêu cầu hoàn lại số tiền Quỹ đã chi trả bị hết thời hiệu trong vòng 2 năm kể từ ngày thanh toán. Thời hạn nạn nhân yêu cầu Quỹ là 2 năm kể từ khi biết thiệt hại và người có nghĩa vụ bồi thường, và trong mọi trường hợp là 10 năm kể từ ngày tai nạn. Ngay cả trong vụ tai nạn không xác định được người lái xe có lỗi, trách nhiệm cũng không chấm dứt; chỉ có địa chỉ của chủ nợ thay đổi.
Thời hiệu truy đòi: Tại sao không có một câu trả lời duy nhất?
Thời hiệu trong các vụ kiện truy đòi không phải là một con số duy nhất như nhiều người nghĩ; việc khởi kiện theo chế độ pháp lý nào sẽ quyết định thời hạn. Nhìn chung, cơ cấu kép chiếm ưu thế: 2 năm kể từ ngày biết thiệt hại và người chịu trách nhiệm, và trong mọi trường hợp 10 năm kể từ ngày xảy ra sự việc. Trong luật nghĩa vụ, yêu cầu truy đòi bị hết thời hiệu trong 2 năm kể từ ngày bồi thường được thanh toán đầy đủ và ngày biết được người cùng chịu trách nhiệm, và trong mọi trường hợp là 10 năm kể từ ngày thực hiện hành vi; các vụ kiện đòi bồi thường phát sinh từ hợp đồng bảo hiểm cũng tuân theo cơ cấu kép 2/10 năm tương tự.
Tuy nhiên, trên thực tế có thể thấy các thời hạn khác nhau: trong một số hồ sơ liên quan đến giao thông, thời hạn 5 năm đối với hành vi đáng bị trừng phạt hình sự có thể được áp dụng, đối với các khoản thanh toán của Quỹ Bảo Đảm thì áp dụng tương tự thời hạn 2 năm kể từ ngày thanh toán, và có các phán quyết áp dụng thời hạn 1 năm đối với hành vi trái pháp luật cho việc truy đòi của cơ quan an sinh xã hội. Trong các bản án của tòa án, người ta cũng thừa nhận rằng vụ kiện được khởi xướng trước khi hết thời hạn 10 năm kể từ ngày chi trả không bị quá thời hiệu. Kết quả thực tiễn là: thời hạn nào được tính phụ thuộc vào tính chất của hồ sơ, và khi công ty bảo hiểm gõ cửa nhà bạn bằng một thông báo, bạn không nên tự ước lượng thời hạn theo cách của riêng mình.
Danh sách kiểm tra để không mất quyền đòi bồi thường
Tóm tắt quyền truy đòi chỉ trong một câu: Khoản bồi thường mà công ty bảo hiểm đã chi trả có thể được đòi lại bằng khởi kiện hoặc thi hành án từ người gây ra tai nạn về mặt pháp lý và có trách nhiệm được chứng minh, kể từ ngày chi trả. Việc ngăn chặn điều này nằm trong tay bạn, và các biện pháp cần thực hiện khá đơn giản đến bất ngờ:
- Đừng lái xe khác ngoài hạng xe mà bằng lái của bạn được cấp phép.
- Tuyệt đối không ngồi sau tay lái khi say rượu hoặc dưới ảnh hưởng của ma túy; dù mối liên hệ nhân quả có thể bị tranh luận, đừng hy vọng hồ sơ của bạn không bị lập biên bản.
- Thực hiện kiểm định kỹ thuật đúng hạn; đừng lên đường khi chưa khắc phục các thiếu sót kỹ thuật như phanh, lốp xe và chiếu sáng.
- Khi bán xe của bạn, hãy làm rõ tình trạng hợp đồng bảo hiểm trong vòng 15 ngày và đừng trả phí bảo hiểm không cần thiết.
- Sau tai nạn, hãy tìm hiểu bảng phân định lỗi và giới hạn nào chi trả khoản bồi thường; phần vượt quá giới hạn sẽ do bạn gánh chịu.
- Khi nhận được thông báo truy đòi, hãy đánh giá thời hạn và bên có liên quan cùng cố vấn pháp lý của bạn; các con đường hòa giải và thương lượng cũng luôn rộng mở.
Truy đòi không phải là một bước đi xấu của bảo hiểm, mà là sự cân bằng của hệ thống: nó giúp người bị hại nhanh chóng đứng lên, còn chi phí thì được chuyển hóa thành hóa đơn cho người tạo ra tai nạn đó. Một cách lái xe tuân thủ quy tắc chính là con đường ngắn nhất ngăn hóa đơn đó được xuất cho bạn.
Nguồn tham khảo
- Truy đòi là gì? Quyền truy đòi, khoản bồi thường và các điều kiện
- Quyền truy đòi và phạm vi của nó là gì?
- Quyền truy đòi của công ty bảo hiểm trong tai nạn giao thông 2026
- Việc tài xế chỉ đơn thuần say rượu không trao cho công ty bảo hiểm quyền truy đòi
- Tòa Tối cao HGK E. 2017/17-1713
- Điều khoản chung bảo hiểm vật chất xe cơ giới
- Các thủ tục truy đòi - Quỹ đảm bảo
- Điều 73 - TBK (Bộ luật Nghĩa vụ)
- Bảo hiểm sẽ làm gì nếu xảy ra tai nạn với xe đã hết hạn kiểm định
- Điều gì xảy ra với bảo hiểm trách nhiệm dân sự sau khi bán xe?