O Que É Regresso de Ação? Situações em Que o Seguro Pode Se Voltar Contra Você
Após o acidente, o dano da outra parte é pago pelo seguro, o processo é encerrado e todos respiram aliviados. Até que chegue, pelo correio, a notificação de execução. A seguradora pode reivindicar de volta a indenização que pagou ao proprietário do veículo ou ao motorista, caso as condições se concretizem; o nome desse mecanismo é regresso, e sua essência é o princípio da sub-rogação. Como alguém que acompanha este setor há mais de trinta anos, digo: aprender sobre o regresso antes do acidente, e não depois, é muito mais barato.
O Que É o Regresso e Qual é o Seu Fundamento Jurídico?
O regresso é a retomada, pela seguradora, da indenização paga à parte lesada ou diretamente ao segurado, junto à pessoa que gerou responsabilidade legal. Em sua base está o princípio da sub-rogação: no momento em que o segurador paga integralmente a indenização, ele substitui o segurado e assume seus direitos. Ou seja, em troca do valor pago, a empresa assume o crédito que a parte lesada tinha contra o responsável.
Para que surja o direito de regresso, quatro condições precisam existir simultaneamente: o dano ter sido efetivamente pago, o responsável principal ter sido identificado, a apólice estar válida e a culpa do responsável ter sido documentada. Nem todo pagamento gera automaticamente o direito de regresso; nos casos em que o responsável não pode ser identificado, por exemplo em um processo de incêndio ou roubo causados por abandono irresponsável, não há destino ao qual o segurador possa recorrer.
Esclareçamos um ponto desde o início: o regresso não é exclusivo do mundo dos seguros de trânsito e de danos próprios. O mesmo mecanismo pode funcionar nos seguros de saúde, incêndio, transporte, residencial, acidentes pessoais e responsabilidade civil. Mas o lugar onde ele mais toca a vida cotidiana é, claro, nos acidentes de trânsito.
Destaques
- O fato de o motorista estar apenas alcoolizado não dá direito de regresso ao segurador; busca-se um nexo de causalidade entre o álcool e o acidente.
- Dirigir sem habilitação é motivo de regresso; as decisões dos tribunais arbitrais são firmes nesse sentido.
- Se o acidente do veículo decorrer de uma falha técnica como a explosão dos freios, o regresso entra em cena independentemente do estado da inspeção técnica.
- No caso de pagamentos do Fundo de Garantia, o prazo prescricional do regresso é de 2 anos a partir da data do pagamento.
- O regresso não acontece necessariamente por meio de ação judicial; a mediação e o acordo também são possíveis.
Comportamentos de Risco que Fazem a Seguradora Recorrer
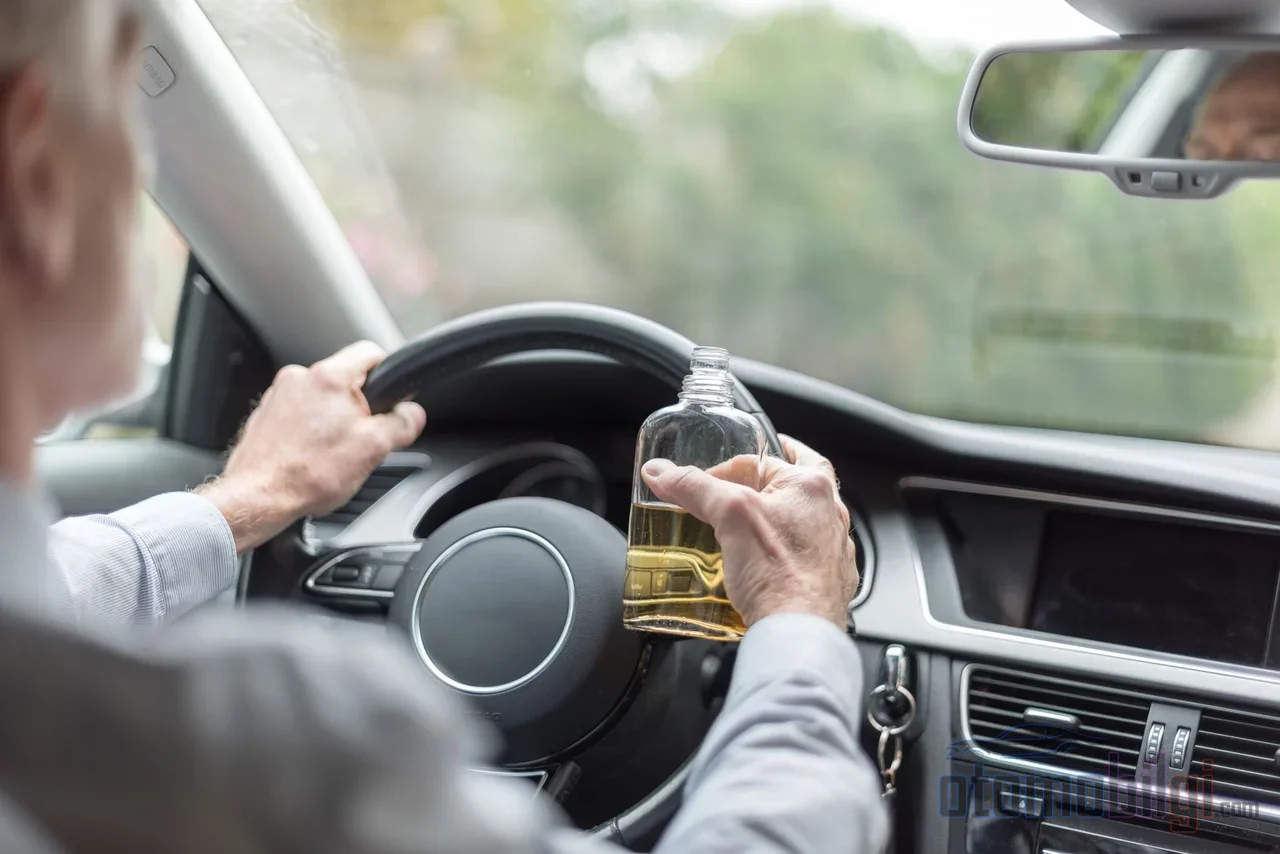
As condições gerais do seguro obrigatório de trânsito determinam, de forma enumerada, os casos em que o segurador pode regredir contra o segurado. Essa lista traça a linha entre o que a apólice protege e o que não protege, e busca essa linha não no acidente, mas no comportamento que o provocou.
- Direção sem habilitação: Dirigir sem documento de habilitação ou conduzir uma categoria de veículo para a qual a habilitação não permite, gera consequência de regresso em quase todos os casos.
- Álcool e drogas: Dirigir alcoolizado ou sob efeito de drogas, quando se perde a capacidade de direção segura, é considerado caso de regresso nas condições gerais; porém, na prática, existe uma correção importante, que mencionarei em breve.
- Conduta intencional ou com culpa grave: 100% de culpa, por si só, não é considerado culpa grave; busca-se a intenção. Não é possível recorrer contra um motorista perfeitamente consciente que passa no sinal vermelho sob este título.
- Passageiros e cargas fora das regras: O transporte de passageiros sem registro, o excesso de capacidade, e o transporte de material perigoso ou explosivo sem autorização estão entre os motivos de regresso.
- Roubo do veículo: Em incidentes relacionados ao veículo roubado, se o segurado for culpado no caso de roubo, a indenização paga pode ser cobrada de volta dele.
A correção sobre o tema do álcool é a seguinte: embora a lei e as condições gerais considerem o álcool motivo de regresso, a prática judicial interpreta esse caso de forma restritiva. Deve existir um nexo, ou seja, uma relação de causalidade entre o consumo de álcool e o acidente, e esse nexo deve ser comprovado pela seguradora. Num processo sem prova concreta, por exemplo, sem um laudo de álcool lavrado pela polícia, não se pode presumir que o motorista estava alcoolizado. Antigamente, quando o documento do seguro era emitido, o assunto estava encerrado; agora, o documento emitido sem análise do processo probatório pode não se sustentar em tribunal.
Por outro lado, o álcool e a falta de habilitação não podem ser alegados contra a vítima. A indenização da vítima é paga primeiro; o ressarcimento é feito contra o responsável pela operação do veículo culpado. Além disso, na prática judicial há uma sutileza notável: existem decisões no sentido de que não se pode recorrer diretamente contra o motorista que não é parte do contrato de seguro; em regra, a contraparte da empresa é o segurado, ou seja, o contratante.
O Regresso Funciona da Mesma Forma no Seguro Obrigatório e no Seguro Casco?
As duas apólices protegem coisas diferentes e o regresso funciona de forma diferente em cada uma. O seguro obrigatório de trânsito cobre os danos de terceiros dentro dos limites legais de cobertura; o seguro casco protege os danos por colisão, roubo, incêndio e desastres naturais no próprio veículo do proprietário da apólice. O seguro de trânsito é obrigatório por lei, enquanto o casco é opcional.
No lado do casco, o funcionamento é assim: o dano causado pela culpa de terceiro é coberto pela empresa perante o segurado, e depois ela recorre contra a pessoa que causou o dano. Por isso, o casco é um dos ramos com maior taxa de regresso. De acordo com as condições gerais, a empresa de casco direciona sua solicitação de regresso, dentro dos limites do seguro, primeiramente para a seguradora que forneceu cobertura para o risco em questão; ou seja, o mundo dos seguros primeiro faz as contas entre si, e acionar individualmente é o último recurso.
Inspeção, Transferência do Veículo e Excesso de Cobertura: Motivos Sorrateiros de Regresso
Acidente com veículo sem inspeção
Uma inspeção vencida, por si só, não mata o processo de sinistro; o seguro faz o pagamento, e o proprietário do veículo recebe uma multa administrativa. Porém, se a causa do acidente estiver relacionada a um defeito técnico do veículo, por exemplo, uma falha nos freios, o cenário muda: a empresa pode cobrar a indenização paga do proprietário do veículo. Além disso, o veículo sem inspeção pode ser impedido de circular e complica o processo de sinistro; em danos materiais causados por deficiências técnicas, a empresa faz o pagamento levando em consideração o grau de culpa.
Seguro após a transferência do veículo
Nas vendas de usados, as regras mudaram a partir de 5 de dezembro de 2024. A regulamentação relativa à regra de validade de 15 dias do seguro de trânsito do antigo proprietário foi completamente renovada: o novo proprietário é obrigado a fazer uma nova apólice no prazo de 15 dias, e durante esse período a cobertura atual continua temporariamente em vigor. Como o seguro de trânsito não é transferido automaticamente para o novo comprador, a regra geral é que o prêmio referente ao período não utilizado após a venda seja devolvido ao titular da apólice; os prêmios de cancelamento costumam ser pagos em 3-5 dias. Abandonar a apólice após a venda significa tanto perda de prêmio quanto risco de regresso.
Dano que excede o limite de cobertura
Os limites de cobertura do seguro obrigatório de trânsito são atualizados a cada ano. Em danos corporais, o limite é de 3.375.000 TL por pessoa e 16.875.000 TL por acidente; em danos materiais, o limite é de 375.000 TL por veículo e 750.000 TL por acidente. Os limites de danos corporais variam conforme o tipo de veículo; para motocicletas, o limite é de 10.125.000 TL por acidente, e para caminhões e furgões, de 33.750.000 TL. Pela parte que excede o limite, não é a seguradora, mas o proprietário do veículo e o motorista culpado que respondem: quando ocorre um dano de 50.000 TL numa apólice com limite de 41.000 TL, os 9.000 TL restantes saem diretamente do bolso do responsável. A perda de valor é avaliada dentro dos danos materiais e é coberta pelo seguro de trânsito.
E Se o Fundo de Garantia Entrar em Ação?
Em casos onde não existe seguro obrigatório ou não é possível recorrer à seguradora, o Fundo de Garantia paga às vítimas de danos corporais em situações de invalidez e morte. Esses pagamentos não são doações: em alguns casos, o fundo recupera do lado culpado o valor que pagou. A base legal são os artigos pertinentes da Lei de Responsabilidade Civil Obrigatória de Veículos Motorizados de Rodovias e o Regulamento do Fundo de Garantia.
É preciso ser claro quanto aos prazos. O direito de o fundo reivindicar de volta o valor pago prescreve em 2 anos a partir da data do pagamento. O prazo para a vítima recorrer ao fundo é de 2 anos a partir do conhecimento do dano e do responsável pela indenização, e em qualquer caso, de 10 anos a partir do acidente. Mesmo num acidente em que se desconheça quem é o motorista culpado, a responsabilidade não desaparece; apenas muda o endereço do credor.
Prescrição da Ação de Regresso: Por Que Não Existe Uma Única Resposta?
Na ação de regresso, a prescrição não é um número único como muitos pensam; o regime jurídico segundo o qual a ação é movida é que determina o prazo. De modo geral, prevalece uma estrutura dupla: 2 anos a partir da data do conhecimento do dano e do responsável, e em qualquer caso, 10 anos a partir da data do evento. No direito das obrigações, o pedido de regresso prescreve em 2 anos a partir da data em que a indenização foi paga integralmente e em que foi conhecido o coobrigado, e em qualquer caso, em 10 anos a partir da data do ato; as ações de indenização decorrentes do contrato de seguro também estão sujeitas à mesma estrutura dupla de 2/10 anos.
No entanto, na prática é possível ver prazos diferentes: em alguns processos de trânsito, pode-se adotar como base o prazo de 5 anos relativo ao ato punível com pena; nos pagamentos do Fundo de Garantia, aplica-se analogicamente o prazo de 2 anos a partir da data do pagamento; e existem decisões em que se aplicou às ações de regresso da instituição de seguridade social o prazo de 1 ano do ato ilícito. Nas decisões judiciais, também se admite que a ação proposta sem que o prazo de 10 anos a contar da data do pagamento tenha expirado não prescreve. A consequência prática é a seguinte: qual prazo corre varia conforme a natureza do processo e, quando a seguradora bate à sua porta com uma notificação, não deve estimar o prazo segundo sua própria conta.
Checklist para não perder a indenização
O resumo do direito de regresso é uma única frase: A indenização paga pela seguradora pode ser cobrada de volta, por ação judicial ou via execução, da pessoa que juridicamente causou o acidente e cuja responsabilidade está documentada, a partir da data do pagamento. Evitar isso está nas suas mãos, e as medidas a tomar são surpreendentemente simples:
- Não dirija veículos fora da categoria abrangida pela sua carta de habilitação.
- Nunca pegue no volante sob efeito de álcool ou drogas; mesmo que se discuta o nexo causal, não espere que não seja lavrado relatório no seu processo.
- Faça a inspeção técnica dentro do prazo; não saia à estrada sem corrigir deficiências técnicas como freios, pneus e iluminação.
- Ao vender seu veículo, esclareça a situação da apólice em 15 dias e não pague prêmios desnecessários.
- Após o acidente, informe-se sobre o quadro de culpas e dentro de qual limite a indenização foi coberta; o excedente do limite fica por sua conta.
- Quando chegar a notificação de regresso, avalie o prazo e o destinatário com seu consultor jurídico; os caminhos da mediação e da conciliação também estão abertos.
O regresso não é um recuo de má-fé do seguro, é o equilíbrio do sistema: ele levanta rapidamente a vítima e cobra o custo de quem criou aquele acidente. Uma condução conforme as regras é o caminho mais direto para impedir que essa conta seja passada para você.
Fontes
- O que é o direito de regresso? Direito de regresso, indenização e condições
- O que é o direito de regresso e seu alcance?
- Direito de regresso da seguradora em acidentes de trânsito 2026
- O mero fato de o motorista estar alcoolizado não dá direito de regresso à seguradora
- Tribunal de Cassação HGK Processo 2017/17-1713
- Condições Gerais do Seguro Casco de Veículos Terrestres
- Procedimentos de regresso - Fundo de Garantia
- Artigo 73 - Código das Obrigações (TBK)
- O que faz a seguradora se o acidente ocorrer com veículo cuja inspeção estava vencida
- O que acontece com o seguro de responsabilidade civil após a venda do veículo?