ঋজু কী? বীমা কোম্পানি আপনার কাছে ফেরত দাবি করতে পারে এমন পরিস্থিতিসমূহ
দুর্ঘটনার পর প্রতিপক্ষের ক্ষতি বীমা কোম্পানির পক্ষ থেকে পরিশোধ করা হয়, ফাইল বন্ধ হয় এবং সবাই সস্তদের নিঃশ্বাস নেয়। ডাকযোগে আসা এক্সিকিউশন নোটিফিকেশন পর্যন্ত। বীমা কোম্পানি, পরিশোধ করা ক্ষতিপূরণ শর্ত পূরণ হলে যানবাহন পরিচালনকারী বা চালকের কাছ থেকে ফেরত দাবি করতে পারে; এই প্রক্রিয়ার নাম রুকু (প্রত্যাহার), আর এর মূল ভিত্তি হলো উত্তরাধিকার (হালেফিয়েত) নীতি। তিন দশকেরও বেশি সময় ধরে এই খাত পর্যবেক্ষণকারী একজন হিসেবে বলছি: দুর্ঘটনার পরে নয়, বরং দুর্ঘটনার আগে রুকু সম্পর্কে জেনে রাখা অনেক বেশি সাশ্রয়ী।
রুকু কী, এর আইনি ভিত্তি কী?
রুকু হলো বীমা কোম্পানির দ্বারা ক্ষতিগ্রস্ত পক্ষ বা সরাসরি বীমাগ্রহীতাকে পরিশোধ করা ক্ষতিপূরণ আইনত দায় সৃষ্টিকারী ব্যক্তির কাছ থেকে ফেরত দাবি করা। এর ভিত্তিতে রয়েছে উত্তরাধিকার নীতি: বীমাকারী ক্ষতিপূরণ সম্পূর্ণরূপে পরিশোধ করার মুহূর্তে বীমাগ্রহীতার স্থলাভিষিক্ত হয় এবং তার অধিকারসমূহ গ্রহণ করে। অর্থাৎ কোম্পানি পরিশোধ করা অর্থের বিনিময়ে ক্ষতিগ্রস্ত পক্ষের দায়ী পক্ষের বিরুদ্ধে থাকা দাবিটি গ্রহণ করে।
রুকু অধিকার জন্ম নেওয়ার জন্য চারটি শর্ত একসাথে বিদ্যমান থাকতে হবে: ক্ষতির প্রকৃত পরিশোধ হয়ে থাকা, মূল দায়ী পক্ষ নির্ধারিত হয়ে থাকা, পলিসিটি বৈধ হওয়া এবং দায়ী পক্ষের দোষ নথিভুক্ত হয়ে থাকা। প্রতিটি পরিশোধ স্বয়ংক্রিয়ভাবে রুকু অধিকার সৃষ্টি করে না; যেসব ক্ষেত্রে দায়ী পক্ষ নির্ধারণ করা যায় না, যেমন অযত্নে ফেলে রাখা একটি আগুন বা চুরির ফাইলে, বীমাকারীর ফেরার কোনো ঠিকানাও থাকে না।
একটি বিষয় শুরুতেই পরিষ্কার করা যাক: রুকু শুধু ট্রাফিক ও কাসকো (সম্পূর্ণ বীমা) জগতের মধ্যেই সীমাবদ্ধ নয়। স্বাস্থ্য, আগুন, পরিবহন, বাড়ি, ব্যক্তিগত দুর্ঘটনা ও দায় বীমাতেও একই প্রক্রিয়া কাজ করতে পারে। কিন্তু জীবনের সাথে সবচেয়ে বেশি সংযুক্ত ক্ষেত্রটি অবশ্যই সড়ক দুর্ঘটনা।
গুরুত্বপূর্ণ বিষয়সমূহ
- শুধুমাত্র চালকের মদ্যপ থাকা বীমাকারীকে রুকু অধিকার দেয় না; মদ ও দুর্ঘটনার মধ্যে কার্যকারণ সম্পর্ক খোঁজা হয়।
- লাইসেন্স ছাড়া যানবাহন চালনা রুকুর কারণ; আরবিট্রেশন বোর্ডের অনুশীলন এই দিকেই দৃঢ়।
- ব্রেক ফেল হওয়ার মতো প্রযুক্তিগত ত্রুটি থেকে যানবাহনের দুর্ঘটনা হলে, পরিদর্শনের অবস্থা যা-ই হোক না কেন, রুকু আলোচনায় আসে।
- গ্যারান্টি ফান্ডের পরিশোধে রুকুর সময়সীমা পরিশোধের তারিখ থেকে 2 বছর।
- রুকু অবশ্যই মামলার মাধ্যমেই হয় না; মধ্যস্থতা ও সমঝোতাও সম্ভব।
বীমাকারীকে ফিরিয়ে আনা ঝুঁকিপূর্ণ আচরণসমূহ
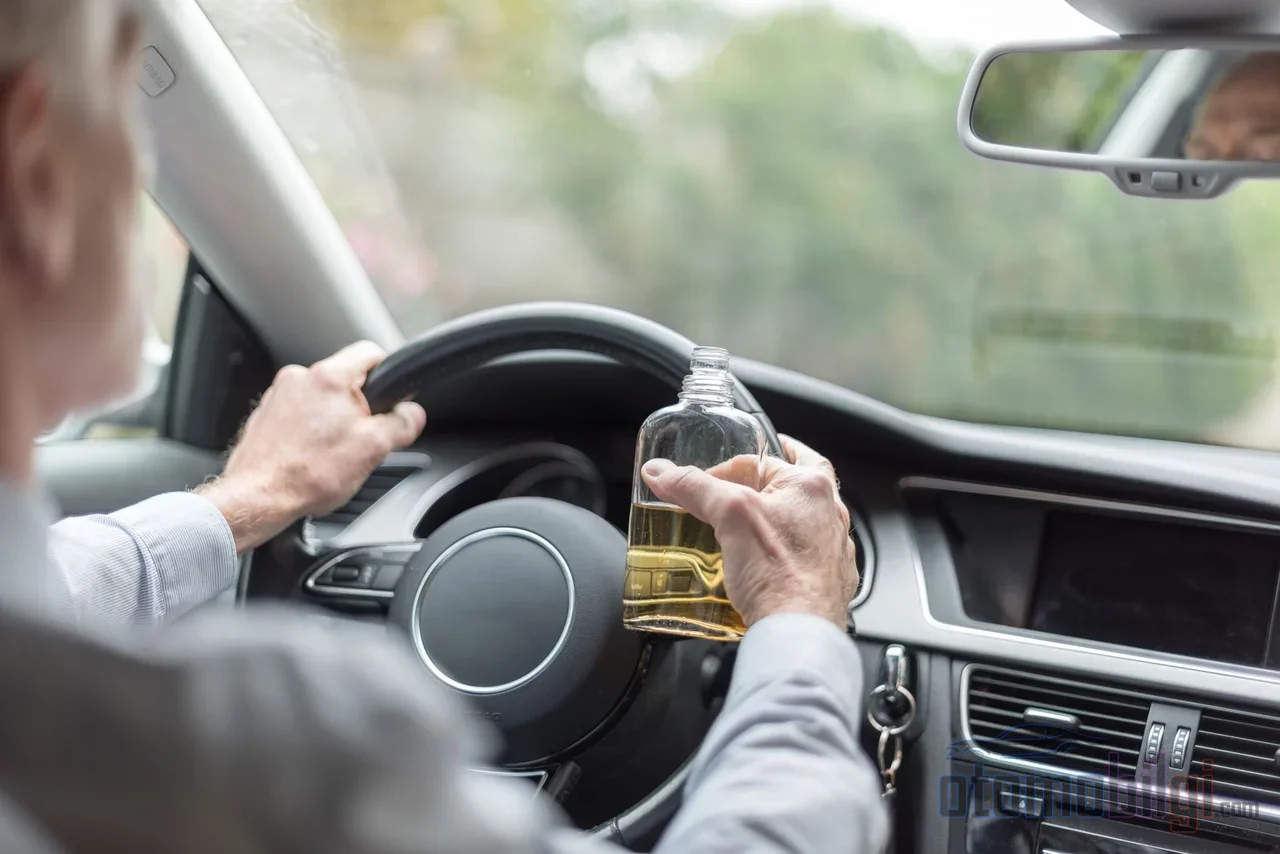
বাধ্যতামূলক ট্রাফিক বীমার সাধারণ শর্তাবলী, বীমাকারী দ্বারা বীমাগ্রহীতার বিরুদ্ধে রুকু করা যায় এমন ক্ষেত্রগুলো গণনা করে নির্ধারণ করেছে। এই তালিকাটি পলিসির আপনাকে যা রক্ষা করে এবং যা রক্ষা করে না তার মধ্যকার রেখাটি আঁকে এবং রেখাটি দুর্ঘটনায় নয়, বরং দুর্ঘটনার কারণ হওয়া আচরণে খোঁজে।
- লাইসেন্সবিহীন ড্রাইভিং: লাইসেন্স ছাড়া যানবাহন চালানো বা লাইসেন্স যে শ্রেণির অনুমতি দেয় না এমন যানবাহন চালানো প্রায় প্রতিটি ক্ষেত্রেই রুকুর ফলাফল সৃষ্টি করে।
- মদ ও মাদক: নিরাপদ ড্রাইভিংয়ের সক্ষমতা হারিয়ে যাওয়া মদ্যপ বা মাদকের প্রভাবে ড্রাইভিং সাধারণ শর্তাবলীতে রুকুর ক্ষেত্র হিসেবে গণ্য হয়; তবে অনুশীলনে একটি গুরুত্বপূর্ণ সংশোধন আছে, একটু পরেই তাতে আসছি।
- ইচ্ছাকৃত বা মারাত্মক দোষপূর্ণ আচরণ: %100 দোষ একাই মারাত্মক দোষ হিসেবে গণ্য হয় না; ইচ্ছাকৃততা খোঁজা হয়। লাল বাতিতে উত্তরণকারী একেবারে নিখুঁত একজন চালকের বিরুদ্ধে এই শিরোনামের অধীনে রুজু করা যায় না।
- বিধি বহির্ভূত যাত্রী ও মাল: নিবন্ধনহীনভাবে যাত্রী পরিবহন, ধারণক্ষমতার সীমা অতিক্রম, অনুমতি ছাড়া বিপজ্জনক বা বিস্ফোরক পদার্থ পরিবহন রুজুর কারণগুলোর মধ্যে রয়েছে।
- গাড়ি চুরি হওয়া: চুরি হওয়া গাড়ির সাথে সম্পর্কিত ঘটনায় বিমাগ্রহীতা চুরির ক্ষেত্রে দায়ী হলে, পরিশোধিত ক্ষতিপূরণ তার কাছ থেকে ফেরত চাওয়া যেতে পারে।
অ্যালকোহল প্রসঙ্গে সংশোধনটি হলো: আইন ও সাধারণ শর্তাবলি অ্যালকোহলকে রুজুর কারণ হিসেবে গণ্য করলেও বিচার বিভাগীয় প্রথা এই অবস্থাটিকে সংকীর্ণ অর্থে ব্যাখ্যা করে। দুর্ঘটনা ও অ্যালকোহল সেবনের মধ্যে কার্যকারণ, অর্থাৎ কারণ ও ফলের সম্পর্ক থাকতে হবে এবং এই সম্পর্ক বীমাকারীকে প্রমাণ করতে হবে। যে ফাইলে সুনির্দিষ্ট প্রমাণ নেই, যেমন আইনশৃঙ্খলা বাহিনী কর্তৃক প্রণীত অ্যালকোহল রিপোর্ট নেই, সেখানে চালকের অ্যালকোহল নেশায় আসক্ত ছিল বলে অনুমান করা যায় না। আগে বীমা নথি কাটা হলেই কাজ শেষ হতো; এখন প্রমাণ ফাইল পরীক্ষা না করে কাটা নথি আদালতে টেকে নাও ঠিক।
অন্যদিকে, অ্যালকোহল ও লাইসেন্সহীনতার অভিযোগ ক্ষতিগ্রস্ত ব্যক্তির বিরুদ্ধে প্রতিপাদন করা যায় না। ভুক্তভোগীর ক্ষতিপূরণ প্রথমে পরিশোধ করা হয়; ফেরত দাবি, দোষী গাড়ি পরিচালনকারীর বিরুদ্ধে করা হয়। এছাড়াও, বিচার বিভাগীয় প্রথায় একটি উল্লেখযোগ্য সূক্ষ্মতা রয়েছে: এমন রায় রয়েছে যেখানে বলা হয়েছে বীমা চুক্তির পক্ষ নয় এমন চালকের বিরুদ্ধে সরাসরি রুজু করা যায় না; কোম্পানির প্রতিপক্ষ নীতিগতভাবে বিমাগ্রহীতা, অর্থাৎ চুক্তিকারী।
ট্রাফিক বীমা ও কাস্কোতে রুজু কি একইভাবে কাজ করে?
দুটি পলিসি ভিন্ন জিনিস রক্ষা করে এবং রুজুও ভিন্নভাবে কাজ করে। বাধ্যতামূলক ট্রাফিক বীমা তৃতীয় পক্ষের ক্ষতি আইনি গ্যারান্টির সীমার মধ্যে কভার করে; আর কাস্কো পলিসিধারীর নিজের গাড়ির সংঘর্ষ, চুরি, অগ্নিকাণ্ড ও প্রাকৃতিক দুর্যোগের ক্ষতির নিরাপত্তা দেয়। ট্রাফিক আইনত বাধ্যতামূলক, আর কাস্কো ঐচ্ছিক।
কাস্কোর ক্ষেত্রে ব্যবস্থাটি এভাবে কাজ করে: তৃতীয় পক্ষের দোষজনিত ক্ষতি কোম্পানি বিমাগ্রহীতাকে পরিশোধ করে, তারপর ক্ষতির কারণ হয়েছে এমন ব্যক্তির কাছে ফিরে যায়। এ কারণেই কাস্কো এমন একটি শাখা যেখানে রুজুর হার সবচেয়ে বেশি। সাধারণ শর্তাবলি অনুযায়ী কাস্কো কোম্পানি রুজুর দাবি, বীমা সীমার মধ্যে, প্রথমে সংশ্লিষ্ট ঝুঁকির জন্য গ্যারান্টি প্রদানকারী বীমা কোম্পানির কাছে নিয়ে যায়; অর্থাৎ বীমা জগৎ প্রথমে নিজেদের মধ্যে হিসাপ মেলায়, দরজায় ব্যক্তিগতভাবে যাওয়া শেষ অবলম্বন।
পরিদর্শন, গাড়ির হস্তান্তর এবং গ্যারান্টির সীমা অতিক্রম: কপট রুজুর কারণসমূহ
পরিদর্শনহীন গাড়িতে দুর্ঘটনা
পরিশোধের তারিখ পেরিয়ে যাওয়া একটি পরিদর্শন একা ক্ষতির ফাইল ধ্বংস করে না; বীমা পরিশোধ করে, গাড়ির মালিককে প্রশাসনিক আর্থিক জরিমানা করা হয়। তবে দুর্ঘটনার কারণ গাড়ির প্রযুক্তিগত ত্রুটি, যেমন ব্রেক ফেল হওয়ার উপর ভিত্তি করে হলে পরিস্থিতি বদলে যায়: কোম্পানি পরিশোধ করা ক্ষতিপূরণ গাড়ির মালিকের কাছ থেকে ফেরত চাইতে পারে। পরিদর্শনহীন গাড়ি এছাড়াও ট্রাফিক থেকে বারণ করা যেতে পারে এবং ক্ষতির প্রক্রিয়াকে জটিল করে তোলে; প্রযুক্তিগত ঘাটতিজনিত মালামালের ক্ষতির ক্ষেত্রে কোম্পানি দোষের হার বিবেচনা করে পরিশোধ করে।
গাড়ি হস্তান্তরের পর বীমা
সেকেন্ড হ্যান্ড বিক্রয়ের নিয়ম 2024 সালের 5 ডিসেম্বর থেকে পরিবর্তিত হয়েছে। পুরোনো মালিকের ট্রাফিক বীমার 15 দিনের বৈধতা নিয়ম সংক্রান্ত বিধান সম্পূর্ণরূপে নবায়ন করা হয়েছে: নতুন বীমাকৃত ব্যক্তিকে ১৫ দিনের মধ্যে নতুন পলিসি করাতে হবে, এই সময়ে বিদ্যমান কভারেজ সাময়িকভাবে বহাল থাকে। ট্রাফিক বীমা নতুন ক্রেতার কাছে স্বয়ংক্রিয়ভাবে হস্তান্তর হয় না বিধায়, বিক্রয়ের পর অব্যবহৃত সময়ের প্রিমিয়াম সাধারণত পলিসিধারীকে ফেরত দেওয়া হয়; বাতিল প্রিমিয়াম সাধারণত 3-5 দিনের মধ্যে পরিশোধ করা হয়। বিক্রয়ের পর পলিসিকে তার ভাগ্যের উপর ছেড়ে দেওয়া মানে একদিকে প্রিমিয়াম ক্ষতি, অন্যদিকে রিকোর্সের ঝুঁকি।
কভারেজ সীমা ছাড়িয়ে যাওয়া ক্ষতি
বাধ্যতামূলক ট্রাফিক বীমার কভারেজ সীমা প্রতি বছর হালনাগাদ করা হয়। শারীরিক ক্ষতির ক্ষেত্রে প্রতি ব্যক্তির জন্য 3.375.000 TL, প্রতি দুর্ঘটনার জন্য 16.875.000 TL; মালামালের ক্ষতির ক্ষেত্রে প্রতি যানবাহনের জন্য 375.000 TL, প্রতি দুর্ঘটনার জন্য 750.000 TL সীমা রয়েছে। যানবাহনের ধরন অনুযায়ী শারীরিক ক্ষতির সীমা ভিন্ন হয়; মোটরসাইকেলে প্রতি দুর্ঘটনায় 10.125.000 TL, ট্রাক ও পিকআপে 33.750.000 TL পর্যায়ের। সীমা ছাড়িয়ে যাওয়া অংশের জন্য বীমা সংস্থা নয়, বরং যানবাহনের মালিক ও দোষী চালককে হিসাব দিতে হয়: 41.000 TL সীমার একটি পলিসিতে 50.000 TL ক্ষতি হলে, বাকি 9.000 TL সরাসরি দায়ী ব্যক্তির পকেট থেকে বেরিয়ে যায়। আর মূল্যহ্রাস মালামালের ক্ষতির অন্তর্ভুক্ত বলে বিবেচিত হয় এবং ট্রাফিক বীমা দ্বারা কভার করা হয়।
গ্যারান্টি ফান্ড (Guvence Hesabi) সক্রিয় হলে কী হয়?
বাধ্যতামূলক বীমা না থাকা বা বীমাকারীর কাছে আবেদনের সুযোগ না থাকা ক্ষেত্রে, শারীরিকভাবে ক্ষতিগ্রস্তদের গ্যারান্টি ফান্ড অক্ষমতা ও মৃত্যুর ক্ষেত্রে পরিশোধ করে। এই পরিশোধগুলো দান নয়: কিছু ক্ষেত্রে ফান্ড পরিশোধিত অর্থ দোষী পক্ষের কাছ থেকে ফেরত দাবি করে। এর ভিত্তি হলো কারওয়ে মোটরযান বাধ্যতামূলক আর্থিক দায় আইনের সংশ্লিষ্ট ধারা এবং গ্যারান্টি ফান্ড বিধিমালা।
সময়সীমা নিয়ে স্পষ্ট হতে হবে। ফান্ড পরিশোধিত অর্থ ফেরত চাওয়ার অধিকার পরিশোধের তারিখ থেকে 2 বছর -এর মধ্যে তামাদির মধ্যে পড়ে। ভুক্তভোগীর ফান্ডে আবেদনের সময়সীমা হলো ক্ষতি ও ক্ষতিপূরণ দায়ী ব্যক্তি সম্পর্কে জানার তারিখ থেকে 2 বছর, যে কোনো অবস্থায় দুর্ঘটনার তারিখ থেকে 10 বছর। দোষী চালক কে তা অজানা এমন দুর্ঘটনাতেও দায় বিলুপ্ত হয় না; শুধু দাবিদারের ঠিকানা বদলে যায়।
রিকোর্সের তামাদি: একক উত্তর কেন নেই?
রিকোর্স মামলায় তামাদি অনেকের ধারণার মতো একক সংখ্যা নয়; কোন আইনি ব্যবস্থার অধীনে মামলা দায়ের করা হয়েছে তা-ই সময়সীমা নির্ধারণ করে। সাধারণভাবে একটি দ্বৈত কাঠামো প্রচলিত: ক্ষতি ও দায়ী ব্যক্তি সম্পর্কে জানার তারিখ থেকে 2 বছর, যে কোনো অবস্থায় ঘটনার তারিখ থেকে 10 বছর। দাবি আইনে রিকোর্সের দাবি, ক্ষতিপূরণের সম্পূর্ণ অর্থ পরিশোধিত হওয়া এবং একত্রে দায়ী ব্যক্তি সম্পর্কে জানার তারিখ থেকে 2 বছরে, যে কোনো অবস্থায় কাজটি সংঘটিত হওয়ার তারিখ থেকে 10 বছরে তামাদির মধ্যে পড়ে; বীমা চুক্তি থেকে উদ্ভূত ক্ষতিপূরণ মামলাগুলোও একই 2/10 বছরের দ্বৈত কাঠামোর অধীন।
তবে বাস্তবে ভিন্ন সময়সীমা দেখা সম্ভব: ট্রাফিক-সংশ্লিষ্ট কিছু মামলায় শাস্তিযোগ্য কাজের জন্য 5 বছরের মেয়াদ ভিত্তি ধরা হতে পারে, গ্যারান্টি ফান্ডের পরিশোধে পরিশোধের তারিখ থেকে 2 বছরের মেয়াদ তুলনামূলকভাবে প্রয়োগ করা হয়, আর সামাজিক নিরাপত্তা সংস্থার রিকোর্সের ক্ষেত্রে 1 বছরের অবৈধ কর্মকাণ্ডের মেয়াদ প্রয়োগ করা সিদ্ধান্তও রয়েছে। বিচারিক সিদ্ধান্তগুলোতে এটাও স্বীকৃত হয়েছে যে, পরিশোধের তারিখ থেকে ১০ বছরের মেয়াদ শেষ হওয়ার আগে দায়ের করা মামলা সময়সীমার আওতায় পড়ে না। ব্যবহারিক ফলাফলটি হলো: কোন সময়সীমা চলছে তা মামলার ধরন অনুযায়ী পরিবর্তিত হয়, এবং যখন বীমা কোম্পানি একটি বার্তা দিয়ে আপনার দরজায় হাজির হয়, তখন নিজের হিসাবে সময়টা অনুমান করবেন না।
ক্ষতিপূরণ হারানো এড়াতে চেকলিস্ট
রিকুর সারসংক্ষেপ এক বাক্যে: বীমা কোম্পানি যে ক্ষতিপূরণ পরিশোধ করেছে, তা দুর্ঘটনার আইনগত কারণ হিসেবে চিহ্নিত এবং দায় প্রমাণিত ব্যক্তির কাছ থেকে পরিশোধের তারিখ থেকে মামলা বা নির্বাহ প্রক্রিয়ার মাধ্যমে ফেরত চাওয়া যেতে পারে। এটি এড়ানো আপনার হাতেই আছে এবং নেওয়া প্রয়োজনীয় ব্যবস্থাগুলো অবাক করার মতো সাধারণ:
- আপনার লাইসেন্সে অন্তর্ভুক্ত শ্রেণির বাইরে অন্য কোনো গাড়ি চালাবেন না।
- মদ্যপ অবস্থায় বা মাদকের প্রভাবে কখনোই স্টিয়ারিংয়ের পেছনে বসবেন না; কার্যকারণ সম্পর্ক নিয়ে বিতর্ক হবে হলেও, আপনার ফাইলে রিপোর্ট না লেখা হবে বলে আশা করবেন না।
- সময়মতো পরিদর্শন (মুয়ায়েনে) করান; ব্রেক, টায়ার ও লাইটের মতো কারিগরি ঘাটতি না মিটিয়ে রাস্তায় বের হবেন না।
- গাড়ি বিক্রি করার সময় ১৫ দিনের মধ্যে পলিসির অবস্থা পরিষ্কার করুন এবং অপ্রয়োজনীয় প্রিমিয়াম দেবেন না।
- দুর্ঘটনার পর দোষ নির্ধারণের তালিকা এবং কোন সীমার মধ্যে ক্ষতিপূরণ দেওয়া হয়েছে তা জেনে নিন; সীমা ছাড়িয়ে গেলে খরচটা আপনার উপরেই পড়বে।
- রিকুর নোটিশ এলে সময়সীমা এবং প্রতিপক্ষ নিয়ে আপনার আইন উপদেষ্টার সঙ্গে পরামর্শ করুন; মধ্যস্থতা ও সমঝোতার পথও খোলা আছে।
রিকু হলো বীমার কোনো অসৎ সরে দাঁড়ানো নয়, এটি ব্যবস্থার ভারসাম্য: এটি ক্ষতিগ্রস্তকে দ্রুত উঠিয়ে দেয়, আর ব্যয়টি সেই দুর্ঘটনা সৃষ্টিকারীর দিকে চালান করে পাঠায়। নিয়মমতো ড্রাইভিংই এই চালান যেন আপনার নামে কাটা না হয় তার সবচেয়ে সংক্ষিপ্ত পথ।
সূত্রসমূহ
- রিকু কী? রিকু অধিকার, ক্ষতিপূরণ ও এর শর্তাবলি
- রিকু অধিকার ও এর পরিধি কী?
- সড়ক দুর্ঘটনায় বীমা কোম্পানির রিকু অধিকার 2026
- শুধু মদ্যপ থাকা চালককে বীমা কোম্পানির রিকু অধিকার দেয় না
- Yargıtay HGK মামলা নং 2017/17-1713
- সড়কযান কাস্কো বীমার সাধারণ শর্তাবলি
- রিকু প্রক্রিয়া - গুভেনচে তহবিল (Güvence Hesabı)
- ধারা 73 - TBK
- পরিদর্শন পেরোনো গাড়িতে দুর্ঘটনা ঘটলে বীমা কোম্পানি কী করে
- গাড়ি বিক্রির পর ট্রাফিক বীমার কী হয়?