Qu'est-ce que le recours ? Les cas où l'assurance peut se retourner contre vous
Après l'accident, le dommage de la partie adverse est indemnisé par l'assurance, le dossier est clôturé et tout le monde souffle. Jusqu'à la signification de recours reçue par courrier. La compagnie d'assurance peut réclamer en retour l'indemnité versée à l'exploitant du véhicule ou au conducteur, si les conditions sont réunies ; ce mécanisme s'appelle le recours et son fondement est le principe de subrogation. Ayant suivi ce secteur depuis plus de trente ans, je vous le dis : apprendre ce qu'est le recours avant l'accident, et non après, est bien moins coûteux.
Qu'est-ce que le recours et quel est son fondement juridique ?
Le recours, c'est le droit pour la compagnie d'assurance de réclamer en retour à la personne juridiquement responsable l'indemnité versée à la victime ou directement à l'assuré. À sa base se trouve le principe de subrogation : l'assureur, dès qu'il a intégralement versé l'indemnité, se substitue à l'assuré et reprend ses droits. Autrement dit, en échange de la somme versée, la société acquiert la créance que la victime détenait contre le responsable.
Pour que le droit de recours naisse, quatre conditions doivent être réunies : le dommage doit avoir été effectivement indemnisé, le véritable responsable doit être identifié, la police doit être valide et la faute du responsable doit être documentée. Chaque paiement ne fait pas naître automatiquement un droit de recours ; lorsque le responsable ne peut être identifié, par exemple dans un dossier d'incendie ou de vol causé par de la négligence, l'assureur n'a aucun destinataire vers qui se retourner.
Précisons d'emblée un point : le recours n'est pas propre au monde de l'assurance automobile et de l'assurance tous risques. Le même mécanisme peut s'appliquer dans les assurances santé, incendie, transport, habitation, accident individuel et responsabilité. Mais l'endroit où il touche le plus souvent la vie quotidienne est, bien sûr, l'accident de la route.
Points à retenir
- La simple présence d'alcool chez le conducteur ne donne pas à l'assureur un droit de recours ; un lien de causalité entre l'alcool et l'accident est recherché.
- La conduite sans permis est un motif de recours ; la pratique des tribunaux arbitraux est ferme sur ce point.
- Si l'accident du véhicule provient d'un défaut technique tel qu'une défaillance de freinage, le recours entre en jeu quelle que soit la situation de l'inspection technique.
- Dans les versements du Fonds de garantie, le délai de prescription du recours est de 2 ans à compter de la date de paiement.
- Le recours ne passe pas nécessairement par un procès ; la médiation et le règlement amiable sont également possibles.
Les comportements à risque qui exposent l'assureur à un recours
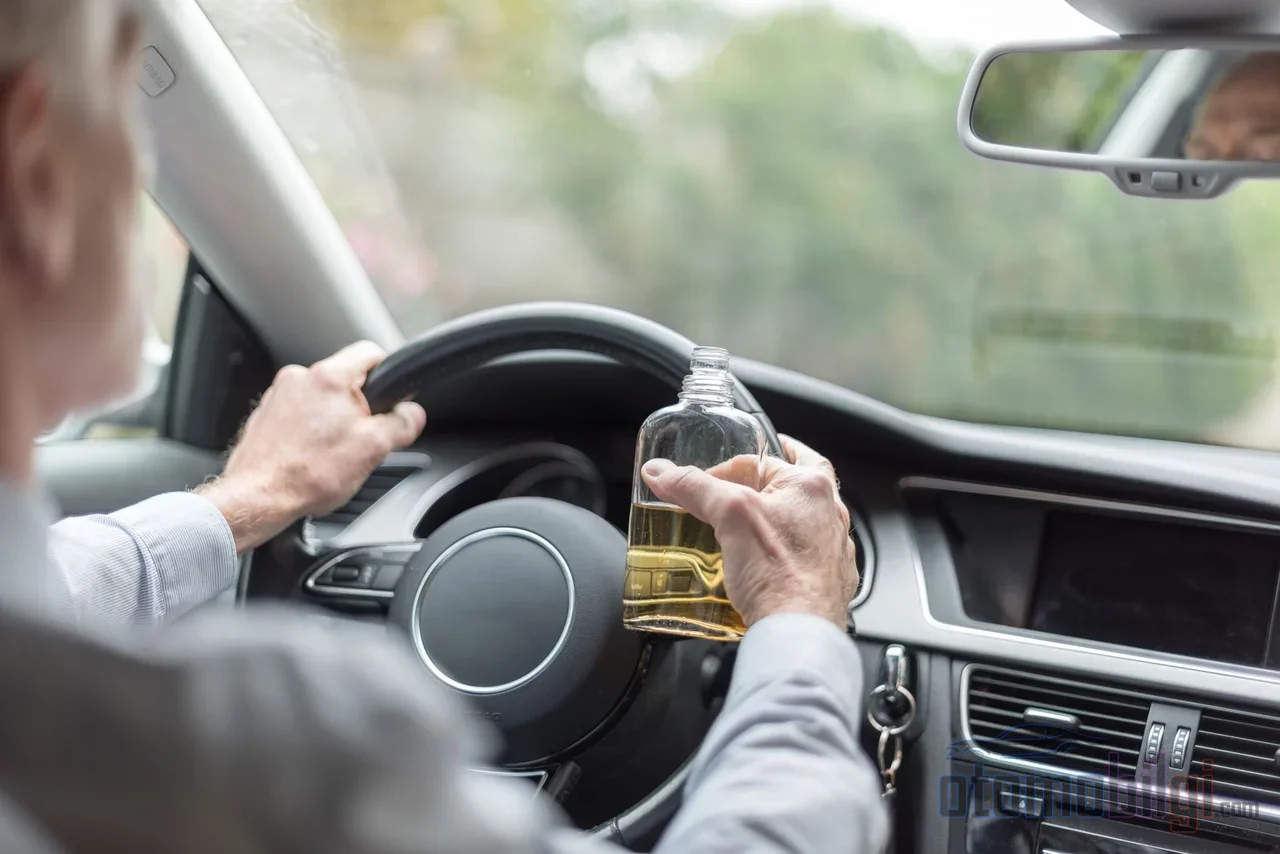
Les conditions générales de l'assurance automobile obligatoire ont établi une liste des cas dans lesquels l'assureur peut exercer un recours contre l'assuré. Cette liste trace la frontière entre ce que la police protège et ce qu'elle ne protège pas, et elle cherche cette frontière non dans l'accident, mais dans le comportement qui y a conduit.
- Conduite sans permis : Conduire sans titre de conduite ou conduire une catégorie de véhicule non couverte par le permis entraîne presque toujours un recours.
- Alcool et stupéfiants : Conduire sous l'influence de l'alcool ou de stupéfiants, lorsque la capacité de conduite sécuritaire est perdue, est considéré comme un cas de recours dans les conditions générales ; mais il existe en pratique une correction importante, dont je parlerai sous peu.
- Comportement intentionnel ou avec faute grave : Une responsabilité de 100 % ne constitue pas à elle seule une faute grave ; c'est l'intention qui est recherchée. Il est impossible de se retourner contre un conducteur parfaitement fautif qui passe au feu rouge sous ce titre.
- Passagers et charges non réglementaires : Le transport de passagers sans contrat d'assurance, le dépassement de la capacité maximale et le transport de matières dangereuses ou explosives sans autorisation figurent parmi les motifs de recours.
- Le vol du véhicule : En cas d'incidents liés à un véhicule volé, si l'assuré est fautif dans le vol, l'indemnité versée peut lui être réclamée en retour.
La correction concernant l'alcool est la suivante : bien que la loi et les conditions générales considèrent l'alcool comme un motif de recours, la jurisprudence interprète ce cas de manière restrictive. Un lien de causalité, c'est-à-dire un rapport de cause à effet, doit exister entre la consommation d'alcool et l'accident, et ce lien doit être prouvé par l'assureur. Dans un dossier dépourvu de preuve concrète, par exemple sans rapport d'alcool établi par les forces de l'ordre, on ne peut pas présumer que le conducteur était ivre. Autrefois, l'émission du document d'assurance mettait fin à l'affaire ; maintenant, un document émis sans examen du dossier de preuves peut ne pas tenir devant le tribunal.
D'autre part, l'alcool et l'absence de permis ne peuvent être invoqués contre la victime. L'indemnisation de la victime est d'abord versée ; le recouvrement est ensuite effectué contre l'exploitant du véhicule fautif. De plus, la jurisprudence présente une subtilité remarquable : il existe des décisions selon lesquelles un recours direct ne peut être exercé contre le conducteur qui n'est pas partie au contrat d'assurance ; en principe, l'interlocuteur de la société est l'assuré, c'est-à-dire le contractant.
Le recours fonctionne-t-il de la même manière en Assurance Responsabilité Civile Automobile et en Assurance Dommages ?
Les deux polices protègent des choses différentes et le recours fonctionne différemment. L'assurance responsabilité civile automobile obligatoire couvre les dommages des tiers dans les limites des garanties légales ; l'assurance dommages, quant à elle, garantit les dommages de collision, de vol, d'incendie et de catastrophes naturelles subis par le véhicule du titulaire de la police. L'assurance responsabilité civile est obligatoire par la loi, tandis que l'assurance dommages est facultative.
Le fonctionnement du côté de l'assurance dommages est le suivant : la société couvre l'assuré pour le dommage causé par la faute d'un tiers, puis se retourne contre la personne responsable du dommage. C'est pourquoi l'assurance dommages est l'une des branches où le taux de recours est le plus élevé. Selon les conditions générales, la société d'assurance dommages dirige sa demande de recours, dans les limites des garanties d'assurance, en priorité vers la société d'assurance qui a fourni la garantie pour le risque concerné ; autrement dit, le monde de l'assurance règle d'abord ses comptes en interne, et se retourner directement contre l'individu est le dernier recours.
Contrôle technique, transfert de véhicule et dépassement de garantie : Des motifs de recours insidieux
Accident avec un véhicule non contrôlé
Un contrôle technique expiré, à lui seul, ne fait pas mourir le dossier de sinistre ; l'assurance effectue le paiement et une amende administrative est infligée au propriétaire du véhicule. Cependant, si la cause de l'accident repose sur un défaut technique du véhicule, par exemple une défaillance des freins, la situation change : la société peut réclamer en retour l'indemnité versée au propriétaire du véhicule. Le véhicule non contrôlé peut en outre être interdit de circulation, ce qui complique le processus de sinistre ; pour les dommages matériels dus à des insuffisances techniques, la société effectue le paiement en tenant compte du taux de faute.
L'assurance après le transfert du véhicule
Dans les ventes de véhicules d'occasion, les règles ont changé au 5 décembre 2024. La réglementation relative à la règle de validité de 15 jours de l'assurance responsabilité civile de l'ancien propriétaire a été entièrement renouvelée : le nouvel acquéreur est tenu de souscrire une nouvelle police dans les 15 jours, durant ce délai la couverture actuelle se poursuit à titre provisoire. L'assurance trafic n'étant pas automatiquement transférée au nouvel acheteur, la prime correspondant à la période non utilisée après la vente est en principe remboursée au titulaire de la police ; les primes d'annulation sont généralement payées sous 3 à 5 jours. Abandonner la police à son sort après la vente signifie à la fois une perte de prime et un risque de recours.
Dommage dépassant la limite de couverture
Les limites de couverture de l'assurance obligatoire de circulation sont mises à jour chaque année. Pour les dommages corporels, 3.375.000 TL par personne, 16.875.000 TL par accident ; pour les dommages matériels, la limite est de 375.000 TL par véhicule et de 750.000 TL par accident. Les limites de dommages corporels varient selon le type de véhicule ; pour les motos, elles s'élèvent à 10.125.000 TL par accident, et à 33.750.000 TL pour les camions et camionnettes. Pour la partie dépassant la limite, ce n'est pas l'assurance mais le propriétaire du véhicule et le conducteur fautif qui en répondent : si un dommage de 50.000 TL survient dans une police limitée à 41.000 TL, les 9.000 TL restants sortent directement de la poche du responsable. La perte de valeur, quant à elle, est évaluée dans le cadre des dommages matériels et couverte par l'assurance de circulation.
Que se passe-t-il si le Fonds de Garantie intervient ?
Dans les cas où il n'existe pas d'assurance obligatoire ou où il n'est pas possible de s'adresser à l'assureur, le Fonds de Garantie verse des paiements aux victimes de dommages corporels en cas d'invalidité et de décès. Ces paiements ne sont pas des dons : dans certains cas, le fonds se retourne contre la partie fautive pour récupérer les sommes versées. Le fondement est constitué des articles pertinents de la Loi sur l'assurance obligatoire de responsabilité civile des véhicules à moteur des autoroutes et du Règlement du Fonds de Garantie.
Il faut être clair sur les délais. Le droit du fonds de réclamer le remboursement des sommes versées se prescrit dans un délai de 2 ans à compter de la date de paiement. Quant au délai dont dispose la victime pour s'adresser au fonds, il est de 2 ans à partir du moment où elle a connu le dommage et le débiteur de l'indemnisation, et en tout état de cause de 10 ans à compter de l'accident. Même dans un accident où l'identité du conducteur fautif est inconnue, la responsabilité ne disparaît pas ; seule change l'adresse du créancier.
Prescription du recours : Pourquoi n'y a-t-il pas une seule réponse ?
En matière de recours, la prescription n'est pas un chiffre unique comme beaucoup le pensent ; c'est le régime juridique auquel l'action est soumise qui détermine le délai. En général, une structure double prévaut : 2 ans à compter de la date de connaissance du dommage et du responsable, et 10 ans en tout état de cause à compter de la date de l'événement. En droit des obligations, la demande de recours se prescrit par 2 ans à compter de la date du paiement intégral de l'indemnisation et de la connaissance de la personne solidairement responsable, et en tout état de cause par 10 ans à compter de la date de la commission du fait ; les actions en indemnisation issues du contrat d'assurance sont également soumises à cette même structure binaire de 2/10 ans.
Cependant, il est possible de voir des délais différents dans la pratique : dans certains dossiers d'accidents de la circulation, un délai de 5 ans lié à l'infraction pénale peut être retenu, pour les paiements du Fonds de Garantie un délai de 2 ans est appliqué par analogie à compter de la date de paiement, et il existe des décisions appliquant un délai de 1 an pour fait illicite aux recours de l'organisme de sécurité sociale. Il a également été admis dans les décisions de justice qu'une action intentée avant l'expiration du délai de 10 ans à compter de la date de paiement n'est pas prescrite. La conséquence pratique est la suivante : le délai qui court varie selon la nature du dossier, et lorsqu'un assureur frappe à votre porte avec une notification, vous ne devez pas estimer le délai selon votre propre calcul.
Liste de contrôle pour ne pas perdre l'indemnité
Le résumé du recours tient en une phrase : L'indemnité versée par l'assureur peut être réclamée en justice ou par voie d'exécution, à compter de la date de paiement, auprès de la personne légalement responsable de l'accident et dont la responsabilité est établie. Il est en votre pouvoir de l'éviter, et les mesures à prendre sont étonnamment simples :
- Ne conduisez pas de véhicule autre que ceux de la catégorie couverte par votre permis de conduire.
- Ne prenez jamais le volant sous l'effet de l'alcool ou de stupéfiants ; même si le lien de causalité est discutable, n'espérez pas qu'aucun rapport ne soit consigné dans votre dossier.
- Effectuez votre contrôle technique à temps ; ne prenez pas la route sans corriger les défauts techniques tels que les freins, les pneus et l'éclairage.
- Lorsque vous vendez votre véhicule, clarifiez la situation de la police dans les 15 jours et ne payez pas de primes inutiles.
- Après un accident, renseignez-vous sur le barème des responsabilités et sur la limite dans laquelle l'indemnité est couverte ; le dépassement de limite reste à votre charge.
- Lorsque la notification de recours arrive, évaluez le délai et le débiteur avec votre conseiller juridique ; les voies de la médiation et de la conciliation restent également ouvertes.
Le recours n'est pas un pas en arrière de mauvaise foi de l'assurance, mais l'équilibre du système : il permet de relever rapidement la victime, tandis que la charge est facturée à celui qui a causé l'accident. Une conduite conforme aux règles est le moyen le plus direct d'éviter que cette facture ne vous soit adressée.
Sources
- Qu'est-ce que le recours ? Droit de recours, indemnité et conditions
- Qu'est-ce que le droit de recours et son étendue ?
- Le droit de recours de la compagnie d'assurance dans les accidents de la circulation 2026
- La simple état d'ivresse du conducteur ne confère pas un droit de recours à la compagnie d'assurance
- Cour de cassation HGK Dossier 2017/17-1713
- Conditions générales de l'assurance casco des véhicules terrestres
- Opérations de recours - Fonds de garantie
- Article 73 - Code des obligations (TBK)
- Que fait l'assurance en cas d'accident avec un véhicule dont le contrôle technique est expiré
- Que devient l'assurance responsabilité civile après la vente du véhicule ?