रिकूर क्या है? वे स्थितियाँ जिनमें बीमा कंपनी आपसे राशि वसूल सकती है
दुर्घटना के बाद सामने वाले पक्ष की क्षति बीमा द्वारा चुकाई जाती है, फ़ाइल बंद हो जाती है और सब राहत की सांस लेते हैं। जब तक कि डाक से आया निष्पादन नोटिस न आ जाए। बीमा कंपनी, चुकाई गई क्षतिपूर्ति को, यदि शर्तें पूरी हुई हों, तो वाहन संचालक या चालक से वापस मांग सकती है; इस तंत्र का नाम रुजू है, और इसका सार प्रतिस्थापन (हलीफ़ियत) का सिद्धांत है। तीस वर्षों से अधिक समय से इस क्षेत्र को देख रहे किसी व्यक्ति के रूप में कहूंगा: रुजू को दुर्घटना के बाद नहीं, बल्कि दुर्घटना से पहले समझना कहीं सस्ता है।
रुजू क्या है, इसकी कानूनी आधारशिली क्या है?
रुजू का अर्थ है बीमा कंपनी द्वारा क्षतिग्रस्त पक्ष या सीधे बीमित को चुकाई गई क्षतिपूर्ति को उस व्यक्ति से वापस मांगना जिस पर कानूनी दायित्व उत्पन्न होता है। इसकी नींव में प्रतिस्थापन का सिद्धांत है: बीमाकर्ता, क्षतिपूर्ति पूरी तरह चुकाते ही बीमित के स्थान पर आ जाता है और उसके अधिकारों को ग्रहण कर लेता है। यानी कंपनी, चुकाई गई राशि के बदले में क्षतिग्रस्त पक्ष का ज़िम्मेदार व्यक्ति के विरुद्ध प्राप्य दावा अपने नाम ले लेती है।
रुजू का अधिकार उत्पन्न होने के लिए चार शर्तें साथ-साथ मौजूद होनी चाहिए: क्षति की वास्तव में भुगतान हो चुका हो, मूल दायित्वधारी की पहचान हो चुकी हो, पॉलिसी वैध हो और ज़िम्मेदार व्यक्ति की त्रुटि प्रलेखित हो। हर भुगतान अपने आप रुजू का अधिकार उत्पन्न नहीं करता; जब ज़िम्मेदार पक्ष की पहचान नहीं हो पाती, उदाहरण के लिए लापरवाही से छोड़ी गई आग या चोरी के मामले में, बीमाकर्ता के लौटने का कोई पता भी नहीं रहता।
एक बात शुरू में ही स्पष्ट कर लें: रुजू केवल ट्रैफ़िक और कॉम्प्रिहेंसिव कार इंश्योरेंस की दुनिया तक सीमित नहीं है। स्वास्थ्य, आग, परिवहन, आवास, व्यक्तिगत दुर्घटना और दायित्व बीमा में भी यही तंत्र लागू हो सकता है। लेकिन जहां यह सबसे अधिक जीवन को छूता है, वह निश्चित रूप से सड़क दुर्घटनाएं हैं।
मुख्य बातें
- केवल चालक का शराब पीना ही बीमाकर्ता को रुजू का अधिकार नहीं देता; शराब और दुर्घटना के बीच कारण-संबंध खोजा जाता है।
- बिना लाइसेंस वाहन चलाना रुजू का कारण है; अंतरिम समितियों की प्रथाएं इस दिशा में दृढ़ हैं।
- यदि वाहन की दुर्घटना ब्रेक फेलियर जैसी तकनीकी खराबी से हुई हो, तो निरीक्षण की स्थिति कुछ भी हो, रुजू चर्चा में आ जाता है।
- गारंटी फंड के भुगतानों में रुजू की समय-सीमा भुगतान की तिथि से 2 वर्ष है।
- रुजू ज़रूरी नहीं कि केवल मुकदमे से हो; मध्यस्थता और समझौता भी संभव है।
बीमाकर्ता को वापस लाने वाले जोखिम भरे व्यवहार
अनिवार्य ट्रैफ़िक बीमा की सामान्य शर्तों ने उन स्थितियों को गिनकर निर्धारित किया है जिनमें बीमाकर्ता बीमित से रुजू कर सकता है। यह सूची उस रेखा को खींचती है जो पॉलिसी की आपकी सुरक्षा और गैर-सुरक्षा के बीच होती है, और रेखा को दुर्घटना में नहीं, बल्कि दुर्घटना का कारण बनने वाले व्यवहार में खोजती है।
- बिना लाइसेंस ड्राइविंग: बिना दस्तावेज़ वाहन चलाना या लाइसेंस द्वारा अनुमति न दी गई वाहन श्रेणी चलाना, लगभग हर स्थिति में रुजू का परिणाम उत्पन्न करता है।
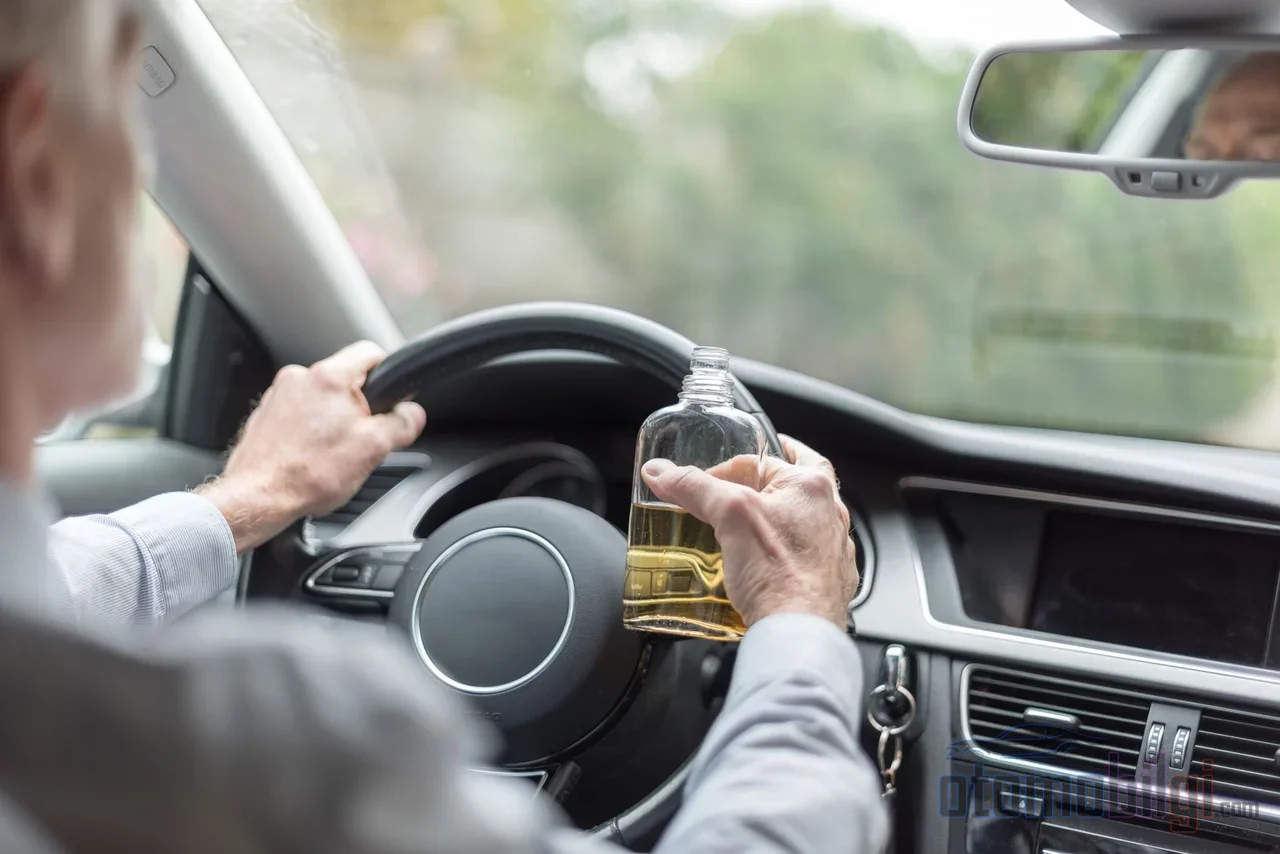
- शराब और नशीले पदार्थ: सुरक्षित ड्राइविंग की क्षमता खोने वाली शराब के प्रभाव में या नशीले पदार्थों के प्रभाव में ड्राइविंग, सामान्य शर्तों में रुजू की स्थिति मानी जाती है; लेकिन व्यवहार में एक महत्वपूर्ण संशोधन है, जिस पर थोड़ी देर में बात करूंगा।
- जानबूझकर या गंभीर त्रुटि वाला व्यवहार: %100 त्रुटि अकेले गंभीर त्रुटि नहीं मानी जाती; जानबूझकर किया गया होना खोजा जाता है। लाल बत्ती पार करने वाले पूर्ण रूप से दोषरहित चालक के विरुद्ध इस शीर्षक के अंतर्गत रिकवरी (रुजू) नहीं की जा सकती।
- नियम-विरुद्ध यात्री और माल: बिना पंजीकरण यात्री ढोना, क्षमता सीमा से अधिक भार, बिना अनुमति खतरनाक या विस्फोटक सामग्री ढोना रिकवरी के कारणों में शामिल हैं।
- वाहन की चोरी: चोरी हुए वाहन से जुड़ी घटनाओं में यदि बीमाधारक चोरी के मामले में दोषी हो, तो भुगतान की गई क्षतिपूर्ति उससे वापस मांगी जा सकती है।
शराब के विषय में संशोधन यह है: कानून और सामान्य शर्तें शराब को रिकवरी की स्थिति मानती हैं, फिर भी न्यायिक प्रथा इस स्थिति की संकीर्ण व्याख्या करती है। शराब के सेवन और दुर्घटना के बीच कार्य-कारण संबंध, यानी कार्यकारण बंधन होना चाहिए और यह संबंध बीमाकर्ता द्वारा सिद्ध किया जाना चाहिए। बिना ठोस सबूत के, उदाहरण के लिए पुलिस द्वारा तैयार शराब रिपोर्ट के बिना, ऐसी फाइल में चालक के शराब पीने की धारणा नहीं लगाई जा सकती। पहले बीमा पॉलिसी जारी होते ही काम खत्म हो जाता था; अब सबूत की फाइल बिना जांचे जारी किया गया दस्तावेज़ अदालत में टिक नहीं पाता।
दूसरी ओर, शराब और बिना लाइसेंस होना क्षतिग्रस्त व्यक्ति के विरुद्ध आगे नहीं बढ़ाया जा सकता। पीड़ित की क्षतिपूर्ति पहले की जाती है; वसूली, दोषी वाहन संचालक के विरुद्ध की जाती है। इसके अलावा, न्यायिक प्रथा में एक उल्लेखनीय बारीकी है: ऐसे निर्णय मौजूद हैं जिनके अनुसार बीमा अनुबंध का पक्षकार न होने वाले चालक से सीधे रिकवरी नहीं की जा सकती; नियम के अनुसार कंपनी का प्रतिवादी बीमाधारक होता है, यानी अनुबंधकर्ता।
क्या ट्रैफिक बीमा और कॉम्प्रिहेंसिव कार इंश्योरेंस में रिकवरी एक जैसी काम करती है?
दोनों पॉलिसियां अलग-अलग चीजों की रक्षा करती हैं और रिकवरी भी अलग तरीके से काम करती है। अनिवार्य ट्रैफिक बीमा तीसरे पक्ष की हानियों को कानूनी कवरेज सीमाओं के भीतर पूरा करता है; वहीं कॉम्प्रिहेंसिव कार इंश्योरेंस पॉलिसी धारक के अपने वाहन में हुए टक्कर, चोरी, आग और प्राकृतिक आपदा की क्षतियों को सुरक्षित करता है। ट्रैफिक बीमा कानूनी रूप से अनिवार्य है, जबकि कॉम्प्रिहेंसिव कार इंश्योरेंस वैकल्पिक है।
कॉम्प्रिहेंसिव कार इंश्योरेंस पक्ष में व्यवस्था इस प्रकार काम करती है: तीसरे पक्ष के दोष से हुई क्षति को कंपनी बीमित व्यक्ति के विरुद्ध कवर करती है, फिर क्षति का कारण बनने वाले व्यक्ति की ओर मुड़ती है। इसी कारण कॉम्प्रिहेंसिव कार इंश्योरेंस, रिकवरी की सबसे अधिक दर वाली शाखाओं में से एक है। सामान्य शर्तों के अनुसार कॉम्प्रिहेंसिव कार इंश्योरेंस कंपनी रिकवरी के दावे को, बीमा सीमाओं के भीतर, पहले संबंधित जोखिम के लिए कवरेज देने वाली बीमा कंपनी की ओर निर्देशित करती है; यानी बीमा की दुनिया पहले आपस में हिसाब-किताब करती है, दरवाजे पर व्यक्तिगत रूप से जाना अंतिम उपाय है।
निरीक्षण, वाहन का हस्तांतरण और कवरेज से अधिक: घातक रिकवरी के कारण
बिना निरीक्षण वाले वाहन से दुर्घटना
एक बकाया निरीक्षण अकेले क्षति फाइल को खत्म नहीं करता; बीमा भुगतान करता है, वाहन स्वामी को प्रशासनिक जुर्माना लगाया जाता है। लेकिन यदि दुर्घटना का कारण वाहन की तकनीकी खराबी, उदाहरण के लिए ब्रेक फेल होने पर टिका हो, तो स्थिति बदल जाती है: कंपनी वाहन स्वामी से भुगतान की गई क्षतिपूर्ति वापस मांग सकती है। बिना निरीक्षण वाले वाहन को ट्रैफिक से रोका भी जा सकता है और यह क्षति प्रक्रिया को जटिल बनाता है; तकनीकी कमी से हुई संपत्ति क्षतियों में कंपनी दोष की दर को ध्यान में रखकर भुगतान करती है।
वाहन के हस्तांतरण के बाद बीमा
पुराने वाहनों की बिक्री में नियम 5 दिसंबर 2024 से बदल गए हैं। पुराने स्वामी के ट्रैफिक बीमा की 15 दिन वैधता के नियम से संबंधित व्यवस्था पूरी तरह नवीनीकृत हो गई: नया संचालक 15 दिन के भीतर नई पॉलिसी बनवाने के लिए बाध्य है, इस अवधि में मौजूदा कवरेज अस्थायी रूप से जारी रहता है। ट्रैफिक बीमा नए खरीदार को स्वतः हस्तांतरित नहीं होता, इसलिए बिक्री के बाद बिना उपयोग की अवधि का प्रीमियम सामान्य रूप से पॉलिसी धारक को वापस किया जाता है; रद्दीकरण प्रीमियम आमतौर पर 3-5 दिनों के भीतर भुगतान किए जाते हैं। बिक्री के बाद पॉलिसी को अनिश्चितता में छोड़ देना, प्रीमियम की हानि और रिकोर्स (regress) जोखिम दोनों का मतलब है।
कवरेज सीमा से अधिक की क्षति
अनिवार्य ट्रैफिक बीमा की कवरेज सीमाओं को हर साल अपडेट किया जाता है। शारीरिक क्षति में प्रति व्यक्ति 3.375.000 TL, प्रति दुर्घटना 16.875.000 TL; भौतिक क्षति में प्रति वाहन 375.000 TL, प्रति दुर्घटना 750.000 TL की सीमा है। वाहन के प्रकार के अनुसार शारीरिक क्षति की सीमाएँ भिन्न होती हैं; मोटरसाइकिल में प्रति दुर्घटना 10.125.000 TL, ट्रक और पिकअप में 33.750.000 TL स्तर पर है। सीमा से अधिक वाले हिस्से के लिए बीमा नहीं, बल्कि वाहन स्वामी और दोषी चालक जवाबदेह होते हैं: 41.000 TL सीमा वाली एक पॉलिसी में 50.000 TL की क्षति होने पर, शेष 9.000 TL सीधे जिम्मेदार व्यक्ति की जेब से निकलता है। मूल्य-हानि (depreciation loss) भौतिक क्षति के दायरे में मूल्यांकित होती है और ट्रैफिक बीमा द्वारा कवर की जाती है।
गारंटी फंड (Guarantee Fund) सक्रिय हो तो क्या होता है?
ऐसी घटनाओं में जहाँ अनिवार्य बीमा नहीं है या बीमाकर्ता से संपर्क का कोई विकल्प नहीं है, गारंटी फंड शारीरिक रूप से क्षतिग्रस्त लोगों को विकलांगता और मृत्यु की स्थितियों में भुगतान करता है। ये भुगतान दान नहीं हैं: कुछ स्थितियों में फंड दोषी पक्ष से अपने द्वारा भुगतान की गई राशि वसूलता है। इसका आधार कार्यद्वार मोटर वाहन अनिवार्य वित्तीय दायित्व कानून के संबंधित अनुच्छेद और गारंटी फंड विनियम है।
अवधियों के बारे में स्पष्ट होना ज़रूरी है। फंड द्वारा भुगतान की गई राशि को वापस माँगने का अधिकार, भुगतान की तारीख से 2 वर्ष के भीतर परिनियमित (time-barred) हो जाता है। पीड़ित की फंड से संपर्क करने की अवधि क्षति और क्षतिपूर्ति दायित्व वाले व्यक्ति को जानने से 2 वर्ष, हर हाल में दुर्घटना से 10 वर्ष है। दोषी चालक की पहचान अज्ञात होने वाली दुर्घटना में भी दायित्व समाप्त नहीं होता; केवल राशि माँगने वाले का पता बदल जाता है।
रिकोर्स की परिनियम अवधि: एक उत्तर क्यों नहीं है?
रिकोर्स मामलों में परिनियम अवधि, कई लोगों की सोच के विपरीत, एक अंकीय नहीं होती; किस कानूनी व्यवस्था के तहत मुकदमा दायर किया गया है, वही अवधि तय करती है। सामान्य रूप से दोहरी संरचना प्रचलित है: क्षति और दोषी को जानने की तारीख से 2 वर्ष, हर स्थिति में घटना की तारीख से 10 वर्ष। दायित्व विधि में रिकोर्स की माँग, क्षतिपूर्ति की पूरी राशि के भुगतान और साझा दायित्व वाले व्यक्ति को जानने की तारीख से 2 वर्ष में, हर हाल में कृत्य के अंजाम देने की तारीख से 10 वर्ष में परिनियमित हो जाती है; बीमा अनुबंध से उत्पन्न क्षतिपूर्ति मुकदमों पर भी वही 2/10 वर्ष की दोहरी संरचना लागू होती है।
फिर भी व्यवहार में अलग-अलग अवधियाँ देखना संभव है: कुछ ट्रैफिक संबंधी मामलों में सजा योग्य कृत्य से संबंधित 5 वर्ष की अवधि आधार ली जा सकती है, गारंटी फंड के भुगतानों में भुगतान की तारीख से 2 वर्ष की अवधि उपमान लागू होती है, और सामाजिक सुरक्षा संस्था के रिकोर्स के लिए 1 वर्ष की अवैध कृत्य अवधि लागू करने वाले निर्णय भी मौजूद हैं। न्यायिक निर्णयों में यह भी स्वीकार किया गया है कि भुगतान की तिथि से 10 वर्ष की अवधि पूर्ण होने से पहले दायर किया गया मुकदमा प्रतिबंधाधीन (ज़माना) नहीं होता। व्यावहारिक नतीजा यह है: कौन सी अवधि चल रही है, यह फ़ाइल की प्रकृति के अनुसार बदलती है और जब बीमाकर्ता एक अधिसूचना के साथ आपके दरवाज़े पर आता है, तो अवधि का अनुमान अपने अनुकूल नहीं लगाना चाहिए।
क्षतिपूर्ति खोने से बचने के लिए जाँच सूची
प्रतिगमन (रूकू) का सार एक वाक्य में है: बीमाकर्ता द्वारा भुगतान की गई क्षतिपूर्ति, दुर्घटना के लिए विधिक रूप से ज़िम्मेदार और दायित्व प्रलेखित व्यक्ति से, भुगतान की तिथि से मुकदमा या वसूली (इकरा) के माध्यम से वापस मांगी जा सकती है। इसे रोकना आपके अपने हाथ में है और उठाए जाने वाले उपाय आश्चर्यजनक रूप से साधारण हैं:
- अपने ड्राइविंग लाइसेंस में शामिल वाहन श्रेणी के अलावा अन्य वाहन न चलाएं।
- शराब या नशीले पदार्थों के प्रभाव में कभी स्टीयरिंग पर न बैठें; यदि कार्य-कारण संबंध पर बहस हो भी, तो यह उम्मीद न करें कि आपकी फ़ाइल में रिपोर्ट नहीं लिखी जाएगी।
- अपनी आवधिक तकनीकी निरीक्षा समय पर कराएं; ब्रेक, टायर और प्रकाश व्यवस्था जैसी तकनीकी कमियों को दूर किए बिना सड़क पर न निकलें।
- अपना वाहन बेचने पर 15 दिनों के भीतर पॉलिसी की स्थिति स्पष्ट करें और अनावश्यक प्रीमियम न चुकाएं।
- दुर्घटना के बाद दोष तालिका और किस सीमा तक क्षतिपूर्ति कवर हुई, यह पता करें; सीमा से अधिक की राशि आप पर छूटती है।
- जब प्रतिगमन सूचना आए, तो अवधि और प्रतिवादी का मूल्यांकन अपने कानूनी सलाहकार के साथ करें; मध्यस्थता और समझौते के मार्ग भी खुले हैं।
प्रतिगमन, बीमा का कोई बुरे इरादे वाला पलटाव नहीं, बल्कि व्यवस्था का संतुलन है: यह हानिग्रस्त व्यक्ति को शीघ्र खड़ा कर देता है, और उसकी कीमत उस दुर्घटना को घटित करने वाले पर डाल देता है। नियमों के अनुरूप ड्राइविंग ही इस बिल के आपके नाम कटने से रोकने का सबसे सीधा रास्ता है।
स्रोत
- प्रतिगमन (रूकू) क्या है? प्रतिगमन अधिकार, क्षतिपूर्ति और उसकी शर्तें
- प्रतिगमन अधिकार और उसका क्षेत्र क्या है?
- यातायात दुर्घटनाओं में बीमा कंपनी का प्रतिगमन अधिकार 2026
- ड्राइवर का केवल शराब पीना ही बीमा कंपनी को प्रतिगमन अधिकार नहीं देता
- Yargitay HGK E. 2017/17-1713
- सड़क वाहनों का कॉम्प्रिहेंसिव कार इंश्योरेंस सामान्य शर्तें
- प्रतिगमन प्रक्रियाएँ - गारंटी फंड (Guvence Hesabi)
- अनुच्छेद 73 - TBK
- निरीक्षण समाप्त वाहन से दुर्घटना होने पर बीमा कंपनी क्या करती है
- वाहन बिक्री के बाद यातायात बीमा का क्या होता है?