Rücu Nedir? Sigortanın Size Dönebileceği Durumlar
Kazadan sonra karşı tarafın hasarı sigortaca ödenir, dosya kapanır ve herkes rahat bir nefes alır. Ta ki posta yoluyla gelen icra tebligatına kadar. Sigorta şirketi, ödediği tazminatı şartlar oluşmuşsa araç işletenin ya da sürücünün kendisinden geri isteyebilir; bu mekanizmanın adı rücu, işin özü ise halefiyet ilkesidir. Otuz yılı aşkın süredir bu sektörü izleyen biri olarak söyleyeyim: rücuyu kazadan sonra değil, kazadan önce öğrenmek çok daha ucuzdur.
Rücu Nedir, Hukuki Dayanağı Nedir?
Rücu, sigorta şirketinin zarar gören tarafa ya da doğrudan sigortalıya ödediği tazminatı, hukuken sorumluluk doğuran kişiden geri talep etmesidir. Temelinde halefiyet ilkesi yatar: sigortacı, tazminatı eksiksiz ödediği anda sigortalının yerine geçer ve onun haklarını devralır. Yani şirket, ödediği para karşılığında zarar görenin sorumluya karşı sahip olduğu alacağı devralmış olur.
Rücu hakkının doğması için dört şartın birlikte var olması gerekir: zararın fiilen ödenmiş olması, asıl sorumlunun belirlenmiş olması, poliçenin geçerli olması ve sorumlunun kusurunun belgelenmiş olması. Her ödeme kendiliğinden rücu hakkı doğurmaz; sorumlu tespit edilemediği durumlarda, örneğin sorumsuzca bırakılmış bir yangın ya da hırsızlık dosyasında, sigortacının döneceği bir adres de bulunmaz.
Bir noktayı baştan netleştirelim: rücu yalnızca trafik ve kasko dünyasına özgü değildir. Sağlık, yangın, nakliyat, konut, ferdi kaza ve sorumluluk sigortalarında da aynı mekanizma işleyebilir. Ama hayata en sık dokunduğu yer, tabii ki karayolu kazalarıdır.
Öne Çıkanlar
- Sürücünün sırf alkollü olması sigortacıya rücu hakkı vermez; alkol ile kaza arasında nedensellik bağı aranır.
- Ehliyetsiz araç kullanımı rücu sebebidir; hakem heyeti uygulamaları bu yönde kararlıdır.
- Aracın kazası fren patlaması gibi teknik bir kusurdan kaynaklanıyorsa, muayene durumu ne olursa olsun rücu gündeme gelir.
- Güvence Hesabı ödemelerinde rücu zamanaşımı ödeme tarihinden itibaren 2 yıldır.
- Rücu mutlaka dava ile olmaz; arabuluculuk ve uzlaşma da mümkündür.
Sigortacıyı Geri Döndüren Riskli Davranışlar
Zorunlu trafik sigortasının genel şartları, sigortacının sigortalıya rücu edebildiği halleri sayarak belirlemiştir. Bu liste, poliçenin sizi korudukları ile korumadıkları arasındaki çizgiyi çizer ve çizgiyi kazada değil, kazaya yol açan davranışta arar.
- Ehliyetsiz sürüş: Sürücü belgesiz araç kullanmak ya da ehliyetin izin vermediği bir araç sınıfını kullanmak, neredeyse her durumda rücu sonucunu doğurur.
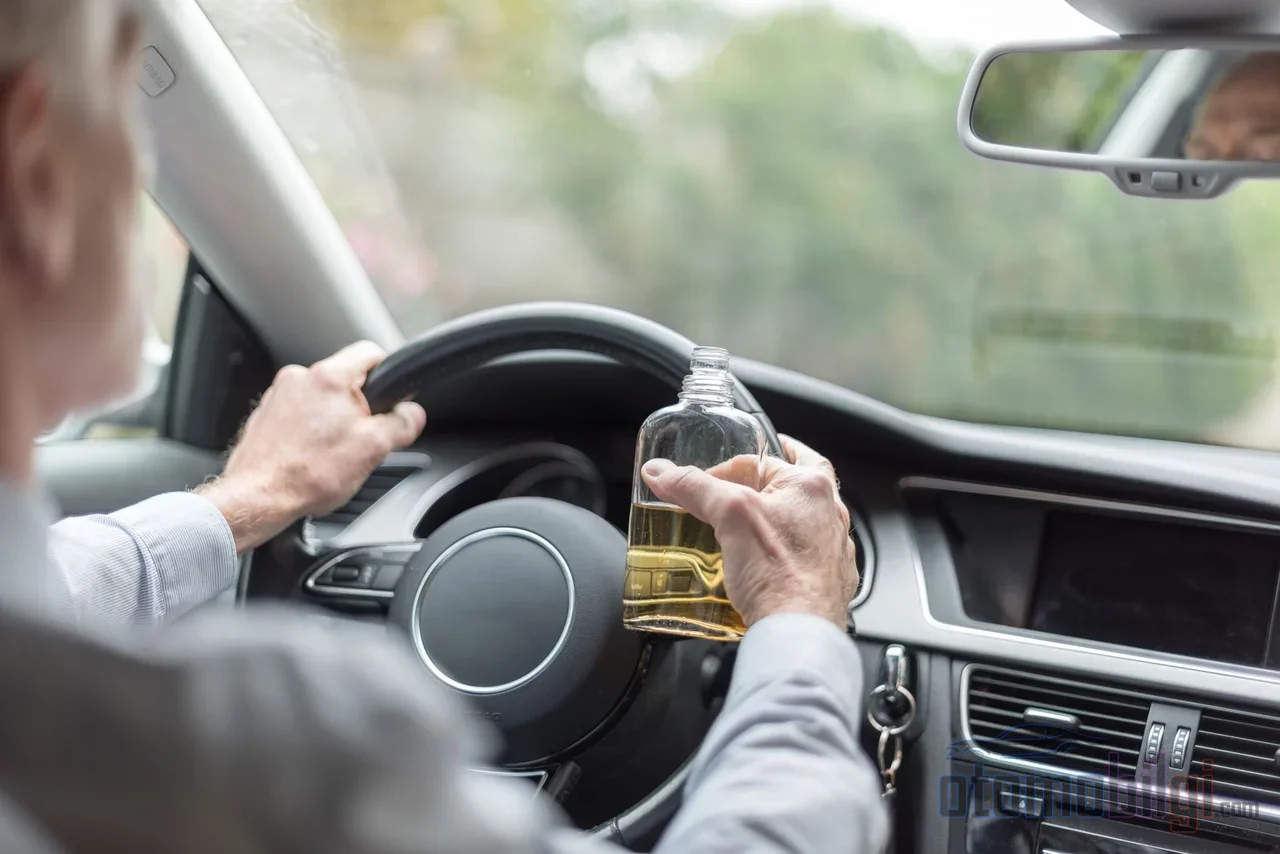
- Alkol ve uyuşturucu: Güvenli sürüş yeteneğinin kaybolduğu alkollü ya da uyuşturucu etkisindeki sürüş, genel şartlarda rücu hali sayılır; ancak uygulamada önemli bir düzeltme vardır, birazdan değineceğim.
- Kasıtlı ya da ağır kusurlu davranış: %100 kusur tek başına ağır kusur sayılmaz; kasıt aranır. Kırmızı ışıkta geçen tam kusurlu bir sürücüye bu başlık altından rücu edilemez.
- Kural dışı yolcu ve yük: Ruhsatsız yolcu taşıma, istiap hadini aşma, izinsiz tehlikeli ya da patlayıcı madde taşıma rücu sebepleri arasındadır.
- Aracın çalınması: Çalınan araca bağlı olaylarda sigorta ettiren çalıntıda kusurluysa, ödenen tazminat kendisinden geri istenebilir.
Alkol konusundaki düzeltme şudur: kanun ve genel şartlar alkolü rücu hali saymasına rağmen yargı uygulaması bu hali dar yorumlamaktadır. Kazayla alkol kullanımı arasında illiyet, yani nedensellik bağı bulunmalı ve bu bağ sigortacı tarafından ispatlanmalıdır. Somut delili olmayan, örneğin kollukça düzenlenmiş alkol raporu bulunmayan bir dosyada sürücünün alkollü olduğu varsayılamaz. Eskiden sigorta belgesi kesilince iş biterdi; şimdi delil dosyası incelenmeden kesilen belge, mahkemede ayakta kalmayabiliyor.
Öte yandan alkol ve ehliyetsizlik zarar görene karşı ileri sürülemez. Mağdurun tazminatı önce ödenir; geri dönüş, kusurlu araç işletenine karşı yapılır. Ayrıca yargı uygulamasında dikkat çekici bir incelik vardır: sigorta sözleşmesinin tarafı olmayan sürücüye doğrudan rücu edilemeyeceğine dair kararlar bulunur; şirketin muhatabı kural olarak sigorta ettiren, yani akittir.
Trafik Sigortası ile Kaskoda Rücu Aynı mı İşler?
İki poliçe farklı şeyleri korur ve rücu da farklı işler. Zorunlu trafik sigortası üçüncü kişilerin zararlarını yasal teminat limitleri dahilinde karşılar; kasko ise poliçe sahibinin kendi aracındaki çarpma, hırsızlık, yangın ve doğal afet hasarlarını güvence altına alır. Trafik kanunen zorunludur, kasko ise isteğe bağlıdır.
Kasko tarafında düzen şu biçimde çalışır: üçüncü şahsın kusurundan kaynaklanan hasarı şirket sigortalıya karşılar, sonra zarara neden olan kişiye döner. Bu nedenle kasko, rücu oranının en yüksek olduğu branşlardan biridir. Genel şartlara göre kasko şirketi rücu talebini, sigorta limitleri dahilinde, öncelikle ilgili risk için teminat sunan sigorta şirketine yöneltir; yani sigorta dünyası önce kendi arasında hesap görür, kapıya bireysel çıkmak son çaredir.
Muayene, Araç Devri ve Teminat Aşımı: Sinsi Rücu Sebepleri
Muayenesiz araçla kaza
Ödemesi geçmiş bir muayene, tek başına hasar dosyasını öldürmez; sigorta ödemeyi yapar, araç sahibine idari para cezası yazılır. Ancak kazanın nedeni aracın teknik kusuruna, örneğin fren patlamasına dayanıyorsa tablo değişir: şirket ödediği tazminatı araç sahibinden geri isteyebilir. Muayenesiz araç ayrıca trafikten men edilebilir ve hasar sürecini karmaşıklaştırır; teknik eksiklik kaynaklı maddi hasarlarda şirket kusur oranını dikkate alarak ödeme yapar.
Araç devri sonrasında sigorta
İkinci el satışlarında kurallar 5 Aralık 2024 itibarıyla değişti. Eski sahibin trafik sigortasının 15 gün geçerlilik kuralına ilişkin düzenleme tamamen yenilendi: yeni işleten 15 gün içinde yeni poliçe yaptırmak zorunda, bu sürede mevcut teminat geçici olarak devam eder. Trafik sigortası yeni alıcıya otomatik devredilmediğinden, satıştan sonra kullanılmayan süreye ait prim kural olarak poliçe sahibine iade edilir; iptal primleri genellikle 3-5 gün içinde ödenir. Satış sonrası poliçeyi akıbetine terk etmek, hem prim kaybı hem de rücu riski demektir.
Teminat limitini aşan zarar
Zorunlu trafik sigortasının teminat limitleri her yıl güncellenir. Bedeni zararlarda kişi başı 3.375.000 TL, kaza başı 16.875.000 TL; maddi zararlarda araç başı 375.000 TL, kaza başı 750.000 TL sınırı söz konusudur. Araç türüne göre bedeni zarar limitleri farklılaşır; motosiklette kaza başı 10.125.000 TL, kamyon ve kamyonette 33.750.000 TL seviyesindedir. Limiti aşan kısım için sigorta değil, araç sahibi ve kusurlu sürücü hesap verir: 41.000 TL limitli bir poliçede 50.000 TL hasar meydana geldiğinde, kalan 9.000 TL doğrudan sorumlunun cebinden çıkar. Değer kaybı ise maddi zararlar kapsamında değerlendirilir ve trafik sigortası tarafından karşılanır.
Güvence Hesabı Devredeyse Ne Olur?
Zorunlu sigorta bulunmayan ya da sigortacıya başvuru imkanı olmayan olaylarda bedeni zarar görenlere Güvence Hesabı sakatlık ve ölüm hallerinde ödeme yapar. Bu ödemeler bağış değildir: hesap, bazı hallerde ödediği tutarı kusurlu tarafa rücu eder. Dayanak Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Kanunu'nun ilgili maddeleri ile Güvence Hesabı Yönetmeliği'dir.
Süreler konusunda net olmak gerekir. Hesabın ödediği tutarı geri isteme hakkı, ödeme tarihinden itibaren 2 yıl içinde zamanaşımına uğrar. Mağdurun hesaba başvuru süresi ise zararı ve tazminat yükümlüsünü öğrendiğinden itibaren 2 yıl, her hâlükârda kazadan itibaren 10 yıldır. Kusurlu sürücünün kim olduğu belirsiz bir kazada bile sorumluluk ortadan kalkmaz; yalnızca alacaklının adresi değişir.
Rücu Zamanaşımı: Neden Tek Bir Cevap Yok?
Rücu davalarında zamanaşımı, birçok kişinin sandığı gibi tek rakamlı değildir; hangi hukuki rejime göre dava açıldığı süreyi belirler. Genel olarak ikili bir yapı hakimdir: zarar ve sorumluyu öğrenme tarihinden itibaren 2 yıl, her durumda olay tarihinden itibaren 10 yıl. Borçlar hukukunda rücu istemi, tazminatın tamamının ödendiği ve birlikte sorumlu kişinin öğrenildiği tarihten itibaren 2 yılda, her hâlükârda fiilin işlendiği tarihten itibaren 10 yılda zamanaşımına uğrar; sigorta sözleşmesinden doğan tazminat davaları da aynı 2/10 yıl ikili yapısına tabidir.
Bununla birlikte uygulamada farklı süreler görmek mümkündür: trafik kaynaklı bazı dosyalarda cezayı gerektiren fiile ilişkin 5 yıllık süre esas alılabiliyor, Güvence Hesabı ödemelerinde ödeme tarihinden itibaren 2 yıllık süre kıyasen uygulanıyor, sosyal güvenlik kurumunun rücularına ise 1 yıllık haksız fiil süresi uygulanmış kararlar var. Yargı kararlarında ödeme tarihinden itibaren 10 yıllık süre dolmadan açılan davanın zamanaşımına uğramadığı da kabul edilmiştir. Pratik sonuç şu: hangi sürenin işlediği dosyanın niteliğine göre değişir ve sigortacı bir tebligatla kapınızı çaldığında süreyi kendi hesabınıza göre tahmin etmemelisiniz.
Tazminatı Kaybetmemek İçin Kontrol Listesi
Rücunun özeti tek cümledir: Sigortacının ödediği tazminat, kazaya hukuken sebep olan ve sorumluluğu belgelenen kişiden, ödeme tarihinden itibaren dava ya da icra yoluyla geri istenebilir. Bunu önlemek sizin elinizdedir ve alınacak önlemler sürpriz derecede sıradandır:
- Ehliyetinizin kapsadığı araç sınıfından başka araç kullanmayın.
- Alkollü ya da uyuşturucu etkisinde direksiyona asla geçmeyin; nedensellik bağı tartışılacaksa bile dosyanıza rapor yazılmamasını ummayın.
- Muayenenizi zamanında yaptırın; fren, lastik ve aydınlatma gibi teknik eksiklikleri gidermeden yola çıkmayın.
- Aracınızı sattığınızda 15 gün içinde poliçe durumunu netleştirin ve gereksiz prim ödemeyin.
- Kaza sonrası kusur tablosunu ve tazminatın hangi limitte karşılandığını öğrenin; limit aşımı size kalır.
- Rücu bildirimi geldiğinde süreyi ve muhatabı hukuk danışmanınızla değerlendirin; arabuluculuk ve uzlaşma yolları da açıktır.
Rücu, sigortanın kötü niyetli bir geri adımı değil, sistemin dengesidir: zarar göreni hızla ayağa kaldırır, bedeli ise o kazayı yaratana fatura eder. Kurala uygun bir sürüş, bu faturanın size kesilmesini engelleyen en kestirme yoldur.
Kaynaklar
- Rücu Nedir? Rücu Hakkı, Tazminatı ve Şartları
- Rücu Hakkı ve Kapsamı Nedir?
- Trafik Kazalarında Sigorta Şirketinin Rücu Hakkı 2026
- Sürücünün Sırf Alkollü Olması Sigorta Şirketine Rücu Hakkı Vermez
- Yargıtay HGK E. 2017/17-1713
- Kara Araçları Kasko Sigortası Genel Şartları
- Rücu İşlemleri - Güvence Hesabı
- Madde 73 - TBK
- Muayenesi Geçmiş Araçla Kaza Yapılırsa Sigorta Ne Yapar
- Araç Satışından Sonra Trafik Sigortasına Ne Olur?