การเปลี่ยนป้ายทะเบียนแล้ว ขั้นตอนการทำประกันและการตรวจสภาพ
การเปลี่ยนทะเบียนรถในสายตาของเจ้าของรถมักดูเป็นเพียงขั้นตอนทางการที่ไม่ต่างจากการทำธุรรมนูญที่สำนักงานทนายความ แต่ทว่างานไม่ได้จบลงเพียงแค่สั่งทำทะเบียนแล้วติดตั้งลงบนรถ เมื่อทะเบียนเปลี่ยน ข้อมูลการจดทะเบียนในกรมธรรม์ของคุณจะไม่สะท้อนความจริงอีกต่อไป บันทึกการตรวจสภาพของคุณจะเกิดความไม่สอดคล้องระหว่างทะเบียนกับเล่มทะเบียนรถ และผลที่ตามมาจะปรากฏในช่วงเวลาที่เลวร้ายที่สุด นั่นคือหลังเกิดอุบัติเหตุ ในหน้านี้เราได้รวบรวมงานทางการที่ต้องทำหลังการเปลี่ยนทะเบียน ประเด็นที่ละเอียดอ่อนในการแจ้งบริษัทประกันภัย และสิ่งที่จะสูญเสียเมื่อละเลย ทั้งสิทธิ์ส่วนลดไร้อุบัติเหตุและสิทธิ์ในการตรวจสภาพ ไว้ในลำดับเดียวกัน
การเปลี่ยนทะเบียนรถทำเมื่อใดและอย่างไร?
การเปลี่ยนทะเบียนไม่สามารถทำได้ตามความต้องการทุกครั้ง ในการซื้อขายตามปกติ ทะเบียนจะเปลี่ยนเมื่อที่อยู่ของเจ้าของรถคนใหม่อยู่ในจังหวัดที่ต่างจากจังหวัดที่ทะเบียนจดทะเบียนไว้เท่านั้น นอกจากนี้ยังสามารถเปลี่ยนได้ในกรณีที่ทะเบียนสึกหรอหรือได้รับความเสียหาย หรือในการจัดสรรทะเบียนพิเศษ กระบวนการเริ่มต้นที่สำนักงานทนายความ: เมื่อมีการแจ้งความประสงค์ หากจังหวัดของที่อยู่และทะเบียนแตกต่างกัน ระบบจะอนุญาตโดยอัตโนมัติ และสำนักงานทนายความจะสร้างหมายเลขอ้างอิง ASBIS (ระบบข้อมูลยานพาหนะและผู้ขับขี่) 19 หลักสำหรับร่างสัญญาขาย
ที่นี่มีข้อบังคับสำคัญที่มีผลตั้งแต่วันที่ 5 ธันวาคม 2024: สิทธิ์ในการใช้งาน 15 วันด้วยประกันของเจ้าของเดิมหลังการขายถูกยกเลิกทั้งหมด สำนักงานทนายความไม่สามารถอนุมัติสัญญาขายได้หากไม่เห็นประกันภัยภาคบังคับที่มีผลอยู่ในระบบศูนย์ข้อมูลและกำกับดูแลประกันภัย (SBM) ในนามของผู้ซื้อ ประกันภัยภาคบังคับจะออกผ่านทะเบียนเดิมหรือหมายเลข ASBIS ก่อนลายมือชื่อที่สำนักงานทนายความ กรมธรรม์จะปรากฏในระบบของสำนักงานทนายความภายในประมาณ 30-60 วินาทีหลังได้รับการอนุมัติจาก SBM
หลังจากสำนักงานทนายความอนุมัติการขายและออกเล่มทะเบียนใหม่แล้ว ก็ถึงตาคิวของทะเบียน ทะเบียนจะถูกสั่งผลิตและติดตั้งที่อู่ซึ่งได้รับการอนุมัติจากสมาคมพ่อค้าเร่ของทะเบียนขนส่ง โดยใช้แบบฟอร์มคำขอผลิตทะเบียนที่ได้รับจากสำนักงานทนายความ ระยะเวลาในการเปลี่ยนทะเบียนคือ 30 วันหลังการโอน หลังจากนั้นจะไม่สามารถทำการเปลี่ยนได้ สำนักงานทนายความจะออกใบรับรองการจดทะเบียนชั่วคราว 1 เดือนและใบคำขอผลิตให้ในระหว่างนี้ แต่การสั่งผลิตและติดตั้งทะเบียนในวันเดียวกันเป็นความรับผิดชอบตามกฎหมาย เอกสารคำขอผลิตทะเบียนในปัจจุบันสามารถขอรับได้ผ่านระบบ e-Devlet อีกด้วย
ประเด็นสำคัญ
- สำหรับการเปลี่ยนทะเบียน มีเวลา 30 วันหลังการโอน
- กรมธรรม์จะไม่ถูกยกเลิก ข้อมูลทะเบียนจะได้รับการอัปเดตผ่านสัญญาผนวก
- ส่วนลดไร้อุบัติเหตุผูกอยู่กับบุคคลไม่ใช่ทะเบียน จึงไม่สูญหาย
- ทะเบียนที่ผลิตโดยไม่ได้รับอนุญาตถือเป็นข้อบกพร่องร้ายแรงในการตรวจสภาพ
- ค่าธรรมเนียมการผลิตทะเบียนสองชุดในปี 2026 อยู่ที่ระดับ 850 TL
ประกันภัยจะเป็นอย่างไรเมื่อเปลี่ยนทะเบียน: การอัปเดตผ่านสัญญาผนวก
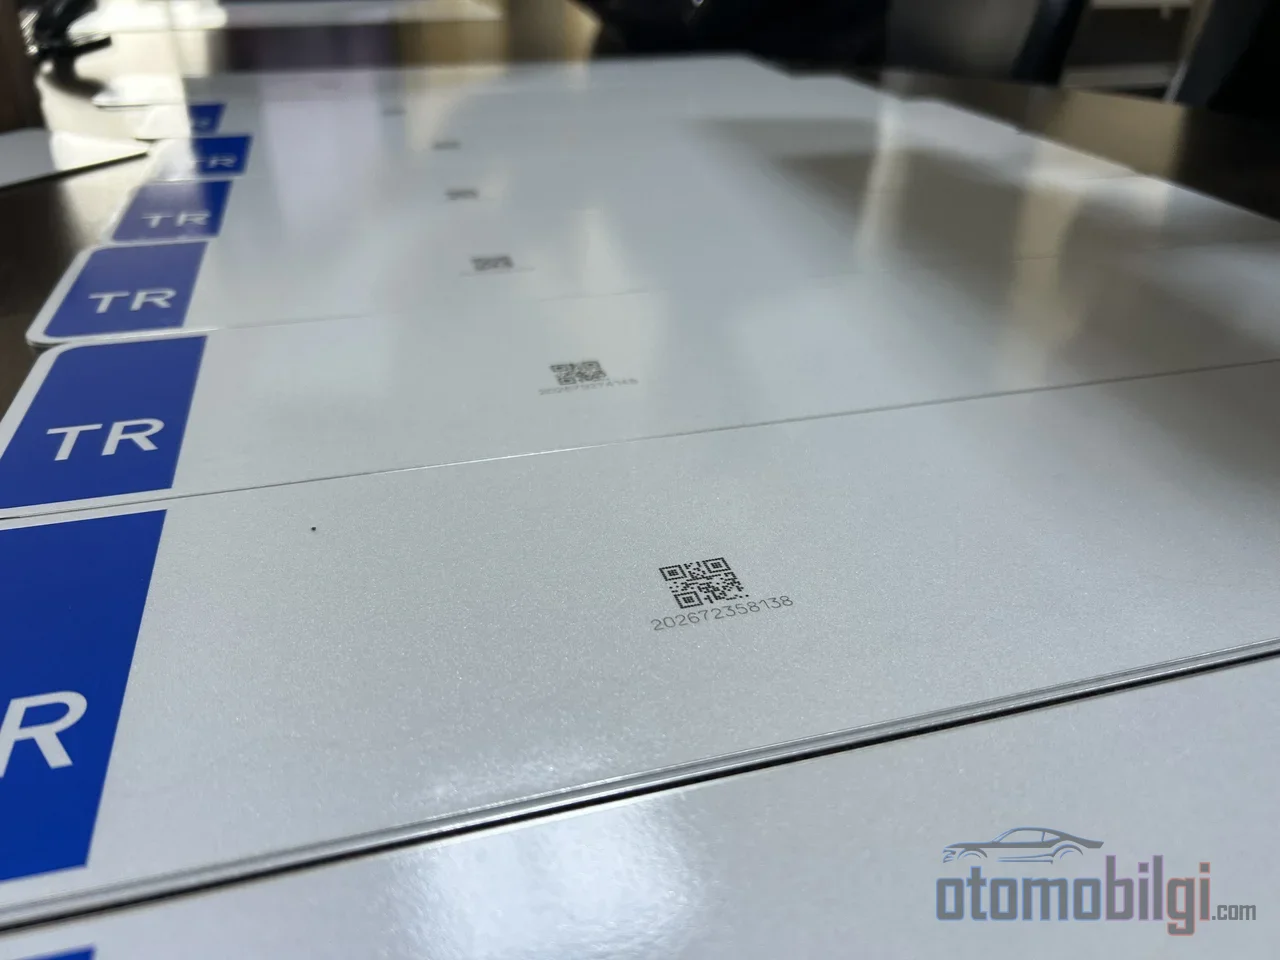
คำถามที่ถามบ่อยที่สุดคือ: เมื่อเปลี่ยนทะเบียน ประกันภัยภาคบังคับจะถูกยกเลิกหรือไม่? ไม่ ตราบใดที่ยานพาหนะและเจ้าของยังคงเดิม การเปลี่ยนทะเบียนกับการเปลี่ยนยานพาหนะเป็นเรื่องที่แตกต่างกันในมุมมองของประกันภัย เมื่อยานพาหนะถูกขาย โดยหลักการแล้วกรมธรรม์จะไม่โอนไปยังเจ้าของคนใหม่และจะสิ้นสุดลง ในขณะที่เมื่อมีเพียงทะเบียนเปลี่ยน กรมธรรม์มักยังคงมีผลต่อไป สิ่งที่ต้องทำคือทำให้ข้อมูลทะเบียนรถในกรมธรรม์สอดคล้องกับทะเบียนปัจจุบัน การดำเนินการนี้ทำผ่านเอกสารแนบที่เรียกว่า สัญญาเพิ่มเติม ซึ่งเป็นเอกสารบันทึกการเปลี่ยนแปลงที่ทำในภายหลังบนกรมธรรม์ และไม่มีค่าใช้จ่าย โดยทั่วไปในการดำเนินการจะต้องแสดงเล่มทะเบียนรถใหม่และหมายเลขกรมธรรม์
จุดสำคัญที่ห้ามพลาดคือเรื่องเวลา แหล่งข้อมูลต่าง ๆ ระบุว่าไม่มีข้อจำกัดจำนวนวันที่แน่นอนและเป็นทางการสำหรับการแจ้งประกันภัย ซึ่งแตกต่างกันไปในแต่ละบริษัท อย่างไรก็ตาม แนวทางที่ปลอดภัยที่สุดชัดเจนอยู่แล้ว: ทันทีที่ออกเล่มทะเบียนใหม่ ให้แจ้งต่อตัวแทนหรือบริษัทในวันที่ออกเล่มทะเบียนเลย โดยเฉพาะกรมธรรม์ที่ออกด้วยป้ายทะเบียนชั่วคราว บางบริษัทสามารถยกเลิกกรมธรรม์ได้หากไม่ได้แจ้งป้ายทะเบียนถาวรภายในระยะเวลาที่กำหนด ข้อแตกต่างที่ควรจดจำไว้อีกประการคือ: ระยะเวลา 30 วันนั้นสำหรับการยื่นคำขอเปลี่ยนป้ายทะเบียน ไม่ใช่สำหรับการแจ้งประกันภัย
ราคาที่ต้องจ่ายสำหรับการเปลี่ยนป้ายทะเบียนที่ไม่ได้แจ้งต่อบริษัทประกัน
การคิดว่ากรมธรรม์เดิมสามารถใช้ต่อได้กับป้ายทะเบียนใหม่เป็นความผิดพลาดที่พบบ่อยและร้ายแรง ผลที่อาจเกิดขึ้นเมื่อไม่มีการแจ้งเป็นรูปธรรม:
- ในขณะเกิดความเสียหาย จะเกิดความขัดแย้งระหว่างป้ายทะเบียนกับทะเบียนรถ มีการเรียกเอกสารเพิ่มเติมและการตรวจสอบ ทำให้ไฟล์ความเสียหายอาจล่าช้าเป็นเวลาหลายสัปดาห์
- ในกรณีประกันภัยรถยนต์ จะเกิดปัญหาเรื่องภาระผูกพันในการแจ้งข้อมูล: การเปลี่ยนแปลงที่ไม่ได้แจ้งซึ่งมีผลต่อความเสี่ยง อาจส่งผลให้มีการลดหรือปฏิเสธค่าชดเชยตามข้อกำหนดทั่วไป
- หากขายรถในภายหลัง จะเสียโอกาสได้รับคืนเบี้ยประกันตามจำนวนวัน การขอคืนเงินจำเป็นต้องยื่นต่อบริษัทพร้อมเอกสารการขายจากทนายความหรือจดทะเบียน
- หากรถคันใหม่ไม่มีประกันภัย จะเกิดประเด็นเรื่องค่าปรับทางปกครอง การห้ามวิ่งบนถนน และการรับผิดชอบค่าเสียหายของคู่กรณีจากกระเป๋าตัวเอง
- ส่วนลดสำหรับผู้ไม่เคยมีความเสียหายจะถูกบันทึกลงกรมธรรม์อย่างไม่ถูกต้อง ทำให้ต้องจ่ายเบี้ยประกันสูงเกินจำเป็น
ค่าใช้จ่ายของการไม่มีประกันภัยยังเพิ่มขึ้นจากความล่าช้าในการต่ออายุอีกด้วย: ตามระเบียบว่าด้วยหลักเกณฑ์การประยุกต์ใช้อัตราเบี้ยประกัน สำหรับทุก 30 วันที่ล่าช้าหลังวันสิ้นสุดกรมธรรม์ จะมีการเรียกเบี้ยประกันเพิ่มร้อยละ 5 ในกรมธรรม์ถัดไป โดยจำกัดไม่เกินร้อยละ 50 รถที่ไม่มีประกันความรับผิดทางการเงินภาคบังคับตามพระราชบัญญัติจราจรทางถนนหมายเลข 2918 ก็จะถูกห้ามวิ่งบนถนนเช่นกัน
วิธีโอนส่วนลดสำหรับผู้ไม่เคยมีความเสียหายไปยังป้ายทะเบียนใหม่?
นี่คือส่วนที่หลายคนกลัวที่สุด แต่จริง ๆ แล้วเป็นความกังวลที่ไม่จำเป็นที่สุด ในประกันภัยรถยนต์ ระดับส่วนลดสำหรับผู้ไม่เคยมีความเสียหายกำหนดไว้ตามบุคคล ไม่ใช่ป้ายทะเบียน กล่าวคือตามเลขประจำตัวประชาชนหรือเลขผู้เสียภาษี แม้ป้ายทะเบียนจะเปลี่ยนจาก 34 เป็น 06 ฐานข้อมูล SBM ก็ยังจดจำประวัติการขับขี่ และระดับส่วนลดจะสะท้อนไปยังกรมธรรม์ใหม่ สถานการณ์ในกรณีประกันภัยรถยนต์ก็คล้ายกัน: ส่วนลดขึ้นอยู่กับประวัติของบุคคล ไม่ใช่ของรถ และสามารถต่อเนื่องไปยังรถคันใหม่ได้ โดยต้องต่ออายุกรมธรรม์ให้ทันเวลาและปิดช่วงเวลาที่ไม่มีความเสียหาย ส่วนลดขึ้นอยู่กับประวัติของบุคคล ไม่ใช่ของรถ และสามารถนำไปใช้ต่อกับรถคันใหม่ได้ โดยต้องต่ออายุกรมธรรม์ให้ทันเวลาและปิดช่วงเวลาที่ไม่มีความเสียหาย
ในการโอนส่วนลด เพียงแค่ติดต่อตัวแทนหรือบริษัทประกันภัย พร้อมแจ้งหมายเลขกรมธรรม์เดิม และส่งสำเนาสัญญาซื้อขายกับสมุดทะเบียนรถ ควรทราบข้อจำกัดสองประการ: การโอนประวัติไร้ความเสียหายระหว่างคู่สมรสสามารถทำได้เฉพาะในประกันภัยรถ เท่านั้น; หากรถจดทะเบียนเป็นชื่อบุคคลอื่นที่ไม่ใช่คู่สมรส จะไม่มีการโอนประวัติไร้ความเสียหาย ยกตัวอย่างเช่น ถ้าคุณจดทะเบียนรถไว้เป็นชื่อลูกชาย ระดับประวัติไร้ความเสียหายของคุณจะไม่ถูกนำมาใช้
ทำไมความไม่สอดคล้องระหว่างป้ายทะเบียนกับเล่มทะเบียนรถจึงเป็นปัญหาในการตรวจสภาพ?
ในส่วนของการตรวจสภาพ ประเด็นนี้จะถูกพิจารณาตามตารางข้อบกพร่อง ป้ายทะเบียนที่ผลิตนอกหน่วยงานที่ได้รับอนุญาต หรือที่เปลี่ยนแปลงด้วยการทาสีหรือการเจาะสกรูซึ่งไม่ได้มาตรฐาน ปัจจุบันถือเป็นข้อบกพร่องร้ายแรงโดยตรงในการตรวจสภาพรถ ในรายการข้อบกพร่องร้ายแรง ได้แก่ การไม่มีป้ายทะเบียน ป้ายอ่านไม่ได้ การใช้ป้ายปลอม ป้ายไม่ตรงตามลักษณะและขนาดตามกฎระเบียบ ป้ายไม่ตรงกับข้อมูลการจดทะเบียน และความขัดแย้งระหว่างข้อมูลในเล่มทะเบียนกับข้อมูลของรถ กล่าวคือ ป้ายทะเบียนที่คุณสั่งทำจากช่างไม้แทนที่จะเป็นเวิร์กช็อปที่ได้รับอนุญาต จะทำให้รถตรวจไม่ผ่านด้วยข้อบกพร่องร้ายแรง
ในทางปฏิบัติ ความไม่สอดคล้องนี้บางครั้งถูกตรวจพบตั้งแต่ขั้นตอนการนัดหมาย: เมื่อหมายเลขซีรีส์ในเล่มทะเบียนไม่ตรงกับป้ายทะเบียน คำขออาจไม่ได้รับการรับดำเนินการ เพื่อแก้ไขข้อผิดพลาดของข้อมูลในเล่มทะเบียน ต้องขอหนังสือข้อมูลทางเทคนิคที่ติดตราและลงนามจากศูนย์บริการที่ได้รับอนุญาต แล้วไปที่ทำการเลขาธิการ(โนตารี่) เพื่อออกเล่มทะเบียนฉบับแก้ไข หนึ่งในรายการสิ่งที่ต้องทำหลังเปลี่ยนป้ายทะเบียนคือ HGS: คำขออัปเดตหรือรีเซ็ตป้ายสามารถทำได้ผ่าน e-Devlet ทางช่องทาง PTT
ขั้นตอนหลังการเปลี่ยนป้ายทะเบียน: รายการตรวจสอบฉบับสมบูรณ์
โดยสรุปกระบวนการทั้งหมดในภาพเดียว ขั้นตอนมีดังนี้: คำแถลงที่ทำการเลขาธิการ หมายเลข ASBIS การยกเลิกประกันก่อนลงนามที่ทำการเลขาธิการ การรับรองและเล่มทะเบียนใหม่ การผลิตและติดตั้งป้ายที่เวิร์กช็อปที่ได้รับอนุญาต การแจ้งบริษัทประกันและเอกสารเพิ่มเติม การสะท้อนระดับประวัติไร้ความเสียหายเข้าสู่กรมธรรม์ใหม่ การอัปเดต HGS และการทบทวนบันทึกการตรวจสภาพหากจำเป็น ขั้นตอนส่วนใหญ่สามารถเสร็จสิ้นได้ภายในวันเดียว
ด้านค่าใช้จ่าย สำหรับปี 2026 ค่าผลิตป้ายทะเบียนคู่ถูกกำหนดโดย EGM ไว้ที่ 850 TL; ป้ายเดี่ยวราคา 279 TL ค่าใช้จ่ายรวมของขั้นตอนทั้งหมดโดยทั่วไปอยู่ในช่วงประมาณ 1,050-1,800 TL ด้านการชำระเงิน ตั้งแต่วันที่ 2 กุมภาพันธ์ 2026 มีระบบใหม่ที่มีผลบังคับใช้: การชำระเงินทำโดยกรอกหมายเลขอ้างอิงและข้อมูลจังหวัดที่ผลิตจากใบเสร็จการผลิตที่ออกโดยทำการเลขาธิการ
คำตอบโดยย่อ: การเปลี่ยนป้ายทะเบียนไม่ได้ยกเลิกกรมธรรม์ของคุณ และไม่ทำให้คุณสูญเสียส่วนลดประวัติไร้ความเสียหาย; แต่หากคุณไม่แจ้งบริษัทประกันตั้งแต่วันที่ออกเล่มทะเบียน ไม่สั่งผลิตป้ายที่เวิร์กช็อปที่ได้รับอนุญาต และไม่อัปเดตข้อมูล HGS และบันทึกการตรวจสภาพ คุณจะต้องแบกรับผลของมันแม้ไม่เกิดอุบัติเหตุใดๆ เลย
แหล่งอ้างอิง
- ประกันภัยรถยนต์จะเป็นอย่างไรเมื่อเปลี่ยนป้ายทะเบียน?
- จะเกิดอะไรขึ้นหากไม่แจ้งการเปลี่ยนป้ายทะเบียนและการเปลี่ยนรถให้บริษัทประกัน?
- การเปลี่ยนป้ายทะเบียนเมื่อซื้อรถ ควรดำเนินการประกันภัยรถยนต์อย่างไร?
- จะเกิดอะไรขึ้นหากพ้นกำหนดเวลาและวันที่ต่ออายุประกันภัยรถยนต์?
- วิธีเปลี่ยนป้ายทะเบียน ค่าเลขาธิการและค่าป้ายทะเบียนปี 2026
- ค่าธรรมเนียมเปลี่ยนป้ายทะเบียน
- คำขออัปเดต/รีเซ็ตป้าย HGS
- กฎป้ายทะเบียนของ TÜVTÜRK