トルコの自動車部品産業はどのように世界水準に達したのか?
このページを共有する
トルコの自動車部品産業は、1960年代に組み立てラインに部品を供給する小さな工房から始まり、今日では年間数百億ドル規模の輸出を行い、ヨーロッパで5番目に大きな自動車生産拠点を支えるサプライネットワークへと発展しました.このページでは、DevrimやAnadolの物語にしばしば影を潜めながらも、すべての基盤となってきた見えざる英雄の物語を綴ります.
注目のポイント
- 2025年の自動車輸出額 は415億ドルで 過去最高の記録を達成しました. そのうち171億ドル は部品産業によるものです.
- Devrim は1961年 に4台のプロトタイプのみで終わりました.その背景には部品産業の不足がありました.
- Tofaş(1968年)とOyak-Renault(1969年)による国産化義務が、トルコ部品産業の基礎を築きました.
- 今日、トルコではOEM生産を支える約 1,100社の部品サプライヤー が活動しています.
- トルコは、ヨーロッパで5番目、世界で13番目に大きな自動車生産拠点に位置づけられています.
部品産業とは一体何か、なぜこれほど重要なのか?
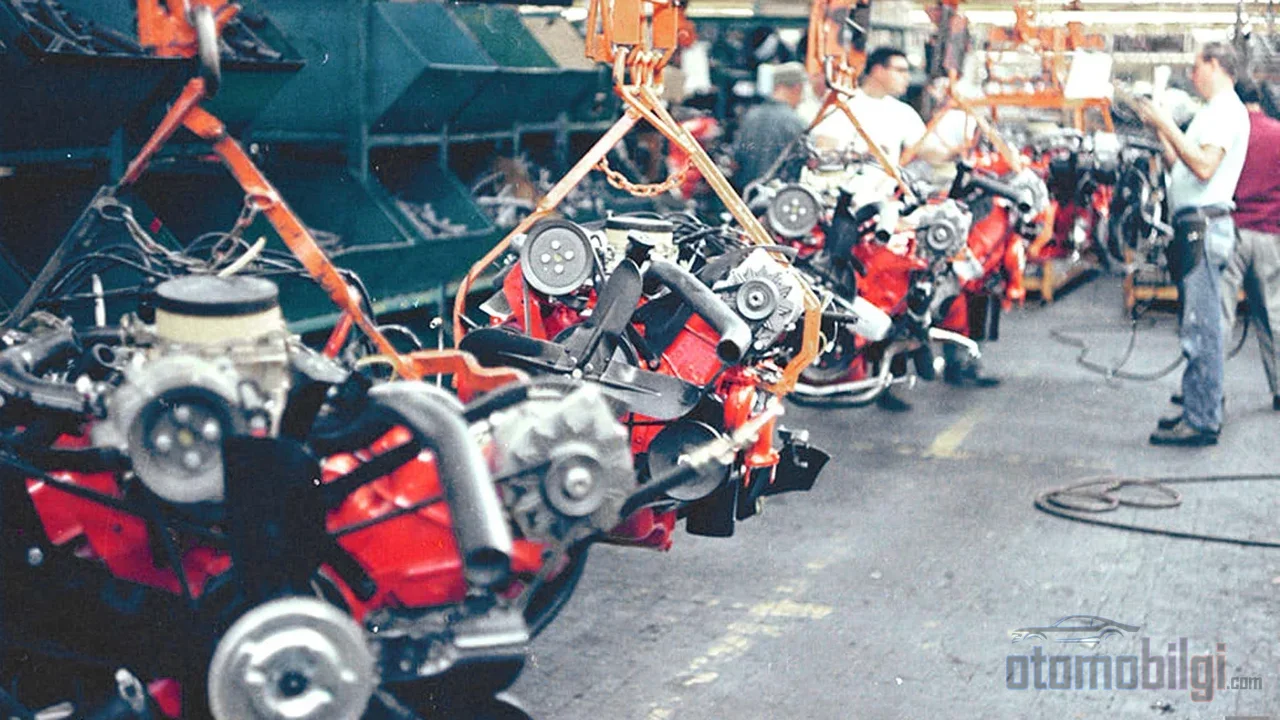
こう考えてみてください.自動車工場を一つのキッチンとして想像してみましょう.料理人(完成車メーカー)の仕事は、材料を組み合わせて料理(車)を完成させることです.しかし、その材料は誰が準備しているのでしょうか?オーブンは誰が作り、小麦粉は誰が挽いているのでしょうか?その舞台裏にいるすべての人々が部品産業です.エンジン部品、トランスミッション、シート、ケーブル、ガラス、ブレーキシステム….これらを生産しているのは数十、いや数百の企業です.車体に書かれたブランドは一つですが、その車を現実のものにしているのはおそらく500社の企業です.
トルコの自動車の歴史が語られるとき、注目の的はいつもまずDevrim、次にAnadol、そしてTofaşへと向かいます.しかし本当の物語は、これらの工場の扉の奥、生産ラインに部品を運ぶ企業の中で繰り広げられました.そしてこの物語の第一章は、不運な失敗から始まります.
Devrimはなぜ量産化できなかったのか?
1961年.Cemal Gürsel大統領の指示により、エスキシェヒル鉄道工場で一台の自動車が設計・生産されました. Devrimです.トルコで設計・生産された最初の自動車です.トランスミッションはアンカラ工場で完全国産で生産されました.素晴らしく聞こえますよね?
しかし、うまくはいきませんでした.エンジンの車体への搭載、クラッチ、アクセルやブレーキの操作機構に深刻な問題が発生しました.その結果?わずか 4台のプロトタイプ しか生産できず、量産化はついに始まりませんでした.広く知られる物語では、披露走行中に燃料が尽きたことが「失敗」の宣言につながったとされますが、本当の物語はもっと深いところにあります.
公式の説明は2つの主な理由を挙げています.当時のトルコにおける年間自動車需要は 5,000台未満であり、量産化に必要な経済的規模がなかったこと.第二に、産業インフラ、とりわけ部品産業の弱さです.自動車工場を設立することは、それに必要な部品を次々と供給するエコシステムを伴わずには成り立ちません. Devrimの最大の遺産は、おそらくこういうことでした.ある国で自動車を製造することは、一つの工場だけでは成り立たないということを示したのです. このレッスンは、従来の語りが強調してきた「ガソリンが切れた」という場面よりもはるかに重要です.
Anadolと最初の国産化への歩み
実際には、この流れのルーツはもっとさかのぼります.1950年代は、トルコ自動車産業の基盤が築かれた時代です.1954年に軍向けのジープとピックアップトラックの生産が始まり、その後トラック工場が開設されました.1959年には、Ford Motor CompanyとKoçグループの取り組みによりOtosanが設立されます.そしてついに1966年12月19日、Otosanのイスタンブール工場で Anadol が量産化に移行しました.初の本格的な乗用車生産です.
初代モデルには1198 ccのFord Angliaエンジンが搭載され、初年度に1,750台が生産されました.生産は1982年から84年にかけて終了するまでに、合計で約 8万7千台 に達しました(一部の記録では9万3千台強とされています.この差は、生産終了年をめぐる集計の違いによるものです).年間生産台数は一度も7,200台を超えることはありませんでした.つまりAnadolも規模の問題を完全には克服できなかったのです.しかしAnadolの真の意義は別のところにあります.組立ラインが次第に「生産」へと転換していくことの、最初の具体的な試みだったのです.そしてもちろん、この過程でOtosanが部品供給産業(下請け産業)に与えた支援は、次の章の予行演習といえるものでした.
組立から生産への転換: 国産化義務はどのような産業を生み出したのか
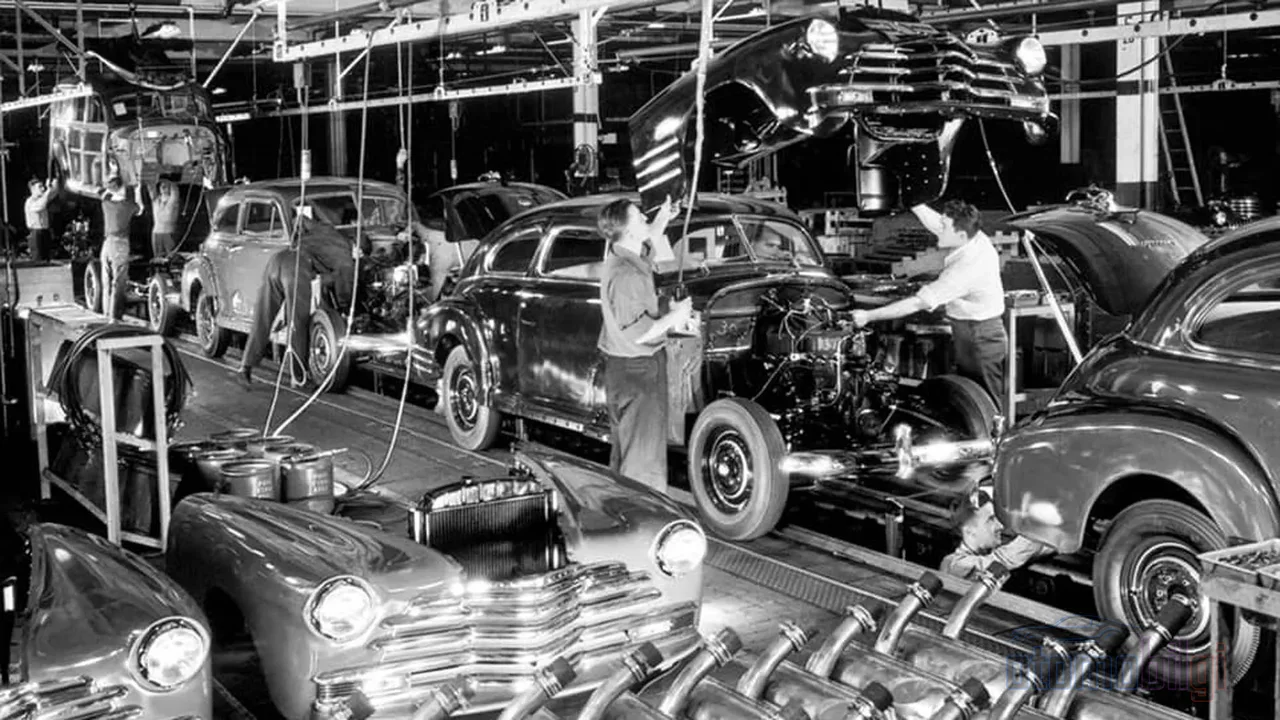
業界の真の変革は 1968年のTofaşの および 1969年のOyak-Renaultの 設立によって始まりました.しかし肝心なのは工場そのものではなく、これらの工場が一定の国産化率に到達しなければならないという点でした.5カ年開発計画の時代の輸入代替政策は、「あらゆる部品の国産化」という期待をもたらしました.
政府の圧力は非常に明確で、この変革を経験した業界関係者の一人であるHüseyin Bayraktarは、政府がTofaşとRenaultに残したメッセージを次のように要約しています.
輸入するな.ライセンスは与えない.
その結果はどうなったのでしょうか.完成車メーカーは、国内サプライヤーの育成を余儀なくされました.そしてこの義務こそが、TofaşとOyak-Renaultを、今日のトルコ部品供給産業の基盤を築く二つの工場へと変えたのです.1970年代には毎年2~3の部品供給工場が設立されました.注目すべき細部があります.これらの施設は、当時のヨーロッパで最も最新の機械設備を備えて建設され、その最初の投資による品質面の優位性は、言い伝えによれば今日でも感じられるということです.ある意味、強制的に始まった結婚が、満場一致の成功へと転じたわけです.
TAYSADの誕生: 机もオフィスもないが、決意は固かった
では、急速に増え続けるこれらの企業の声を代弁していたのは誰だったのでしょうか.誰もいませんでした.1970年代、生産の決定は「クォータ会議」で行われていましたが、部品供給産業はこれらの会議で代表されてすらいませんでした.まさにこの無代表状態こそが、1978年のTAYSAD設立の理由となったのです.
設立の物語もなかなか興味深いものです.まず5人の起業家が動き出し、初代理事会は企業数が13社に達して初めて組織されました.協会には当初、オフィスすら、机すらありませんでした.初代会長は、MAKO Elektrikの社長であるReştan Aras氏です.そして今日、TAYSADは400社を超える会員を擁し、自らの工業団地と自社ビルを持ち、業界唯一の代表組織としての地位を確立しています.
初期の頃はもちろん容易ではありませんでした.危機の時代には、完成車メーカーが部品供給企業を支払いの遅延と圧力で追い詰めており、最初の「製造業者連合」の試みも退けられていました.しかしメダルの裏面もあります: Reştan Arasは、当時の完成車メーカーが部品産業の製品を受け入れなかったことについて部分的には理解を示しています - 製品が求められる品質に達しておらず、外国本部の承認が必要だったからです.つまり、相互の学習プロセスは多少の苦痛を伴いましたが、確かに現実のものだったのです.
90年代と2000年代: パートナーシップと品質の試練
国内化時代の工場はヨーロッパで最も最新の機械で設立されており、これが最初の品質面での優位性をもたらしました.90年代と2000年代には、ゲームの名前が変わりました: 外資とのパートナーシップが増えるにつれ、部品供給企業は国内の完成車メーカーだけでなく、グローバルなサプライチェーンにも結びつくようになりました.部品が認められるには外国本部の承認が必要でした - これは当初は障害物でしたが、時とともに世界的な水準で生産する習慣へと変わっていきました.トルコのサプライヤーは一歩一歩、「国内サプライヤー」から「グローバルサプライヤー」へと変わっていったのです.
今日の状況は、この長い旅の要約のようなものです.商務省のデータによると、自動車産業は2025年に 415億ドル という史上最高の輸出記録を達成しました.このうち250億ドルが完成車産業に、 171億ドルが部品産業に 属します.つまり、415ドルの輸出のうち約17ドルは、部品を生産するその背景にある企業から生まれています.そして輸出の71%がEU諸国向けです - トルコは、ヨーロッパで第4位ではなく第5位、世界で13番目の規模を誇る自動車拠点です.
Toggは、この基盤の上に築かれた
さて、メダルに話を戻しましょう: Toggのゲムリク工場で生産される国産車は、ゼロから築かれた基盤の上にあるのでしょうか? 全く違います.TAYSAD加盟25社との補修部品の協力関係が確立されており、この協力のおかげで補修部品の問題は予想されていないとされています.数十年にわたるサプライヤーとしての経験は、電気自動車の時代においても役立ちました.2022年頃に書かれたある記録では、その年の自動車輸出の相当部分を補修部品メーカーが担っていたことが強調されていました.
一方で、正直に言えば「Toggはどれだけ国産なのか?」という問いは依然として議論されています.サプライチェーンの地域的分布は明確に文書化されておらず、自動車産業において製品が「国産」と認められるには、貢献率が50%を超えている必要があります.一部ではこの基準を60%に引き上げるべきとの提案もあり、業界関係者は国産自動車の比率が下がることがリスクをもたらすという警告を行っています.2026年に予定されている「Made in EU」ラベルの動きがトルコの自動車産業に与える影響も議論リストにあります.つまり、この物語の結末はまだ書かれていません - しかし、出発点がどれだけ先にあったのかを見てみてください.
| 期間 | 転換点 | 意味 |
|---|---|---|
| 1954-1959 | ジープ、ピックアップトラック、トラックの生産.Otosanの設立 | 産業の基礎が築かれる |
| 1961 | Devrim: 4台のプロトタイプ | 部品産業の不足から得た教訓 |
| 1966 | Anadolの量産開始 | 初の本格的な自動車生産 |
| 1968-1969 | TofaşとOyak-Renault | 国産化義務が部品産業を生んだ |
| 1970年代 | 毎年2~3の部品メーカー工場 | 供給網が拡大 |
| 1978年 | TAYSADの設立 | 部品産業が声を上げ始める |
| 2025年 | 415億ドルの輸出記録 | ヨーロッパの重要な供給拠点 |
Devrimの教訓から今日へ: 一つの国はどうやって供給拠点になるのか?
興味深いのはここです: Devrimの運命を決めた弱点、つまり部品産業の欠如こそが、まさにそのおかげで今日の強みになったのです.政府の「輸入するな」という圧力、強制から始まった国産化、初期の品質の陣痛、そしてその後のグローバルスタンダードへの適合、最終的には約1,100のサプライヤーが形成するエコシステム.今日、自動車部品産業は2026年の最初の7か月間だけで90億ドルを超える輸出を達成しました.
私が一番好きなのはこの部分です: この物語には英雄と讃えられる車はありません、実は工場さえもありません.英雄とは、あの組合ラインに部品を運び、初期の頃は製品が受け入れられず「品質が足りない」と言われ、その後ヨーロッパのサプライヤーとなった何百もの企業なのです.次の章でこの物語はどこへ向かうと思いますか?電気自動車の時代は、このインフラをどこへ連れて行くのでしょうか?今からワクワクすると思います.