土耳其汽车零部件制造业如何达到世界级水平?
分享此页面
土耳其的汽车零部件工业起步于20世纪60年代为装配线供应零件的小作坊,如今已发展成为一个每年出口数百亿美元、支撑着欧洲第五大汽车基地的供应网络.在本页面中,我们将讲述那个隐形英雄的故事——Devrim和Anadol的叙事通常让它默默无闻,但一切正是建立在它的基础之上.
亮点速览
- 2025年汽车出口额达 415亿美元, 创下历史新高; 其中171亿美元 来自零部件工业.
- Devrim 在1961年 仅停留在4辆原型车;其背后是零部件工业的匮乏.
- Tofaş(1968)和Oyak-Renault(1969)的本土化生产要求,奠定了土耳其零部件工业的基础.
- 如今,土耳其约有 1100家零部件供应商 在为OEM生产提供支持.
- 土耳其是欧洲第5大、全球第13大汽车基地.
零部件工业究竟是什么,为何如此重要?
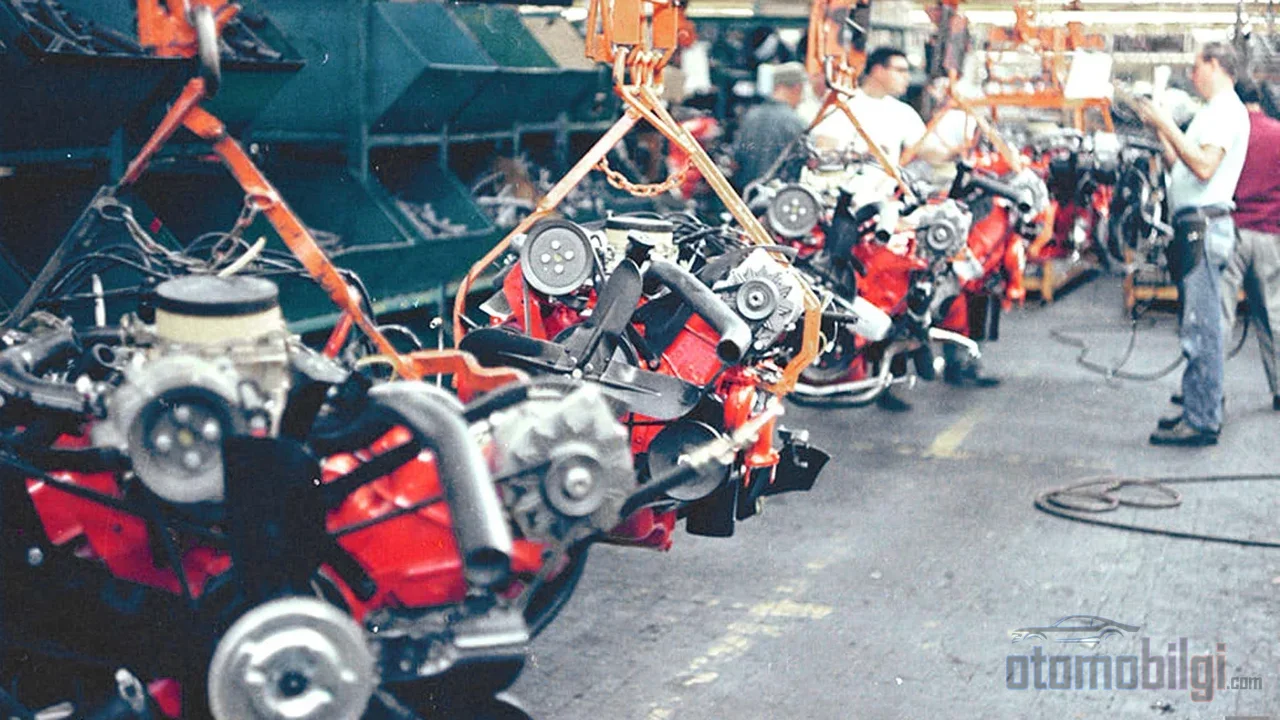
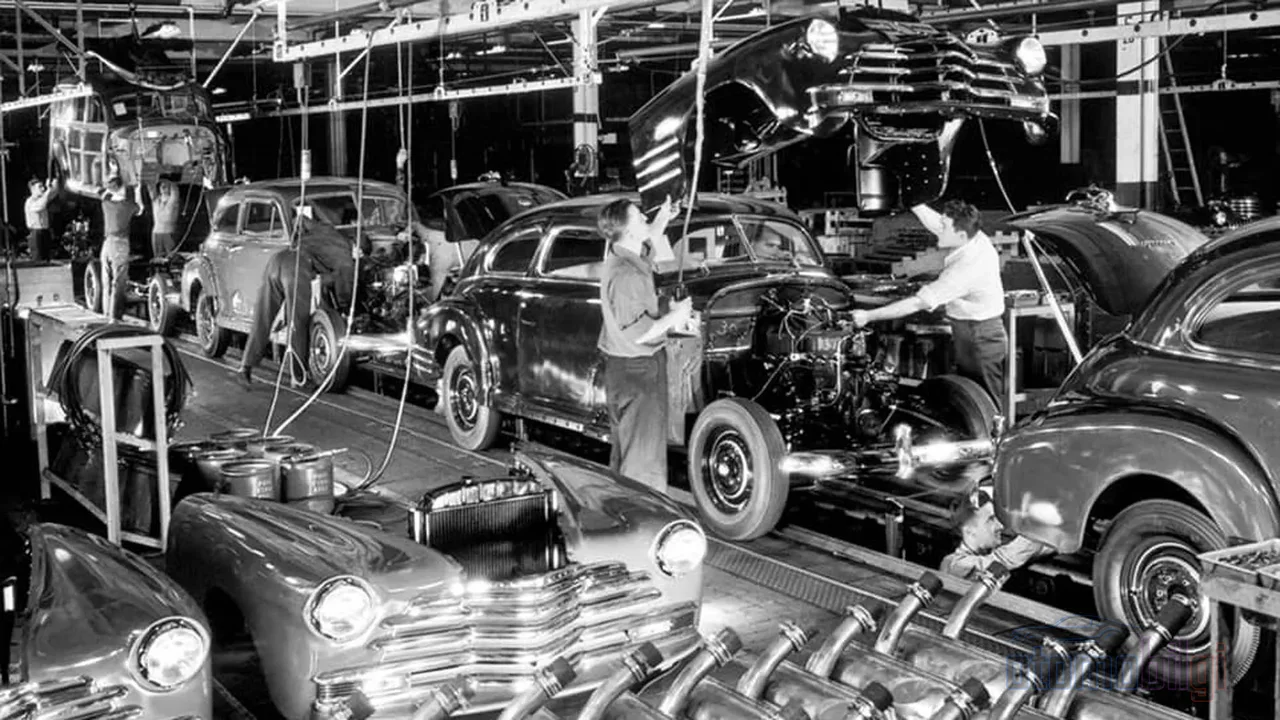
这样想:把一座汽车工厂想象成一个厨房.厨师(主机厂)的工作是把食材组合起来做出菜肴(汽车).但那些食材是谁准备的?烤箱是谁造的,面粉是谁磨的?背后那些人就是零部件工业.发动机零件、变速箱、座椅、线束、玻璃、制动系统……生产这些东西的厂家有几十家甚至上百家.车上印的品牌只有一个,但让那辆车成为现实的,也许是500家企业.
讲述土耳其的汽车历程时,人们的目光总是先投向Devrim,然后是Anadol,再然后是Tofaş.然而,真正的故事发生在那些工厂大门背后,发生在那些向生产线运送零件的企业之中.而这个故事的第一章,始于一次不幸的失败.
Devrim为何未能实现量产?
1961年,应总统Cemal Gürsel的指示,一辆汽车在埃斯基谢希尔铁路工厂被设计和制造出来: Devrim.这是土耳其设计和制造的第一辆汽车.其变速箱在安卡拉工厂完全本土化生产.听起来很棒,不是吗?
但事情并不顺利.发动机与车身的匹配、离合器、油门和制动控制机构都出现了严重问题.结果呢?仅生产出 4辆原型车, 量产迟迟未能启动.在广为流传的说法中,车辆在发布时汽油耗尽导致了"失败"的定论;但真正的原因要深刻得多.
官方说明强调了两个基本原因:那个年代土耳其每年的汽车需求 低于5000辆,也就是说不具备量产所需的经济规模.其次是工业基础设施尤其是零部件工业的薄弱.建立一座汽车工厂,如果没有背后一个能逐门逐户供应零件的生态系统,是行不通的. Devrim最大的遗产也许在于:它证明了一个国家的汽车制造,绝不只是一座工厂的事情. 这节课远比传统叙事所突出的"汽油耗尽"的场景重要得多.
Anadol与最初本土化的步伐
土耳其的根源其实可以追溯到更早.20世纪50年代是土耳其汽车工业奠定基础的时期:1954年开始为军队生产吉普车和小型卡车,随后卡车工厂相继建立.1959年,在Koç集团的推动下与福特汽车公司合资成立了Otosan.最终在1966年12月19日,Otosan位于伊斯坦布尔的工厂中, Anadol 投入批量生产——这是首次真正意义上的汽车生产.
首款车型采用了1198 cc的福特Anglia发动机,第一年生产了1,750辆.到1982-84年间生产结束时,总产量约为 8.7万辆 (一些记录显示这一数字略高于9.3万辆;差异源于对生产结束年份的统计口径不同).年产量从未超过7,200辆——也就是说,Anadol也未能完全克服规模问题.但Anadol的真正意义在于另一方面:这是一条装配线逐步转变为"制造"的首次具体尝试.当然,Otosan在此过程中对零部件配套产业的支持,也为下一章节进行了预演.
从装配到制造的转变:本土化要求催生了怎样的工业?
这个行业的真正转型 始于1968年Tofaş的 和 1969年Oyak-Renault的 成立.但关键并不在于工厂本身:这些工厂必须达到一定的本土化比例.五年发展计划时期的进口替代政策,带来了"每个零部件都要本土化"的要求.
政府的压力非常明确,亲历了这一转型的行业人士Hüseyin Bayraktar如此概括政府留给Tofaş和雷诺的信息:
不要进口,我们不会授予许可.
结果如何?整车厂不得不发展本土供应商.而这种强制要求,使Tofaş和Oyak-Renault成为奠定今日土耳其零部件工业基础的两家工厂.20世纪70年代,每年都有2-3家零部件工厂成立.一个值得注意的细节:这些工厂在成立时配备了当时欧洲最先进的机器设备,据说那首轮投资的质量优势至今仍能感受到.这可谓一场始于强迫的联姻,最终演变成了彻底的成功.
TAYSAD的诞生:没有桌子、没有办公室,但有决心
那么,谁在为这些迅速增多的企业发声?没有人.20世纪70年代,生产决策是在"配额会议"上做出的,而零部件工业在这些会议上根本没有代表.正是这种缺乏代表的状况,成为1978年TAYSAD成立的理由.
成立的故事本身也颇为有趣:最初只有5位创业者起步,直到企业数量达到13家时才得以组建首届董事会.协会起初连办公室都没有,甚至连一张桌子都没有.首任主席是MAKO电气总经理Reştan Aras.如今,TAYSAD拥有400多家会员,拥有自己的工业园区和自己的办公大楼,是该行业唯一的代表机构.
最初的岁月当然并不轻松.在危机年代,整车制造企业拖欠付款并以压力逼迫零部件供应商;最初的"制造商联盟"尝试也被挫败.但事情还有另一面:Reştan Aras认为,当年整车企业不接受零部件供应商的产品在一定程度上是有道理的——因为产品质量未达要求,而且需要外国总部的批准.也就是说,这种相互学习的过程虽然伴随着阵痛,但却是真实的.
90年代和2000年代:合作伙伴关系与质量考验
本土化时代的工厂配备了欧洲最先进的机器,这带来了最初的质量优势.到了90年代和2000年代,游戏规则变了:随着外资合作增多,零部件企业不再只依附于本土整车企业,还接入了全球供应链.一个零件要被接受,需要外国总部的批准——这起初是一道障碍,但随着时间推移,逐渐变成了按世界标准生产的习惯.土耳其供应商一步步从"本土供应商"蜕变为"全球供应商".
今天的局面正是这段漫长旅程的缩影.根据商务部的数据,汽车行业在2025年达到 415亿美元 的历史性出口纪录.其中250亿美元来自整车制造业, 171亿美元则来自零部件行业. 也就是说,每415美元出口额中约有17美元来自那些在幕后生产零件的企业.而出口的71%面向欧盟国家——土耳其是欧洲第五(而非第四)大、世界第十三大汽车基地.
Togg正是建立在这一基础设施之上
现在让我们回到那枚硬币:在Togg位于盖姆利克的工厂生产的国产汽车,是从零开始的基础设施上建立起来的吗?绝对不是.TAYSAD的25家成员企业已达成备件合作,据称凭借这一合作,备件问题并未被列入预测之中.数十年的供应商经验在电动汽车时代同样发挥了作用;大约写于2022年的一份叙述中强调,当年汽车出口的很大一部分是由备件制造商提供的.
另一方面,坦率地说,"Togg到底有多少国产化?"这个问题至今仍有争议.供应链的区域分布尚未有明确文件记录,而在汽车行业,一个产品要被视为"国产",本土贡献率必须超过50%.一些方面建议将这一门槛提高到60%;行业代表则警告说,国产汽车比例下降会带来风险.2026年备受关注的"Made in EU"标签举措对土耳其汽车业的影响也在讨论清单上.也就是说,这个故事还没有写完——但不妨看看这个起点已经走了多远.
| 时期 | 里程碑 | 意义 |
|---|---|---|
| 1954-1959 | 吉普、皮卡和卡车生产;Otosan成立 | 工业基础奠定 |
| 1961 | Devrim:4辆原型车 | 零件工业缺失的教训 |
| 1966 | Anadol批量生产 | 首次真正意义上的汽车生产 |
| 1968-1969 | Tofaş和Oyak-Renault | 国产化要求催生了零部件工业 |
| 20世纪70年代 | 每年新增2-3家零部件工厂 | 供应网络不断扩大 |
| 1978年 | TAYSAD的成立 | 零部件工业开始发出自己的声音 |
| 2025年 | 415亿美元的出口纪录 | 欧洲重要的供应基地 |
从Devrim的教训到今天:一个国家如何成为供应基地?
有意思的是:决定Devrim命运的弱点——零部件工业的缺失——恰恰因此成为了今天的优势.国家"不要进口"的压力、以强制方式开启的国产化进程、最初几年的质量阵痛、随后对全球标准的适应,最终形成了由约1100家供应商组成的生态系统.如今,汽车零部件工业仅在2026年的前七个月就实现了超过90亿美元的出口.
我最喜欢的部分是:在这个故事里,没有任何一辆被奉为英雄的汽车,其实甚至没有一家工厂.真正的英雄,是那几百家向装配线供应零部件的公司——它们在最初几年产品被拒收、被说"质量不够",后来却成为了欧洲的供应商.你觉得下一章这个故事会走向何方——电动汽车时代会把这套基础设施带向哪里?我觉得现在就已经很令人期待了.