Por que o seguro de um carro híbrido é mais caro?
Partilhe Esta Página
O seguro compreensivo de carros híbridos costuma sair 15%–25% mais caro do que o dos equivalentes a gasolina; o principal motivo é o alto valor de mercado do veículo, o caro pacote de baterias, a exigência de assistência autorizada e os atrasos na obtenção de peças de reposição. Em resumo, a seguradora calcula o custo médio de um sinistro em um veículo híbrido como mais alto, e essa diferença reflete diretamente no nosso prêmio. A seguir, examinaremos passo a passo os componentes concretos dessa diferença, os problemas que você pode encontrar no momento do sinistro e as formas eficazes de reduzir o prêmio.
Destaques
- O prêmio do seguro compreensivo para híbridos é estimado em 15%–25% mais alto em comparação com os a gasolina.
- O custo do pacote de baterias híbridas no mercado dos EUA varia em torno de 1.000–6.000 USD .
- O prazo máximo legal de reparo para automóveis de passageiros é de 45 dias úteis.
- A cobertura da bateria na Türkiye geralmente não é padrão; exige cobertura adicional ou cláusula especial.
- Não usar a apólice em sinistros pequenos é a forma mais simples de preservar o desconto por ausência de sinistros.
Por que o seguro compreensivo de veículos híbridos é mais caro? Quatro razões concretas
O elemento mais determinante no prêmio do seguro compreensivo é o valor de mercado do veículo. A seguradora calcula o valor máximo que pagará em caso de sinistro com base no valor do veículo; quanto maior o valor do veículo, maior o risco assumido. Como os modelos híbridos são vendidos a preços mais altos do que os equivalentes a gasolina, o ponto de partida do prêmio já é mais elevado. Não se trata de uma política especial da seguradora contra você, mas de uma lógica de precificação indexada ao valor.
O segundo fator é a própria bateria. O pacote de baterias de alta tensão é a peça mais cara do veículo e a maior incerteza da seguradora na avaliação de danos após um acidente. Em caso de falha da bateria, o custo de substituição pode até ultrapassar todo o valor de revenda do veículo. Esse risco leva a que os seguros de veículos elétricos e híbridos sejam precificados de forma mais detalhada do que os veículos tradicionais.
Restrições de reparo e especialização da mão de obra
O número de oficinas que pode intervir no sistema de alta tensão de um veículo híbrido é limitado. Do ponto de vista do seguro, isso significa que o sinistro só poderá ser reparado em oficinas autorizadas e especializadas, aumentando assim o custo da mão de obra. Os prêmios de seguro de marcas e modelos com peças e custos de oficina elevados e mão de obra complexa saem mais altos do que os de outros veículos na mesma faixa de preço. Os reguladores de seguros no exterior apontam o mesmo trio: alto valor do veículo, peças que exigem especialização e custo de reparo/substituição da bateria.
Prazos de fornecimento de peças
As peças específicas dos híbridos não estão em estoque em todas as concessionárias; em componentes como o módulo de bateria, inversor ou conversor dc-dc, o prazo de fornecimento pode se estender. O quadro legal é claro: segundo o Regulamento de Serviços Pós-Venda, o prazo máximo de reparo para automóveis de passageiros, caminhonetes e motocicletas é de 45 dias úteis. No entanto, para a seguradora, um longo prazo de reparo significa custo de veículo substituto e despesas operacionais. Esses itens indiretos também entram no cálculo do prêmio.
Exclusões de bateria nas apólices
Aqui está o ponto que mais gera confusão: mesmo que o seu prêmio do seguro completo seja caro, a bateria pode não estar automaticamente coberta. Na Turquia, a cobertura da bateria geralmente não é padrão; ela é adicionada mediante cobertura extra ou cláusula na apólice. A unidade de carregamento e os cabos de carregamento também estão fora da cobertura, podendo ser incluídos se solicitado. Coberturas adicionais, como "cobertura de proteção da bateria", elevam especialmente os preços do seguro completo para veículos zero-quilômetro. Além disso, a perda de autonomia e capacidade decorrente do envelhecimento natural da bateria, bem como os recalls do fabricante, estão fora da cobertura do seguro completo; essas questões são objeto da garantia do fabricante.
Como estão os preços do seguro completo em 2026?
2026 é considerado um ano de transformação para o seguro completo: a ascensão dos veículos elétricos, a transição para um período de prêmios personalizados e a disseminação de práticas de reparo mínimo são os destaques. Os preços do seguro completo para veículos zero-quilômetro giram em média na faixa de 15.000–45.000 TL com desvios de 20–40% nesses valores, de acordo com o perfil do motorista, devem ser considerados normais. Os principais fatores que elevam os prêmios são o aumento dos preços dos veículos, as taxas de câmbio e os custos crescentes de peças de reposição.
| Veículo | Faixa de seguro completo zero-quilômetro 2026 |
|---|---|
| Toyota Corolla 1.6 Vision | 17.000–22.000 TL |
| BMW X3 | 29.000–34.000 TL |
| Togg T10X | 32.000–37.000 TL |
| Tesla Model Y | 33.000–38.000 TL |
A lição da tabela é clara: o prêmio precifica, junto com o valor de mercado, também o risco da bateria. Os seguros completos dos modelos elétricos que abrigam um grande pacote de baterias podem superar os de equivalentes a combustão interna do mesmo valor. Já o valor segurado em si é determinado, em todos os veículos, incluindo os híbridos, pela lista oficial de valores de seguro completo atualizada mensalmente; a mesma lista é usada para veículos zero-quilômetro e usados.
O que aguarda o proprietário de um híbrido em caso de sinistro?
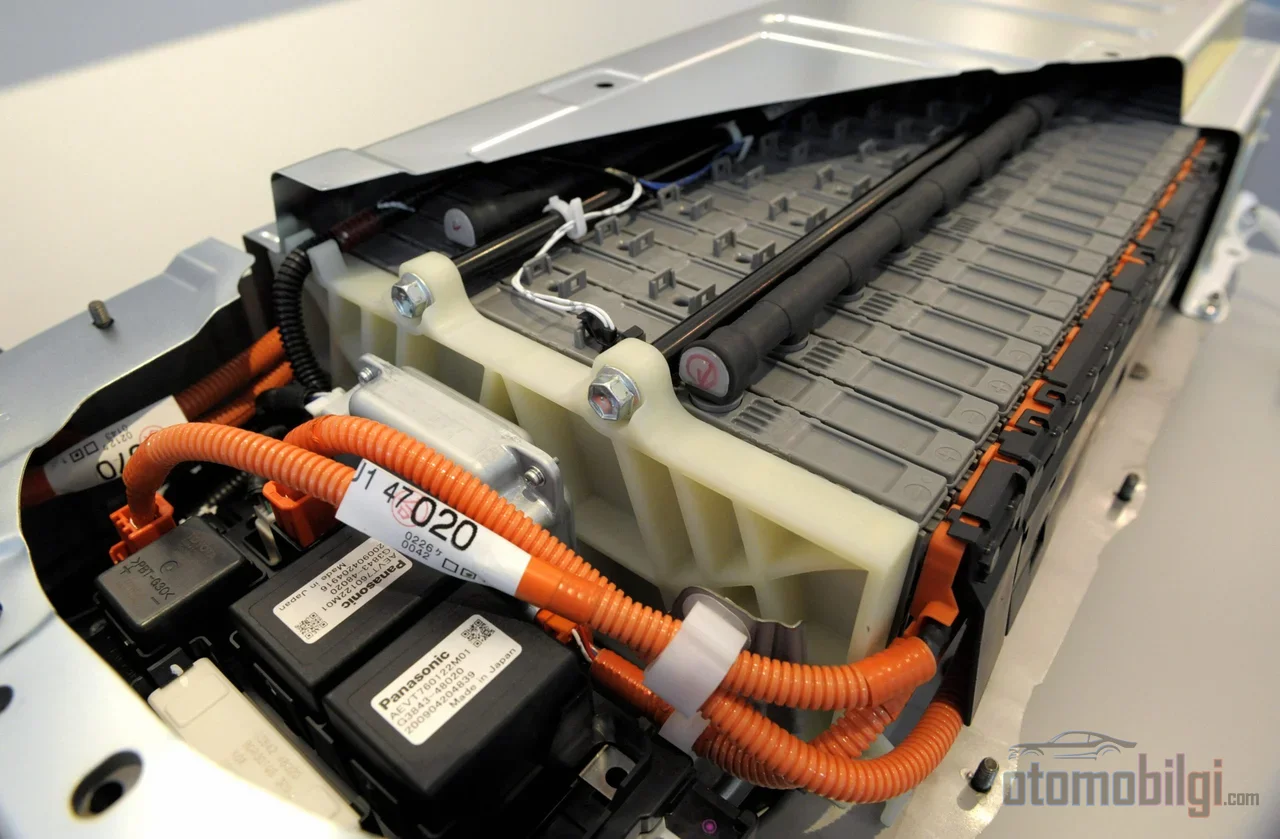
O processo no momento do sinistro é amplamente o mesmo dos outros veículos, mas no híbrido entram em cena duas variáveis adicionais. A primeira é a verificação do sistema de alta tensão na perícia: em impactos na região do para-choque dianteiro, no chassi ou na parte inferior, examina-se separadamente se a carcaça da bateria foi afetada. A segunda é que o reparo só pode ser realizado em oficinas certificadas em alta tensão; isso pode prolongar o tempo de reparo e a necessidade de veículo substituto.
Quando se trata da troca da bateria, o quadro é mais delicado. Um novo pacote de bateria híbrida é precificado em uma ampla faixa, dependendo do mercado e do modelo; no mercado dos EUA esse valor varia em torno de 1.000–6.000 USD . As baterias recondicionadas oferecem um custo inicial menor, mas trazem incerteza de desempenho e vida útil; qual opção será aprovada no processo de sinistro junto à seguradora depende das condições da apólice.
Aqui é necessário esclarecer a linha entre a garantia do fabricante e o seguro completo. Na Turquia, as garantias de bateria de alta tensão dos veículos híbridos e elétricos variam conforme a marca, mas geralmente ficam em torno de 8 anos . A Toyota também oferece a Garantia Estendida de Bateria Híbrida: em híbridos com mais de 4 anos/85.000 km e com menos de 10 anos de uso, se aprovado na Verificação do Sistema Híbrido, a garantia da bateria passa a 1 ano/15.000 km prolongada. Os dados de assistência confirmam que as baterias híbridas da Toyota podem durar 12-15 anos em uso real. Em resumo, a bateria envelhecida é assunto do seguro contra garantia não, da garantia; o seguro contra danos cobre danos causados por acidentes. Mesmo após o fim do período de garantia, o fabricante ou importador é legalmente obrigado a oferecer serviços de manutenção e reparo durante toda a vida útil do veículo.
Pontos de atenção na inspeção, no registro de danos e na consulta tramer
Ao comprar um híbrido usado ou renovar a apólice, três pontos de verificação são críticos. Primeiro, o histórico da bateria: registros de troca, reparo ou serviços de garantia da bateria são vantajosos tanto para o preço quanto para a segurança. É essencial que o laudo de vistoria indique claramente a saúde da bateria, a cobertura da garantia e as exceções; as condições de transferência de garantia e de exclusão de cobertura variam por veículo.
O segundo ponto é a consulta de registro de danos. Com a placa ou o número do chassi, você pode consultar o histórico de seguro contra danos, o histórico de sinistros, a situação de propriedade e as informações de peças alteradas pelo e-Devlet, pela página de consulta do site do SBM, pelo 118 90 Alo Hasar Çağrı Merkezi (central de chamadas de sinistros) ou enviando um SMS para 5664. As taxas de consulta podem variar entre os canais; preferir os canais oficiais (e-Devlet e SBM) é o caminho mais seguro tanto em custo quanto em precisão.
O terceiro é o desconto por ausência de sinistros: começando em 30% no primeiro ano sem sinistros, o desconto pode chegar a 65% com os anos. Você pode transferir para o seu novo híbrido o direito de ausência de sinistros acumulado no veículo anterior. Além disso, os serviços de reparo rápido (reparos de arranhões e pequenas amassados) não comprometem seu histórico sem sinistros. Os híbridos têm alta demanda no mercado usado na Türkiye; isso sugere que o impacto do registro tramer no valor de venda do veículo não fica atrás dos carros a gasolina.
Formas de reduzir o prêmio do seguro contra danos do híbrido
Você não pode eliminar completamente a diferença de prêmio; mas há itens que você pode controlar. Estes fazem diferença direta na sua apólice:
- Preserve o histórico sem sinistros: Não use a apólice para pequenos danos como arranhões e pequenos amassados; cada uso reduz seu desconto no ano seguinte.
- Considere o seguro com franquia: Assumindo 1-2% do dano por conta própria, você pode obter um desconto considerável no prêmio.
- Revise a opção de assistência: A opção "oficina particular autorizada" reduz o prêmio; a opção "apenas assistência autorizada" aumenta o prêmio. No híbrido, tome essa decisão considerando também o risco da bateria.
- Desconto por múltiplas apólices: Reúna suas apólices de seguro de trânsito, residência e saúde na mesma empresa; iniciar o seguro contra danos no mesmo dia do emplacamento também traz vantagem.
- Remova coberturas desnecessárias: Elimine as coberturas adicionais que você não usa; nos primeiros anos, avalie a alternativa do seguro mínimo em vez do seguro completo.
- Utilize o perfil do motorista: A declaração de motorista único, o desconto por profissão e equipamentos de segurança como imobilizador ou rastreador reduzem o prêmio.
Quanto à cobertura de proteção da bateria, estabeleça o equilíbrio custo-benefício de acordo com a idade do veículo: num veículo jovem com garantia ainda vigente, essa cobertura é na maioria dos casos um custo desnecessário; já num veículo com garantia expirada e alta quilometragem, o aumento no prêmio pode ser considerado como um seguro contra um possível dano na bateria.
Existe um seguro casco específico para híbridos e para quem faz sentido?
Não, não é necessário um produto de seguro separado para veículos híbridos; a apólice padrão trata o híbrido pelo mesmo processo dos demais tipos de veículo. A diferença aparece no preço da apólice e nas coberturas adicionais. Para um comprador em fase de decisão, a fórmula prática é a seguinte: ao solicitar cotações de prêmio, compare com o mesmo conjunto de coberturas, exija por escrito se a cobertura da bateria é padrão ou adicional e, na compra de um usado, confirme sempre a saúde da bateria indicada no laudo de vistoria e as condições de transferência da garantia. A diferença de prêmio, quando avaliada em conjunto com a economia de combustível e a demanda no mercado de usados do híbrido, resulta na maioria dos cenários em um quadro equilibrado; o importante não é pagar a diferença cegamente, mas saber pelo que você está pagando.
Fontes
- Fatores Que Mais Aumentam o Prêmio do Seguro Casco em 2026
- Guia de Seguro Casco para Automóveis Híbridos
- Preços de Seguro Casco para Veículos Novos em 2026
- Quais São os Fatores e as Coberturas que Determinam o Preço do Seguro Casco?
- O Que Cobre o Seguro Casco de Veículos Híbridos? Guia de Coberturas
- Verificação do Sistema Híbrido Toyota e Garantia da Bateria Híbrida
- Quando um Veículo Híbrido Faz Sentido? - Guia de Decisão 2026
- Quanto dura a bateria de um veículo híbrido?
- Seguro de Veículo Elétrico 2026: Guia de Cobertura da Bateria
- Electric Vehicle Insurance Rates – NAIC
- Hybrid Battery Replacement Cost – AutoZone
- Regulamento de Serviços Pós-Venda
- Consulta de Informações de Apólice e Sinistros do Seguro Casco – e-Devlet
- Consulta pela Web – SBM
- Seguro Casco 2026: O Que Espera os Proprietários de Veículos?
- O Que Verificar ao Comprar um Veículo Híbrido Usado?