A medida que las baterías se abaratan: la economía que populariza el coche eléctrico
Comparte esta página
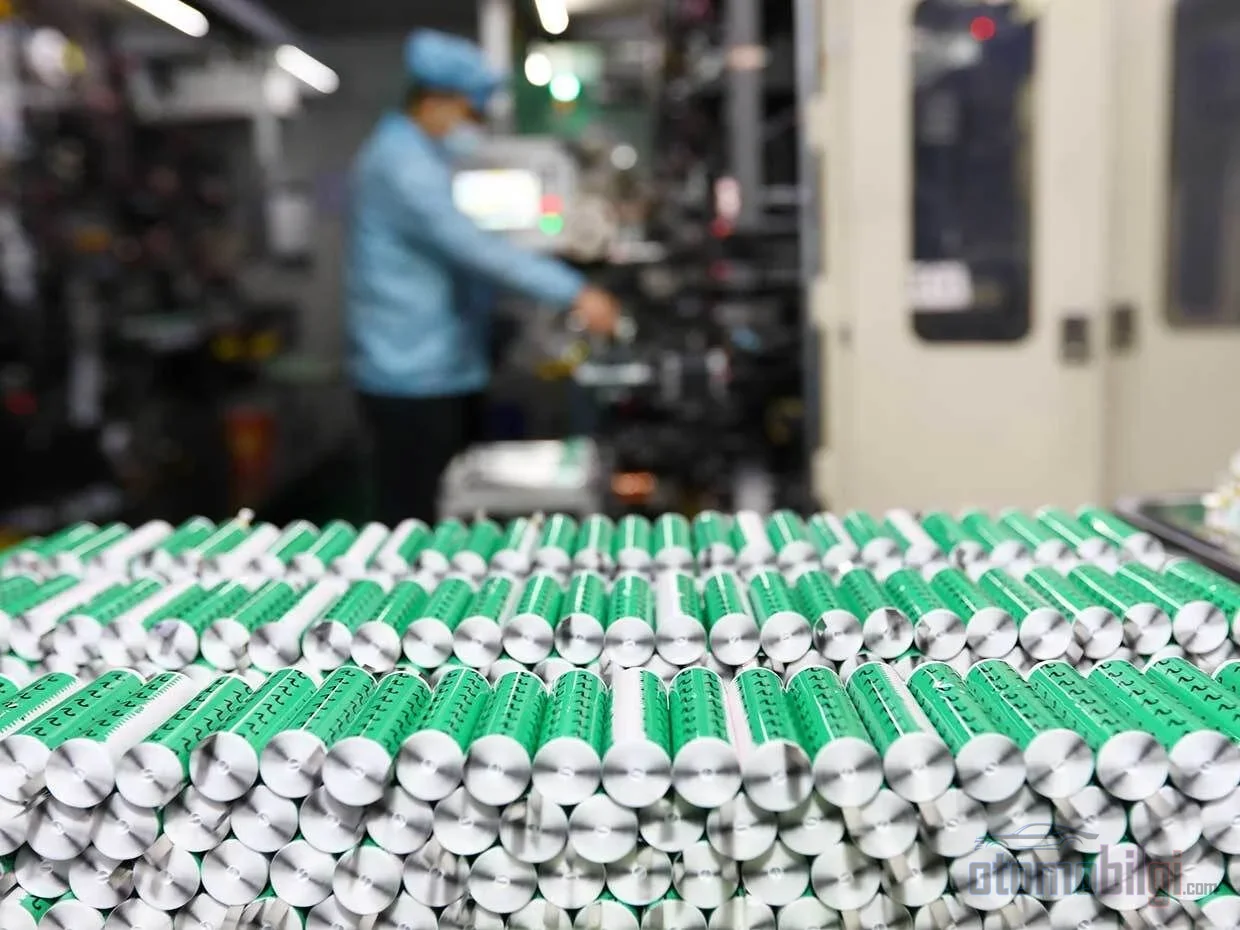
La verdadera fuerza impulsora detrás de la democratización del automóvil eléctrico no es el diseño del motor ni la aerodinámica; es la caída de más del 99 por ciento, en más de tres décadas, del costo por kilovatio hora de la celda de batería. El precio de la celda, que en 1991 rondaba los 9.200 dólares, ha bajado a niveles de 78 dólares a 2024. En esta página examinamos la historia económica de ese colapso, las economías de escala, las inversiones en producción y la transformación de la química de las baterías, junto con su impacto en la curva de precios del automóvil eléctrico moderno.
Aspectos destacados
- El precio de la celda de litio era en 1991 de aproximadamente 9.200 $/kWh, en 2024 78 $/kWh: una caída de más del 99 por ciento.
- El costo del paquete de batería de VE en 2008 bajó de 1.415 $/kWh a, en 2023, 139 $/kWh: 90 por ciento en 15 años.
- Cuando la producción acumulada se duplica, el precio baja aproximadamente 19 por ciento : la tasa de aprendizaje de la Ley de Wright.
- Según BloombergNEF, los precios de los paquetes BEV cruzaron por primera vez en 2024 el umbral de 100 $/kWh : 97 $/kWh.
- En 2025 se vendieron a nivel global más de 20 millones de automóviles eléctricos; en China ya se alcanzó la paridad de precios.
¿Por qué bajaron tanto los precios de las baterías?
No hablamos de un solo gran invento. Lo que define la curva de precios del ion-litio es la suma de miles de pequeñas mejoras acumuladas en la química, las líneas de producción y la cadena de suministro a medida que crece la producción acumulada. En la literatura de ingeniería esta relación se conoce como Ley de Wright: cada vez que la producción acumulada de un producto se duplica, su costo unitario cae a un ritmo predecible. En las baterías de ion-litio, desde 1998, esa tasa es de aproximadamente 19 por ciento , sorprendentemente cercana a la tasa de alrededor del 20 por ciento de los paneles solares.
El punto de partida es 1991: las primeras celdas cilíndricas comercializadas por Sony y Asahi Kasei costaban ese año unos 9.200 dólares por kilovatio hora. La capacidad total de ion-litio producida en el mundo ese año fue de apenas 130 kWh , lo suficiente para dos automóviles eléctricos de hoy. Para finales de 2023, la producción acumulada había alcanzado 27 millones de veces el nivel de 1991. Esta brecha entre escala y precio explica toda la economía del automóvil eléctrico moderno.
El ritmo de la caída no fue estable en los primeros años. A principios de los años noventa la mejora era lenta; el mercado no estaba maduro, Sony tenía una posición de monopolio de facto y el sector se centraba en la seguridad y la vida útil de la batería en lugar de la competencia. A finales de los años noventa, la entrada al mercado de fabricantes surcoreanos como Samsung y LG, y luego de fabricantes chinos, trajo consigo una feroz competencia de precios y una producción automatizada a gran escala. En aquel entonces el mercado principal ya era la electrónica de consumo, teléfonos y computadoras portátiles, y el umbral económico para el uso en vehículos quedó para más tarde.
La curva de precios: de 9.200 dólares a 99 dólares
Para leer correctamente la serie de precios hay que mantener clara la distinción entre celda y paquete. La celda es la unidad básica de la batería; el paquete es el componente a nivel del vehículo donde se unen decenas de celdas junto con la refrigeración, la electrónica de potencia y la carrocería, y naturalmente es más caro. Teniendo en cuenta esta distinción, la curva de tres décadas avanza así:
| Año | Medida | Precio |
|---|---|---|
| 1991 | Celda (inicio comercial) | ~9.200 $/kWh |
| 2008 | Paquete de VE de vehículo ligero | 1.415 $/kWh |
| 2010 | Batería promedio de iones de litio | ~550 $/kWh |
| 2020 | Paquete promedio | 137 $/kWh |
| 2023 | Paquete de VE de vehículo ligero | 139 $/kWh |
| Diciembre de 2024 | Paquete promedio / paquete BEV | 115 $/kWh / 97 $/kWh |
| Diciembre de 2025 | Paquete promedio / paquete BEV | 108 $/kWh / 99 $/kWh |
Los dos umbrales de la tabla merecen además un destacado. En diciembre de 2024, los precios de los paquetes cayeron un 20 por ciento respecto al año anterior, registrando la mayor caída anual desde 2017, y los paquetes de batería para vehículos eléctricos cayeron por primera vez por debajo del umbral de 100 $/kWh. En diciembre de 2025 la caída se ralentizó hasta el 8 por ciento, pero el récord continuó rompiéndose: el paquete promedio se situó en 108 $/kWh, y los paquetes BEV en 99 $/kWh, por debajo del umbral por segundo año consecutivo.
Para concretar: un paquete típico actual de 63 kWh costaría, con los precios de 1991, aproximadamente entre 580.000 y 800.000 dólares . Hoy, las celdas del mismo paquete cuestan alrededor de 5.000 dólares, y el paquete completo se sitúa en la banda de 6.000-7.000 dólares. Con una diferencia de precio tan grande, la transición del coche eléctrico de juguete de nicho a producto masivo se convierte, en esencia, no en un asunto de ingeniería, sino de contabilidad.
¿Basta la economía de escala? El debate de la Gigafactory
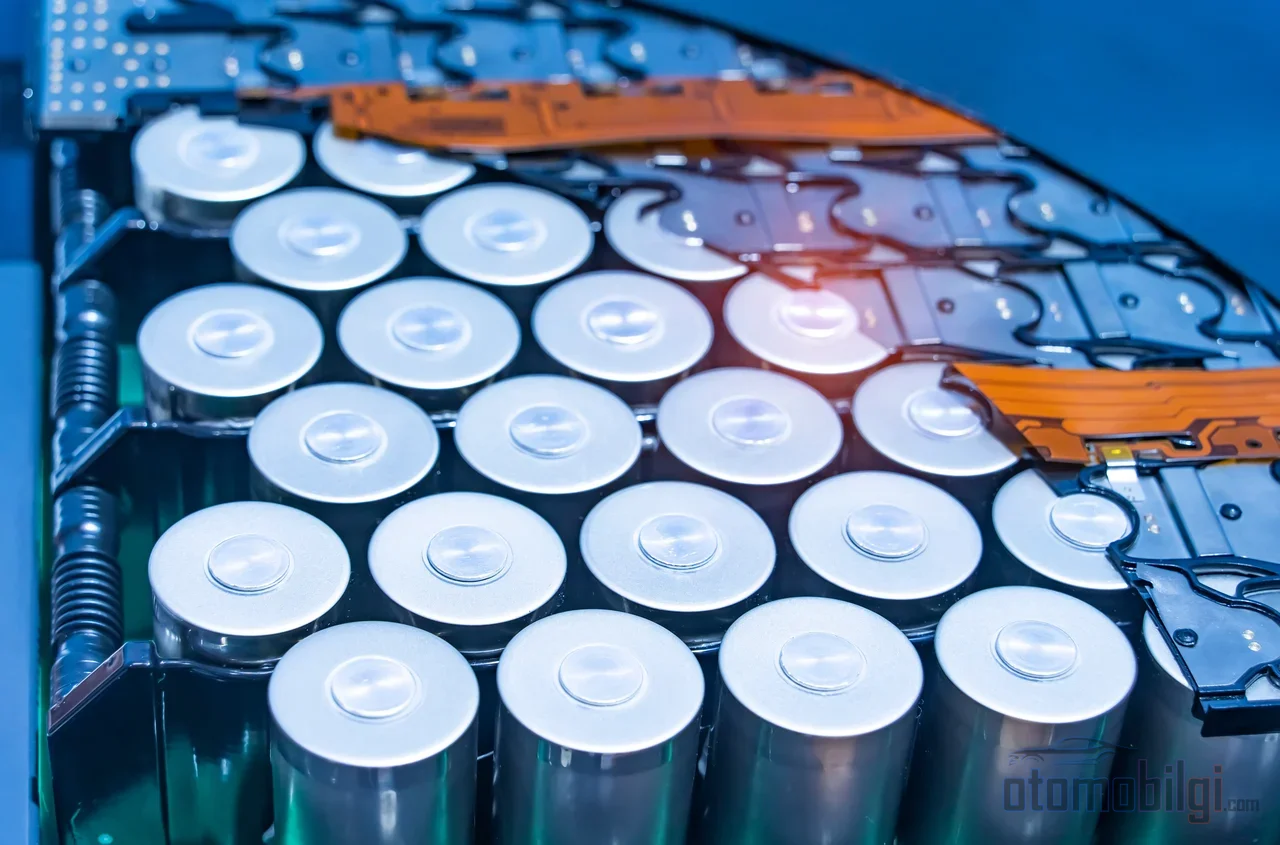
La Gigafactory que Tesla anunció en 2014-2015 era el ejemplo más ambicioso de la estrategia de aplastar el coste de la batería mediante la producción a gran escala. Los análisis de la época preveían que la fábrica podría producir por sí sola, hacia 2020, más que el total de baterías de iones de litio producidas en el mundo en 2013. Uno de los analistas del sector calculaba que, cuando la instalación alcanzara su plena capacidad, los costes a nivel de paquete podrían reducirse hasta un 70 por ciento, llegando a un nivel de aproximadamente 38 $/kWh ; otras publicaciones transmitieron la misma expectativa como una caída más conservadora del 50 por ciento.
El frente académico llegó con una objeción igualmente clara. Según los hallazgos publicados en octubre de 2014 por la Universidad Carnegie Mellon, las grandes fábricas no resuelven por sí solas el alto coste de los vehículos eléctricos; las economías de escala en la producción de baterías no son tan fuertes como se esperaba. Los años posteriores dieron en parte la razón a ambas posturas: el coste bajó, pero la razón no fue solo el tamaño de la fábrica; a medida que la química de las celdas, la eficiencia de producción y la cadena de suministro fueron mejorando una a una, la curva de precios se desplazó hacia abajo. El propio lado de la producción tampoco está exento de riesgos: los retrasos en la puesta en marcha de nuevas líneas pueden generar una carga de costes de hasta un millón de dólares por semana por cada GWh.
Cambio de química: ¿cómo redujo el coste la transición a LFP?
El último gran impulso de la curva de precios reside en la elección de la química del cátodo. Los paquetes tradicionales de NMC (níquel-manganeso-cobalto) ofrecen una ventaja de autonomía; en 2025 se sitúan en un promedio de 128 $/kWh . En cambio, la química LFP (fosfato de hierro y litio), al eliminar por completo metales caros como el cobalto, reduce tanto el coste como el riesgo de seguridad: los paquetes LFP promediaron en 2025 81 $/kWh está claramente por debajo del NMC y tiene mayor durabilidad. A cambio, su densidad energética es menor, la autonomía es más corta y el rendimiento en clima frío es más débil; por eso el LFP se ha extendido rápidamente en el mercado masivo y en el almacenamiento estacionario, donde la sensibilidad a la autonomía es menos importante. El segmento de almacenamiento estacionario fue en 2025 la categoría más barata, con 70 $/kWh, una caída del 45 por ciento respecto al año anterior.
Lo curioso de 2025 fue que los precios de las celdas siguieron bajando a pesar de que los precios de los metales en bruto se movieron en dirección contraria. Mientras los riesgos de suministro de litio y las cuotas de exportación de cobalto empujaban al alza los precios de los metales, el sector absorbió estos choques mediante la transición al LFP, contratos a largo plazo y cobertura. El verdadero motor de la caída de precios tampoco es el lado de la oferta: el sector cuenta con una capacidad de producción de celdas instalada de 3,1 teravatios-hora, más de 2,5 veces la demanda de 2024. El exceso de capacidad junto con una competencia feroz abarata las baterías año tras año. La diferencia regional también es llamativa: la caída más severa se produjo en China con un 13 por ciento real, mientras que el precio medio de los paquetes en China fue de 84 $/kWh; Norteamérica es un 44 por ciento y Europa un 56 por ciento más caras.
¿Dónde está la paridad de precios? El umbral de 100 $/kWh
El umbral al que el sector hace referencia con más frecuencia 100 $/kWh es este: por debajo de ese nivel, se considera que los vehículos eléctricos alcanzan la paridad de costes con los vehículos de combustión interna sin subsidios. La proyección de Goldman Sachs de octubre de 2024 preveía que los precios de las baterías podrían bajar hasta 80 $/kWh hacia 2026, casi un 50 por ciento menos que en 2023, y que a ese nivel podría alcanzarse la paridad de costes sin subsidios en Estados Unidos. La estimación de BloombergNEF de 2021 iba en la misma dirección: 80 $/kWh en 2026 y 60 $/kWh en 2029.
Las posiciones ya se están desplazando rápidamente. A fecha de febrero de 2026, la diferencia de precio entre un vehículo eléctrico nuevo medio y uno de gasolina en Estados Unidos, también gracias a los descuentos de los grandes fabricantes, bajó a aproximadamente 6.500 dólares, la menor diferencia en años. En el mercado de segunda mano la diferencia está casi cerrada: un EV de segunda mano medio cuesta 34.821 dólares frente a los 33.487 dólares de su equivalente de gasolina. El verdadero punto de inflexión se produjo en China; allí el vehículo eléctrico medio es unos 600 dólares más barato que el vehículo de gasolina/diésel medio: la paridad de precios ya se superó, y el eléctrico ya no es un lujo sino la opción por defecto. Que en 2025 las ventas globales superaran los 20 millones y que la mayoría de los vehículos vendidos estuvieran en una banda de unos 40.000 dólares, con algunos bajando hasta 10.000 dólares, está directamente relacionado con este umbral.
Contexto histórico: ¿por qué esta vez es diferente?
Lo que frenó la primera época del automóvil eléctrico no fue la economía sino la tecnología. Alrededor de 1900, aproximadamente el 38 por ciento de los vehículos en Estados Unidos eran eléctricos; en 1897, los primeros 12 taxis eléctricos entraron en servicio en Nueva York. Entre 1897 y 1913 fue el período de competencia entre las dos tecnologías; después, la densidad energética y el bajo precio de la gasolina decidieron la superioridad, y hacia 1935 la mayoría de las empresas de coches eléctricos se pasaron a los de gasolina o cerraron.
Un ejemplo temprano de la era moderna es el GM EV1, se topó con un muro económico similar: se produjeron y alquilaron alrededor de 1.100 vehículos y General Motors citó como justificación para finalizar el programa el alto coste de producción y mantenimiento y la carga que suponían cerca de 2.000 piezas de repuesto especiales. Es decir, la economía de la batería detuvo los dos primeros despegues del coche eléctrico. La curva de precios del ion de litio cambió precisamente esa vieja ecuación: el mismo paquete de 63 kWh que en 1991 costaba el precio de una casa hoy es un simple componente de hardware. Además, la densidad energética se ha más que triplicado desde los años noventa: 200 vatios-hora por litro en 1991, hoy más de 700 vatios-hora. Más autonomía desde un volumen menor, combinado con un coste unitario en descenso, transformó la ecuación de manera irreversible.
La próxima ola: ¿es sostenible?
Mientras el trío formado por la economía de escala, la inversión en producción y la transición química sigue reduciendo los precios, hay que tomarse en serio dos riesgos de cara al futuro. El primero es el lado de la oferta: las tensiones geopolíticas, los aranceles y que los precios bajos detengan las nuevas inversiones en minería y refinación podrían volver a impulsar los precios de las materias primas al alza en los próximos años. El segundo es la posibilidad de que los nuevos aranceles sobre los productos de baterías terminados alteren la dinámica de precios y frenen la demanda. A pesar de estos riesgos, la línea tecnológica está llena: los ánodos de silicio y de litio metálico, los electrolitos de estado sólido, los nuevos materiales de cátodo y los nuevos procesos de fabricación de celdas se mencionan como candidatos para la próxima ruptura de costes.
Como punto de referencia, el coste de propiedad de la primera época también es ilustrativo: para los primeros propietarios del Tesla Roadster, un cambio completo de paquete llegó a suponer más de 20.000-35.000 dólares, en algunos casos cerca de 40.000 dólares. La cifra que manejamos hoy para la batería de un vehículo vendido en la banda de precios masivos ronda los 6.000-7.000 dólares. Esta diferencia es el resumen más concreto de la historia que por sí sola cuenta la curva de precios de la batería: la masificación del coche eléctrico no es una promesa, sino un proceso matemáticamente completado.
Fuentes
- Los costos de las baterías han disminuido un 99% en las últimas tres décadas – Our World in Data
- Los precios de los paquetes de baterías de iones de litio caen a 108 dólares por kilovatio-hora, a pesar del aumento de los precios de los metales – BloombergNEF
- Los precios de los paquetes de baterías de iones de litio experimentan la mayor caída desde 2017, bajando a 115 dólares por kilovatio-hora – BloombergNEF
- Detrás del colapso de tres décadas en los costos de las baterías de iones de litio – IEEE Spectrum
- La caída de los costos de las baterías acerca los vehículos eléctricos a la paridad de costos – Statista
- Baterías de vehículos eléctricos – Global EV Outlook 2026 – IEA
- Se espera que los precios de las baterías de vehículos eléctricos caigan casi un 50 por ciento para 2025 – Goldman Sachs
- La caída del 90%: cómo se desplomaron los costos de las baterías de vehículos eléctricos en 15 años – BatteryTech Online
- La economía del plan de baterías de la Gigafábrica de Tesla – Forbes
- La Gigafábrica de Tesla reducirá los costos de las baterías un 50%, según un analista – Utility Dive
- Las grandes fábricas no resolverán el alto costo de los vehículos eléctricos – Carnegie Mellon University
- Reduciendo la brecha global de costos en la fabricación de celdas de baterías – ScienceDirect
- VE del futuro: avances en los costos de los paquetes de baterías – McKinsey
- Baterías LFP: por qué los principales fabricantes de VE eligen la tecnología más económica – BatteryTech Online
- De las baterías NMC a las LFP – Electronics360
- Impulsando el futuro, entonces y ahora: la historia del EV1 – GM News
- Los primeros automóviles eléctricos en América (1891-1922) – Library of Congress
- La historia del automóvil eléctrico – Energy.gov
- Los precios de la gasolina no son el único factor que impulsa las ventas de VE usados – TechCrunch