Ev Sığortası Elektrikli Maşınınızı Qoruyurmu?
Bu Səhifəni Paylaşın
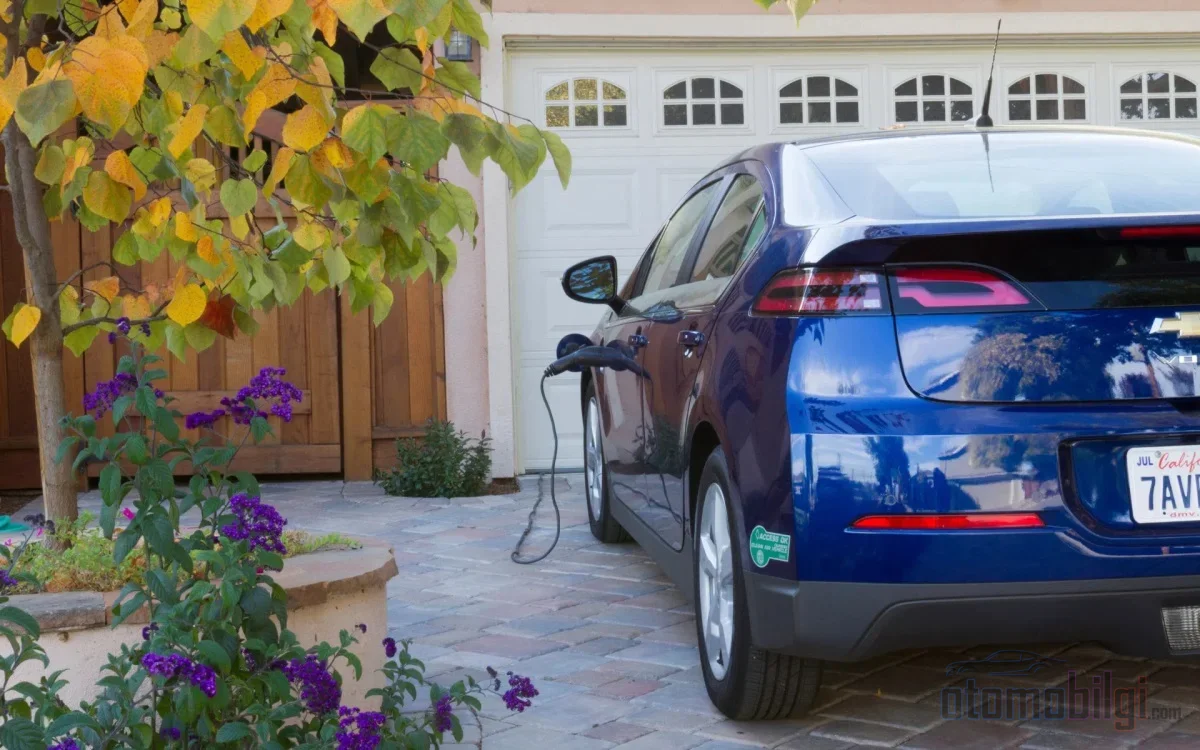
Qayda olaraq evinizin divarına monte etdiyiniz wallbox avtomobilinizin deyil, binanın hissəsidir: standart kasko onu əhatə etmir, onun mühafizəsi mənzil siyasətinə yazılan təminatlarla təmin olunur. Avtomobilin özü şarj zamanı zərər görərsə, yenə kasko işə düşür; şarj vahidinin öz zərərində isə doğru ünvan ev siyasətinizdir. Aşağıda hansı halda hansı siyasətin ödədiyini və siyasəti yeniləyərkən yoxlamalı olduğunuz məqamları tapacaqsınız.
Diqqət çəkənlər
- Wallbox, sığorta baxımından binaya aid sabit quraşdırma elementidir; dəyəri avtomobil siyasətinə deyil, mənzil siyasətinə yazılmalıdır.
- Quru Nəqliyyat Vasitələri Kaskosu Ümumi Şərtlərində şarj vahidini əhatə edən bir müddəa yoxdur; təminat yalnız xüsusi şərtlərlə gəlir.
- Qısa qapanan yanğına çevrilməzsə, əsas yanğın təminatı ödəmir; elektron cihaz təminatı lazımdır.
- Ortak parkinqə quraşdırma, 23 iyul 2024 tarixli nazirlik məktubu ilə mülk sahiblərinin mütləq çoxluğu ilə mümkündür.
- Şəbəkədən qaynaqlanan gərginlik zərərində zərər tarixindən etibarən 10 iş günü ərzində paylama şirkətinə tələb verilə bilər.
Ev Sığortası Wallbox-ı Niyə Əhatə Edir, Kasko Niyə Əhatə Etmir?
Problemi mühəndislik məntiqi ilə iki dəyişənə endirmək faydalıdır: avadanlıq haraya monte edilib və siyasətdə hansı sığorta olunan dəyər müəyyən edilib. Divara bərkidilən, binanın elektrik quraşdırmasına qoşulan şarj vahidi avtomobil üçün istifadə olunsa belə, avtomobila aid avadanlıq sayılmır. Buna görə vahidin dəyəri mənzil siyasətinə yazılır. Yazılmayıbsa, zərər anında natamam sığorta qaydası tətbiq olunur və təzminat nisbətləndirilərək ödənilir; yəni zərər qismən qarşılanır, qismən sizə qalır.
Kasko tərəfdə mənzərə daha aydındır. Quru Nəqliyyat Vasitələri Kasko Sığortası Ümumi Şərtlərində şarj, elektrikli avtomobil və batareya anlayışlarına dair bir müddəa yoxdur; əhatə, avadanlığın avtomobil üzərində olmasını şərt qoyur. Divarda asılı duran vahid bu tərifin xaricində qalır. Bəzi şirkətlər elektrikli avtomobillərə xüsusi kasko paketlərində vahidi əlavə təminat kimi təklif edir, amma bu ümumi qayda deyil, şirkətin öz xüsusi şərtləri və kloz müddəalarıyla gələn bir istisnadır.
Hər ev tipi şarj vahidi üçün məcburi və tək tip bir sığorta da yoxdur. Mühafizə, siyasətdəki sığorta olunan dəyər tərifinə, əlavə klozlara və istisnalara bağlıdır. Buna görə eyni cihaz iki fərqli mənzil siyasətində tamamilə fərqli nəticələr doğura bilər.
Hansı Zərər Kimin Cibindən Çıxır? Ssenari Ssenari Əhatə
Praktikada qarşılaşacağınız zərər növlərini məhdud sayda ssenariyə toplamaq mümkündür. Aşağıdakı cədvəl hər ssenaridə qayda olaraq hansı siyasətin işə düşdüyünü göstərir:
| Zərər ssenarisi | Qayda olaraq ödəyən |
|---|---|
| Qısa qapanma yanğına çevrildi, bina və əşyalar zərər gördü | Mənzil siyasətinin yanğın təminatı |
| Qısa qapanma vahidi korladı, yanğın çıxmadı | Elektron cihaz təminatı (əsas yanğın təminatı ödəmir) |
| İldırım vurması vahidə zərər verdi | Mənzil siyasətinin əsas ildırım təminatı |
| Şəbəkədən qaynaqlanan gərginlik dalğalanması cihazı korladı | Elektron cihaz təminatı; qüsur yoxdursa paylama şirkətinə tələb |
| Vahid öz-özünə korladı | Heç bir polis ödəmir; istehsalçı/satıcı zəmanəti |
| Avtomobilin özü şarj zamanı yanıb | Kasko (tam kaskolarda yanğın əsas təminatlardandır) |
| Qarajdakı qapalı vahid zərbə və ya qəsdən zərər görüb | Elektrikli avtomobil kaskosunda xüsusi şarj vahidi təminatı (məhdud) |
Ən çox səhv başa düşülən nöqtə ikinci sətirdir: əsas yanğın təminatı yanğın çıxarmadan yaranan elektrik zərərlərini əhatə etmir. Qısaqapanma, torpaqlama xətası və ya gərginlik dalğalanması nəticəsində yaranan zərərlər ümumi şərtlərə görə təminat xaricindədir. Lakin eyni qısaqapanma yanğına çevrilsə, çıxan yanğının bina və əşyalara verdiyi zərər təminat əhatəsinə daxildir. Yəni riskin nəticəsi hansı polisin danışacağını müəyyən edir.
Elektron Cihaz Təminatı Nə Qədər Təhlükəsizlik Təmin Edir?
Wallbox üçün yaşayış polisindəki ən geniş təminat elektron cihaz təminatıdır. Bu təminat qısaqapanma, yüksək gərginlik, yanğın, oğurluq, su və rütubət kimi ani və gözlənilməz zərərləri əhatə edə bilər. Bəzi yaşayış sığortalarında elektrikli avtomobil şarj vahidləri və ağıllı ev cihazları bu təminat altında qiymətləndirilir.
Amma iki texniki detalı polisinizdə axtarmalısınız. Birincisi, bəzi polislər elektron cihaz təminatını evdaxili cihazlarla məhdudlaşdırır; qarajdakı və ya açıq avtomobil dayancaqdakı vahid bu tərifdən kənarda qala bilər. İkincisi, cihazın yaşına yuxarı hədd qoyula bilər; bir neçə illik vahid üçün təzminata amortizasiya tətbiqi bu həddə bağlıdır. Vahidin dəyərini və quraşdırma xərcini polisə yazdırmaq, çatışmayan sığorta nisbətləndirməsinin qarşısını almağın ən sadə yoludur.
Elektrikli Avtomobil Kaskoları Şarj Avadanlığına Nə Vəd Edir?
Qayda kaskonun divardakı vahidi əhatə etməməsi istiqamətində olsa da, elektrikli avtomobillərə xüsusi kasko paketləri bu qaydaya istisna gətirməyə başladı. Şirkətlər arasındakı limit və əhatə fərqləri ciddi ölçüdədir, ona görə də paketi qiymətə görə deyil, təminat siyahısına görə seçmək lazımdır. Nümunə tətbiqlərdən bəziləri:
- Bir şirkətin elektrikli avtomobil kaskosunda qapalı qarajdakı divar tipli şarj vahidi və ya induksiya platası təsadüfi zərbə və ya qəsdən hərəkət nəticəsində zərər görərsə 45.000 TL limitlə qarşılanır; şarj kabelinin zərəri və oğurluğu isə polis protokolu şərti ilə 15.000 TL limitlə təhlükəsizlik altındadır.
- Başqa bir şirkətin elektrikli kaskosunda divar tipli şarj cihazının nasazlıq və qəza mənşəli zərərləri, şarj kabeli və adapter zərəri ilə oğurluğu əhatə daxilindədir; divar qutusu və induksiya platası üçün gəmirici zərəri belə təminata daxildir.
- Başqa bir şirkət, səhv şarj təminatı adı altında, yaşayış binasında quraşdırılmış divar tipli şarj vahidinin yaratdığı hallarda avtomobili qoruyan təminat təklif edir.
Prizdən istifadə olunan daşınabilir şarj cihazları divar tipli vahid təminatına daxil deyil; onlar şarj kabeli və adapter təminatı altında qiymətləndirilir. Sərğ etdiyiniz və ya kirayə verdiyiniz evdə qalan divar vahidini isə kabel kimi görməmək lazımdır.
Mənzil binasında və ərazidə Divar Box: Kimin Polisi, Kimin Qərarı?
Öz avtomobil dayanca sahənizə quraşdırırsınızsa
Öz ehtiyaclarınız üçün evdə qurulan, qeyri-kommersiya şarj qurğuları üçün şarj şəbəkəsinə qoşulma və ya lisenziya tələbi yoxdur. Cihazın dəyərini siz ödəmisinizsə, konut siyasətinizdəki əşya və cihaz zəmanətlərinə yazdırırsınız. Kirayəçisinizsə və qurğunu siz qurdurmusunuzsa, dəyər sizin əşya zəmanətinizdə qalır; qurğuya daxil edilibsə, mülk sahibinin bina siyasəti də gündəmə gələ bilər. Bu halda yazılı razılıq və sahiplik protokolu gələcəkdə hər iki tərəfi böyük bir mübahisədən qoruyur.
Ümumi parkinqə qurursunuzsa
Ətraf Mühit, Şəhərsalma və İqlim Dəyişikliyi Nazirliyinin 23 iyul 2024 tarixli və 9936676 nömrəli məktubu ilə, lisenziya və ya tikinti tələb etməyən şarj stansiyaları ümumi sahələrdə tikinti qismində sayılmır; bununla da ümumi parkinqə quraşdırma mənzil sahiblərinin səs çoxluğu ilə mümkün oldu. Qaydasız quraşdırma yalnız məhkəmə riski yaratmır, sığorta zəmanətini də təhlükəyə atır: icazəsiz və ya səhv montajdan yaranan zərərlər sığortadan kənarda qala bilər.
Ümumi sahədəki qurğuların qorunması isə sayt və ya idarəetmə siyasətinin mövzusudur. Bu sahədəki təcrübə hələ oturmamış vəziyyətdədir; bəzi siyasətlər ümumi sahədəki cihazı bina sığortası çərçivəsində əhatə edir, bəziləri ayrıca zəmanət tələb edir. Xaricdəki nümunələrdə belə sığortaçıların bu məsələdə fərqli yanaşmaları var. Sayt idarəçisisinizsə, cihazın hansı siyasətdə hansı sığortalı dəyər kimi yazıldığını əvvəldən dəqiqləşdirmək yeganə müdafiə xəttinizdir. Kommersiya müəssisələri üçün şarj zamanı üçüncü şəxslərə veriləcək bədən zərərlərini və zəlzələ, sel, dolu kimi fəlakətləri əhatə edən xüsusi şarj stansiyası məhsulları da mövcuddur.
Zərər Anında İzləniləcək Yol və Tələb Müddətləri
Zərər günü ağla gələcək ilk sual budur: nasazlığın səbəbi nədir? Qurğunu pozan şey şəbəkə mənşəli gərginlik problemidirsə və sizin günahınız yoxdursa, paylama şəbəkəsindən mənşəli avadanlıq zərərlərini zərər tarixindən etibarən on iş günü ərzində paylama şirkətinə tələb edə bilərsiniz. Bu müddət məhdud olduğu üçün nasazlığın təyinini gecikdirmədən etdirmək kritik əhəmiyyət daşıyır.
Şarj zamanı həm avtomobil, həm də qurğu zərər gördüyüsə iki ayrı fayl açıla bilər: avtomobilin zərəri kaskodan, qurğunun zərəri konut siyasətindən. Lakin eyni zərər üçün iki dəfə təzminat alınmır; iki siyasət bir-birinin əvəzi deyil. Yanğın şarj qurğusundan və ya bina qurğusundan mənbə alıbsa, istehsalçı və montaj şirkəti arasındaki məsuliyyət bölgüsü də faylda gündəmə gəlir.
Sənədləşmə təzminatın sürətini birbaşa təsir edir. Faktura, seri nömrəsi, montaj forması və texnikicinin səlahiyyət sənədini saxlayın. Zəmanət müddətindəki nasazlıqlar sığorta mövzusu deyil; ilk müraciət ünvanı istehsalçı və ya satıcı zəmanəti olmalıdır.
Siyasət Yenilənərkən Yoxlama Siyahısı
İllik yeniləmə dövrü, wallbox'ınızı sığortaya ilk dəfə təqdim etməyin və ya mövcud qorumanızı nəzərdən keçirməyin ən təbii zamanı. Aşağıdakı altı maddə, siyasəti imzalamazdan əvvəl soruşulacaq sualları ümumiləşdirir:
- Zəmanətin siyasətdəki tam adı nədir, bu ad altında wallbox təyin edilibmi?
- Sığortalı yer təyini bağlı qarajınızı və açıq parkinqi əhatə edirmi?
- Cihazın dəyəri və quraşdırma xərci polisə yazılıb?
- Elektron cihaz zəmanətində cihazın yaşı üçün yuxarı hədd varmı?
- Quraşdırmanın səlahiyyətli texnik tərəfindən edilməsi şərti nəzərdə tutulub?
- Üçüncü şəxs mali məsuliyyət zəmanəti var və həddi kifayətdir?
Xülasə: Doğru Sual Kaskodur, yoxsa Konut
Bu yazının əsas nəticəsi bir cümləyə sığır: doğru sual hansı poliçin daha yaxşı olduğu deyil, riskinizin hansı poliçdə təyin olunduğudur. Standart kasko divardakı cihazı əhatə etmir; əsas yanğın zəmanəti yanğın çıxarmayan elektrik zərərini ödəmir. Bu iki boşluq, elektron cihaz zəmanəti və elektrikli avtomobil kaskosundakı xüsusi şarj avadanlığı zəmanəti ilə doldurulur. Cihazınızı poliçə dəyəri ilə yazdırmaq, quraşdırmanı səlahiyyətli texnikə etdirmək və sənədləri saxlamaq texniki cəhətdən edilə bilən ən səmərəli üç addımdır. Qalanı, zərər baş verdikdə iki fayl arasındakı sərhədin sizin üçün deyil, sizin üçün əvvəlcədən çəkilmiş olmasıdır.
Mənbələr
- Wallbox zərərində Kasko, yoxsa Konut?
- Ev Tipi Şarj Cihazı Sığortası: Konut Əhatəsi
- EV TİPİ ELEKTRİKLİ ARAÇ ŞARJ CİHAZI SİNİRSLA Kasko Ödəyir?
- Yuva Mənzil Sığortası
- Elektrikli Avtomobil Kaskosu
- Ekoloji Təmiz Doldurma Stansiyası Sığortası
- Yaşayış komplekslərində və binalarda elektrikli avtomobil doldurma vahidlərinin yayğınlaşdırılması
- Elektrikli Avtomobil Sığortası: Trafik, Kasko və Batareya
- Yaşayış Komplekslərində və Binalarda Elektrikli Doldurma Stansiyası Quraşdırma Şərtləri