في تركيا 491 ألف سيارة كهربائية و49 ألف مقبس شحن: هل تلحق البنية التحتية بالركب؟
شارك هذه الصفحة
اعتباراً من سبتمبر 2026، بلغ عدد السيارات الكهربائية في تركيا 491,492، بينما وصل عدد مقابس الشحن التجارية إلى 48,971 ؛ أي أن كل 10 سيارات كهربائية تقريباً على الطريق يوجد لها مقبس شحن عام واحد. نما أسطول المركبات بنسبة 52.8% في العام الأخير، بينما زاد عدد المقابس بنسبة 39.9%؛ وهذه الفجوة هي المؤشر الأوضح على أن استثمارات البنية التحتية لم تلبي بعد وتيرة المبيعات بالكامل. فيما يلي نستعرض بيانات سوق خدمة الشهر لسبتمبر الصادرة عن هيئة تنظيم سوق الطاقة، مع الاتجاهات الكامنة وراء الأرقام.
أبرز النقاط
- ارتفع عدد السيارات الكهربائية في سبتمبر إلى 491,492؛ بزيادة شهرية قدرها 3.1%.
- عدد مقابس الشحن التجارية 48,971: 27,664 مقبس AC و21,307 مقبس DC.
- إجمالي القدرة المركبة 3,875 ميغاواط؛ بزيادة سنوية قدرها 49.7% - دون معدل نمو المركبات.
- استهلاك سبتمبر 83,253 ميغاواط ساعة؛ بانخفاض 14.6% مقارنة برقم أغسطس القياسي.
- جاء 61.89% من الاستهلاك من الشحن الأخضر المعتمد بشهادة YEK-G.
ماذا تقول الأرقام: لوحة سبتمبر 2026
نشرت EPDK الإحصاءات الشهرية لسوق خدمة الشحن لشهر سبتمبر في 16 أكتوبر؛ وتستند البيانات إلى سجلات المركبات لدى TÜİK. وبحسب ذلك، انتقالاً من أغسطس إلى سبتمبر، ارتفع عدد المركبات من 476,934 إلى 491,492، كما ارتفع عدد المقابس من 47,908 إلى 48,971. على أساس شهري، زادت المركبات بنسبة 3.1% والمقابس بنسبة 2.2%. الفارق بسيط لكن الاتجاه واحد: الأسطول يسبق الشبكة.
بلغت إجمالي القدرة المركبة 3,875 ميغاواط. أما المقارنة السنوية فهي التي تحكي القصة الحقيقية: في سبتمبر 2025 كان هناك 321,710 سيارة كهربائية و35,002 مقبس. وخلال عام واحد انضم إلى الأسطول 169,782 مركبة - بزيادة 52.8%. وفي الفترة نفسها أُضيفت إلى الشبكة 13,969 مقبساً فقط؛ أي 39.9%. هذا الفارق بين معدلي النمو هو أصدق إجابة على سؤال "هل تلحق البنية التحتية؟".
| المؤشر | سبتمبر 2025 | سبتمبر 2026 | التغير السنوي |
|---|---|---|---|
| السيارات الكهربائية | 321,710 | 491,492 | 52.8% |
| مقابس الشحن | 35,002 | 48,971 | 39.9% |
| مقابس AC | 19,992 | 27,664 | ~38.4% |
| مقابس DC | 15,010 | 21,307 | 42% |
| القدرة المركبة لكل مركبة | 8.05 كيلوواط | 7.89 كيلوواط | تراجع |
السطر الأخير في الجدول مشهد مألوف لمن يتابع هذا المجال منذ سنوات طويلة. فرغم أن القدرة المركبة ارتفعت سنوياً بنسبة 49.7%، فقد نما عدد المركبات بوتيرة أسرع، فتراجعت القدرة لكل مركبة من 8.05 كيلوواط إلى 7.89 كيلوواط. ليس رقماً كارثياً بحد ذاته؛ لكنه يبقى كضوء تحذير ينبغي مراقبته حتى ينقلب الاتجاه مرة واحدة. ما دامت النسبة تتدهور، فإن السعة لكل مركبة تتناقص حتى مع نمو الشبكة.
الشحن السريع أم AC؟ الكواليس الداخلية للتوزيع
من أصل 48,971 مقبساً، هناك 27,664 مقبس AC و21,307 مقبس DC. ورغم أن AC يبدو متقدماً في عدد المقابس، فإن ثقل الاستثمارات قد انحاز بوضوح نحو الشحن السريع: فزاد عدد مقابس DC بنسبة 42% خلال عام، بينما زادت مقابس AC بنسبة 38.4%. وهذا يدل على أن القطاع يقترب من الاتجاه الصحيح؛ لأن بيانات الاستخدام تشير إلى الاتجاه ذاته.
في سبتمبر، تحقق 82.44% من إجمالي الاستهلاك في مقابس DC؛ وبقي حصة AC عند 17.56%. هناك صورة مماثلة في عدد العمليات أيضاً: 74.64% من عمليات الشحن شحن سريع. متوسط الاستهلاك لكل عملية 29.17 كيلوواط ساعة على التيار المستمر و18.28 كيلوواط ساعة على التيار المتردد. أي أن المستخدمين يشحنون غالباً أثناء الطريق، للحصول على طاقة عالية في وقت قصير. أما مقابس التيار المتردد فتدخل حيز الاستخدام أكثر في السيناريوهات التي تكون مدة الوقوف فيها طويلة. يجب أن نضيف أن دخول محطات فئة 350 كيلوواط إلى الخدمة في العام السابق أضاف بُعداً جديداً لسباق الشحن السريع، وأن هذا القطاع انتشر في 2026.
يعكس التوزيع الساعي لعمليات الشحن نمط حركة مرور نموذجياً: الفترة الأكثر ازدحاماً هي ما بين 17.00 و18.00، حيث يبلغ الاستهلاك في تلك الساعة 5730 ميغاواط ساعة. أما أهدأ لحظة فتكون ما بين 04.00 و05.00، بمعدل 725 ميغاواط ساعة. كثافة العودة المسائية هي بيانات ينبغي أن يضعها المشغلون في صلب اهتمامهم من حيث إدارة الشبكة وتوزيع المحطات على حد سواء.
لماذا تراجع الاستهلاك؟ قراءة صحيحة للتقلبات الشهرية
تراجع استهلاك الشحن التجاري في سبتمبر إلى 83253 ميغاواط ساعة؛ أي أقل بنسبة 14.6% من الرقم القياسي البالغ 97469 ميغاواط ساعة المسجل في أغسطس. كما انخفض عدد عمليات الشحن من 3.53 مليون إلى 3152733 عملية، بنسبة 10.6%. قد يبدو الأمر للوهلة الأولى وكأنه شبكة تفقد محتواها؛ لكن قراءة انخفاض شهر واحد على أنه انخفاض في الاستخدام تُعد متسرعة.
هناك عدة عوامل تلعب في الوقت نفسه. أولاً، جزء كبير من أصحاب السيارات الكهربائية يقوم بشحنه اليومي في المنزل أو في مكان العمل؛ وهذه الشحنات لا تظهر في الإحصاءات التجارية. حصة الشبكة التجارية قد تتقلب مع نمو أسطول المركبات واستقرار عادات المستخدمين. كما أن عودة استخدام الطرق إلى طبيعته في سبتمبر بعد حركة المرور الصيفية العطلية توازن الطلب بشكل طبيعي. أما المتوسطات فهي مستقرة: 26.41 كيلوواط ساعة و 1.13 ساعة لكل عملية. الشبكة تعمل؛ والسؤال هو ما إذا كانت ستوفر مرونة كافية عند ذروة الطلب.
الجغرافيا أيضاً عنوان مهم. إسطنبول تحمل وحدها 22383 ميغاواط ساعة أي 26.89% من الاستهلاك. أما أنقرة فتملك حصة 13.28% بمعدل 11057 ميغاواط ساعة ونمواً شهرياً بنسبة 3.3%؛ وتكتمل المراكز الخمسة الأولى بإزمير بـ5094 وبرصة بـ4299 وأنطاليا بـ3699 ميغاواط ساعة. هذا التركز يفسر أيضاً سبب تدفق الاستثمارات الجديدة أولاً إلى المدن الثلاث الكبرى؛ في المقابل، يظل إمكان الشحن المتواصل على شبكة الطرق السريعة سؤالاً دائماً حول السفر لمسافات طويلة بالسيارات الكهربائية.
المشغلون: لمن الشبكة الأكبر ومن القوة الأعلى؟
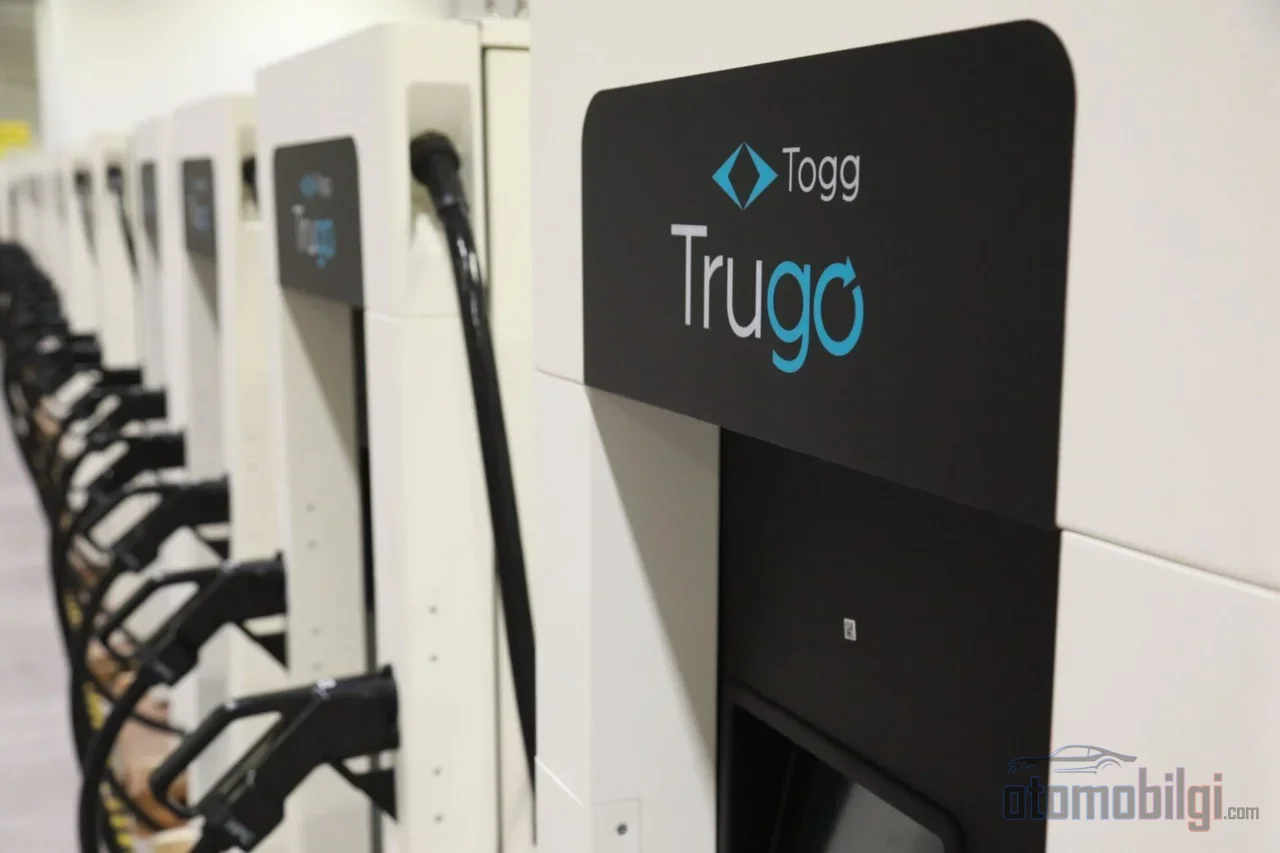
ولأن السوق لا تحمل احتكاراً واضحاً، يستمر أكثر من لاعب في الحضور بنتائج مختلفة. في ترتيب الاستهلاك، تحتل Trugo المركز الأول في سبتمبر بحصة 22.27% بـ 18543 ميغاواط ساعة. وتأتي Zes ثانية بـ13885 ميغاواط ساعة وحصة 16.68%؛ وتليها Eşarj بـ5107 ميغاواط ساعة، ثم Wat Mobilite بـ3966 ميغاواط ساعة، وAstor بـ3664 ميغاواط ساعة، وTesla بـ3510 ميغاواط ساعة.
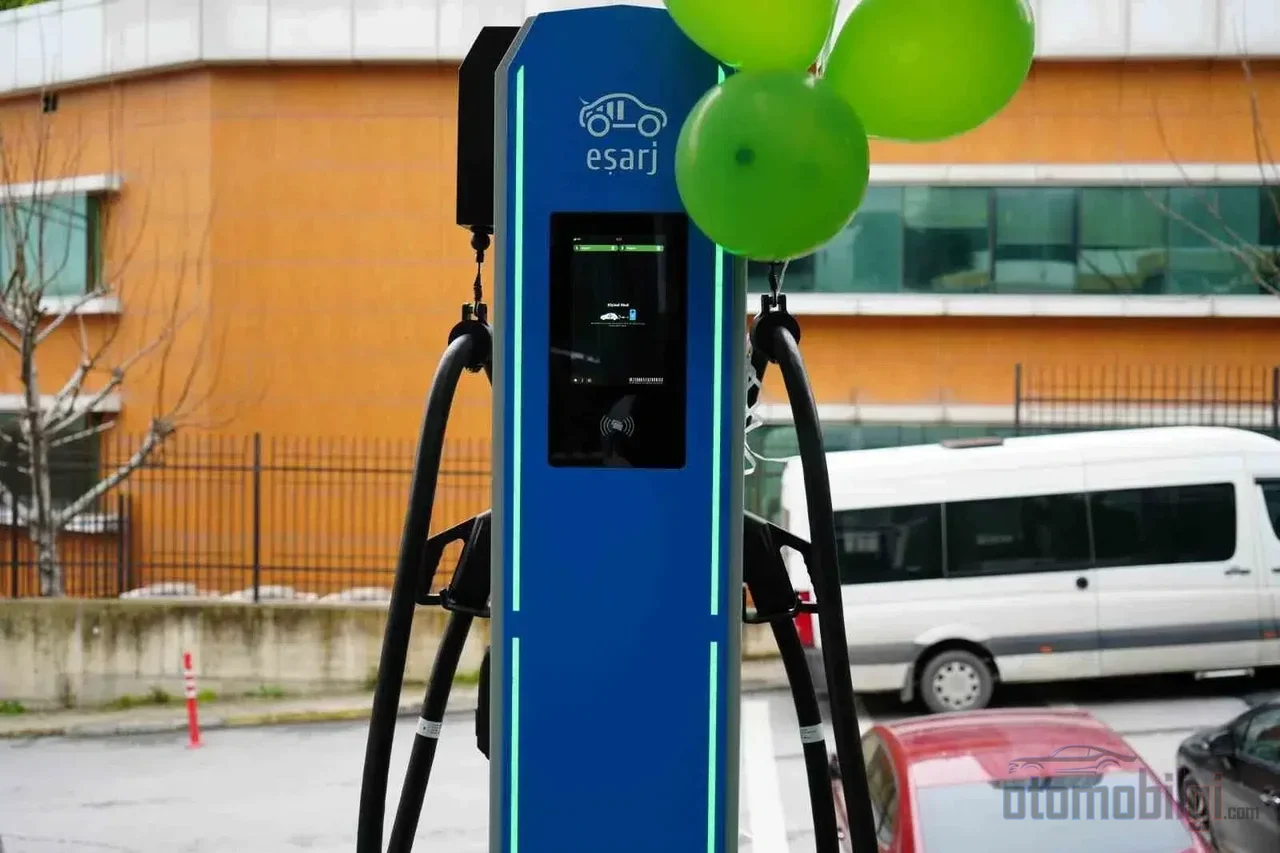
أما في عدد المقابس فيتغير الصدارة: تمتلك Zes أوسع شبكة بـ5553 مقبساً (2861 تيار متردد / 2692 تيار مستمر). وتأتي Trugo ثانية بـ4200 مقبساً؛ لكن هناك تفصيلة لافتة - 3375 من شبكة Trugo تيار مستمر، أي بنية تميل إلى الشحن السريع. ينهي Voltrun بـ 2.719 مقبساً وWat بـ 2.416 وEşarj بـ 2.072 وZeplin بـ 1.735 المجموعة الأولى. عدم تطابق ترتيب الاستهلاك مع ترتيب حجم الشبكة يظهر أن العامل الحاسم هو الإشغال وليس عدد المقابس؛ فالموقع ومستوى الطاقة يقولان أكثر من الأعداد.
ومن جهة الشحن الأخضر، تجاوزت المؤشرات عتبة جديرة بالملاحظة أيضاً. تم توفير طاقة قدرها 51.522 ميجاواط ساعة من المحطات الحاصلة على وثيقة YEK-G؛ وهذا يمثل 61.89 في المئة من إجمالي الاستهلاك. أصبح القلق الكربوني لمشتري السيارة الكهربائية له مقابل ملموس قابل للقياس في الشبكة - فقبل بضع سنوات لم يكن ممكناً الحديث عن مثل هذه النسبة.
سياق السوق: ماذا يجب أن تفعل البنية التحتية مع تباطؤ المبيعات؟
وفقاً لبيانات ODMD في سبتمبر 2026، تم بيع 15.074 سيارة كهربائية؛ وصلت حصة السيارات الكهربائية من مبيعات السيارات إلى 23.7 في المئة، وارتفعت المبيعات بنسبة 18.6 في المئة على أساس سنوي. وفي المقابل، تقلص السوق العام في الشهر نفسه بنسبة 24.33 في المئة ليصل إلى 83.469 سيارة. تراجع سوق السيارات الإجمالي في الأشهر التسعة الأولى من العام بنسبة 15.45 في المئة. توسع حصة الجانب الكهربائي في ظل انكماش السوق العام يظهر أن هذه الفئة لم تعد متخصصة بل سائدة؛ ففي النصف الأول من عام 2026 تم بيع 81.331 سيارة كهربائية، وارتفعت الحصة السوقية إلى 18.5 في المئة.
توجد فروق طفيفة بين المصادر في ترتيب الطرازات؛ فهذه القوائم قد تختلف حسب التعريف وتوقيت الجمع. والصورة المشتركة كالتالي: أُفيد بأن إجمالي مبيعات Togg في سبتمبر بلغ 6.692 وحدة، وتتصدر T10X وT10F القمة. في أحد التجميعات تتصدر Togg T10X بـ 1.832 وحدة، وتليها T10F بـ 1.673؛ حسب قائمة أخرى، تتقدم Tesla Model Y بـ 1.664 وحدة، تليها T10F (1.194) وT10X (1.061) وKia EV3 (880) وBYD Atto 3 (713). الاختلاف في ترتيب الطرازات؛ أما فيما يتعلق بالعلامات الرائدة فهناك إجماع.
والآن لنعد إلى السؤال الأساسي: هل تلحق البنية التحتية بإيقاع المبيعات هذا؟ يتزايد عدد المركبات بنحو 170 ألف وحدة سنوياً؛ بينما يزيد عدد المقابس بنحو 14 ألفاً سنوياً. الحساب بسيط وقاسٍ: فكل مقبس يُضاف إلى الشبكة كل شهر جديد يبقى متأخراً عن حاجة المركبة المنضمة إلى الأسطول. ومن ناحية أخرى، هناك عاملان مخففان. أولهما أن ارتفاع القدرة المركبة بنسبة 49.7 في المئة يظهر أن جانب الطاقة نما بمقدار عدد المقابس؛ أي أن المحطات انتقلت في المتوسط إلى فئات واط أعلى. وثانيهما أن انتشار الشحن في المنازل وأماكن العمل يحافظ على الحمل الملقى على الشبكة العامة عند مستوى مستدام. المشكلة اليوم ليست في الطابور؛ بل في سرعة تدهور النسب. وسيخبرنا في الأرباع القادمة ما إذا كان مؤشر القدرة المركبة لكل مركبة سيعود للارتفاع من مستوى 7.89 كيلوواط، وبأصدق صورة، ما إذا كانت استثمارات البنية التحتية تلحق بإيقاع المبيعات أم لا.
وبالنظر من منظور السنوات الطويلة، فإن المشهد لا يُستهان به إطلاقاً: في عام 2022 كان في تركيا 14.896 مركبة كهربائية. واليوم تضاعف هذا الرقم ثلاثاً وثلاثين مرة، ووصلت شبكة الشحن أيضاً من الصفر إلى قدرة مركبة قدرها 3.875 ميجاواط. كان النقاش في السابق يدور حول "هل تتوفر محطات شحن في الرحلات بين القارات"؛ أما الآن فالنقاش يتمحور حول الازدحام في ساعات الذروة وتوازن النسب. وهذا مؤشر إيجابي من حيث اتجاه التطور - لكن ليس قبل أن تنغلق المقص.
الخلاصة: الراحة صعبة دون تحسّن النسبة
تُظهر بيانات سبتمبر 2026 أن منظومة السيارات الكهربائية في Türkiye تنمو بسرعة، لكن النمو ليس متوازناً. زاد أسطول المركبات بنسبة 52.8% وشبكة المقابس بنسبة 39.9%؛ بينما تراجعت القدرة المركبة لكل مركبة. ثقل الاستثمار في جانب الشحن السريع بالتيار المستمر DC ونسب مثل 61.89% لحصة الطاقة الخضراء تثبت أن جودة الشبكة في تحسن. المهمة المتبقية هي أن تلحق الكمية بالكيفية - أي أن تعود نسب المقابس والقدرة لكل مركبة إلى مسار التحسن. وحتى تبدأ هذه الاستجابة، سيبقى السؤال "هل تلحق البنية التحتية بالوتيرة" حاضراً على الساحة؛ وبصراحة، ليس أمراً سيئاً للقطاع أن يبقى هذا السؤال مطروحاً.
المصادر
- الإحصاءات الشهرية لسوق خدمات الشحن في EPDK
- البيان الصحفي لـ ODMD، 2 سبتمبر 2026
- عدد السيارات الكهربائية يتجاوز 491 ألفاً: Trugo يتصدّر في الاستهلاك
- بيانات EPDK لشهر سبتمبر 2026: استهلاك شحن السيارات الكهربائية وتحليل أنقرة
- بيانات EPDK لشهر يناير 2026 حول سوق السيارات الكهربائية والشحن
- سبتمبر 2026: كم سيارة بيعت في Türkiye
- مبيعات السيارات 2026: السوق تقلصت، السيارات الكهربائية...
- سوق السيارات الكهربائية 2026 النصف الأول