O Seu Seguro Residencial Protege o Seu Carro Elétrico?
Partilhe Esta Página
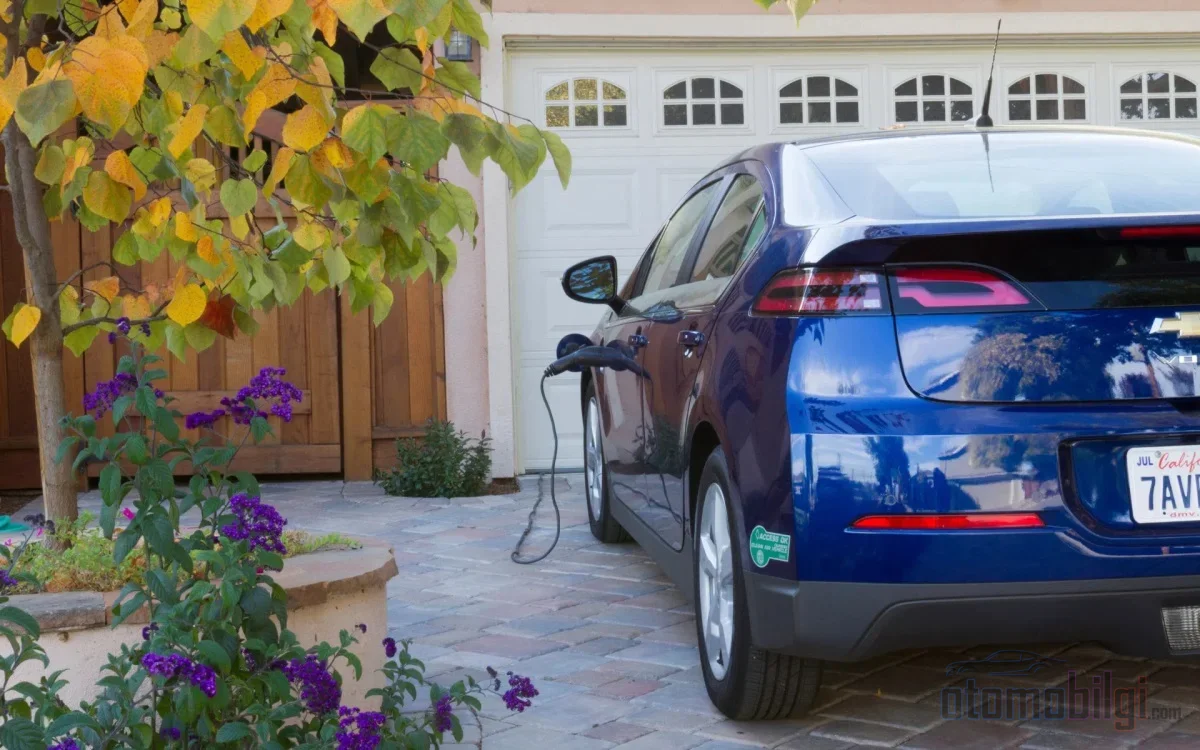
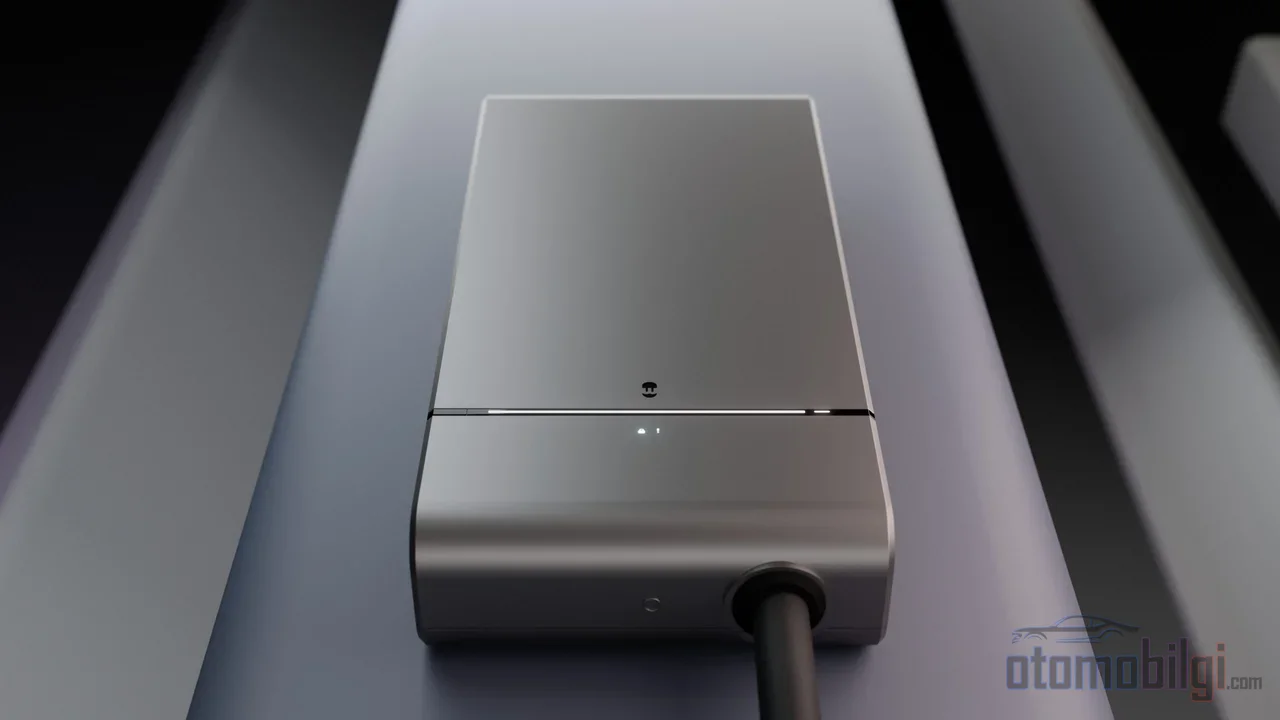
Como regra geral, o wallbox instalado na parede da sua casa faz parte do prédio, não do veículo: um seguro de casco padrão não o cobre, e a proteção é garantida pelas coberturas contratadas na apólice residencial. Se o próprio veículo for danificado durante o carregamento, o seguro de casco entra em ação novamente; no caso de danos à própria unidade de carregamento, o caminho correto é o seu seguro residencial. Abaixo, você encontrará qual apólice paga em cada situação e o que deve verificar ao renovar sua apólice.
Destaques
- O wallbox, do ponto de vista do seguro, é um componente de instalação fixa do prédio; seu valor deve ser incluído na apólice residencial, não na apólice do veículo.
- As Condições Gerais do Seguro de Casco para Veículos Terrestres não contêm disposição que cubra a unidade de carregamento; a cobertura só é possível mediante condições especiais.
- Se o curto-circuito não se transformar em incêndio, a cobertura básica de incêndio não paga; é necessária a cobertura para equipamentos eletrônicos.
- A instalação em estacionamento comum é possível em 23 de julho de 2024, mediante carta do ministério, com a maioria absoluta dos condôminos.
- Em caso de dano por tensão proveniente da rede elétrica, é possível apresentar reclamação à distribuidora em até dez dias úteis a partir da data do sinistro.
Por Que o Seguro Residencial Cobre o Wallbox e o Seguro de Casco Não?
Reduzir o problema a duas variáveis com lógica de engenharia é útil: onde o equipamento foi instalado e qual bem segurado foi definido na apólice. Uma unidade de carregamento fixada na parede e conectada à instalação elétrica do prédio não é considerada equipamento do veículo, mesmo que seja usada para o carro. Por isso, o valor da unidade é incluído na apólice residencial. Se não for incluída, aplica-se a regra de subseguro no momento do sinistro e a indenização é paga de forma proporcional; ou seja, o dano é coberto parcialmente, e o restante fica por sua conta.
No lado do seguro de casco, o quadro é mais claro. As Condições Gerais do Seguro de Casco para Veículos Terrestres não trazem nenhuma regulamentação sobre os conceitos de carregamento, veículo elétrico e bateria; a cobertura exige que o equipamento esteja no veículo. A unidade pendurada na parede fica fora dessa definição. Algumas seguradoras oferecem a unidade como cobertura adicional em pacotes de casco específicos para veículos elétricos, mas isso não é uma regra geral, e sim uma exceção que surge das condições especiais e cláusulas da própria seguradora.
Também não existe um seguro obrigatório e uniforme para todas as unidades de carregamento residenciais. A proteção depende da definição do bem segurado na apólice, das cláusulas adicionais e das exclusões. Por isso, o mesmo dispositivo pode gerar resultados completamente diferentes em duas apólices residenciais distintas.
Qual Dano Sai do Bolso de Quem? Cenário por Cenário e Cobertura
Na prática, é possível agrupar os tipos de dano que você encontrará em um número limitado de cenários. A tabela a seguir mostra, como regra geral, qual apólice entra em ação em cada cenário:
| Cenário de dano | Quem paga, como regra geral |
|---|---|
| O curto-circuito virou incêndio, o prédio e os bens foram danificados | Cobertura de incêndio da apólice residencial |
| O curto-circuito danificou a unidade, não houve incêndio | Cobertura para equipamentos eletrônicos (a cobertura básica de incêndio não paga) |
| Uma descarga elétrica danificou a unidade | Cobertura básica de descarga elétrica da apólice residencial |
| Uma oscilação de tensão da rede elétrica danificou o dispositivo | Cobertura para equipamentos eletrônicos; se não houver defeito, reclamação à distribuidora |
| A unidade falhou por conta própria | Nenhuma apólice cobre; garantia do fabricante/vendedor |
| O próprio veículo pegou fogo durante o carregamento | Seguro contra danos próprios (nos seguros completos, o incêndio é uma das coberturas principais) |
| A unidade na garagem fechada foi danificada por colisão ou por má-fé | Cobertura especial da unidade de carregamento no seguro contra danos próprios de veículo elétrico (limitada) |
O ponto que mais gera confusão é a segunda linha: a cobertura básica de incêndio não abrange danos elétricos decorrentes de um princípio de incêndio. Danos causados por curto-circuito, falha de aterramento ou oscilações de voltagem ficam fora da cobertura segundo as condições gerais. Porém, se o mesmo curto-circuito se transforma em incêndio, os danos causados pelo incêndio ao edifício e aos bens entram no âmbito da cobertura. Ou seja, o resultado do risco determina qual apólice vai falar.
Quanta Segurança Oferece a Cobertura de Dispositivos Eletrônicos?
Para o wallbox, a proteção mais ampla na apólice residencial é a cobertura de dispositivos eletrônicos. Essa cobertura pode abranger danos súbitos e inesperados, como curto-circuito, alta voltagem, incêndio, roubo, água e umidade. Em alguns seguros residenciais, as unidades de carregamento de veículos elétricos e os dispositivos de casa inteligente são avaliados sob essa cobertura.
Mas há dois detalhes técnicos que você deve verificar na sua apólice. Primeiro, algumas apólices limitam a cobertura de dispositivos eletrônicos aos aparelhos dentro de casa; a unidade na garagem ou no estacionamento aberto pode ficar fora dessa definição. Segundo, pode haver um limite de idade do dispositivo; a aplicação de depreciação na indenização para uma unidade de alguns anos depende desse limite. Registrar o valor da unidade e o custo de instalação na apólice é a maneira mais simples de evitar uma taxa de seguro insuficiente.
O Que os Seguros contra Danos Próprios de Veículos Elétricos Prometem ao Equipamento de Carregamento?
Embora a regra seja a de que o seguro contra danos próprios não cubra a unidade na parede, os pacotes de seguro específicos para veículos elétricos começaram a introduzir exceções a essa regra. As diferenças de limite e cobertura entre empresas são consideráveis, por isso o pacote deve ser escolhido pela lista de coberturas, e não pelo preço. Alguns exemplos de práticas:
- No seguro contra danos próprios de veículo elétrico de uma empresa, se a unidade de carregamento de parede ou a placa de indução na garagem fechada for danificada por colisão acidental ou ato de má-fé 45.000 TL de limite; o dano e o roubo do cabo de carregamento ficam garantidos, sob condição de boletim de ocorrência, com 15.000 TL de limite.
- No seguro elétrico de outra empresa, os danos da unidade de carregamento de parede por defeito e acidente, bem como o dano e o roubo do cabo e adaptador de carregamento estão dentro da cobertura; para a caixa de parede e a placa de indução, até mesmo danos por roedores estão incluídos na cobertura.
- Outra empresa, sob o nome de cobertura de carregamento incorreto, oferece uma cobertura que protege o veículo em situações causadas pela unidade de carregamento de parede instalada na residência.
Os carregadores portáteis usados na tomada não entram na cobertura da unidade de parede; eles são avaliados sob a cobertura de cabo e adaptador de carregamento. Quanto à unidade de parede que fica na casa que você vende ou aluga, não se deve tratá-la como um cabo.
Wall Box no Prédio e no Condomínio: De Quem é a Apólice, de Quem é a Decisão?
Se você instala na sua própria área de estacionamento
As unidades de carregamento não comerciais instaladas em casa para o seu próprio uso não exigem ligação à rede de carregamento nem licença. Se você pagou o valor do equipamento, pode incluí-lo nas coberturas de bens e equipamentos da sua apólice de habitação. Se você é inquilino e mandou instalar a unidade, o valor permanece na sua cobertura de bens; se foi incluído na instalação predial, a apólice de edifício do proprietário também pode ser acionada. Nesse caso, uma aprovação por escrito e um protocolo de propriedade protegem ambas as partes de uma grande discussão futura.
Se instalar no estacionamento comum
Com a carta do Ministério do Ambiente, Urbanismo e Alterações Climáticas de 23 de julho de 2024 com data de 9936676 e sob o número, as estações de carregamento que não exigem licença ou construção não são consideradas dentro do âmbito de obra em áreas comuns; assim, a instalação no estacionamento comum tornou-se possível com a maioria simples dos condôminos. A instalação irregular não gera apenas risco de processo judicial, mas também põe em perigo a garantia do seguro: os danos decorrentes de montagem não autorizada ou incorreta podem ficar fora da cobertura do seguro.
A proteção das unidades em áreas comuns é objeto da apólice do condomínio ou da administração. A prática nesta área ainda não está consolidada; algumas apólices cobrem o equipamento em área comunda no âmbito do seguro do edifício, outras exigem cobertura separada. Mesmo nos exemplos do exterior, as seguradoras têm abordagens diferentes sobre este assunto. Se você é a administração do condomínio, esclarecer desde o início em qual apólice e como qual valor segurado o equipamento está registrado é a sua única linha de defesa. Para empresas comerciais, também existem produtos específicos de estações de carregamento que cobrem danos corporais a terceiros durante o carregamento e desastres como terremoto, inundação e granizo.
Passos a Seguir em Caso de Dano e Prazos de Reclamação
A primeira pergunta que virá à mente no dia do dano é: qual é a causa da avaria? Se o que danificou a unidade foi um problema de tensão na rede e você não tem culpa, pode reclamar à empresa de distribuição os danos a equipamentos causados pela rede de distribuição, dentro de dez dias úteis a partir da data do dano. Como esse prazo é limitado, é de importância crítica fazer o diagnóstico da avaria sem demora.
Se tanto o veículo quanto a unidade foram danificados durante o carregamento, podem ser abertos dois dossiês separados: o dano do veículo pelo seguro contra todos os riscos, o dano da unidade pela apólice de habitação. No entanto, não se recebe indenização duas vezes pelo mesmo dano; as duas apólices não são substitutas uma da outra. Se o incêndio teve origem na unidade de carregamento ou na instalação predial, a divisão de responsabilidade entre o fabricante e a empresa de montagem também entra em discussão no dossiê.
A documentação afeta diretamente a rapidez da indenização. Guarde a fatura, o número de série, o formulário de instalação e o certificado de habilitação do técnico. As avarias dentro do período de garantia não são objeto de seguro; o primeiro ponto de contato deve ser a garantia do fabricante ou do vendedor.
Lista de Verificação na Renovação da Apólice
O período anual de renovação é o momento mais natural para apresentar o seu wallbox ao seguro pela primeira vez ou para rever a sua proteção atual. Os seis itens a seguir resumem as perguntas a fazer antes de assinar a apólice:
- Qual é o nome exato da cobertura na apólice, o wallbox está definido sob esse nome?
- A definição de local segurado inclui a sua garagem fechada e o estacionamento aberto?
- O valor da unidade e o custo de instalação foram incluídos na apólice?
- A cobertura de dispositivos eletrônicos tem limite máximo de idade do aparelho?
- Está prevista a exigência de que a instalação seja feita por técnico autorizado?
- Existe cobertura de responsabilidade civil para terceiros e o limite é suficiente?
Resumo: A Pergunta Certa Não É Seguro de Automóvel ou Residencial
A principal conclusão deste texto cabe em uma frase: a pergunta certa não é qual apólice é melhor, mas sim em qual apólice o seu risco está definido. O seguro de automóvel padrão não cobre a unidade na parede; a cobertura básica de incêndio não paga o dano elétrico que não causa incêndio. Essas duas lacunas são preenchidas pela cobertura de dispositivos eletrônicos e pela cobertura de equipamento de carregamento especial no seguro de veículo elétrico. Registrar sua unidade na apólice com seu valor, mandar fazer a instalação por um técnico autorizado e guardar os documentos são as três ações mais eficazes que podem ser tomadas tecnicamente. O resto é que a fronteira entre os dois processos já esteja traçada previamente a seu favor quando o dano ocorrer.
Fontes
- Dano no Wallbox: Seguro de Automóvel ou Residencial?
- Seguro de Unidade de Carregamento Doméstica: Cobertura Residencial
- SE O CARREGADOR DE VEÍCULO ELÉTRICO TIPO EV QUEBRAR, o Seguro de Automóvel Paga?
- Seguro Residencial Meu Lar
- Seguro Cascos para Veículos Elétricos
- Seguro de Estação de Carregamento Ecológica
- Expansão das unidades de carregamento de veículos elétricos em prédios e condomínios
- Seguro de Veículo Elétrico: Tráfego, Cascos e Bateria
- Requisitos de Instalação de Estações de Carregamento Elétrico em Condomínios e Prédios