Védje-e a lakásbiztosításod az elektromos autódat?
Az oldal megosztása
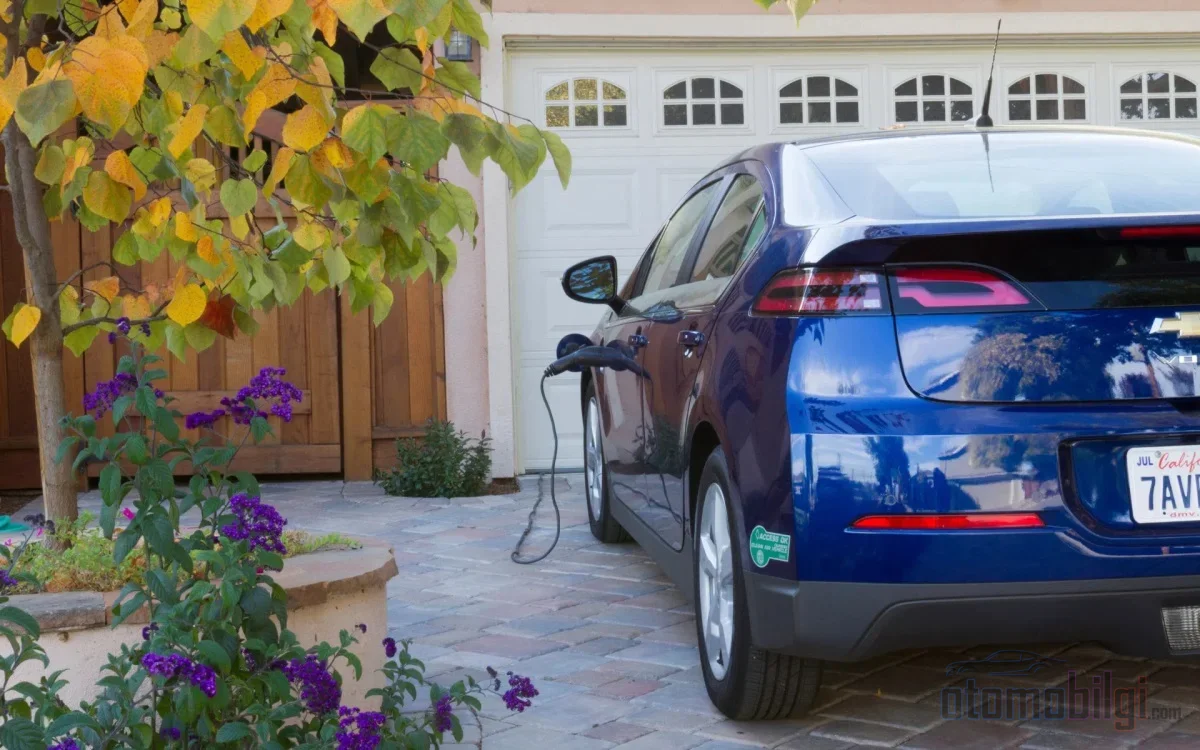
Szabály szerint a házad falára szerelt wallbox nem a járműved, hanem az épület része: egy átlagos kaszko biztosítás nem fedi le, védelmét a lakásbiztosítási kötvénybe írt fedezetek biztosítják. Ha maga a jármű sérül töltés közben, ismét a kaszko lép életbe; ha viszont maga a töltőegység sérül meg, akkor a helyes cím a lakásbiztosításod. Az alábbiakban megtalálod, hogy melyik helyzetben melyik kötvény fizet, és mit kell ellenőrizned a kötvény megújításakor.
Kiemelt pontok
- A wallbox biztosítási szempontból az épülethez tartozó rögzített berendezés elem; költsége nem a jármű kötvényébe, hanem a lakásbiztosítási kötvénybe kell beírni.
- A szárazföldi járművek kaszko biztosításának általános feltételeiben nincs a töltőegységre vonatkozó rendelkezés; a fedezet csak külön feltételekkel érhető el.
- Ha a rövidzárlat tűzzé nem fajul, az alap tűzkár-fedezet nem fizet; elektronikus eszköz fedezet szükséges.
- Közös parkolóba történő telepítés a 2024. július 23-i minisztériumi levelével a tulajdonostársak egyszerű többségével lehetséges.
- Hálózatból eredő feszültséghiány esetén a kár napjától számított tíz munkanapon belül igényt lehet benyújtani a hálózati társaságnál.
Miért Fedi Le A Lakásbiztosítás A Wallboxot, És Miért Nem Fedi Le A Kaszko?
A problémát mérnöki logikával két változóra érdemes leegyszerűsíteni: hová szerelték a berendezést, és milyen biztosított értéket határoztak meg a kötvényben. A falra rögzített, az épület villamos hálózatához csatlakoztatott töltőegység még akkor sem a jármű tartozékának minősül, ha járműhöz használják. Ezért az egység értékét a lakásbiztosítási kötvénybe kell beírni. Ha ez nem történt meg, káreseménykor az alulbiztosítás szabálya érvényesül, és a kártérítés arányosan kerül kifizetésre; vagyis a kár csak részben térül meg, a többi rajtad marad.
A kaszko oldalon a kép még egyértelműbb. A szárazföldi járművek kaszko biztosításának általános feltételeiben nincs rendelkezés a töltésre, az elektromos járműre és az akkumulátorra vonatkozóan; a fedezet feltétele, hogy a berendezés a járművön legyen. A falon lógó egység e definíción kívül esik. Egyes társaságok elektromos járművekre szabott kaszko csomagokban kiegészítő fedezetként kínálják az egységet, de ez nem általános szabály, hanem a társaság saját külön feltételeiből és klauzuláiból eredő kivétel.
Nincs kötelező és egységes biztosítás sem minden háztartási töltőegységre. A védelem a kötvényben meghatározott biztosított értéktől, a kiegészítő klauzuláktól és a kivételektől függ. Ezért ugyanaz a készülék két különböző lakásbiztosítási kötvényben teljesen más eredményt hozhat.
Melyik Kár Kitől Jön Ki? Forgatókönyv-Szintű Lefedettség
A gyakorlatban előforduló kártípusok korlátozott számú forgatókönyvre csoportosíthatók. Az alábbi táblázat mutatja, hogy minden forgatókönyvben szabály szerint melyik kötvény lép életbe:
| Kárforgatókönyv | Szabály szerint fizető |
|---|---|
| A rövidzárlat tűzzé fajult, az épület és a berendezési tárgyak károsodtak | A lakásbiztosítási kötvény tűzkár-fedezete |
| A rövidzárlat tönkretette az egységet, tűz nem ütött ki | Elektronikus eszköz fedezet (az alap tűzkár-fedezet nem fizet) |
| Villámcsapás károsította az egységet | A lakásbiztosítási kötvény alap villámcsapás-fedezete |
| Hálózatból eredő feszültségingadozás tönkretette a készüléket | Elektronikus eszköz fedezet; ha nincs hiba, igény a hálózati társasághoz |
| Az egység magától romlott el | Egyetlen kötvény sem fizet; gyártói/eladói garancia |
| Maga a jármű égett el töltés közben | Kötelező gépjárműbiztosítás (a casco-knál a tűz alapfedezetek közé tartozik) |
| A zárt garázsban lévő egység ütközésből vagy szándékos rongálásból károsodott | Elektromos jármű casco külön töltőegység-fedezete (limitált) |
A legnagyobb félreértéshez a második sor vezet: az alap tűzfedezet nem fedezi a tűzből eredő elektromos károkat. Rövidzárlat, földelési hiba vagy feszültségingadozás miatti károk az általános feltételek szerint nem fedezettek. Ha azonban ugyanez a rövidzárlat tűzzé fajul, a keletkezett tűz épületben és ingóságokban okozott kára a fedezet körébe tartozik. Vagyis a kockázat következménye határozza meg, melyik kötvény szólal meg.
Mennyi biztonságot nyújt az elektronikai eszközök fedezete?
A Wallbox esetében a lakásbiztosításban a legszélesebb védelmet az elektronikai eszközök fedezete nyújtja. Ez a fedezet lefedheti a rövidzárlat, magas feszültség, tűz, lopás, víz és páratartalom miatti hirtelen és váratlan károkat. Egyes lakásbiztosításoknál az elektromos jármű töltőegységeit és az okoseszközöket e fedezet alatt értékelik.
Két technikai részletet azonban érdemes megkeresni a kötvényében. Az első, hogy egyes kötvények az elektronikai eszközök fedezetét a lakáson belüli eszközökre korlátozzák; a garázsban vagy nyílt parkolóban lévő egység e definíción kívül eshet. A második, hogy az eszköz életkorára felső határt állíthatnak; több éves egységnél a térítésnél elszámolás alkalmazása ettől a határtól függ. Az egység árának és a beszerelési költségnek a kötvénybe való beíratása a legjobb módja az alult biztosítás arányozásának elkerülésére.
Mit ígérnek az elektromos jármű casco-k a töltőfelszerelésre?
Bár a szabály a casco szempontjából a fali egység fedezetén kívüliségére irányul, az elektromos járművekre szabott casco-csomagok elkezdtek kivételeket szabni erre a szabályra. A vállalatok közötti limit- és fedezetkülönbségek komoly mértékűek, ezért a csomagot ár szerint, hanem a fedezetlistájuk szerint kell kiválasztani. Néhány példa a gyakorlatra:
- Egy vállalat elektromos jármű casco-jánál, ha a zárt garázsban lévő fali töltőegység vagy indukciós lemez véletlen ütközés vagy szándékos cselekmény következtében károsodik, 45.000 TL limitig térítik; a töltőkábel kárát és ellopását pedig rendőri jegyzőkönyv feltételével 15.000 TL limitig garantálják.
- Egy másik vállalat elektromos casco-jánál a fali töltő meghibásodásból és balesetből eredő kárai, a töltőkábel és adapter kára valamint ellopása a fedezetben van; a fali dobozra és az indukciós lemezre rágcsáló okozta kár esetén is a fedezet része.
- Egy másik vállalat hibás töltés fedezet néven olyan fedezetet kínál, amely a lakásban telepített fali töltőegység által okozott helyzetekben védi a járművet.
A csatlakozóról használt hordozható töltőeszközök nem tartoznak a fali egység fedezetébe; ezek a töltőkábel- és adapterfedezet alatt értékelődnek. Az eladott vagy kiadott lakásban maradt fali egységet pedig nem szabad kábelként kezelni.
Lakóházban és társasházban a fali box: kié a kötvény, kié a döntés?
Ha saját parkolóhelyére telepíti
A saját otthoni, nem kereskedelmi célú töltőegységek esetében nincs követelmény a töltőhálózatra csatlakozásra vagy engedélyre. Ha Ön fizette a készülék árát, ezt bejegyeztetheti lakásbiztosítása tárgyi és készüléktakarításába. Ha bérlő Ön, és Ön szereltette fel az egységet, az ár az Ön tárgyik Takarításában marad; ha az épület hálózatába építették be, akkor a tulajdonos épületbiztosítása is szóba jöhet. Ebben az esetben az írásos hozzájárulás és a tulajdonjogi jegyzőkönyv mindkét felet megóvja egy jövőbeli nagy vitától.
Ha közös parkolóba telepíti
A Környezet, Városügy és Éghajlatváltozási Minisztérium 2024. július 23-i keltezésű, 9936676 számú levele értelmében az engedélyt vagy építkezést nem igénylő töltőállomások nem minősülnek építkezésnek a közös területeken; ennek köszönhetően a közös parkolóba történő telepítés a társasház tulajdonosok egyszerű többségével vált lehetővé. A szabálytalan telepítés nemcsak peres kockázatot jelent, hanem a biztosítási fedezetet is veszélyezteti: a jogosulatlan vagy hibás szerelésből eredő károk biztosításon kívül maradhatnak.
A közös területen lévő egységek védelme pedig az társasház vagy a kezelőszervezet biztosítása tárgyát képezi. Ezen a területen a gyakorlat még nem alakult ki; egyes biztosítások a közös területen lévő készüléket az épületbiztosítás keretében fedezik, mások külön fedezetet igényelnek. Még a külföldi példákban is eltérő megközelítések vannak a biztosítóknál ebben a kérdésben. Ha Ön a társasház kezelője, érdemes előre tisztázni, hogy a készülék melyik biztosításban milyen biztosított értékként van feltüntetve - ez az egyetlen védelmi vonala. Kereskedelmi vállalkozások számára léteznek speciális töltőállomás-termékek is, amelyek fedezik a töltés során harmadik személyeknek okozott testi sérüléseket, valamint a földrengés, árvíz, jégeső és hasonló katasztrófákat.
Teendők kár esetén és igénylési határidők
A kár napján az első kérdés, amely eszébe jut: mi okozta a hibát? Ha az egységet hálózati feszültségi probléma tette tönkre, és Ön nem hibás, a hálózati elosztóból eredő berendezéskárokat a kár dátumától számított tíz munkanapon belül jelentheti az elosztó társaságnak. Mivel ez a határidő korlátozott, kritikus fontosságú, hogy a hibafelmérést haladéktalanul elvégeztesse.
Ha a töltés során mind a jármű, mind az egység megsérült, két külön ügyirat nyitható: a jármű kára a kaszóbiztosításból, az egység kára a lakásbiztosításból. Ugyanazon kárért azonban kétszer nem kaphat kártérítést; a két biztosítás nem helyettesíti egymást. Ha a tűz a töltőegységből vagy az épület hálózatából eredt, a gyártó és a szerelő cég közötti felelősségmegosztás is napirendre kerül az ügyiratban.
A dokumentálás közvetlenül befolyásolja a kártérítés sebességét. Őrizze meg a számlát, a sorozatszámot, a szerelési űrlapot és a technikus jogosultsági bizonyítványát. A garanciális időszakon belüli hibák nem biztosítási ügyek; az első ellátási pont a gyártó vagy az eladó garanciája legyen.
Ellenőrző lista a biztosítás megújításakor
Az éves megújítási időszak a legtermészetesebb alkalom arra, hogy először bemutassa a wallbox-ját a biztosítónak, vagy áttekintse meglévő védelmét. Az alábbi hat pont összefoglalja a biztosítás aláírása előtt feltett kérdéseket:
- Mi a fedezet pontos neve a biztosításban, és ezen a néven szerepel-e definiálva a wallbox?
- A biztosított hely meghatározása tartalmazza az Ön zárt garázsát és a nyitott parkolót?
- Az egység díja és a telepítési költség bekerült-e a kötvénybe?
- Van-e felső korlát az elektronikai eszköz fedezeténél a készülék életkorára vonatkozóan?
- Előírták-e, hogy a telepítést hivatalos technikus végezze?
- Van-e harmadik fél vagyoni felelősségi fedezet, és elegendő-e a limit?
Összefoglaló: A helyes kérdés nem az, hogy Kasko-e vagy lakásbiztosítás
Ennek az írásnak a fő tanulsága egy mondatba fér: a helyes kérdés nem az, hogy melyik kötvény a jobb, hanem hogy a kockázatod melyik kötvényben van meghatározva. A standard kasko nem fedezi a falra szerelt egységet; az alap tűzkár-fedezet nem fizet a tüzet nem okozó elektromos kárért. Ez a két hiányt az elektronikai eszköz fedezete és az elektromos autók kaskójában található különleges töltőberendezés fedezete tölti ki. Az egység áravaló beírattatása a kötvénybe, a telepítés hivatalos technikusra bízása és a dokumentumok megőrzése a három leghatékonyabb lépés, amit technikailag meg lehet tenni. A többi annyi, hogy ha kár ér, a két irat közötti határ nem rád, hanem előre megrajzolva vár rád.
Források
- Faltöltő kárnál Kasko vagy lakásbiztosítás?
- Otthoni töltőegység biztosítása: lakásbiztosítási fedezet
- HA AZ EV TÍPUSÚ ELEKTROMOS AUTÓ TÖLTŐKÉSZÜLÉKE ELROMLIK, fizet-e a Kasko?
- Yuvam Lakásbiztosítás
- Elektromos Jármű Kármentes Biztosítás
- Környezetbarát Töltőállomás Biztosítás
- Az elektromos jármű-töltőegységek elterjesztése lakóházakban és társasházi komplexumokban
- Elektromos Jármű Biztosítás: Közúti, Kármentes és Akkumulátor
- Elektromos Töltőállomások Telepítésének Feltételei Társasházakban és Komplexumokban