Comment établir l'équilibre entre l'apport initial et la durée dans un crédit vehicle ?
Partagez cette page
L'équilibre entre l'apport initial et la durée dans le crédit automobile est une équation triple qui détermine la part que vous financerez par crédit selon la tranche de prix du véhicule, le nombre de mois de remboursement et le montant des mensualités. La logique de base est simple : plus le prix du véhicule augmente, plus la durée se raccourcit, plus le taux de crédit diminue et plus le taux d'apport initial augmente. Ces trois éléments ne peuvent pas être pensés indépendamment les uns des autres ; celui qui est privilégié modifie directement à la fois votre budget mensuel et le coût total du crédit.
Points saillants
- Taux de crédit selon les tranches de prix pour les véhicules à combustion interne entre 20 % et 70 % , les tranches supérieures ne bénéficient d'aucun crédit.
- Pour les véhicules électriques, les tranches ont été améliorées par la réglementation du 6 mars 2025 ; 7,5 millions de TL au-delà, pas de crédit.
- Sur le marché de l'occasion, la somme de la durée du crédit et de l'âge du véhicule ne peut dépasser au maximum 10 ans ; de nombreuses banques ramènent cette limite à 8 ans.
- À partir d'octobre 2026, le taux d'intérêt moyen du crédit automobile s'élève à environ 3,60 % par mois.
- La formule mensualité × durée = remboursement total révèle le coût réel en intérêts du crédit en quelques minutes.
Comment le système de tranches de la BDDK détermine-t-il l'apport initial et la durée ?
En Türkiye, la durée et le taux du crédit automobile ne sont pas décidés par nous, mais déterminés selon le tableau par tranches du régulateur. Le montant de référence est la valeur facturée finale du véhicule, TVA et taxe sur les véhicules de tourisme (ÖTV) incluses. Depuis la réglementation du 21 février 2022, le tableau en vigueur pour les véhicules à combustion interne est le suivant : pour les véhicules jusqu'à 400 000 TL, une durée de 48 mois et un crédit maximal de 70 % ; pour les véhicules entre 400 001 et 800 000 TL, 36 mois et 50 % ; pour les véhicules entre 800 001 et 1 200 000 TL, 24 mois et 30 % ; pour les véhicules entre 1 200 001 et 2 000 000 TL, 12 mois et un crédit de 20 %. Pour les véhicules au-dessus de 2 000 000 TL, la porte du crédit est totalement fermée, tout se paie comptant.
Les véhicules électriques sont financés selon une grille distincte. Avec la réglementation du 6 mars 2025, les seuils de ce segment ont été relevés : pour les véhicules en dessous de 2,5 millions de TL, une durée de 48 mois et un crédit de 70 % ; entre 2,5 et 5 millions de TL, 36 mois et 50 % ; entre 5 et 6,5 millions de TL, 24 mois et 30 % ; entre 6,5 et 7,5 millions de TL, 12 mois et 20 %. Au-dessus de 7,5 millions de TL, aucun crédit n'est possible. Cette réglementation a augmenté la part des ventes au comptant dans le segment électrique premium ; à partir de 2026, aucune nouvelle modification n'a été apportée au tableau des véhicules à combustion interne.
Donnons un exemple concret. Pour un véhicule électrique de 2 millions de TL, un crédit maximal de 1 400 000 TL et un apport initial de 600 000 TL sont prévus, avec une durée de 48 mois. Pour un véhicule à combustion interne de 900 000 TL, le plafond est de 270 000 TL de crédit, avec une durée de 24 mois. Quant au véhicule de 300 000 TL, un crédit de 210 000 TL peut s'étaler sur 48 mois. En résumé, la logique du tableau tient en une phrase : plus la voiture devient chère, plus le risque de la banque est réduit : on vous demande un apport initial plus élevé et une durée plus courte.
Comment le remboursement total évolue-t-il à mesure que la durée s'allonge ?
Voici le piège classique dans lequel nous tombons tous : croire que si la mensualité est basse, le crédit est bon marché. En réalité, les intérêts sont calculés sur le capital restant dû à chaque échéance ; plus la durée s'allonge, plus le capital s'amortit lentement, donc le total des intérêts payés augmente. La mensualité baisse, la dette totale augmente. C'est un fait clairement visible dans les calculateurs des banques, et le calcul le plus honnête que vous puissiez faire sans demander à personne est de calculer le remboursement total.
La formule tient en une arithmétique domestique : multipliez la mensualité par la durée, obtenez le remboursement total ; soustrayez-en le montant du crédit, le reste est votre coût total en intérêts. À la date d'octobre 2026, le taux moyen courant tourne autour de 3,60 % par mois ; sur la dernière année, il s'est situé entre un minimum de 2,31 % et un maximum de 3,54 %. Voyons dans un tableau ce que fait la différence de taux pour un même montant de crédit :
| Intérêt (mensuel) | Mensualité | Remboursement total |
|---|---|---|
| 3,14 % | 9 566 TL | 460 447 TL |
| 3,29 % | 9 877 TL | 475 386 TL |
| 4,29 % | 12 044 TL | 579 405 TL |
| 4,72 % | 13 019 TL | 626 186 TL |
Tous ces exemples portent sur un crédit de 200 000 TL sur 48 mois. Passer du taux le plus bas au plus élevé, c'est payer environ 165 000 TL de plus pour financer la même voiture. Autre repère : rembourser un crédit de 100 000 TL à 2,89 % en 36 mois, c'est une mensualité de 4 510 TL et un remboursement total de 162 360 TL. La somme payée au-dessus du capital est le prix réel du crédit ; il faut regarder le paiement total, pas le taux affiché à l'entrée.
Prenez aussi en compte les frais
L'intérêt n'est pas le seul coût du crédit. Le plafond légal des frais d'octroi est de 5 pour mille du crédit accordé plus 15 % de TVA (BSMV) ; sur un crédit de 500 000 TL, cela représente 2 500 TL plus la BSMV. S'y ajoute le frais d'inscription du gage hypothécaire (ipotek) établi au profit de la banque sur le véhicule. Le taux annuel effectif global, lui, ramène tous ces postes en un seul pourcentage ; sur le marché, pour les crédits auto, il se mesure entre 62,19 % et 185,94 %. Ne vous étonnez pas qu'il paraisse deux fois supérieur au taux d'intérêt : c'est là que jouent les frais et l'effet des intérêts composés.
Pourquoi la limite d'âge du véhicule d'occasion intervient-elle lors d'une demande de crédit ?
Le crédit pour un véhicule d'occasion est soumis à une règle stricte liée à l'âge du véhicule : la somme de la durée du crédit et de l'âge du véhicule ne peut dépasser 10 ans. Autrement dit, pour une voiture de 6 ans, on ne peut pas accorder 48 mois mais, logiquement, au maximum 48 mois de durée, et c'est là que la limite par paliers entre en jeu dans ce tableau. Certaines banques appliquent la limite de 10 ans, mais beaucoup ramènent ce plafond à 8 ans, voire à 5-7 ans chez certaines ; ce chiffre varie d'une banque à l'autre et c'est l'une des premières questions à poser avant de faire une demande.
Concrètement, cette limite signifie ceci : si une voiture modèle 2016 atteint ses 10 ans en 2026, vos chances d'obtenir un crédit sont très réduites selon la banque. C'est pourquoi le financement d'un véhicule d'occasion se fait sur la base de sa valeur assurance tous risques ; cette valeur est déterminée à partir de la liste des valeurs assurance du secteur des assurances. En outre, les banques accordent généralement des crédits entre 1 000 TL et 400 000-500 000 TL ; le plafond du montant du crédit est fixé dans la plupart des banques. Voici les conditions communes attendues :
- Un revenu justifié (relevé SGK ou extrait fiscal) et un revenu régulier permettant de couvrir les mensualités.
- L'âge du véhicule ne doit pas dépasser la limite fixée par la banque.
- Le véhicule ne doit pas avoir de gage précédemment enregistré.
- Le score de crédit ne doit pas se trouver dans la catégorie à risque.
Expertise, Tramer et contrôle des gages dans le crédit pour véhicules d'occasion
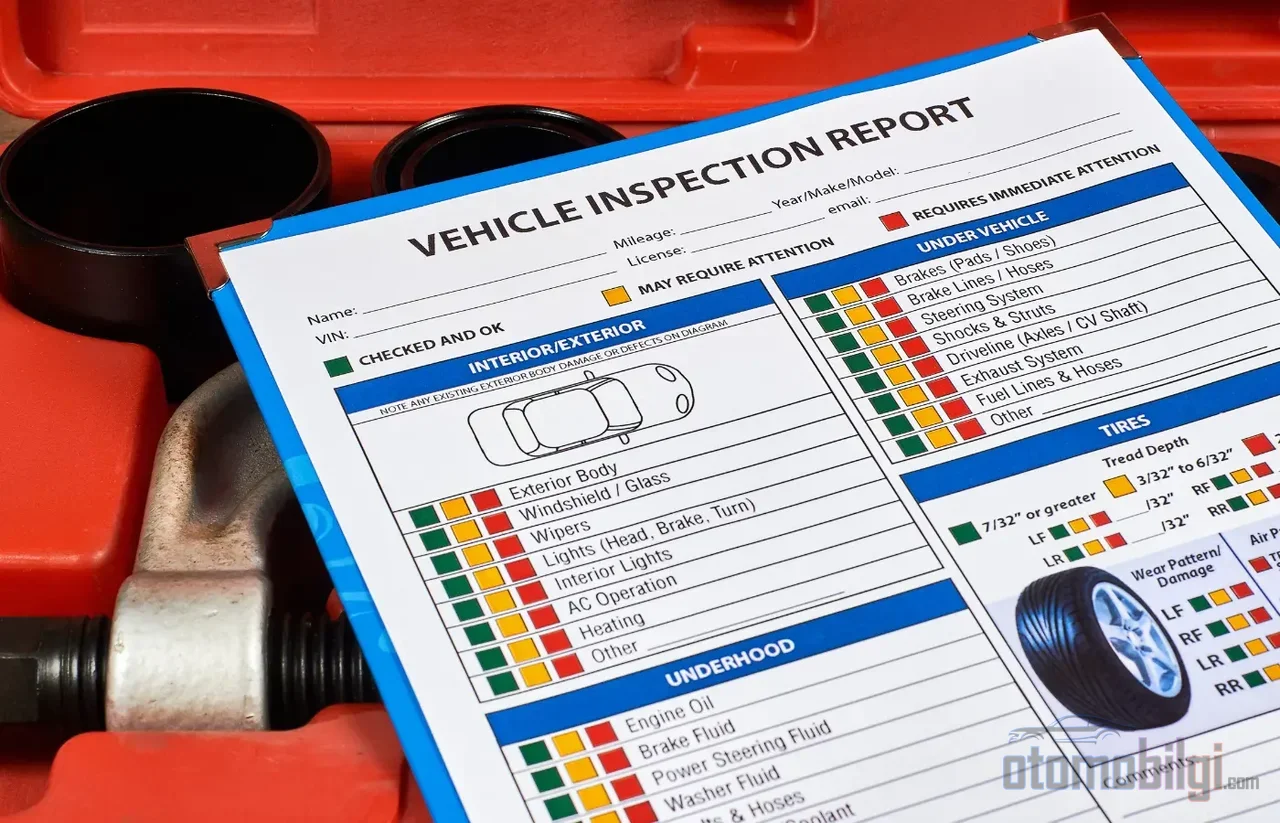
Le processus de crédit ne fait pas abstraction de l'historique du véhicule. Un rapport d'expertise agréé TSE est demandé lors de la candidature ; se fier à un rapport dont la fiabilité est incertaine est l'un des plus grands risques de l'achat. L'expertise met en évidence, dans un cadre standard, l'état de la carrosserie sans repeinture ni débosselage, l'état mécanique général et l'historique des dommages. La banque, de son côté, effectue sa propre requête de sinistres ; si le crédit est approuvé, le véhicule est immatriculé au nom de la personne qui contracte le crédit et un gage est inscrit en faveur de la banque.
Pour connaître l'historique d'accidents du véhicule, il est possible d'utiliser la requête Tramer (SBM) ; celle-ci affiche les registres de dommages antérieurs, leurs montants, la date de première immatriculation et la situation avec ou sans assurance dommages. La requête peut être effectuée par SMS, via e-Devlet ou avec le numéro de châssis. Le contrôle des inscriptions de saisie et de gage est également possible via e-Devlet et le notaire. Effectuez ces trois vérifications avant de rassembler l'apport ; inutile d'arriver ensuite à un point de non-retour.
Quelle est la différence entre acheter un véhicule à crédit et avec une reconnaissance de dette ?
L'achat avec reconnaissance de dette a toujours figuré dans la feuille de route de ceux qui ne peuvent pas obtenir de crédit bancaire. Bien que ce modèle semble exempt d'intérêts bancaires et de frais de dossier, un écart d'échéances moyen à élevé peut se former du côté du concessionnaire. Avec le crédit, il y a des frais de dossier et une assurance dommages obligatoire ; avec la reconnaissance de dette, ces frais sont invisibles mais sont intégrés dans le plan de paiement sous forme d'écart d'échéances. Autrement dit, les deux ont un coût : l'un figure sur l'étiquette, l'autre est caché dans la reconnaissance de dette.
Dans les concessions, les ventes de véhicules d'occasion avec reconnaissance de dette, avec 20 % d'apport et des échéances allant jusqu'à 48 mois, se sont généralisées aujourd'hui. Cependant, les transactions avec reconnaissance de dette comportent le plus souvent un écart d'échéances, des coûts incertains et un risque de livraison ; c'est pourquoi l'achat avec reconnaissance de dette doit être considéré comme une alternative pour ceux qui ne peuvent pas obtenir de crédit bancaire, et la décision doit être prise en calculant le prix de cette alternative. Rappelons également : avec un crédit, le véhicule passe immédiatement à l'acheteur mais reste enregistré avec un gage comme garantie bancaire ; dans le leasing, la propriété reste à la société pendant toute la durée du contrat. Ces deux structures fonctionnent sur un plan différent de l'incertitude décrite ci-dessus.
Comment effectuer un simple test budgétaire pour mesurer la charge des mensualités ?
Avant de demander un crédit, établissez un plan budgétaire : le prix du véhicule, l'apport, la durée, le taux d'intérêt et la mensualité soient les colonnes de ce plan. Ajoutez ensuite les postes de dépenses ; l'assurance dommages obligatoire, le contrôle technique, l'assurance et les frais d'attribution du crédit ne doivent pas être exclus de ce tableau. Ne pas payer les mensualités régulièrement fait directement chuter le score de crédit ; une mensualité qui vous pèse aujourd'hui portera atteinte à chacune de vos futures demandes de crédit.
Voici un test pratique : notez sur le papier quelle part de votre revenu mensuel, après les mensualités, vous pouvez consacrer à l'assurance, à l'entretien et au carburant. Si ces postes, ajoutés aux mensualités, absorbent une grande partie de votre revenu, il faut envisager un montant de crédit plus faible, c'est-à-dire un apport plus élevé, plutôt que d'allonger la durée. Prolonger la durée soulage le mois mais vous coûte davantage au total ; augmenter l'apport crée un trou à court terme dans votre poche, mais fait baisser le coût réel du crédit. Les outils de calcul des banques produisent un plan de remboursement complet à partir du montant du crédit, de la durée et du taux d'intérêt ; faire tourner le même montant dans plusieurs banques et comparer le remboursement total est une méthode aussi simple que d'apprendre le métier auprès d'un carrossier, mais tout aussi dissuasive.
Conclusion : l'équilibre lui-même est la réponse que vous cherchez
Établir l'équilibre entre apport, durée et mensualité, ce n'est pas faire tenir trois chiffres dans un tableau, c'est se poser honnêtement une question : combien vais-je payer au total pour finaliser ce véhicule, et ce paiement va-t-il me laisser essoufflé ? Les paliers du régulateur vous tracent un cadre ; remplissez l'espace qu'il délimite avec un calcul qui tient compte du coût total. Sur le marché de l'occasion, ne négligez ni l'âge du véhicule, ni l'expertise, ni la vérification des gages. L'achat à terme ouvre une porte, mais ne la franchissez pas sans lire l'enseigne au-dessus de la porte qu'elle ouvre. Il n'y a qu'un principe que mes trente ans d'observation des transactions ont clarifié : le prix du crédit, c'est l'argent payé, compréhensible ; ce qui vous attristera, ce sont les postes oubliés dont la facture arrive ensuite.
Sources
- Limite de durée de crédit véhicule et taux d'apport 2026 | Livre de comptes
- Outil de calcul de crédit véhicule - Garanti BBVA
- Calcul de crédit auto 2026 - Toyota Türkiye
- Calcul et demande de crédit véhicule - HesapKurdu
- Crédit véhicule au meilleur taux 2026 & conditions de crédit auto - DenizBank
- Calcul de crédit véhicule d'occasion, taux d'intérêt actualisés 2026
- Outil de calcul de crédit véhicule d'occasion
- Consultation via Tramer - SBM
- Crédit véhicule d'occasion - Koç Finans
- Billet à ordre ou crédit ? Comparatif du financement automobile
- Conditions de crédit véhicule 2026 - Araclo
- Calcul de crédit auto 2026 - ihtiyackredisi.com
- Calcul comparatif de crédit - KOBİ Pratik
- Rapport d'expertise automobile - otokredibul
- Leasing ou crédit - Autoline