Ile Poziomu Ochrony Udziela Ubezpieczenie AC dla Pojazdów Uszkodzonych w Powodzi w Stambule?
Udostępnij tę stronę
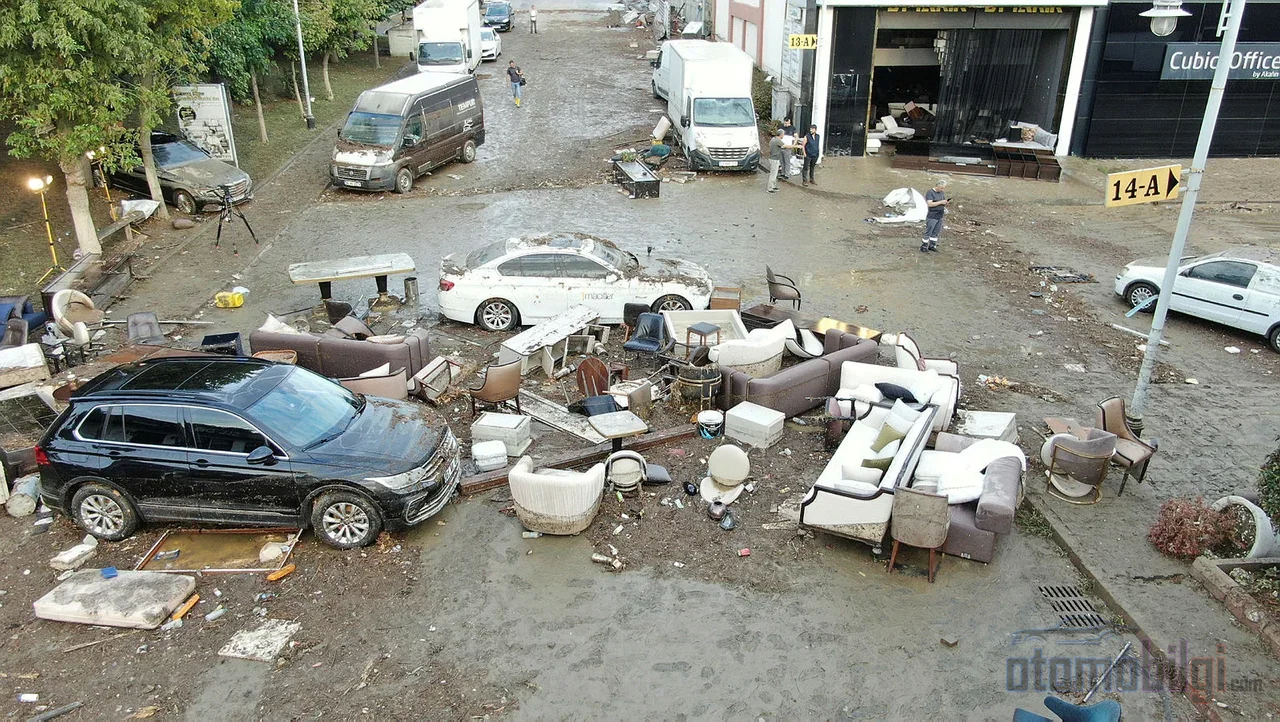
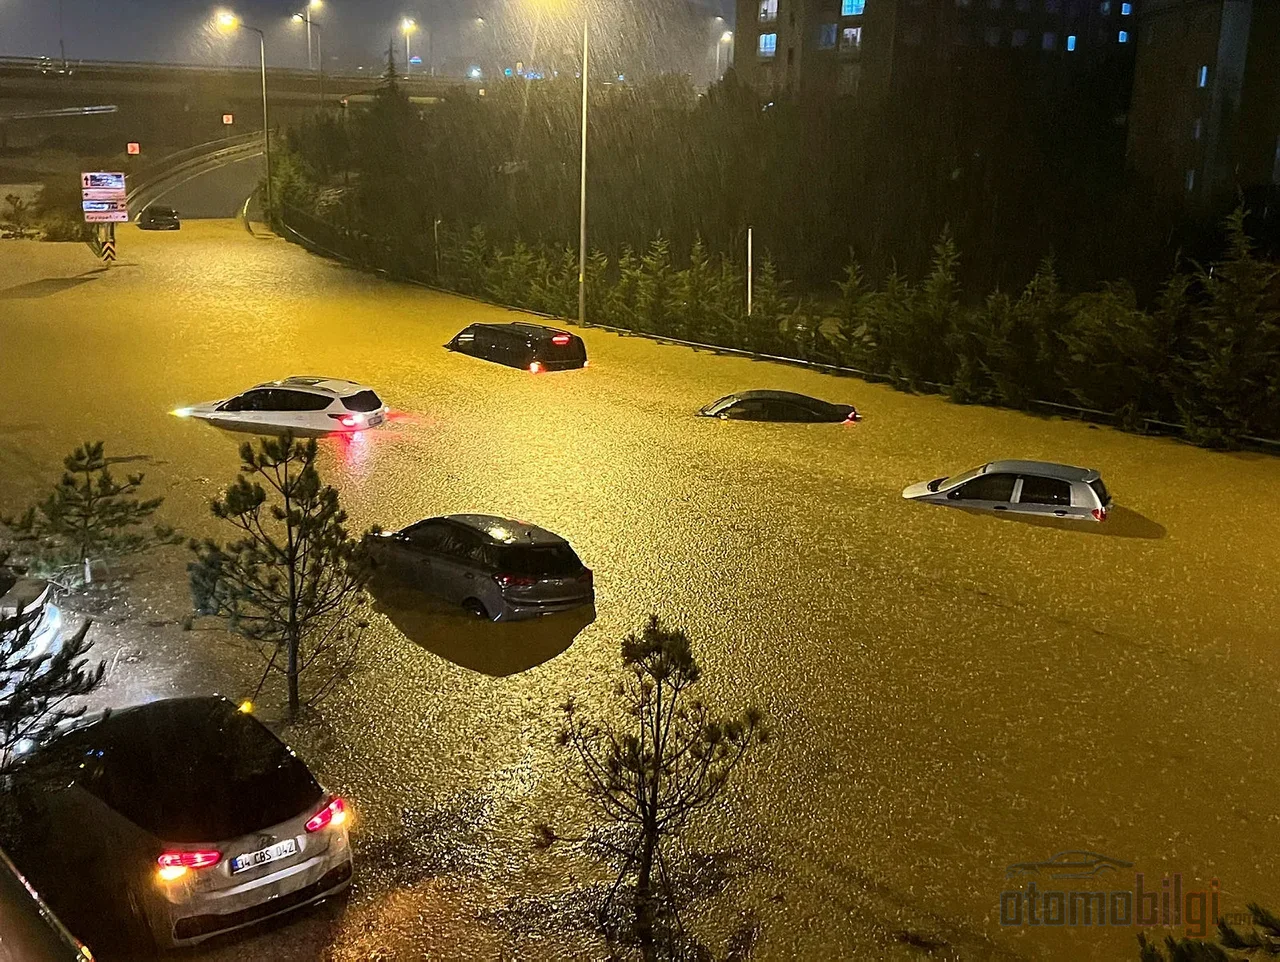
Kasko dla pojazdu uszkodzonego w powodzi wypłaca odszkodowanie tylko wtedy, gdy ubezpieczenie powódź i podtopienie zostało wykupione dodatkową umową; standardowe kasko nie pokrywa tej szkody automatycznie. Obowiązkowe ubezpieczenie OC nie pokrywa żadnych szkód powstałych wskutek klęsk żywiołowych. Podczas gwałtownej ulewy, która 14 października 2026 r. nawiedziła Stambuł, odnotowano 1277 podtopień, a w zgłoszeniach znalazło się 76 pojazdów uszkodzonych w powodzi; podobna sytuacja miała miejsce w Sakaryi. Teraz przyszła pora na rachunek w garażach, z których woda już opadła.
Najważniejsze informacje
- Ubezpieczenie powodzi i podtopień nie jest standardem w kasko, wykupuje się je dodatkową umową.
- Zgłoszenie szkody należy dokonać najpóźniej w ciągu 5 dni roboczych od dowiedzenia się o szkodzie.
- Jeśli koszt naprawy przekracza 60% wartości pojazdu, mamy do czynienia ze szkodą ciężką, a jeśli przekracza całą wartość - ze szkodą całkowitą (pert).
- Ubezpieczyciel ma obowiązek dokonać wypłaty w ciągu 10 dni roboczych od dostarczenia raportu rzeczoznawcy.
- Właściciele pojazdów bez kasko mogą żądać odszkodowania od administracji, udowadniając jej winę w wykonaniu usługi.
Czy kasko pokrywa szkodę powodziową? Odpowiedź kryje się w jednym wierszu polisy
Zgodnie z Ogólnymi Warunkami Ubezpieczenia Kaskowego Pojazdów Samochodowych powódź i podtopienie to ryzyko objęte ochroną wyłącznie na mocy dodatkowej umowy. Oznacza to, że w polisie właściciela pojazdu to ubezpieczenie musi być wyraźnie zapisane; albo bezpośrednio pod hasłem powódź i podtopienie, albo w dziale dotyczącym klęsk żywiołowych. Wnioskowanie na podstawie samej nazwy produktu jest mylące: choć w ogólnych warunkach istnieje podział na kasko wąską, rozszerzoną i pełną, sama nazwa produktu nie świadczy o udzieleniu ubezpieczenia powodziowego.
Jest jeszcze jedna pułapka dobrze znana tym, którzy zajmują się tym na co dzień: ubezpieczenie istnieje, ale może mieć limit. Jeśli w polisie określono odrębny limit dla ubezpieczenia klęsk żywiołowych, szkoda pozostaje ograniczona do tej kwoty. Pierwszym krokiem dla poszkodowanych w powodzi jest otwarcie polisy i znalezienie tego wiersza. Lata temu takie szczegóły najczęściej dowiadywano się dopiero w momencie szkody, gdy było już za późno; dziś dzięki cyfrowemu dostępowi do polisy tę samą kontrolę można przeprowadzić w kilka minut.
Jeśli ubezpieczenie obowiązuje, kasko pokrywa szkody powodziowe, takie jak tapicerka wewnętrzna, fotele, dywaniki i maty oraz systemy elektroniczne. Kluczowa kwestia pojawia się w przypadku silnika. W ogólnych warunkach nie ma szczególnego przepisu dotyczącego zalania silnika wodą; usterki mechaniczne, elektryczne i elektroniczne z zasady są wyłączone z ochrony. Jeśli jednak usterka wynika ze zdarzenia objętego ubezpieczeniem, może zostać pokryta. Pojazd zaparkowany różni się w dosya durumunu ocenie od świadomego wjazdu na zalana dosya durumu jezdnia; to rozróżnienie to dosya durumunun najczęściej budząca spory kwestia.
Ile chronią w tej sytuacji ubezpieczenie OC i DASK?
Krótko mówiąc: nie chronią wcale. Obowiązkowe ubezpieczenie OC pokrywa wyłącznie szkody wyrządzone osobom trzecim; szkoda powodziowa Twojego własnego pojazdu jest poza zakresem. DASK również pokrywa tylko szkody powstałe wskutek trzęsienia ziemi i jego skutków, powódź jest poza tym zakresem. Także w przypadku szkód powodziowych w mieszkaniu lub miejscu pracy odpowiednia polisa musi zawierać ubezpieczenie powodziowe. Podsumowując granice trzech rodzajów ubezpieczeń pod kątem ryzyka klęsk żywiołowych:
| Rodzaj ubezpieczenia | Szkoda powodziowa pojazdu | Zakres |
|---|---|---|
| Kasko | Pokrywana, jeśli występuje dodatkowe ubezpieczenie powodziowe | Twój własny pojazd |
| Ubezpieczenie komunikacyjne (OC) | Nie pokrywa | Szkody wyrządzone osobom trzecim |
| DASK | Nie pokrywa | Wyłącznie szkody spowodowane trzęsieniem ziemi i jego skutkami |
Prawdziwie bolesna strona tej tabeli to wskaźnik ubezpieczenia. Prawda, którą branża powtarza od lat i która przywracana jest za każdym razem po klęsce żywiołowej, brzmi tak: Zdecydowana większość pojazdów w Turcji nie ma żadnej ochrony przed ryzykiem klęsk żywiołowych, takich jak powódź. Po powodzi w Samsun Havza w maju 2026 roku prezes zarządu konfederacji ubezpieczycieli wskazał na liczby, stwierdzając, że wskaźnik ubezpieczeń od klęsk żywiołowych poza kasko wynosi zaledwie około 5 procent. To niezwykle niski wskaźnik; dlatego właśnie po każdej powodzi ten sam zasób ludzi ponosi to samo rozczarowanie.
Pierwsze 5 dni roboczych i proces rzeczoznawcy: Kiedy należy podjąć który krok?
Zgodnie z warunkami ogólnymi zgłoszenie szkody należy dokonać najpóźniej w ciągu 5 dni roboczych od dowiedzenia się o wystąpieniu ryzyka. Zgłoszenie można dokonać przez centrum telefoniczne, aplikację mobilną, agenta lub przez uruchomione 1 września 2026 roku Alo 193 Wspólne Centrum Zgłaszania Szkód. Alo 193 działa jako dodatkowa alternatywa dla istniejących kanałów przy zgłaszaniu szkód komunikacyjnych i kasko; praktyczny kanał rozkładający obciążenie w zdarzeniach, takich jak powódź, gdzie jednocześnie powstaje wiele spraw.
Poza samym zgłoszeniem, zachowanie w pierwszych godzinach bezpośrednio wpływa na wysokość odszkodowania. Nie należy uruchamiać pojazdu przed przyjazdem rzeczoznawcy; jeśli do silnika, w który kręcono rozrusznikiem, dostała się woda, szkoda rośnie i można uznać, że ubezpieczony naruszył obowiązek zapobiegania szkodzie. Warunki ogólne wprost regulują obowiązek zapobiegania szkodzie lub jej ograniczania; w przypadku naruszenia, jeśli szkoda wzrosła, odszkodowanie może zostać pomniejszone o stopień winy. W przypadku pojazdów hybrydowych i elektrycznych sprawa jest jeszcze bardziej delikatna: ze względu na ryzyko wysokiego napięcia nie należy samodzielnie ingerować w układ elektryczny, pojazd należy przetransportować holownikiem do serwisu.
Ramki prawne procesu również są jasne. Ubezpieczyciel ma obowiązek zgłosić wymagane dodatkowe dokumenty w ciągu 3 dni roboczych. Od momentu akceptacji przez rzeczoznawcę wypłata następuje najpóźniej w ciągu 10 dni roboczych; roszczenie o odszkodowanie staje się wymagalne 45 dni po zgłoszeniu szkody. Ubezpieczony może w razie życzenia powołać własnego rzeczoznawcę, a rozsądne wynagrodzenie rzeczoznawcy jest pokrywane przez ubezpieczyciela. Jeśli istnieje klauzula wyłączenia, powinna być zapisana w polisie co najmniej czcionką 14 punktów; jest to również uregulowanie chroniące przed utratą praw.
Co się dzieje, gdy pojazd zostanie uznany za całkowitą stratę i jakie prawa przepadają?
Pojęcia szkody poważnej i szkody całkowitej zostały doprecyzowane przepisami obowiązującymi od 2025 roku. Jeśli koszt naprawy z VAT przekracza wartość pojazdu z dnia szkody i pojazd nie nadaje się do naprawy, mamy do czynienia ze szkodą całkowitą. Jeśli koszt naprawy przekracza 60 procent wartości, wchodzi w grę definicja szkody poważnej. Jest jeszcze jeden krok: jeśli uszkodzone są kluczowe elementy, takie jak główna instalacja elektryczna, podzespoły systemów elektronicznych, bateria pojazdu elektrycznego lub główna linia zasilania, poduszki powietrzne i systemy bezpieczeństwa, pojazd może zostać uznany za mocno uszkodzony, nawet jeśli wskaźnik wynosi poniżej 60 procent. W przypadku powodzi kontakt tych elementów z wodą jest nieunikniony, więc można spodziewać się, że zasada ta będzie w praktyce często stosowana.
Wypłata przy szkodzie całkowitej następuje na podstawie wartości rynkowej z dnia szkody, a wymagane są dokumenty złomowania i wycofania pojazdu z ruchu. Ubezpieczonemu, który chce zatrzymać pojazd w stanie uszkodzonym, stosuje się metodę zwaną kwotą szacunkową: wypłacana jest różnica między wartością rynkową a wartością uszkodzonego pojazdu. Właśnie tutaj powstaje ryzyko utraty praw; jeśli opóźni się sprzeciw wobec listy pojazdów równoważnych użytej do określenia wartości rynkowej, wypłata może zostać zablokowana na zaniżonej kwocie. W tym okresie, gdy ustalenia poddawane są kontroli, najprostszym środkiem chroniącym margines negocjacyjny jest dla ubezpieczonego posiadanie własnych dokumentów w gotowości.
Jeśli odmowa - plan działania: Arbitraż, sąd i przedawnienie
Jeśli firma ubezpieczeniowa odrzuci roszczenie, należy najpierw złożyć pisemny wniosek. Jeśli firma odrzuci roszczenie lub nie odpowie pisemnie w ciągu 15 dni roboczych, w sporach dotyczących ubezpieczeń autocasco można zwrócić się do Komisji Arbitrażowej Ubezpieczeń. Warunki wniesienia sprawy zostały doprecyzowane w obiegu tej instytucji z dnia 5 sierpnia 2026 roku: jeśli firma wyznaczyła rzeczoznawcę w terminie, sam brak ukończenia raporu nie stanowi przesłanki do arbitrażu. Oznacza to zamknięcie drogi opóźniania procesu pod pretekstem braku raporu.
Jeśli arbitraż nie przyniesie rezultatu, droga sądowa pozostaje otwarta; właściwy jest sąd miejsca siedziby ubezpieczyciela, jego agencji lub miejsca szkody, a termin przedawnienia wynosi 2 lata. W sporach dotyczących autocasco pojazdów używanych do celów prywatnych może również wchodzić w grę sąd konsumencki. W przeciwieństwie do starych spraw terminy i organy są teraz określone z góry; tylko dyscyplina dokumentacyjna ułatwia ubezpieczonemu sprawę.
Jeśli nie masz autocasco: Czy droga odszkodowawcza od administracji jest realistyczna?
Dla właścicieli pojazdów bez autocasco droga ubezpieczeniowa jest zamknięta, ale drzwi nie są całkiem uchylone. Od administracji można żądać odszkodowania z tytułu zarzutu wady świadczenia usług. Zgodnie z ustawą o postępowaniu sądowoadministracyjnym pozew należy wnieść w ciągu 1 roku od dowiedzenia się o czynie, a w każdym przypadku w ciągu 5 lat wymagany jest wstępny wniosek do administracji; w razie odmowy lub braku odpowiedzi w ciągu 30 dni, w ciągu 60 dni w sądzie administracyjnym wnosi się powództwo o pełne rozpoznanie sprawy. Są też precedensy: Właścicielowi pojazdu uszkodzonego w powodzi w Izmirze w 2020 roku zasądzono odszkodowanie materialne wraz z odsetkami ustawowymi od miasta na prawach powiatu, zarządu wodociągów i Ministerstwa.
Tylko że ta droga jest węższa, niż się wydaje. Samo intensywne opady nie dowodzi wady świadczenia usług; niewydolność systemu odwadniającego, zatkanie studzienek i związek przyczynowy bada się oddzielnie. Uznanie samorządu automatycznie odpowiedzialnym po każdej powodzi jest odległe od prawnego realizmu. Wygrane sprawy to zazwyczaj te, w których w konkretny sposób wykazano, że infrastruktura w dniu zdarzenia nie była w stanie udźwignąć oczekiwanego obciążenia.
Wpływ pojazdów uszkodzonych w powodzi na wartość aut z drugiej ręki
Pojazd naprawiony po powodzi traci na wartości jako samochód używany. Pojazdy z zapisem poważnych szkód znajdują nabywców po niższych cenach, a nawyk sprawdzania historii szkód po stronie kupujących z każdym rokiem się wzmacnia. Otoczenie prawne działa jednak inaczej, niż można by się spodziewać: utraty wartości wynikłej z powodzi nie rozpatruje się według tych samych zasad co roszczeń o utratę wartości po wypadku drogowym. Naprawa w ramach ubezpieczenia autocasco nie oznacza sama w sobie, że za szkodę powodziową zostanie dodatkowo wypłacone odszkodowanie za utratę wartości. Jeśli istnieje odpowiedzialność strony trzeciej lub administracji, można też dochodzić spadku wartości rynkowej; nie można jednak pobierać podwójnego odszkodowania, a ubezpieczyciel może w rangoruwać zwrot w granicach wypłaconej kwoty.
Branża zaczęła częściowo wypełniać tę lukę po stronie produktowej. Od 2026 roku niektóre firmy ubezpieczeniowe dodają do swoich polis ochronę przed utratą wartości pojazdu. Z kolei przepisy wchodzące w życie 1 lipca 2026 roku obejmują zgłoszenie szkody roszczeniem o utratę wartości, a na agendzie pojawiły się jednolity raport rzeczoznawcy i centralny system rzeczoznawstwa; w sprawach, w których kwota szkody jest poniżej 40 tysięcy TL, powołanie rzeczoznawcy nie zawsze jest obowiązkowe. Te trzy punkty przyspieszą procesy po powodzi w porównaniu z przeszłością; sprzedaż poważnie uszkodzonych pojazdów nie została zakazana, wprowadzono jedynie warunki umożliwiające uzyskanie odszkodowania.
Wniosek: Jedna linijka w polisie robi po powodzi ogromną różnicę majątkową
Lekcja, jaką ta powódź pozostawiła właścicielom pojazdów, zapisana jest nie w księgach rejestracji, lecz w treści polisy. Ochrona przed powodzią i podtopieniem to zabezpieczenie nabywane dodatkową umową; ubezpieczenie OC komunikacyjne i DASK nie płacą w tym scenariuszu nic. Zgłoszenie w ciągu 5 dni roboczych, nieuruchamianie pojazdu przed przyjazdem rzeczoznawcy i znajomość progów szkody całkowitej wynoszących 60 procent bezpośrednio decydują o utracie praw. Obraz, który widzę w tej ponad trzydziestoletniej wiadomości, się nie zmienił: grupa o niskim poziomie ubezpieczenia od klęsk żywiołowych po każdym ulewnym deszczu puka do tych samych drzwi. Przeczytanie polisy dziś jest zawsze tańsze niż czytanie jej jutro przed rzeczoznawcą.
Źródła
- Przewodnik po autocasco i ubezpieczeniach dla pojazdów uszkodzonych w powodzi
- Odszkodowania dla pojazdów uszkodzonych w powodzi: autocasco, szkoda całkowita i drogi wnioskowania 2026
- Ogólne warunki ubezpieczenia autocasco pojazdów samochodowych (TSB)
- Okólnik SEDDK - ustalanie szkód przez rzeczoznawców w ubezpieczeniach pojazdów mechanicznych
- 1 lipca 2026: Co się zmienia w kwestii pojazdów i utraty wartości?
- Czy ubezpieczenie OC pokrywa szkodę powodziową? Lekcja z powodzi w Stambule
- Szkoda powodziowa pojazdu: autocasco i odszkodowanie 2026
- Sprzedaż poważnie uszkodzonych (wraków) pojazdów - Yeni Şafak
- Czy można uzyskać utratę wartości pojazdu z ubezpieczenia autocasco? 2026