เมื่อแบตเตอรี่ถูกลง: เศรษฐศาสตร์ที่ทำให้รถยนต์ไฟฟ้ากลายเป็นของมวลชน
แชร์หน้านี้
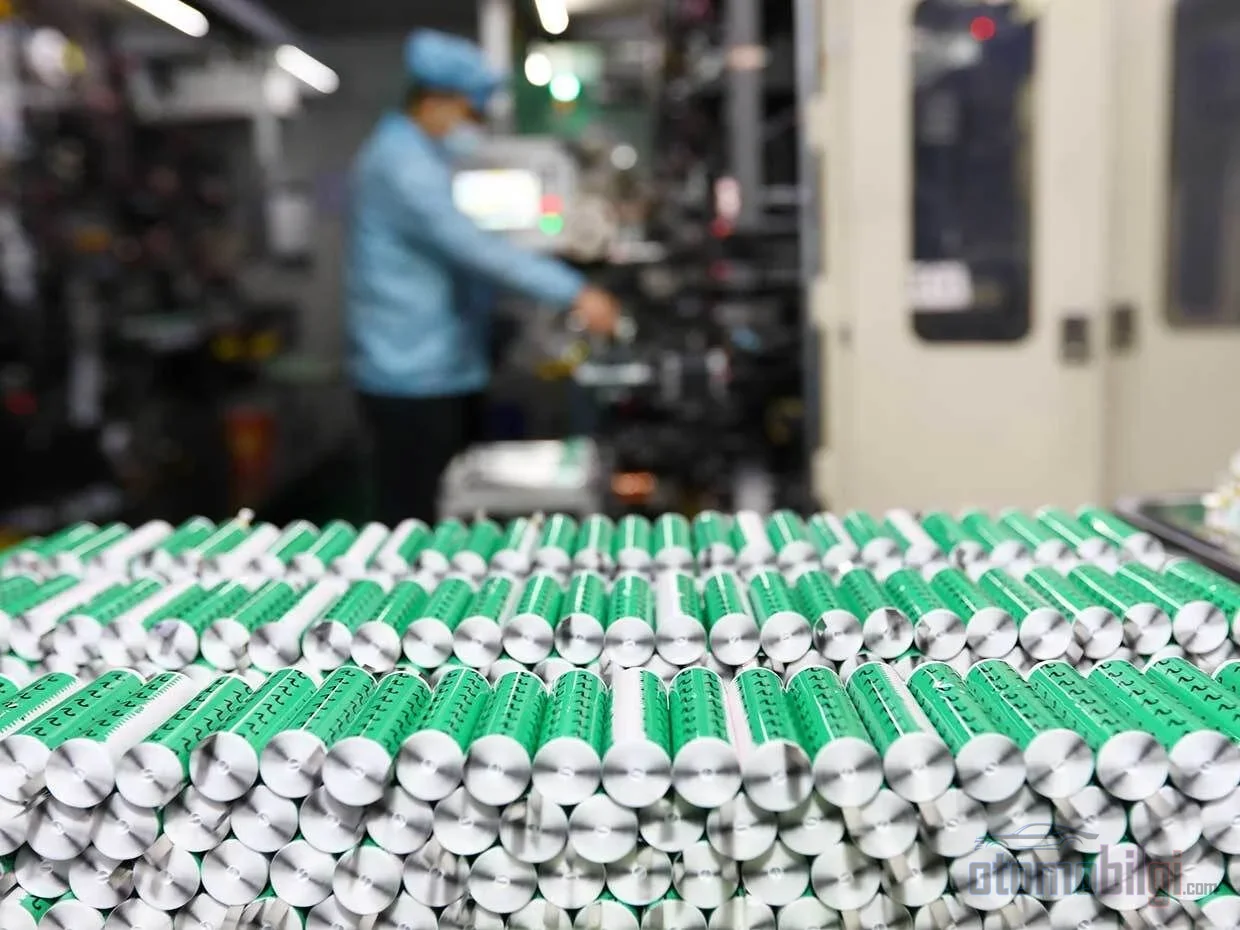
แรงผลักดันที่แท้จริงเบื้องหลังการทำให้รถยนต์ไฟฟ้ากลายเป็นของสามัญ ไม่ใช่การออกแบบเครื่องยนต์หรืออากาศพลศาสตร์ แต่คือต้นทุนต่อกิโลวัตต์ชั่วโมงของเซลล์แบตเตอรี่ที่ลดลงมากกว่าร้อยเปอร์เซ็นต์ในช่วงเวลากว่าสามสิบปี ราคาเซลล์ที่เคยอยู่ที่ประมาณ 9,200 ดอลลาร์ในปี 1991 ได้ลดลงมาอยู่ที่ระดับ 78 ดอลลาร์ในปี 2024 ในหน้านี้เราจะวิเคราะห์ประวัติศาสตร์ทางเศรษฐกิจของการดิ่งลงครั้งนี้ เศรษฐกิจขนาด การลงทุนด้านการผลิต และการเปลี่ยนแปลงในเคมีของแบตเตอรี่ พร้อมผลต่อเส้นกราฟราคาของรถยนต์ไฟฟ้ายุคใหม่
ไฮไลต์สำคัญ
- ราคาเซลล์ลิเธียมไอออนอยู่ที่ประมาณ 9,200 $/kWh ในปี 1991 และ 78 $/kWh ในปี 2024 ลดลงมากกว่าร้อยเปอร์เซ็นต์
- ต้นทุนแพ็กแบตเตอรี่รถ EV ลดลงจาก 1,415 $/kWh ในปี 2008 เหลือ 139 $/kWh ในปี 2023 คิดเป็นร้อยเปอร์เซ็นต์ใน 15 ปี
- ทุกครั้งที่ปริมาณการผลิตสะสมเพิ่มขึ้นเป็นสองเท่า ราคาจะลดลงประมาณ ร้อยเปอร์เซ็นต์ 19 นี่คืออัตราการเรียนรู้ตามกฎของไรต์
- ตามข้อมูลของ BloombergNEF ราคาแพ็กของ BEV ลดลงต่ำกว่าเส้นแบ่ง 100 $/kWh เป็นครั้งแรกในปี 2024 ที่ระดับ 97 $/kWh
- ในปี 2025 มียอดขายรถยนต์ไฟฟ้าทั่วโลกมากกว่า 20 ล้านคัน ในจีน จุดความเท่าเทียมด้านราคาผ่านไปแล้ว
ทำไมราคาแบตเตอรี่ถึงลดลงมากถึงเพียงนี้?
เราไม่ได้พูดถึงสิ่งประดิษฐ์ใหญ่เพียงหนึ่งเดียว สิ่งที่กำหนดเส้นกราฟราคาของลิเธียมไอออนคือผลรวมของการปรับปรุงเล็กๆ นับพันรายการที่สะสมในเคมี สายการผลิต และห่วงโซ่อุปทาน เมื่อปริมาณการผลิตสะสมเติบโตขึ้น ในวรรณกรรมวิศวกรรม ความสัมพันธ์นี้เป็นที่รู้จักในนามกฎของไรต์ ทุกครั้งที่ปริมาณการผลิตสะสมของผลิตภัณฑ์หนึ่งเพิ่มขึ้นเป็นสองเท่า ต้นทุนต่อหน่วยจะลดลงด้วยอัตราที่คาดการณ์ได้ สำหรับแบตเตอรี่ลิเธียมไอออนตั้งแต่ปี 1998 เป็นต้นมา อัตรานี้อยู่ที่ประมาณ ร้อยเปอร์เซ็นต์ 19 ซึ่งใกล้เคียงอย่างน่าประหลาดกับอัตราประมาณร้อยเปอร์เซ็นต์ 20 ของแผงโซลาร์เซลล์
จุดเริ่มต้นคือปี 1991 เซลล์ทรงกระบอกแบบแรกที่ Sony และ Asahi Kasei นำออกสู่ตลาดเมื่อปีนั้น มีต้นทุนประมาณ 9,200 ดอลลาร์ต่อกิโลวัตต์ชั่วโมง กำลังการผลิตลิเธียมไอออนรวมทั้งหมดที่ผลิตทั่วโลกในปีนั้นมีเพียงแค่ 130 kWh ซึ่งเพียงพออย่างหวุดหวิดสำหรับรถยนต์ไฟฟ้าสองคันในปัจจุบัน เมื่อถึงสิ้นปี 2023 ปริมาณการผลิตสะสมได้เพิ่มขึ้นถึง 27 ล้านเท่าของระดับปี 1991 ช่องว่างระหว่างขนาดการผลิตกับราคานี้ อธิบายเศรษฐศาสตร์ทั้งหมดของรถยนต์ไฟฟ้ายุคใหม่
ความเร็วในการลดลงในช่วงต้นไม่สม่ำเสมอ ช่วงต้นทศวรรษ 1990 การปรับปรุงเป็นไปอย่างช้าๆ ตลาดยังไม่เป็นรุ่นเป็นรุ่น Sony ครองตำแหน่งผูกขาดโดยพฤตินัย และอุตสาหกรรมมุ่งเน้นไปที่ความปลอดภัยและอายุการใช้งานแบตเตอรี่แทนการแข่งขัน ในปลายทศวรรษ 1990 การเข้าสู่ตลาดของผู้ผลิตเกาหลีใต้อย่าง Samsung และ LG ตามด้วยผู้ผลิตจีน ได้นำมาซึ่งการแข่งขันด้านราคาอย่างดุเดือดและการผลิตอัตโนมัติขนาดใหญ่ ในยุคนั้นตลาดหลักคืออิเล็กทรอนิกส์สำหรับผู้บริโภคอยู่แล้ว คือโทรศัพท์และแล็ปท็อป ส่วนเกณฑ์ทางเศรษฐกิจสำหรับการใช้ในยานพาหนะยังเป็นเรื่องที่มาถึงภายหลัง
เส้นกราฟราคา จาก 9,200 ดอลลาร์ สู่ 99 ดอลลาร์
เพื่ออ่านข้อมูลอนุกรมราคาอย่างถูกต้อง จำเป็นต้องแยกความแตกต่างระหว่างเซลล์กับแพ็กให้ชัดเจน เซลล์คือหน่วยพื้นฐานของแบตเตอรี่ ส่วนแพ็กคือส่วนประกอบระดับยานพาหนะที่เกิดจากการรวมกันของเซลล์หลายสิบเซลล์พร้อมระบบระบายความร้อน อิเล็กทรอนิกส์กำลัง และตัวถัง ซึ่งโดยธรรมชาติย่อมมีราคาแพงกว่า เมื่อพิจารณาจากความแตกต่างนี้ เส้นตรงสามทศวรรษเป็นไปดังนี้:
| ปี | เกณฑ์ | ราคา |
|---|---|---|
| 1991 | เซลล์ (เริ่มต้นเชิงพาณิชย์) | ~9,200 $/kWh |
| 2008 | ชุดแบตเตอรี่ EV สำหรับรถยนต์นั่งขนาดเล็ก | 1,415 $/kWh |
| 2010 | แบตเตอรี่ลิเธียมไอออนโดยเฉลี่ย | ~550 $/kWh |
| 2020 | ชุดแบตเตอรี่โดยเฉลี่ย | 137 $/kWh |
| 2023 | ชุดแบตเตอรี่ EV สำหรับรถยนต์นั่งขนาดเล็ก | 139 $/kWh |
| ธันวาคม 2024 | ชุดแบตเตอรี่โดยเฉลี่ย / ชุดแบตเตอรี่ BEV | 115 $/kWh / 97 $/kWh |
| ธันวาคม 2025 | ชุดแบตเตอรี่โดยเฉลี่ย / ชุดแบตเตอรี่ BEV | 108 $/kWh / 99 $/kWh |
เส้นตายสองจุดในตารางนี้ยังสมควรได้รับการเน้นย้ำเป็นพิเศษ ในเดือนธันวาคม 2024 ราคาชุดแบตเตอรี่ลดลงร้อยละ 20 เมื่อเทียบกับปีก่อนหน้า ซึ่งเป็นการลดลงรายปีที่มากที่สุดตั้งแต่ปี 2017 และชุดแบตเตอรี่ของยานยนต์ไฟฟ้าได้ลดลงต่ำกว่าเส้นตาย 100 $/kWh เป็นครั้งแรก ในเดือนธันวาคม 2025 การลดลงชะลอตัวเหลือร้อยละ 8 แต่สถิติยังคงถูกทำลายต่อไป: ชุดแบตเตอรี่โดยเฉลี่ยอยู่ที่ 108 $/kWh และชุดแบตเตอรี่ BEV อยู่ที่ 99 $/kWh ต่ำกว่าเส้นตายเป็นปีที่สองติดต่อกัน
เพื่อให้เห็นภาพชัดขึ้น: ชุดแบตเตอรี่ขนาด 63 kWh ทั่วไปในวันนี้ จะมีมูลค่าประมาณ 580,000 ถึง 800,000 ดอลลาร์ ตามราคาปี 1991 เซลล์ของชุดแบตเตอรี่เดียวกันในวันนี้มีราคาประมาณ 5,000 ดอลลาร์ ส่วนชุดแบตเตอรี่ทั้งชุดอยู่ในช่วง 6,000-7,000 ดอลลาร์ เมื่อส่วนต่างราคามีมากถึงเพียงนี้ การเปลี่ยนผ่านของรถยนต์ไฟฟ้าจากของเล่นเฉพาะกลุ่มสู่ผลิตภัณฑ์สำหรับมวลชนจึงไม่ใช่ประเด็นด้านวิศวกรรม แต่เป็นประเด็นด้านการบัญชีโดยพื้นฐานแล้ว
เศรษฐกิจขนาดเพียงพอหรือไม่? การถกเถียงเรื่อง Gigafactory
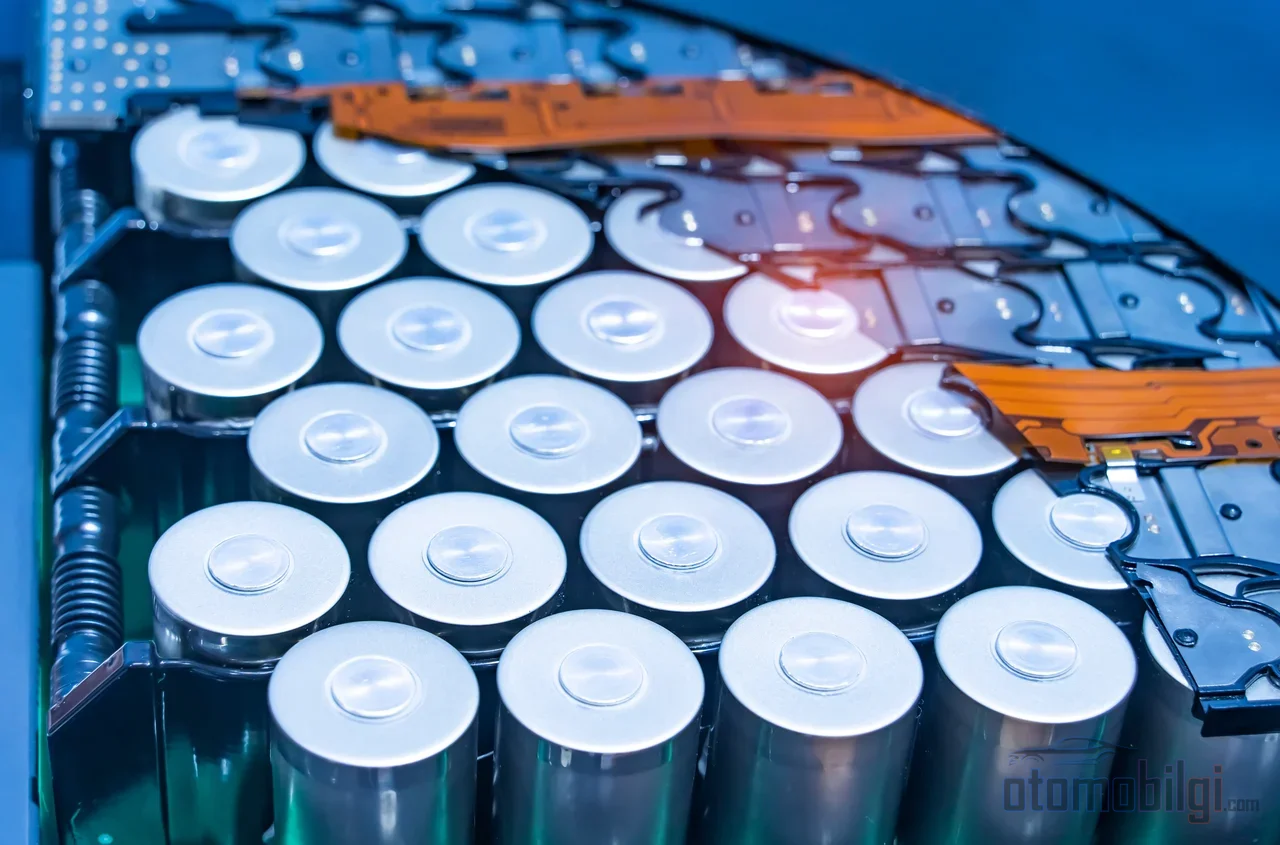
Gigafactory ที่ Tesla ประกาศในปี 2014-2015 ถือเป็นตัวอย่างที่ทะเยอทยานที่สุดของกลยุทธ์การบดขยี้ต้นทุนแบตเตอรี่ด้วยการผลิตขนาดใหญ่ การวิเคราะห์ในยุคนั้นคาดการณ์ว่าโรงงานแห่งนี้จะสามารถผลิตแบตเตอรี่ลิเธียมไอออนได้มากกว่าปริมาณที่ผลิตทั่วโลกในปี 2013 ทั้งหมดโดยลำพังภายในปี 2020 นักวิเคราะห์อุตสาหกรรมคนหนึ่งคำนวณว่าเมื่อสถานประกอบการเข้าสู่กำลังการผลิตเต็มที่ ต้นทุนในระดับชุดแบตเตอรี่อาจลดลงได้ถึงร้อยละ 70 เหลือประมาณระดับ 38 $/kWh สำนักพิมพ์อื่นๆ รายงานความคาดหวังเดียวกันในรูปแบบที่อนุรักษ์นิยมกว่าคือการลดลงร้อยละ 50
แวดวงวิชาการเสนอข้อโต้แย้งที่ชัดเจนไม่แพ้กัน ตามผลการศึกษาที่มหาวิทยาลัย Carnegie Mellon เผยแพร่ในเดือนตุลาคม 2014 โรงงานขนาดใหญ่ไม่สามารถแก้ปัญหาต้นทุนสูงของยานยนต์ไฟฟ้าได้ด้วยตัวเอง เศรษฐกิจขนาดในการผลิตแบตเตอรี่ไม่แข็งแกร่งเท่าที่หวังไว้ ปีต่อๆ มาให้เครดิตบางส่วนแก่ทั้งสองความเห็น: ต้นทุนลดลง แต่สาเหตุไม่ได้มาจากขนาดของโรงงานเพียงอย่างเดียว เมื่อเคมีของเซลล์ ประสิทธิภาพการผลิต และห่วงโซ่อุปทานได้รับการปรับปรุงขึ้นทีละส่วน เส้นตรงราคาจึงเลื่อนลง ฝั่งการผลิตเองก็ไม่ไร้ความเสี่ยง - ความล่าช้าในการเริ่มใช้งานสายการผลิตใหม่สามารถสร้างภาระต้นทุนได้ถึง 1 ล้านดอลลาร์ต่อสัปดาห์ต่อ GWh
การเปลี่ยนสูตรเคมี: การเปลี่ยนผ่านสู่ LFP ดึงต้นทุนลงได้อย่างไร?
แรงผลักดันใหญ่ล่าสุดของเส้นตรงราคาอยู่ที่การเลือกใช้เคมีของแคโทด ชุดแบตเตอรี่ NMC (นิกเกิล-แมงกานีส-โคบอลต์) แบบดั้งเดิมให้ข้อได้เปรียบด้านระยะทาง ในปี 2025 อยู่ที่ระดับเฉลี่ย 128 $/kWh ในทางกลับกัน เคมี LFP (ลิเทียมเหล็กฟอสเฟต) ขจัดโลหะราคาแพงอย่างโคบอลต์ออกไปทั้งหมด ทำให้ทั้งต้นทุนและความเสี่ยงด้านความปลอดภัยลดลง: แพ็ก LFP ในปี 2025 มีราคาเฉลี่ย 81 $/kWh ซึ่งต่ำกว่า NMC อย่างชัดเจน และมีอายุการใช้งานที่ยาวนานกว่า แลกกับการที่ความหนาแน่นพลังงานต่ำกว่า ระยะทางสั้นกว่า และประสิทธิภาพในอากาศเย็นแย่กว่า - ด้วยเหตุนี้ LFP จึงแพร่หลายอย่างรวดเร็วในตลาดมวลชนที่ความไวต่อระยะทางมีความสำคัญน้อยกว่า และในด้านระบบกักเก็บพลังงานแบบคงที่ เซกเมนต์ระบบกักเก็บพลังงานแบบคงที่ในปี 2025 กลายเป็นหมวดหมู่ที่ราคาต่ำที่สุดที่ 70 $/kWh ลดลงร้อยละ 45 เมื่อเทียบกับปีก่อนหน้า
ด้านที่น่าสนใจของปี 2025 คือราคาเซลล์ยังคงลดลงต่อไปแม้ราคาโลหะวัตถุดิบจะเคลื่อนไหวในทิศทางตรงกันข้าม ขณะที่ความเสี่ยงด้านอุปทานลิเทียมและโควตาการส่งออกโคบอลต์ดันราคาโลหะขึ้น อุตสาหกรรมก็ดูดซับแรงกระเพื่อมเหล่านี้ด้วยการเปลี่ยนไปใช้ LFP สัญญาระยะยาว และการป้องกันความเสี่ยง (hedging) แรงขับเคลื่อนหลักของการลดลงของราคาแท้จริงแล้วไม่ใช่ฝั่งอุปทาน: อุตสาหกรรมมีกำลังการผลิตเซลล์ที่แล้วเสร็จ 3.1 เทราวัตต์ชั่วโมง ซึ่งมากกว่าความต้องการของปี 2024 ถึง 2.5 เท่า กำลังการผลิตส่วนเกินกับการแข่งขันที่รุนแรง ทำให้แบตเตอรี่ถูกลงทุกปี ความแตกต่างตามภูมิภาคก็น่าทึ่งเช่นกัน: การลดลงที่รุนแรงที่สุดเกิดขึ้นในจีนที่ร้อยละ 13 แบบราคาจริง โดยราคาแพ็กเฉลี่ยในจีนอยู่ที่ 84 $/kWh - อเมริกาเหนือแพงกว่าร้อยละ 44 และยุโรปแพงกว่าร้อยละ 56
จุดเท่าเทียมของราคาไปถึงตรงไหนแล้ว? เส้นแบ่ง 100 $/kWh
เส้นแบ่งที่อุตสาหกรรมอ้างถึงบ่อยที่สุดคือ 100 $/kWh: ภายใต้ระดับนี้ ยอมรับกันว่ายานยนต์ไฟฟ้าบรรลุจุดเท่าเทียมด้านต้นทุนกับยานยนต์เครื่องยนต์สันดาปภายในโดยไม่มีเงินอุดหนุน การคาดการณ์ของ Goldman Sachs ในเดือนตุลาคม 2024 ระบุว่าราคาแบตเตอรี่อาจลงไปที่ 80 $/kWh ภายในปี 2026 - ลดลงเกือบร้อยละ 50 เมื่อเทียบกับปี 2023 - และที่ระดับนี้จุดเท่าเทียมด้านต้นทุนโดยไม่มีเงินอุดหนุนอาจเกิดขึ้นได้ในสหรัฐอเมริกา การประมาณการปี 2021 ของ BloombergNEF ก็ชี้ไปในทิศทางเดียวกัน: 80 $/kWh ในปี 2026 และ 60 $/kWh ในปี 2029
ดุลยภาพกำลังเปลี่ยนไปอย่างรวดเร็วอยู่แล้ว ณ เดือนกุมภาพันธ์ 2026 ส่วนต่างราคาระหว่างยานยนต์ไฟฟ้าใหม่เฉลี่ยกับรถเบนซินในสหรัฐอเมริกา ลดลงเหลือประมาณ 6,500 ดอลลาร์ โดยได้รับอิทธิพลจากส่วนลดของผู้ผลิตรายใหญ่ด้วย - ถือเป็นส่วนต่างที่เล็กที่สุดในรอบหลายปี ในตลาดรถมือสอง ส่วนต่างเกือบจะปิดลงแล้ว: EV มือสองเฉลี่ย 34,821 ดอลลาร์ ขณะที่รถเบนซินที่เทียบเคียงกันอยู่ที่ 33,487 ดอลลาร์ จุดหักเหที่แท้จริงเกิดขึ้นที่จีน; ที่นั่นยานยนต์ไฟฟ้าเฉลี่ยถูกกว่ารถเบนซิน/ดีเซลเฉลี่ยประมาณ 600 ดอลลาร์ - จุดเท่าเทียมของราคาถูกข้ามผ่านไปแล้ว ยานยนต์ไฟฟ้าไม่ใช่สินค้าหรูหราอีกต่อไป แต่เป็นทางเลือกตั้งต้น การที่ยอดขายรวมทั่วโลกในปี 2025 ทะลุ 20 ล้านคัน และรถส่วนใหญ่ที่ขายได้อยู่ในช่วงราคาประมาณ 40,000 ดอลลาร์ บางรุ่นต่ำถึง 10,000 ดอลลาร์ สัมพันธ์โดยตรงกับเส้นแบ่งนี้
บริบททางประวัติศาสตร์: ทำไมครั้งนี้จึงแตกต่าง?
สิ่งที่ขวางกั้นยุคแรกของรถยนต์ไฟฟ้าไม่ใช่เศรษฐกิจ แต่เป็นเทคโนโลยี ราวปี 1900 ยานพาหนะในสหรัฐอเมริกาประมาณร้อยละ 38 เป็นรถไฟฟ้า; ในปี 1897 แท็กซี่ไฟฟ้า 12 คันแรกเริ่มให้บริการในนิวยอร์ก ช่วงปี 1897-1913 เป็นยุคของการแข่งขันระหว่างเทคโนโลยีทั้งสอง; หลังจากนั้นความหนาแน่นของพลังงานและราคาถูกของน้ำมันเบนซินเป็นตัวกำหนดความได้เปรียบ จนถึงปี 1935 บริษัทรถยนต์ไฟฟ้าส่วนใหญ่หันกลับไปผลิตรถเบนซินหรือปิดตัวลง
GM EV1 ซึ่งเป็นตัวอย่างยุคแรกของยุคสมัยใหม่ ก็ชนกับกำแพงทางเศรษฐกิจที่คล้ายกัน: มีการผลิตรถราว 1,100 คันแล้วให้เช่า และ General Motors อ้างต้นทุนการผลิตและการบำรุงรักษาที่สูง รวมถึงภาระจากอะไหล่พิเศษเฉพาะราว 2,000 รายการ เป็นเหตุผลในการยุติโครงการ นั่นคือ เศรษฐศาสตร์ของแบตเตอรี่เป็นสิ่งที่หยุดการเริ่มต้นสองครั้งแรกของรถยนต์ไฟฟ้า เส้นกราฟราคาของลิเธียมไอออนได้เปลี่ยนสมการเก่าๆ นี้ไปโดยสิ้นเชิง: แพ็ก 63 kWh เดิมที่ราคาปี 1991 แพงเท่าราคาบ้าน วันนี้กลายเป็นเพียงรายการฮาร์ดแวร์ทั่วไป ยิ่งไปกว่านั้น ความหนาแน่นของพลังงานเพิ่มขึ้นมากกว่าสามเท่าตั้งแต่ทศวรรษ 1990 - ปี 1991 อยู่ที่ 200 วัตต์-ชั่วโมงต่อลิตร วันนี้เกิน 700 วัตต์-ชั่วโมง ระยะทางมากขึ้นจากปริมาตรที่เล็กลง เมื่อรวมกับต้นทุนต่อหน่วยที่ลดลง ได้เปลี่ยนสมการไปอย่างไม่มีวันย้อนกลับ
คลื่นลูกถัดไป: ยั่งยืนหรือไม่?
ขณะที่สามปัจจัยคือเศรษฐกิจขนาด การลงทุนการผลิต และการเปลี่ยนผ่านทางเคมี ยังคงผลักดันราคาให้ลดลงต่อไป ก็จำเป็นต้องให้ความสำคัญกับความเสี่ยงสองประการในอนาคต ประการแรกคือฝั่งอุปทาน: ความตึงเครียดทางภูมิรัฐศาสตร์ ภาษีศุลกากร และราคาที่ต่ำซึ่งทำให้การลงทุนเหมืองใหม่และโรงกลั่นหยุดชะงัก อาจผลักดันราคาวัตถุดิบให้สูงขึ้นอีกครั้งในปีต่อๆ ไป ประการที่สอง คือความเป็นไปได้ที่ภาษีศุลกากรใหม่ต่อผลิตภัณฑ์แบตเตอรี่สำเร็จรูปจะทำให้พลวัตราคาผิดปกติและชะลอความต้องการ แม้จะมีความเสี่ยงเหล่านี้ แต่แนวเทคโนโลยียังเต็มไปด้วยความคืบหน้า: แอโนดซิลิคอนและลิเธียมโลหะ อิเล็กโทรไลต์แบบของแข็ง วัสดุแคโทดใหม่ และกระบวนการผลิตเซลล์ใหม่ ถูกกล่าวถึงว่าเป็นตัวเลือกสำหรับการลดต้นทุนครั้งต่อไป
ในฐานะจุดอ้างอิง ต้นทุนการเป็นเจ้าของในยุคแรกก็ให้บทเรียนเช่นกัน: สำหรับเจ้าของ Tesla Roadster รุ่นแรก การเปลี่ยนแพ็กทั้งชุดมีราคาเกิน 20,000-35,000 ดอลลาร์ บางกรณีมีราคาเข้าใกล้ 40,000 ดอลลาร์ ส่วนตัวเลขสำหรับแบตเตอรี่ของรถที่ขายในช่วงราคาสำหรับผู้บริโภคทั่วไปในวันนี้อยู่ที่ราว 6,000-7,000 ดอลลาร์ ความต่างนี้คือสรุปที่จับต้องได้ที่สุดของเรื่องราวที่เส้นกราฟราคาแบตเตอรี่บอกเล่าด้วยตัวเอง: การกลายเป็นรถสำหรับมวลชนของรถยนต์ไฟฟ้าไม่ใช่คำสัญญา แต่เป็นกระบวนการที่เสร็จสมบูรณ์ทางคณิตศาสตร์แล้ว
แหล่งอ้างอิง
- Battery costs have declined by 99% in the last three decades – Our World in Data
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour, Despite Rising Metal Prices – BloombergNEF
- Lithium-Ion Battery Pack Prices See Largest Drop Since 2017, Falling to $115 per Kilowatt-Hour – BloombergNEF
- Behind the Three-Decade Collapse of Lithium-Ion Battery Costs – IEEE Spectrum
- Falling Battery Costs Push Electric Vehicles Closer to Cost Parity – Statista
- Electric vehicle batteries – Global EV Outlook 2026 – IEA
- Electric vehicle battery prices are expected to fall almost 50 percent by 2025 – Goldman Sachs
- การดิ่งลง 90%: ต้นทุนแบตเตอรี่รถ EV ลดฮวบในช่วง 15 ปี – BatteryTech Online
- เศรษฐศาสตร์ของแผนแบตเตอรี่กิกะแฟกทอรีของ Tesla – Forbes
- นักวิเคราะห์ระบุ Tesla Gigafactory จะลดต้นทุนแบตเตอรี่ลง 50% – Utility Dive
- โรงงานขนาดใหญ่จะไม่ช่วยแก้ปัญหาต้นทุนสูงของรถยนต์ไฟฟ้า – Carnegie Mellon University
- การลดช่องว่างต้นทุนระดับโลกในการผลิตเซลล์แบตเตอรี่ – ScienceDirect
- EV แห่งอนาคต: ความก้าวหน้าในต้นทุนแพ็กแบตเตอรี่ – McKinsey
- แบตเตอรี่ LFP: เหตุใดผู้ผลิต EV ชั้นนำจึงเลือกเทคโนโลยีที่ถูกกว่า – BatteryTech Online
- จากแบตเตอรี่ NMC สู่ LFP – Electronics360
- ขับเคลื่อนอนาคต จากอดีตถึงปัจจุบัน: เรื่องราวของ EV1 – GM News
- รถยนต์ไฟฟ้ายุคแรกในอเมริกา (1891-1922) – Library of Congress
- ประวัติศาสตร์ของรถยนต์ไฟฟ้า – Energy.gov
- ราคาน้ำมันไม่ใช่ปัจจัยเดียวที่หนุนยอดขายรถ EV มือสอง – TechCrunch