A joint venture between GM and LG will mass-produce LMR battery cells
Partilhe Esta Página
A Ultium Cells, joint venture entre a GM e a LG Energy Solution, anunciou que transformará sua fábrica de Spring Hill, no Tennessee, na produção em série de células de bateria prismáticas ricas em lítio-manganês (LMR); espera-se que a instalação seja a primeira do mundo a produzir essa química em série. A LMR é uma solução que se posiciona no meio das duas químicas de bateria mais comuns: promete densidade energética significativamente maior que a das células LFP e custo menor que o das células com alto teor de níquel. A meta da GM é levar esse equilíbrio para as estradas em caminhões e SUVs de porte grande em 2028.
Destaques
- A fábrica de Spring Hill está a caminho de ser a primeira instalação a produzir células prismáticas LMR em série
- A LMR alega 33% mais densidade energética em comparação com a LFP
- Meta de autonomia de mais de 400 milhas em caminhões elétricos
- A conversão, junto com a produção de ESS, representa um investimento de 1 bilhão de dólares até 2030
- Espera-se que os EVs com LMR estejam nas estradas em 2028
O que é a química de bateria LMR e o que a torna diferente?
LMR significa "lithium manganese rich", ou seja, rica em lítio-manganês. A ideia, na verdade, está em pauta há anos: reduzir a participação de metais caros na composição do cátodo, ou seja, no lado positivo da célula, e aumentar a proporção do manganês, que é barato. O cobalto é um dos itens mais caros desse negócio; o níquel também é um metal de preço volátil e com riscos no lado do fornecimento. Já o manganês é um material abundante e de preço acessível. O problema era que usar manganês em alta proporção durante muito tempo era desafiador em termos de capacidade e vida útil.
A célula anunciada pela GM consegue reduzir a proporção de cobalto dentro do cátodo para até 2%; o teor de manganês fica na faixa de 30-40%. A alegação dos engenheiros da empresa é que a LMR se posiciona em um ponto de desempenho próximo ao do NMC, mas com custo visivelmente menor. O número mais claro é este: 33% mais densidade energética em comparação com as melhores células LFP em desempenho, com custo comparável. Se você consegue acomodar um terço a mais de energia no seu pacote pelo mesmo custo, isso é uma diferença significativa no mundo dos veículos elétricos.
Para quem acompanha esse assunto há anos, o lado mais notável é que a empresa, em vez de esconder os defeitos conhecidos dessa química, os enfrenta em busca de uma solução de engenharia. Os cátodos LMR foram historicamente lembrados pela curta vida útil, ou seja, pela baixa resistência a ciclos. A GM afirma que esses problemas foram superados no lado dos materiais do cátodo, da formulação do eletrólito, dos aditivos e da montagem das células. A alegação é grande; mas, pelo que se vê, a empresa está disposta a correr esse risco, porque a joint venture já dedicou uma fábrica a essa tarefa.
Por que essa tecnologia chega primeiro aos caminhões elétricos?
A escolha de caminhões e SUVs de porte grande como primeira área de aplicação da LMR não é coincidência, é cálculo. Em veículos pesados, a capacidade do pacote de baterias e, portanto, seu custo representam uma parcela muito maior do custo total do veículo. A mesma economia de custo de embalagem vale algumas centenas de dólares numa pequena hatchback, mas num pacote de grande camião pode significar uma poupança de mais de 6.000 dólares, como a GM pretende. No que diz respeito à autonomia, a escala também cresce: A GM tem como objetivo, nos camiões elétricos com LMR, uma autonomia de mais de 400 milhas (cerca de 650 km).
Outra dimensão é a posição competitiva. A plataforma de camiões elétricos da GM tem hoje, com a sua química de alto teor de níquel, valores de autonomia de destaque no seu segmento; e não quer perder essa vantagem. O LMR não é aqui um substituto, mas está posicionado como um complemento: as células de alto teor de níquel mantêm o seu lugar nas versões que exigem a máxima autonomia, enquanto o LMR, ultrapassando as químicas acessíveis de hoje, reforçará a faixa inferior-intermédia da gama de produtos. Segundo a própria definição da GM, o LMR situa-se entre o NMC de alta autonomia e o LFP de baixo custo.
Enquanto o alto teor de níquel continua a proporcionar a máxima autonomia, o LMR permite-nos ir mais longe do que as químicas mais acessíveis de hoje. Esta tecnologia ampliará a escolha do cliente no mercado de camiões e SUVs de tamanho completo.
Que transformação irá sofrer a fábrica de Spring Hill?
A verdadeira notícia do anúncio não é a tecnologia em si, mas a decisão de produção. A fábrica de Spring Hill, no Tennessee, será transformada para a produção de células prismáticas LMR e espera-se que seja a primeira fábrica do mundo a produzir esta química em formato prismático em série. As modificações começarão perto do final de 2026 e serão concluídas em 2028; está prevista a produção piloto numa fábrica da LGES perto do final de 2027.
A Spring Hill não fará este trabalho sozinha. A fábrica incluirá também a produção de LFP juntamente com o LMR; a instalação passa a ter uma estrutura capaz de produzir células tanto em formato pouch como prismático. A fábrica de Warren, em Ohio, continuará a produzir NMC. O resultado é uma rede de produção com três químicas, dois formatos e duas fábricas, o que é um sinal claro de que a GM joga tudo numa só carta.
A transformação representa um investimento total de 1 mil milhão de dólares até 2030, juntamente com melhorias na produção de LFP para os sistemas de armazenamento de energia da LGES. No que diz respeito aos recursos humanos, prevê-se a criação de cerca de 500 novos empregos; a atual força de trabalho da fábrica é de 1.200 pessoas. Este é também o segundo grande passo da joint venture em Spring Hill: a fábrica tinha iniciado em junho de 2026 a produção de células LFP para fins de armazenamento para os clientes da LGES Vertech.
Rede de produção e cronograma
| Fábrica / fase | Produção | Cronologia |
|---|---|---|
| Spring Hill, Tennessee | LMR prismático + LFP (pouch e prismático) | Transformação final de 2026, conclusão em 2028 |
| Warren, Ohio | NMC (níquel-cobalto-manganês-alumínio) | Em curso |
| Fábrica da LGES | Produção piloto de LMR | Final de 2027 |
| Veículos rodoviários | Camiões elétricos e SUVs com LMR | 2028 |
Comparação das três químicas: LFP, NMC e LMR
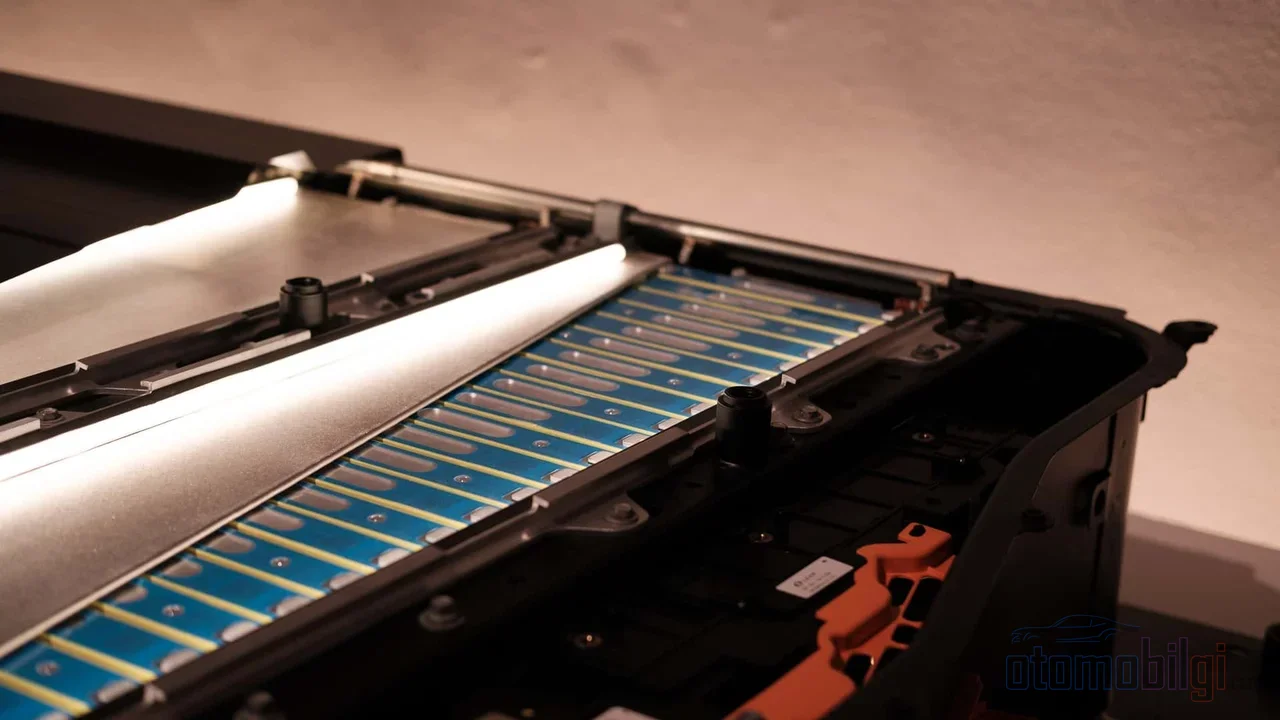
Para entender onde o LMR se encaixa, é preciso colocar lado a lado os dois pilares atuais do mercado. Hoje, aproximadamente 60% das células globais de VE estão em formato prismático e a LFP representa cerca de 55% do mercado global; grande parte da oferta está sob o controle de dois fabricantes chineses. A tabela resume os pontos fortes alegados das três químicas:
| Química | Ponto forte | Ponto fraco |
|---|---|---|
| LFP | Em média 40% mais barata que a NMC por kWh | Baixa densidade energética |
| NMC (alto níquel) | Cerca de 40% mais densidade energética, maior autonomia | Custo e dependência de matérias-primas caras |
| LMR | 33% mais densa que a LFP, com custo comparável | Ainda sem prova de produção em série e de vida útil |
Como esse movimento pode mudar a competição em baterias?
O apelo estratégico do LMR não é apenas uma questão de matemática de custos, mas também de geografia de fornecimento. Como a oferta mundial de células LFP está amplamente nas mãos de dois fabricantes chineses, as marcas ocidentais são forçadas a obter licenças, formar joint ventures ou focar em soluções caras de alto níquel. Na definição da GM, o LMR é apresentado como uma forma de construir capacidade de baterias acessível sem depender da China. Nesse contexto, é um movimento de autonomia industrial em si.
O outro flanco da competição está em um campo do qual ninguém está se afastando: Relata-se que a Ford também está avançando na química LMR e mira veículos elétricos mais acessíveis e de longa autonomia até o fim da década; a própria Ford afirma que o LMR pode até superar as células de alto níquel. Essas declarações do lado da Ford não vêm com uma decisão oficial de produção, mas a direção é evidente: a química rica em manganês está na agenda dos dois grandes fabricantes de picapes dos EUA.
Uma nota sobre o terreno dos custos: os preços médios das baterias recuaram 8% em 2025; a eficiência da produção e as transições de química apoiaram essa queda. Ou seja, a alegação de custo do LMR nascerá dentro de um mercado que já está em queda contínua. A equação prometida de "custo comparável ao da LFP, 33% mais densidade" será testada em um terreno onde os concorrentes não ficarão parados. Para não alongar demais a conversa: os números ficam bonitos nos anúncios, mas o teste real acontece na linha de produção.
Um número a evitar e um alerta
Como nota intermediária: na internet circulam expressões como "queda de até 40% nos custos das baterias"; esse número aparece apenas em alguns conteúdos de vídeo e não é a alegação oficial da empresa. O compromisso oficial é custo comparável ao da LFP mais 33% de densidade energética. Não deve surpreender: essa tipo de discrepância entre anúncios oficiais e redes sociais sempre existiu; o árbitro voltará a ser a própria célula.
O segundo alerta diz respeito ao cronograma. Embora o executivo da GM responsável pela área de baterias tenha dito que o desenvolvimento avança conforme o plano, ele não havia reconfirmado posteriormente a meta de 2028. O risco histórico do lado da química também está sobre a mesa: O problema do ciclo de vida das células LMR é um tema debatido há anos no mundo automotivo, em função dos períodos de garantia e dos valores de revenda. Há um longo caminho entre a alegação de que os engenheiros da GM superaram esses problemas hereditários e a verificação dessa alegação ao longo de centenas de milhares de células.
A parte visível de uma longa jornada
Essa decisão não foi tomada da noite para o dia. A GM iniciou as pesquisas com células ricas em manganês em 2015 e conduziu os trabalhos de prototipagem no Warren Battery Cell Innovation Center, em Michigan. Do lado da LG Energy Solution, o trabalho também não é novo: a primeira patente de LMR data de 2010 e, com mais de 200 patentes de LMR, a empresa possui o maior portfólio de propriedade intelectual nessa área. Ou seja, a decisão de produção anunciada é a materialização, no chão de fábrica, de mais de uma década de acumulação em P&D. Antigamente, as conversas sobre tecnologia de baterias giravam em torno dos números de produção das fábricas na China; agora, a conversão de uma instalação no Tennessee é candidata ao centro dessa discussão. Se o equilíbrio prometido pelo LMR funcionar, a obrigação do comprador de caminhões elétricos de escolher entre longo alcance e preço razoável será aliviada de forma séria pela primeira vez. Se não funcionar, o custo de uma década de P&D permanecerá apenas no papel. Ambas as possibilidades estão abertas; mas o fato de a primeira instalação definir isso é um começo significativo.
Fontes
- Ultium Cells to Upgrade Spring Hill Operations to Produce LMR Prismatic Battery Cells (Ultium Cells, 28 de setembro de 2026)
- Ultium Cells to bring LMR prismatic battery cell production to Tennessee (GM News, 29 de setembro de 2026)
- GM and LG Energy Solution to pioneer LMR battery cell technology (GM News, 13 de maio de 2025)
- Why LMR batteries will change the outlook for the EV market (GM News, 13 de maio de 2025)
- Ultium Cells boasts $1B investment for future affordable GM EV batteries (WardsAuto, 30 de setembro de 2026)
- General Motors Just Took A Big Step Towards Its Next-Gen EV Battery (InsideEVs, 29 de setembro de 2026)
- Electric vehicle batteries - Global EV Outlook 2026 (IEA)
- GM bets big on a battery no one builds yet (christopherchico Substack)
- GM Will Make Its Electric Trucks and SUVs Cheaper (MotorTrend)